

作者: 陶烟烟
芝能汽车出品|芯片盘点系列
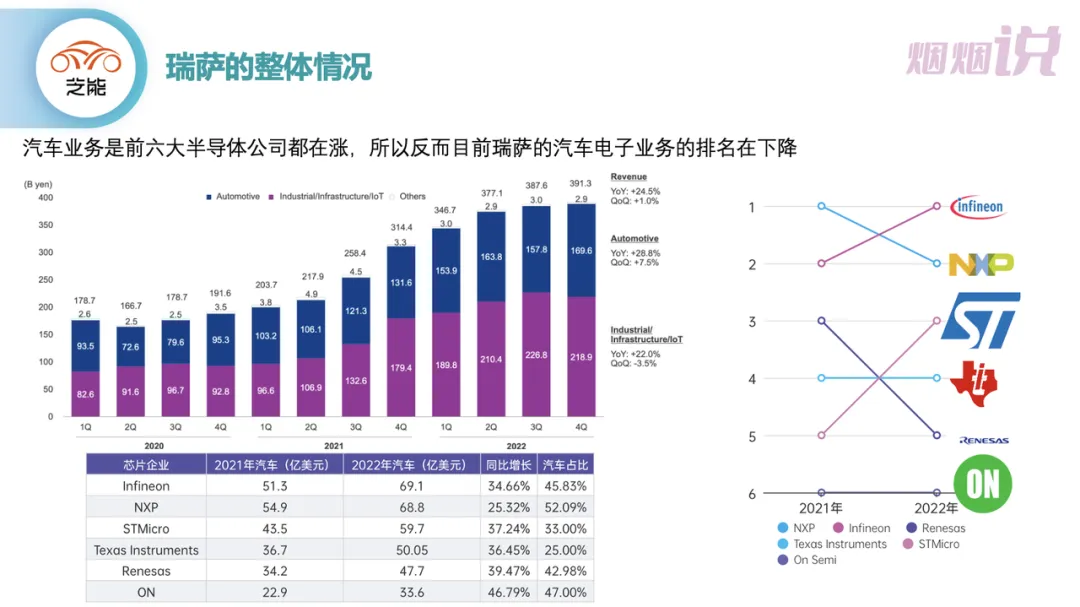
瑞萨电子是日本汽车芯片的核心,从业绩来看 2022 年取得了很好的成绩,2022 全年销售额为 15,027 亿日元(同比增长 51.1%),营业利润为 5,594 亿日元(同比增长 2,628 亿日元)。瑞萨电子的汽车业务产品主要包括了 MCU/SoC、模拟半导体器件、功率半导体器件,事实上瑞萨也是围绕日本汽车产业的需求为主,虽然业绩在上涨,但是在智能化和电动化的时代,和日本汽车行业绑定的瑞萨电子是存在很大的隐忧的。
日本半导体的压舱石
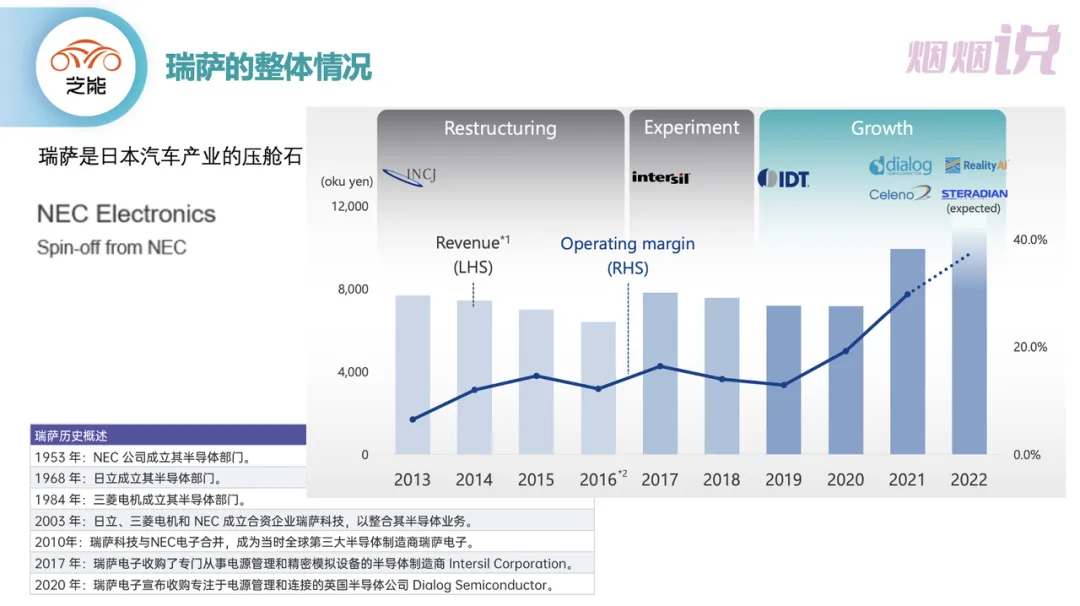
瑞萨电子的发展阶段,是从 NEC、日立和三菱电机的盒子企业开始,通过整合资源,希望创建一个更强大的半导体制造商参与全球竞争。事实上也是,通过并购整合外部的公司,瑞萨也是逐步通过传统的产品线来丰富自己的发展。
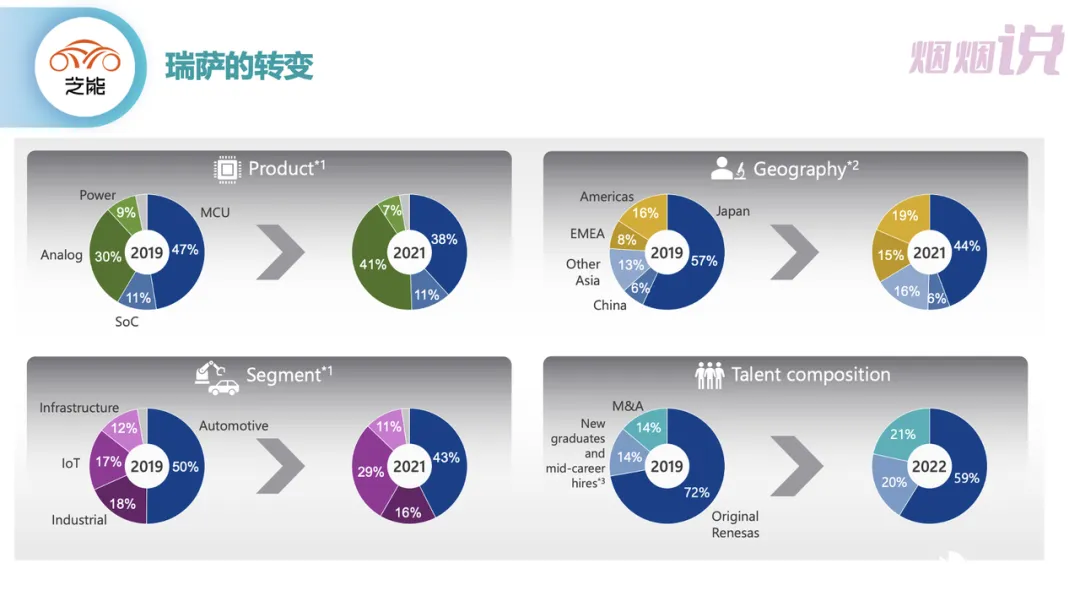
从多个维度我们可以看到这种变化:
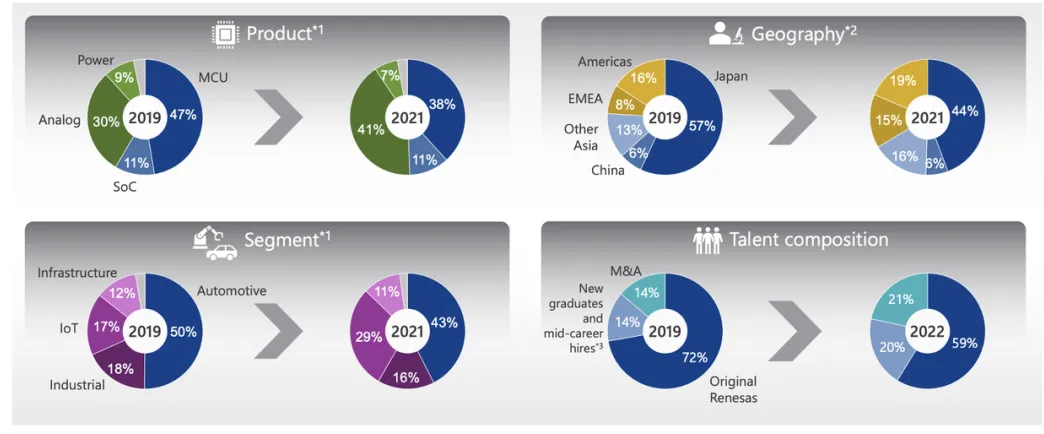
◎从产品层面,曾经是高度依赖于 MCU 的,现在开始逐步围绕模拟产品线构建,这个产品线更安全可靠一些。
◎从地理上来看,从完全依赖于日本到美国和其他区域的需求,在中国需求还是只有 6% 的基础上实现了业务地理上的分化。
◎汽车业务占比往下降,增加的是 Iot 的产品线。
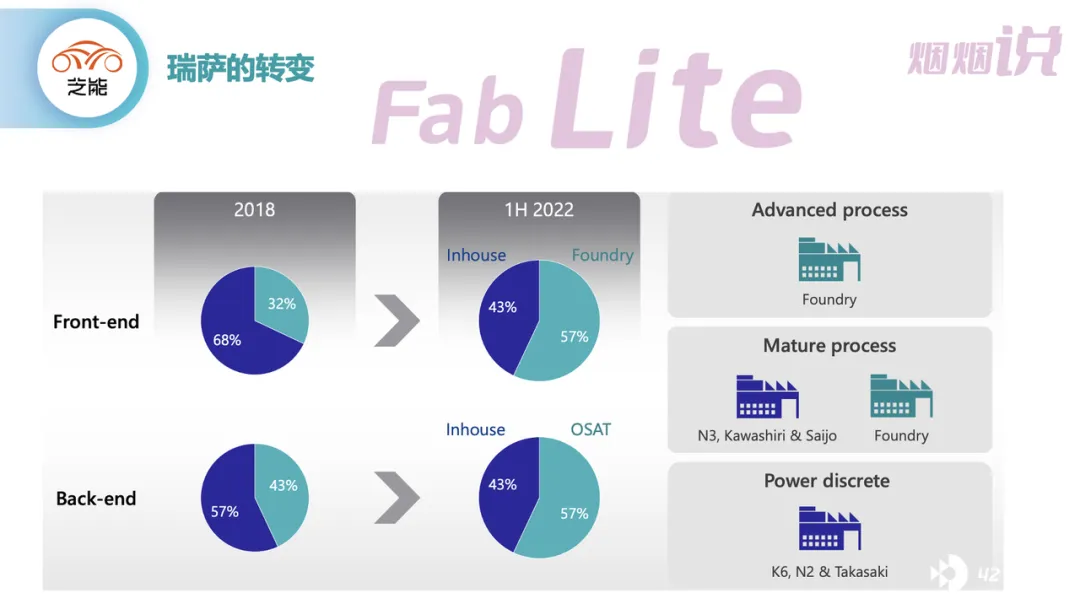
Renesas Electronics 实际上持续采取 “fab-lite” 策略来提高盈利能力,在 28 纳米及以下的器件上使用晶圆代工厂。先进制程日本是通过引入台积电的做法实现的,成熟工厂和功率分立器件的制造还是逐步在持续的。
瑞萨的产品
瑞萨在 MCU、域控制器处理器和 SoC 方面确实是花了很多的时间,但是从长期业务来看:
◎RL78 和 RH850 的 MCU 产品线随着汽车电子的进化,是有天花板的
◎H3 系列的娱乐 SoC 在全球范围内是受到了取代。
◎自动驾驶产品线 V4X 是有一些需求的。
◎从 ECU 升级到域控制器,有不同的 U2A/B/C 和 S4 来覆盖需求。
在缺乏其他领域的分摊下面,汽车业务也是只能往守成来走。
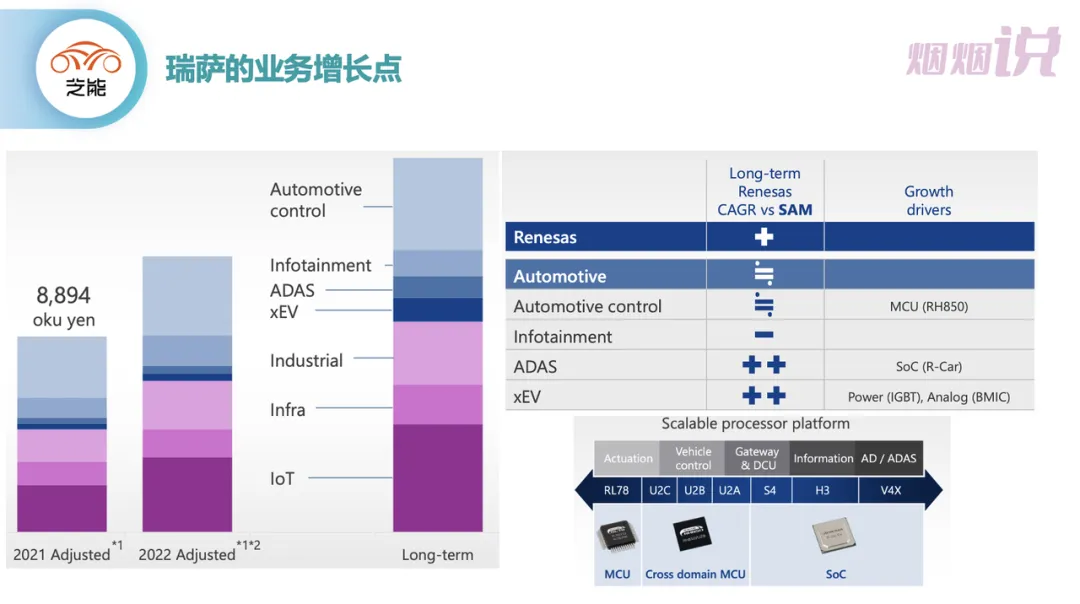
目前瑞萨也是希望在 xEV 里面,随着日系车企的需求增加来获取业务,但是我们知道不管是丰田、Denso 还有其他日系,对 IGBT 和功率 Mosfet 的需求,有更多可选的。所以在这个领域的投资,瑞萨也是需要持续更多的时间。瑞萨电子集团为什么向 2014 年 10 月关闭的甲府工厂(山梨县甲斐市)投资 900 亿日元,在 2024 年恢复其 300mm 功率半导体生产线,也是基于这个出发点。
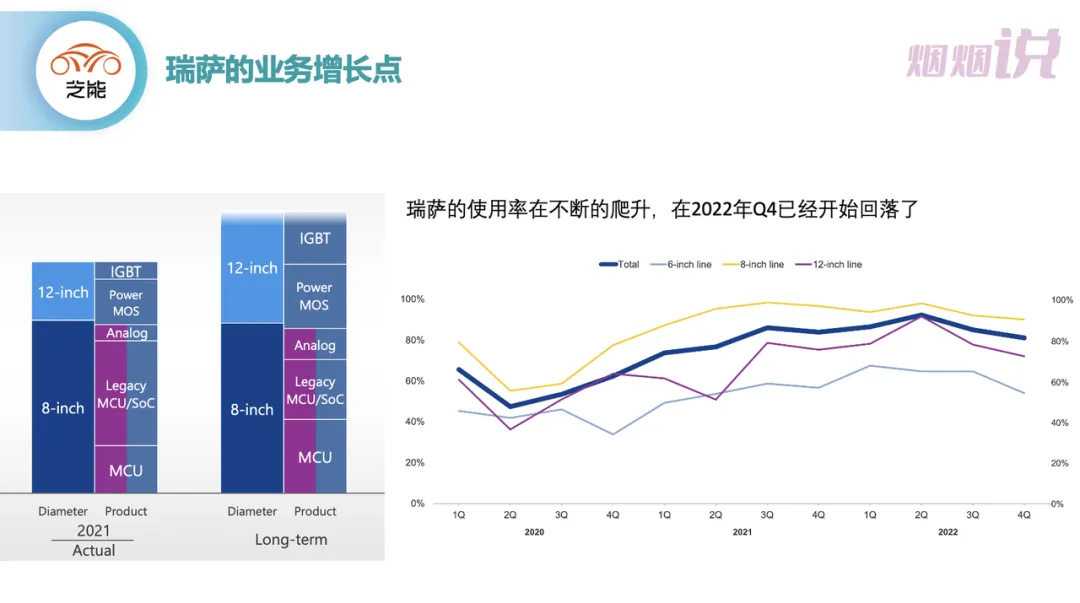
实际上,汽车芯片领域现在从金额大的到金额小的来排布,双轴是计算核心高算力芯片,驱动核心功率芯片,其他传统的产品都在往单片化方向发展,而且有定制化的趋势,并不适合大规模去开拓,这也是为什么瑞萨因为产业变迁的因素往 Iot 领域发展。
小结:从业务结构来看,瑞萨这几年的变化是挺大的,也是看到了日本产业的趋势,通过并购和整合的模式来转变自己的发展模式。







