

降价潮反而阻碍销量增长?
撰文:许涛
据中国汽车流通协会汽车市场研究分会(乘联会)最新零售销量数据统计,3 月份国内狭义乘用车市场零售销量达 158.7 万辆,同比增长 0.3%,环比增长 14.3%;1-3 月份累计销量 426.2 万辆,同比下降 13.4%。
值得注意的是,今年三月的环比增速,是本世纪以来最弱的三月环比增速。
自主品牌霸榜
春节过后,消费市场逐步恢复正常,但由于三月 「价格战」 以及国六政策的影响,更多消费者仍然持观望态度。因此三月国内车市销售情况并未有部分人预想中那般火爆,但也有亮点之处。
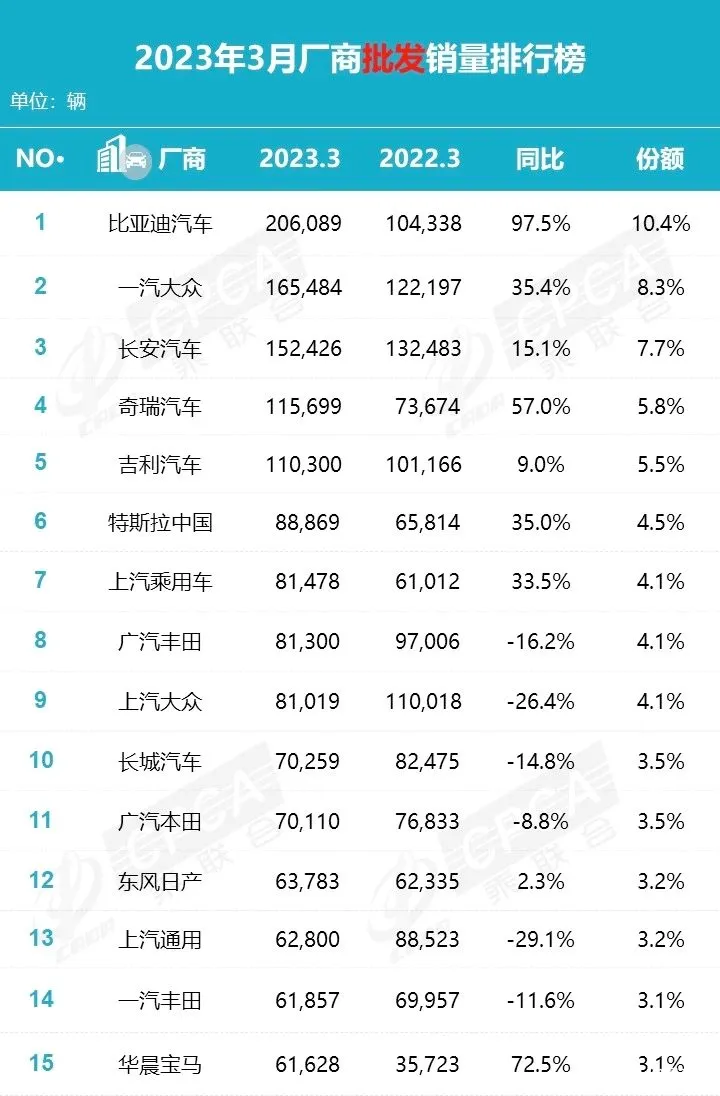
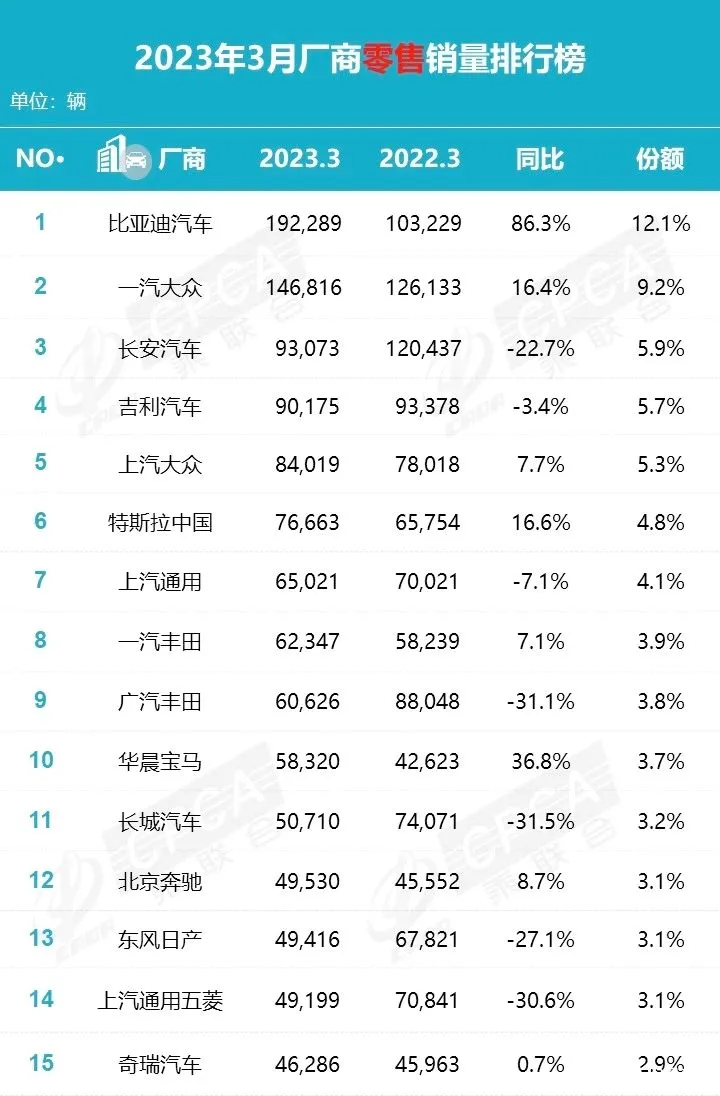
结合 3 月厂商批发及零售销量排行榜可以看出,自主品牌势头猛烈,批发销量榜前五位中,自主品牌占据四席;零售销量榜前五位中同样占据三席。
值得注意的是,批发销量榜中排名第四的奇瑞汽车,在零售销量排行中仅排名第十五位。一方面奇瑞汽车出口量较大,另一方面也可以看出奇瑞汽车对未来市场持乐观态度,不然也不会大量积压库存。
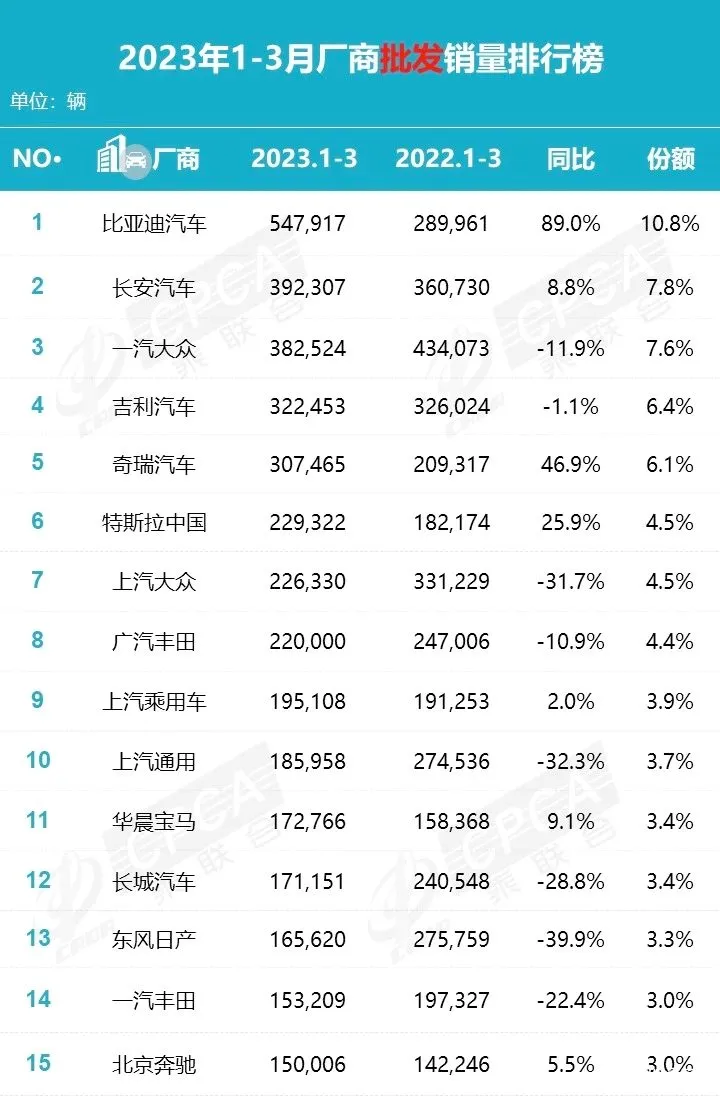
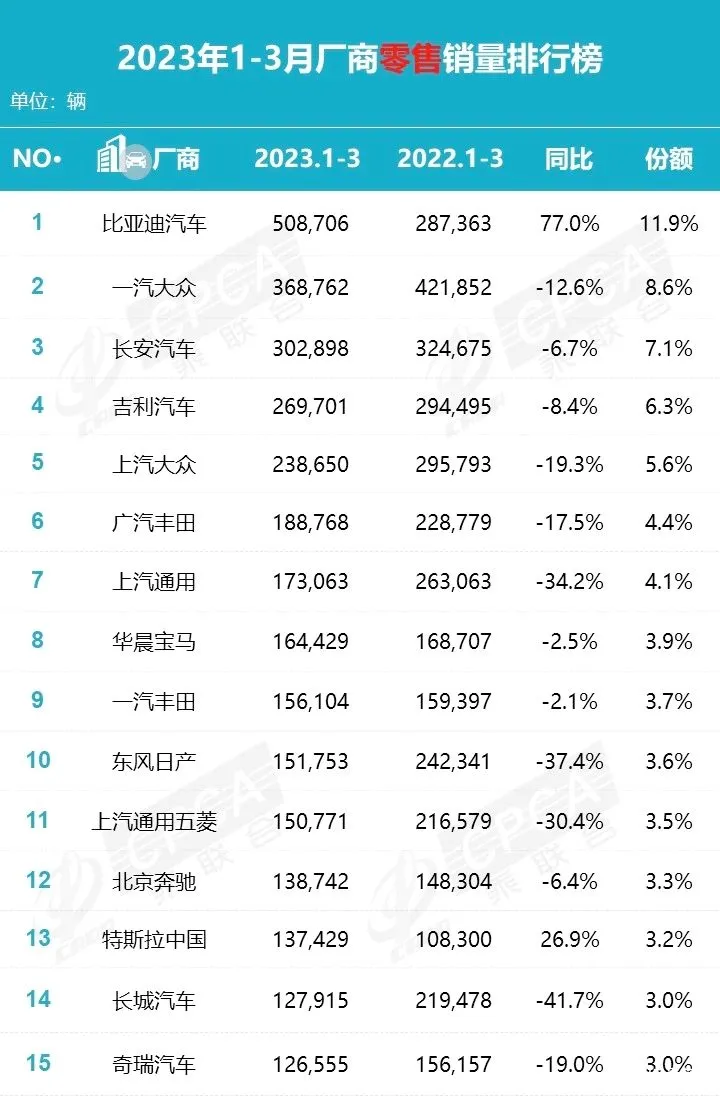
再看 1-3 月厂商批发及零售销量排行榜,可以发现在批发量上,自主品牌的同比增长率基本上为正增长。
虽然 1-3 月厂商零售销量同比下降了 13.4%,但下降率较高的多数为合资品牌,自主品牌多数下降率较低。所以可以看出自主品牌的势头十分猛烈,而合资品牌或许正在经历一个低谷期。
比亚迪杀疯了
纵观整个厂商批发及零售销量榜单,榜首的位置都只有一个名字,那就是比亚迪!再结合各车型的销量榜单,编辑只想说一句:「比亚迪又杀疯了!」
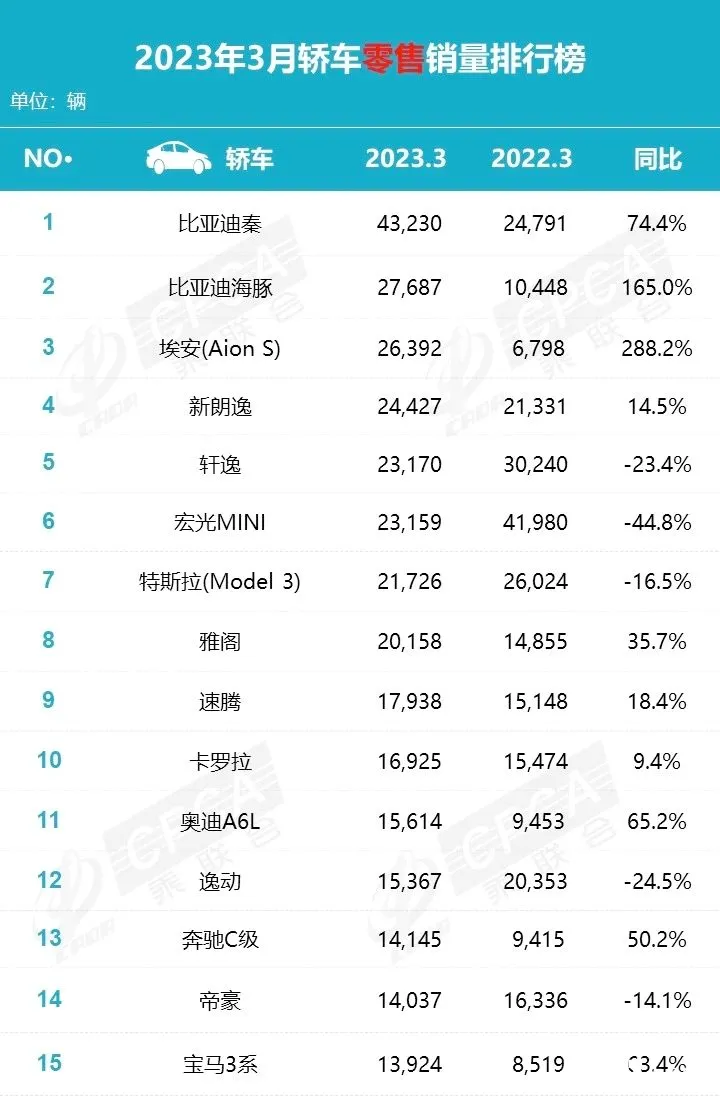
3 月轿车零售销量榜上,比亚迪的车型占据了前两名的位置。
比亚迪秦以 43230 辆的销量一骑绝尘,比亚迪海豚则以 27687 辆的销量获得亚军。这两款车的销量加起来足足达到了 70000 多辆,比不少品牌的单月销量都有高不少;甚至有些品牌全年销量都没有那么多。
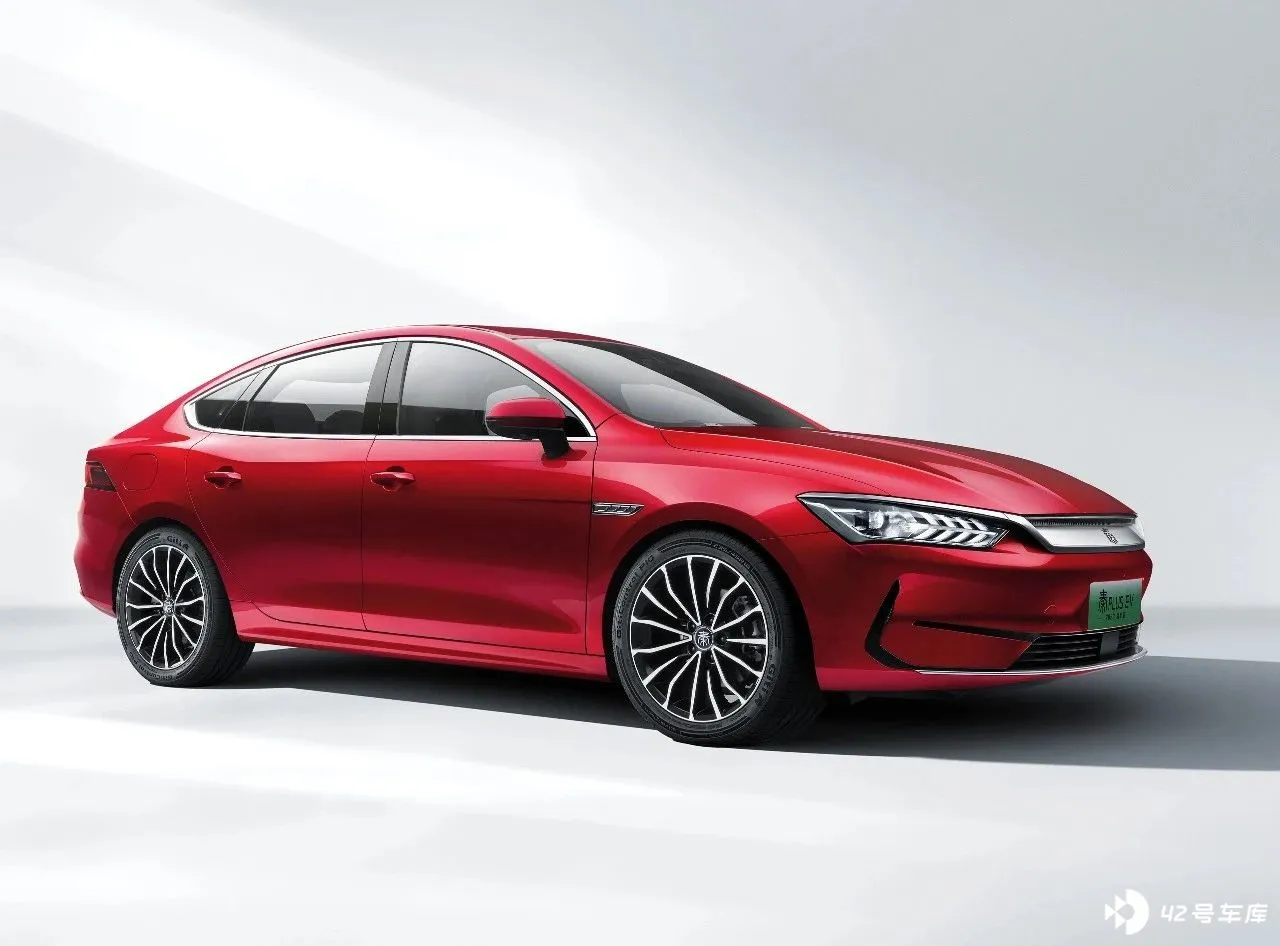
而在这个榜单中,有两款车也值得注意。一款是火爆一时的五菱宏光 MINI EV,另一款则是埃安品牌的 Aion S。
由于五菱目前推出了众多更为精致电动小车,一定程度上 「蚕食」 了宏光 MINI EV 的市场。况且对于大部分人来说,他们更需要一辆续航更长、更实用的车型,所以五菱宏光 MINI EV 销量下降是理所当然的事情。
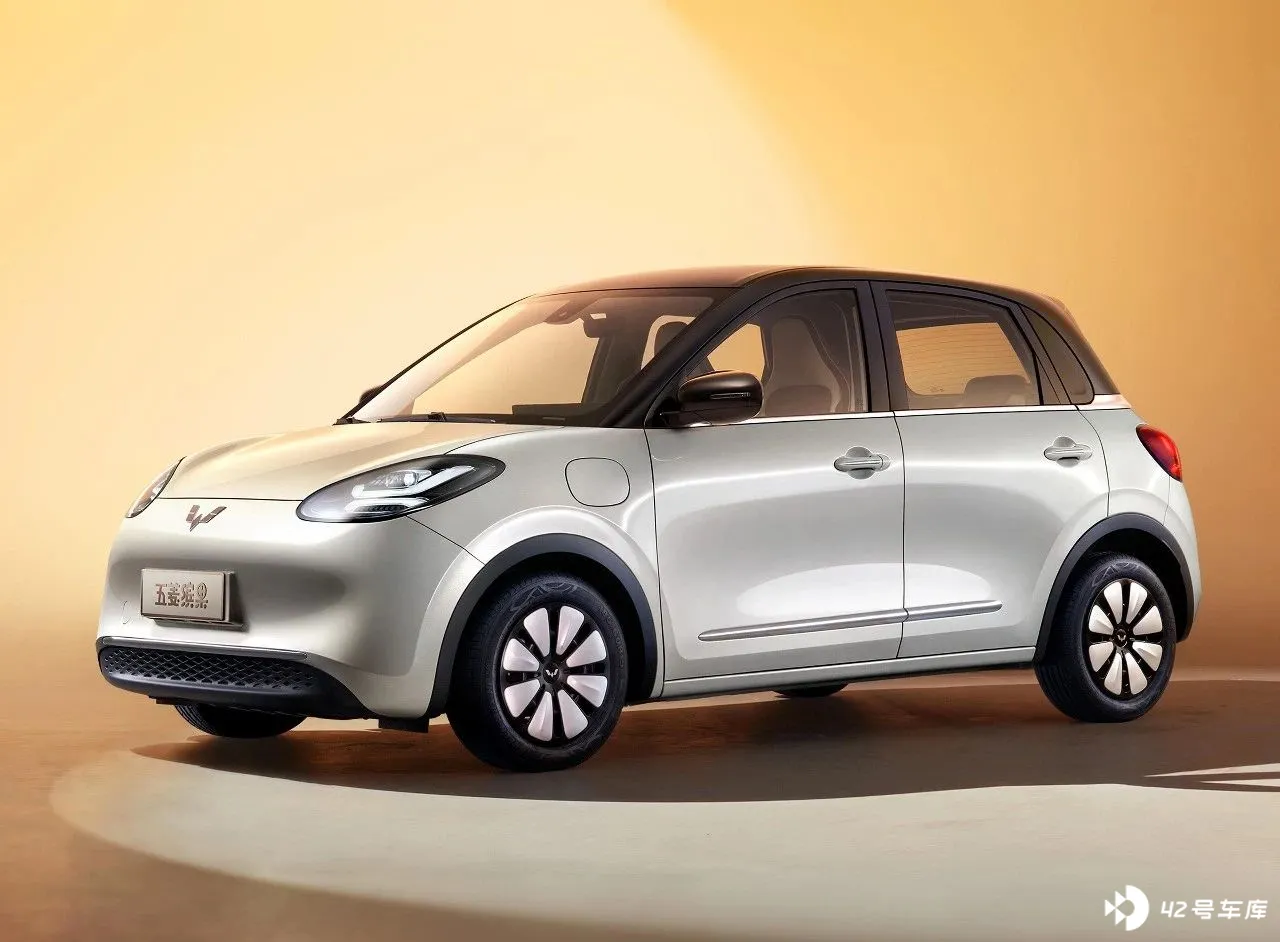
目前五菱旗下全新的电动小车缤果已经正式上市了,可以期待一下这辆新车的销量。
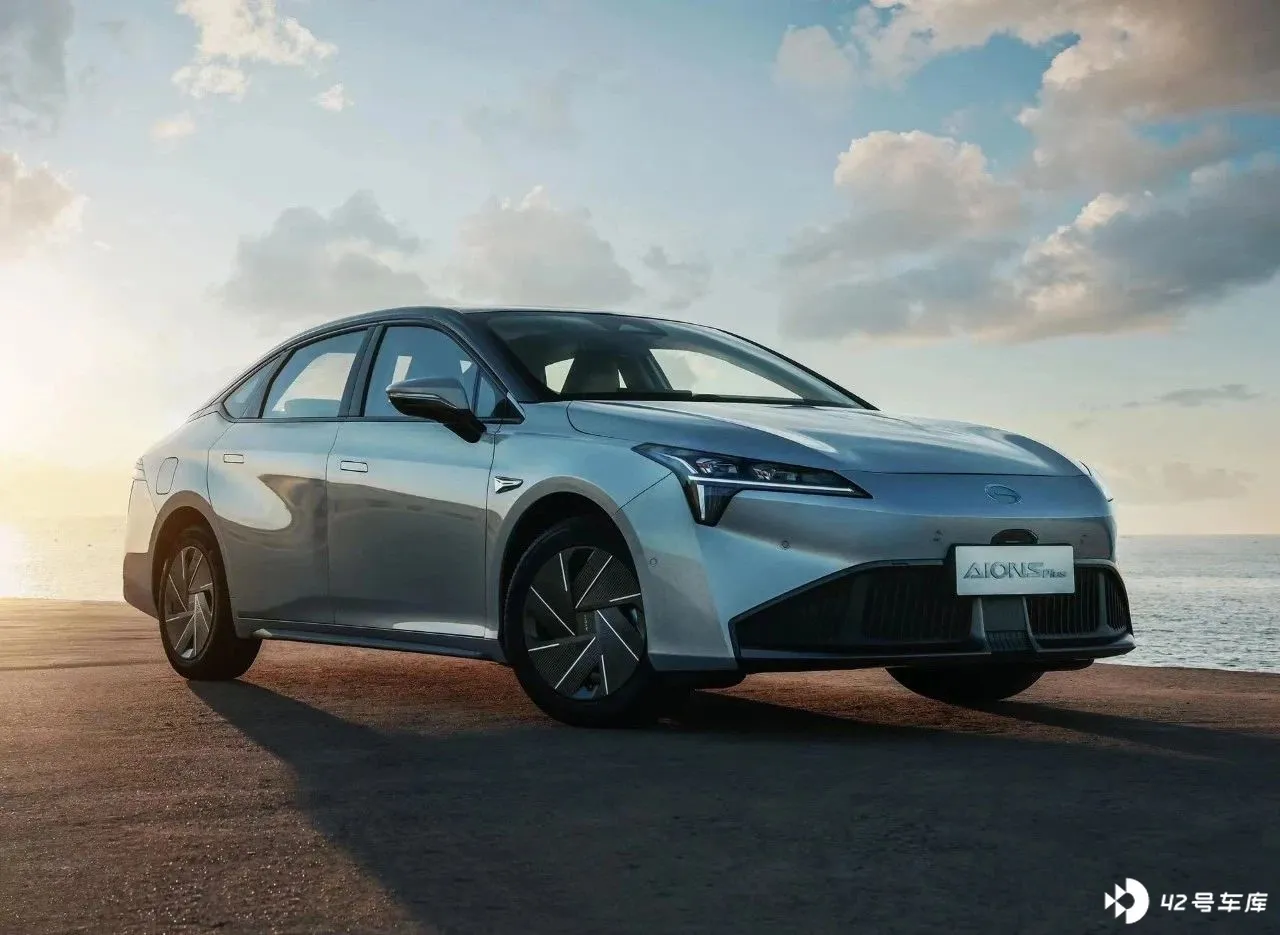
销量同比增长率超过 280% 的 Aion S,或许是这个榜单中最大的黑马。虽然这款车型在 B 端市场的销量贡献巨大,但我们不能忽视埃安品牌的实力。
再加上《广州补贴新政出炉!这个品牌全系列入选,已到买车最佳时候?》中所提及的补贴新政,埃安品牌向上的势头有望持续保持。
而且在 SUV 销量数据方面,埃安品牌也有出色表现,Aion Y 输出稳定,每月销量基本维持在一万左右。起码在广东这边,这辆车的能见度确实非常高,极大的空间以及较长的续航让它能满足绝大部分消费者的需求。
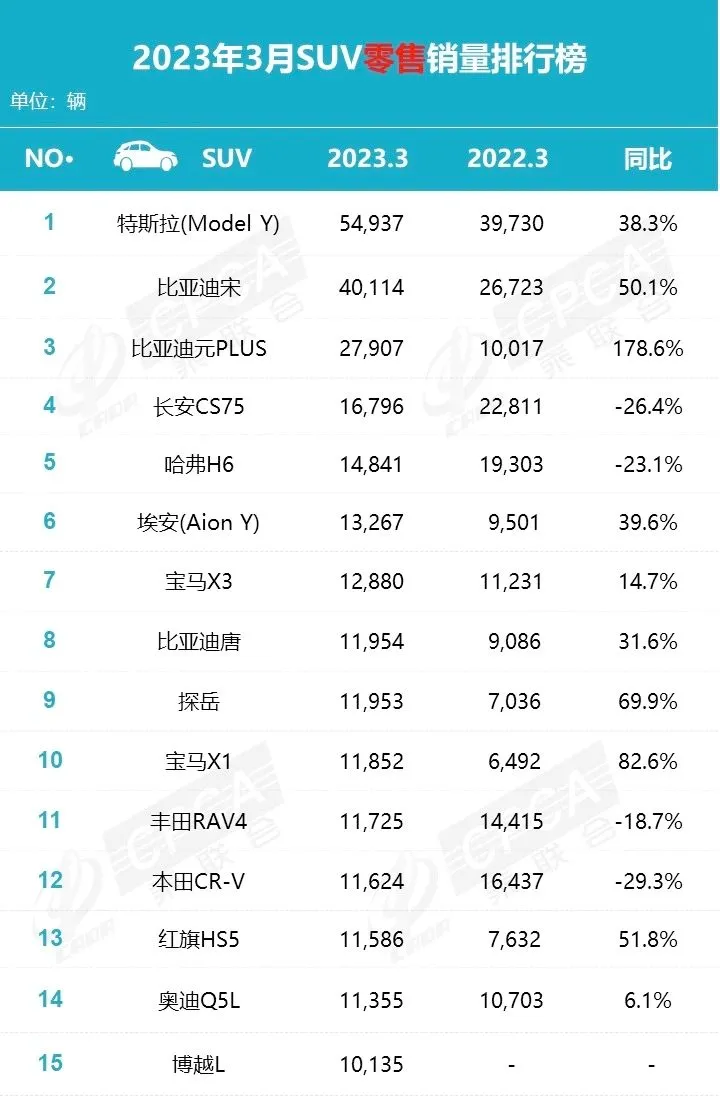
但是在 3 月 SUV 销量榜的主角,仍然是比亚迪。
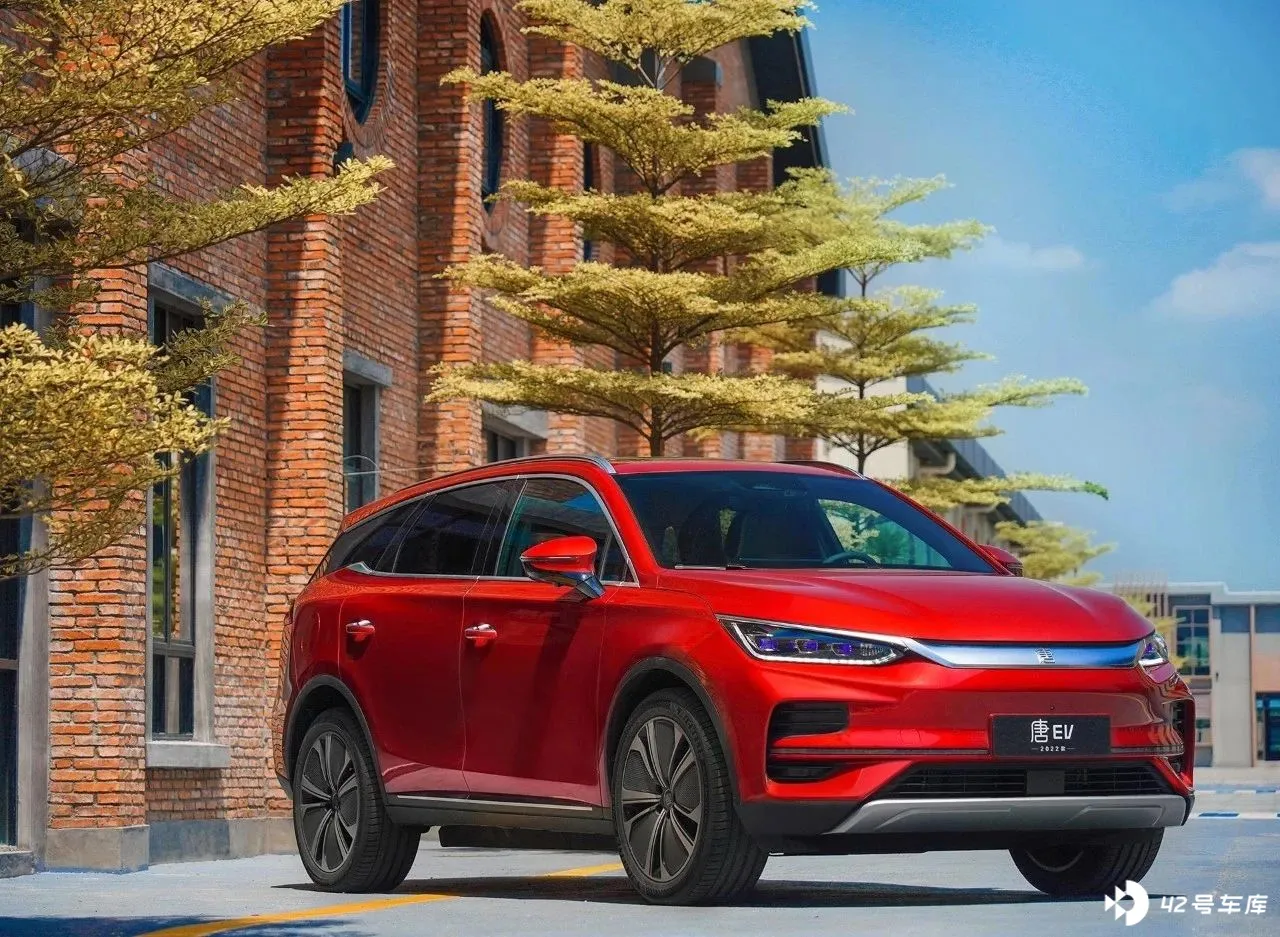
比亚迪宋以及比亚迪元 PLUS 占据前三甲中的两位,售价相对较高的比亚迪唐也同样进入销量榜前十,三辆车的销量加起来近 80000 辆,这足以证明比亚迪在市场中有多受消费者欢迎。
至于 3 月 SUV 销量榜榜首的特斯拉 Model Y,由于降价幅度并没有 Model 3 那样大,所以持观望态度的消费者并不算多,再加上产能恢复,销量提升稳定。
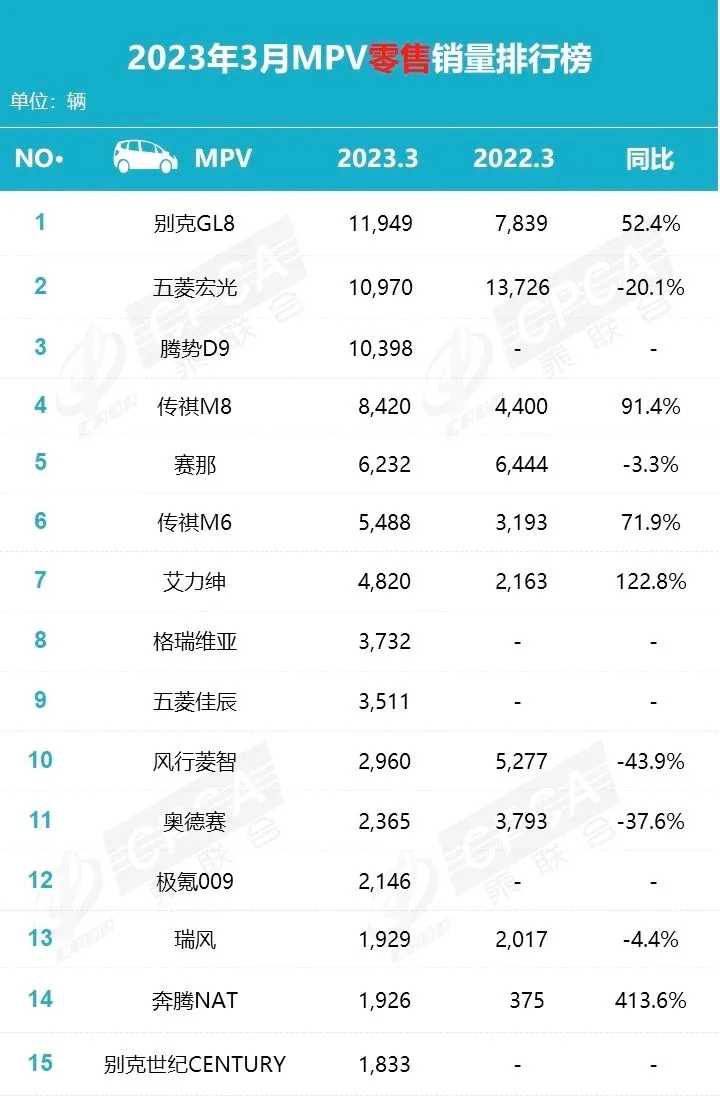
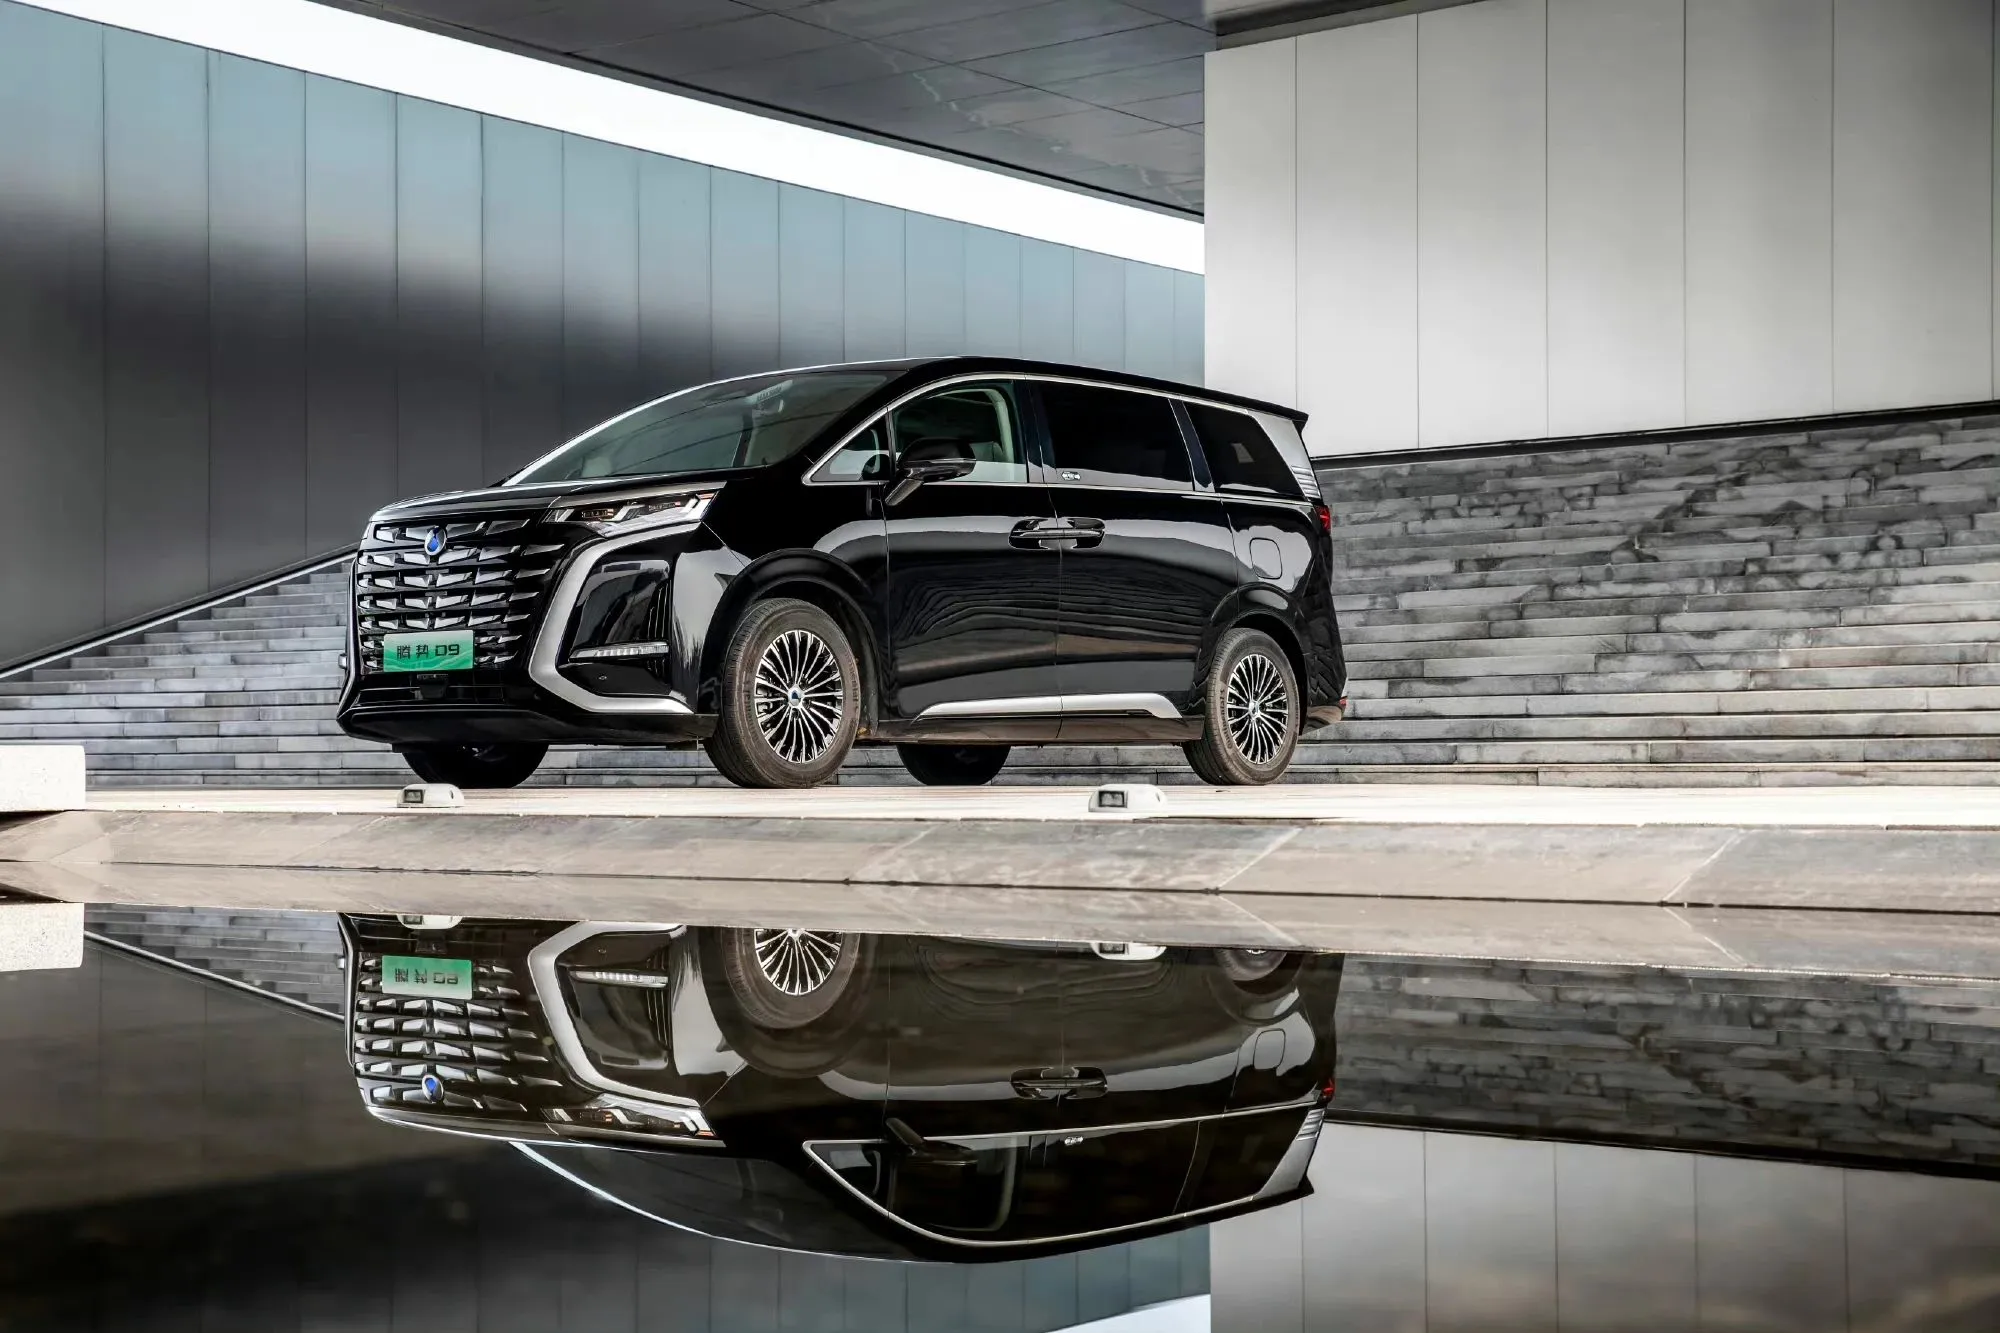
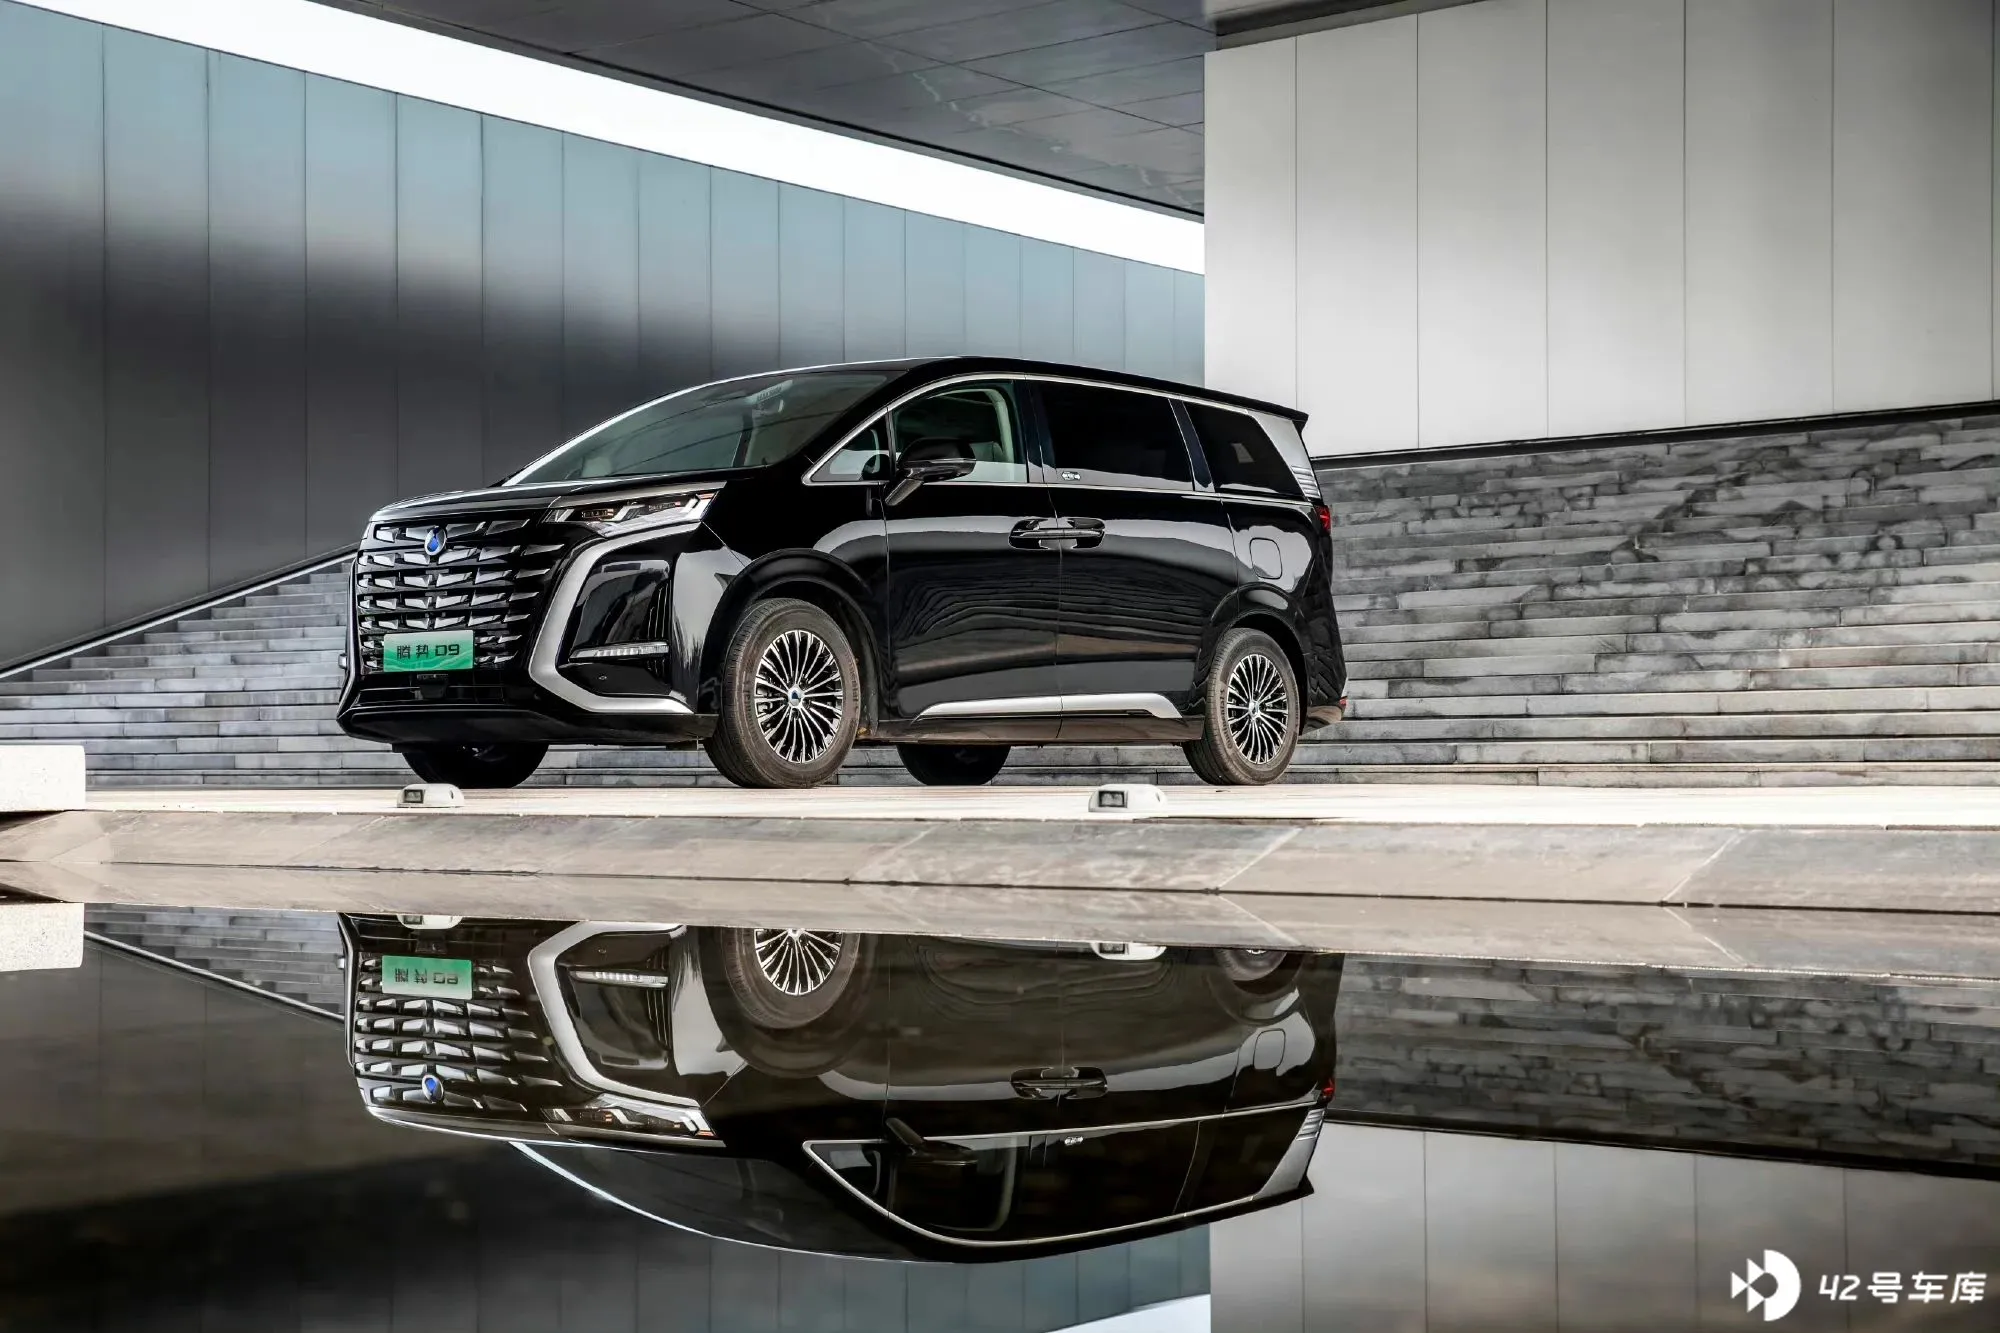
3 月 MPV 销量方面,老牌劲旅别克 GL8 稳坐销量榜第一的位置,但是比亚迪的身影仍然存在于榜单中。在上市数月之后,腾势 D9 的销量再创新高,销量突破一万。而在 1-3 月的累计销量上,腾势 D9 甚至已经超越了别克 GL8,成为了高端 MPV 里的销冠。
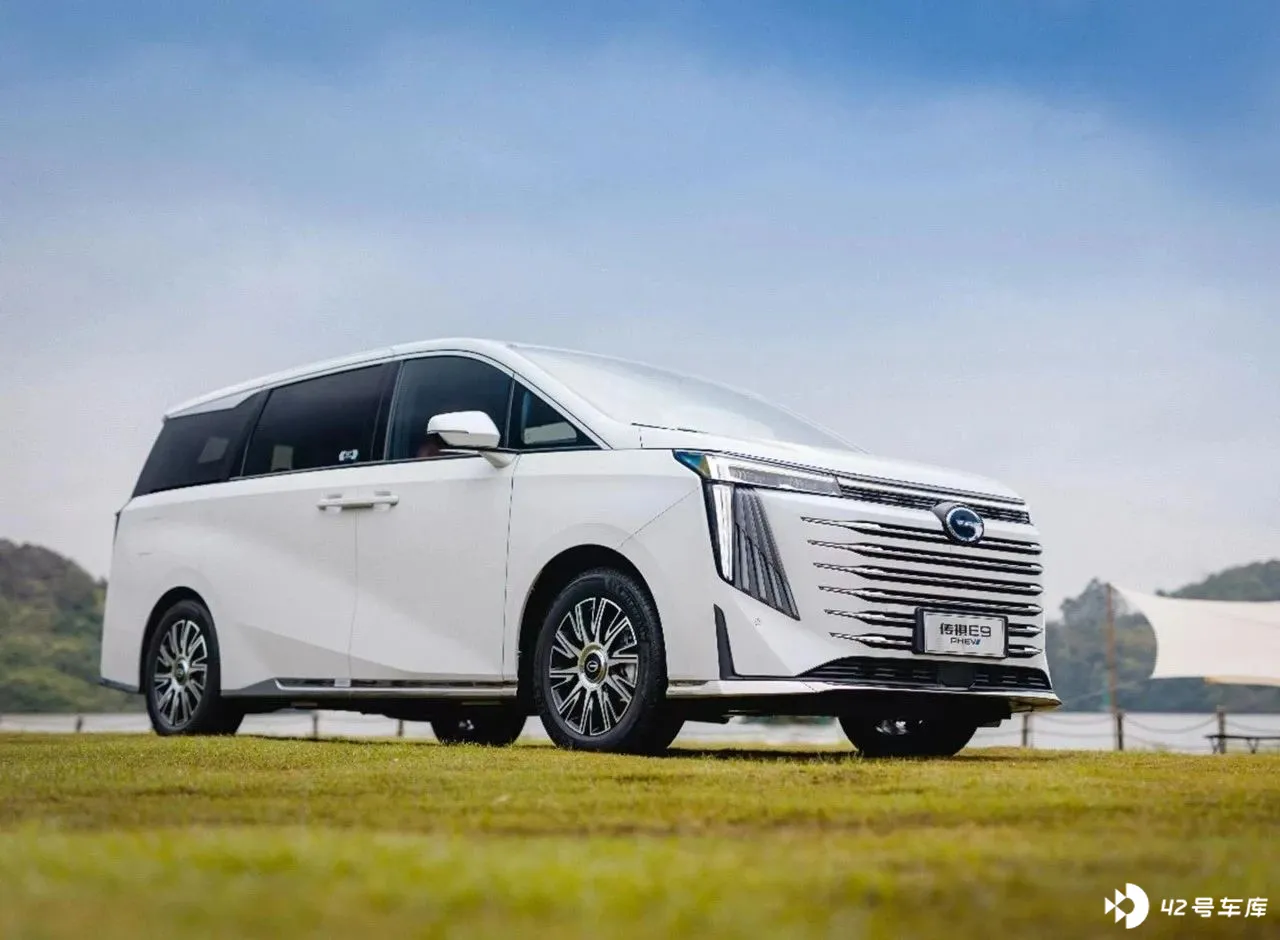
而其它国产品牌同样表现出色,广汽传祺的 M8 已经 M6 两款车型 3 月销量都同比上升了不少。
在不久后的未来,广汽传祺还将发布全新 PHEV 车型 ——E9,这款新车或许还能为广汽传祺抢夺更多市场。
根据乘联会的数据,3 月份 MPV 销量 10.0 万辆,同比增长 39.0%,环比增长 21.2%;累计销量 24.3 万辆,同比增长 1.3%。在新车销量压力较大的情况下,国内 MPV 市场销量不降反升。
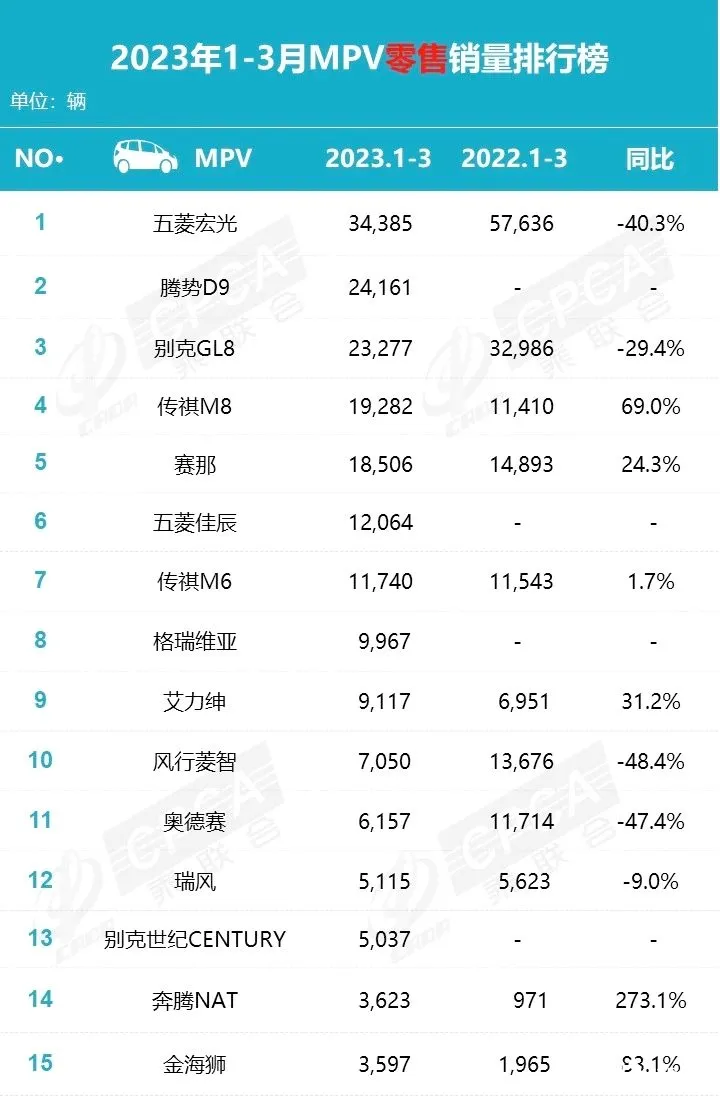
包括像极氪 009 在内的国产新能源 MPV,都取得了不错的销量,或许国内市场中属于 MPV 车型的春天真的要来了。
除了 MPV 之外,乘联会也公布了轿车以及 SUV 的第一季度累计销量数据。
「降价潮」 作用并不明显
根据乘联会的数据,3 月份轿车销量 75.9 万辆,同比下降 0.8%,环比增长 15.7%;累计销量 201.9 万辆,同比下降 14.8%。
3 月份 SUV 销量 72.8 万辆,同比下降 2.3%,环比增长 12.0%;累计销量 200.0 万辆,同比下降 13.6%。
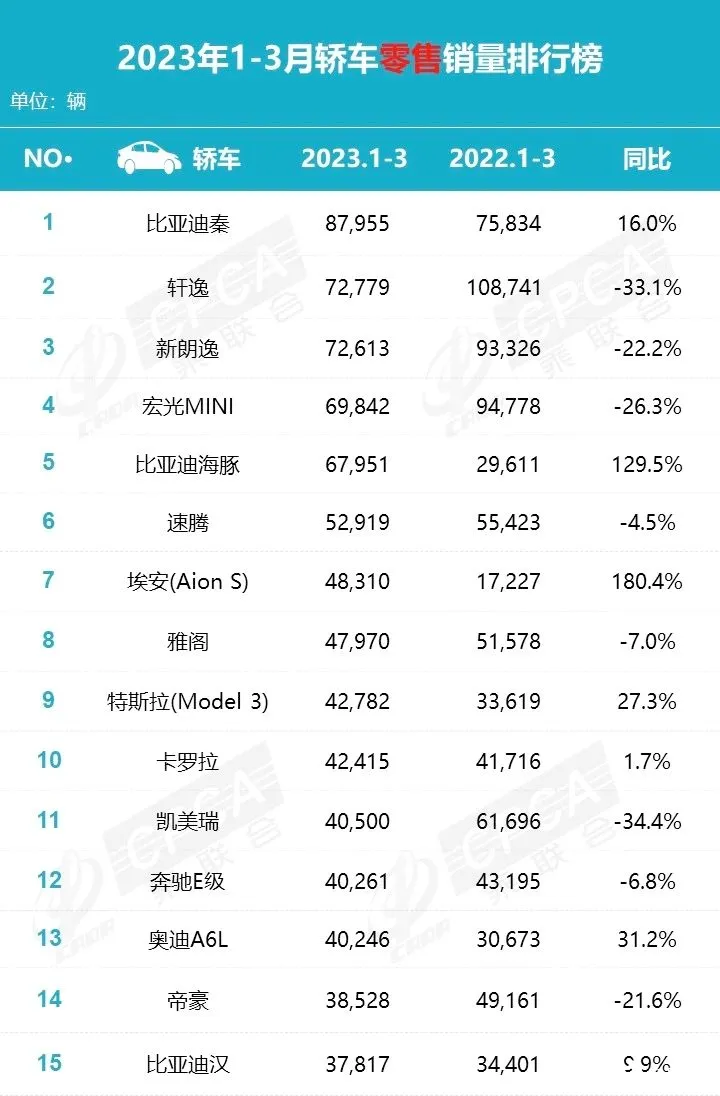
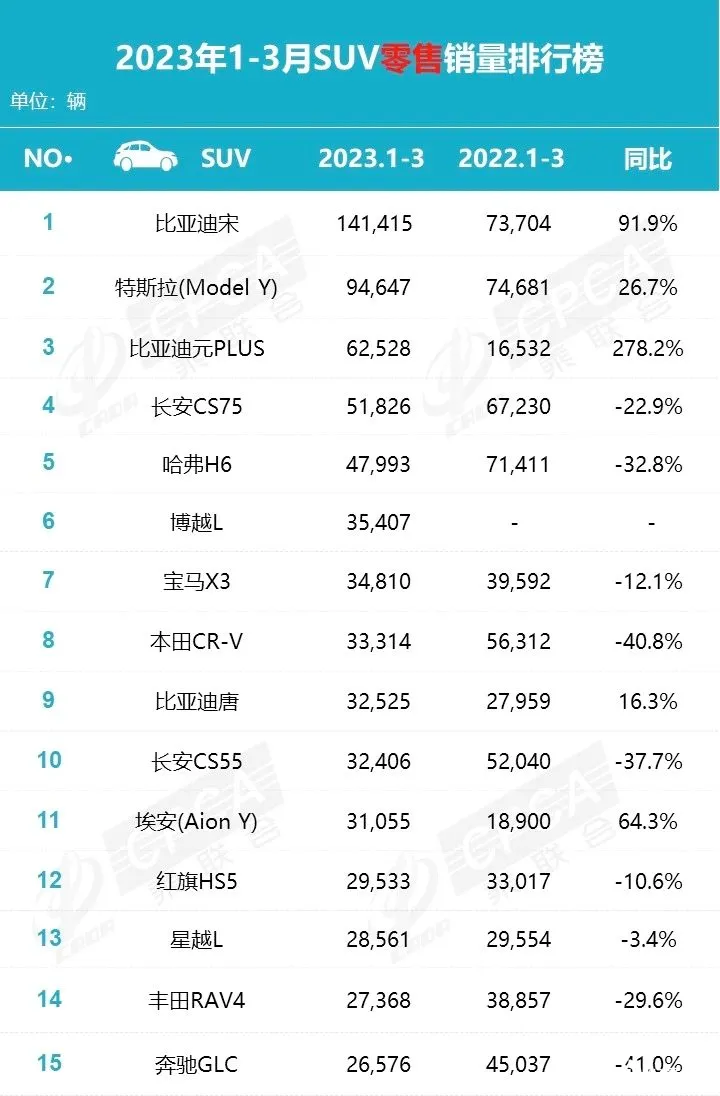
在经历了一、二月的低迷之后,大家对于三月份的新车市场并未抱有过多期待。虽然部份车型通过大幅降价换取了相对来说不错的销量,但 「降价潮」 反而导致了许多刚需用户持观望态度。
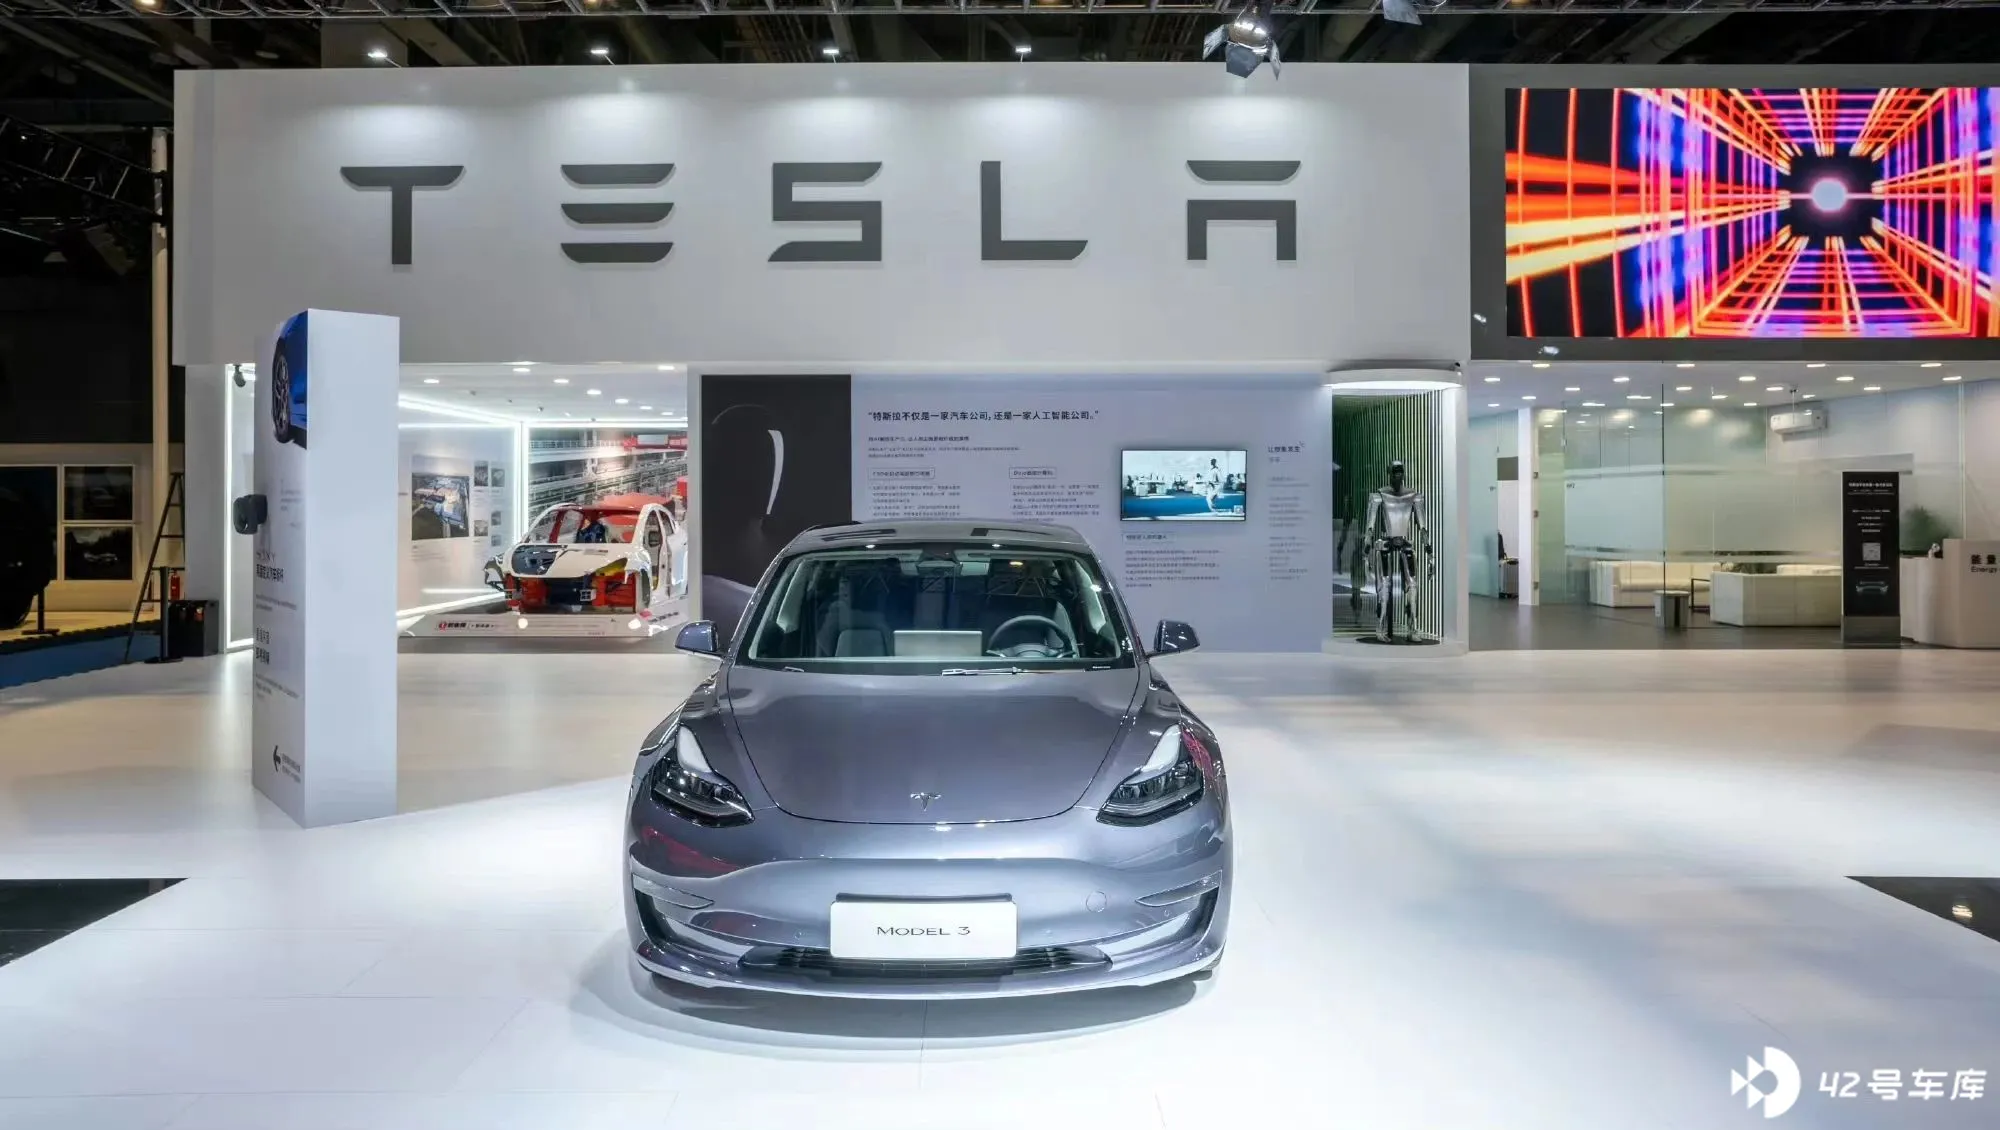
就以降价潮的其中一个 「先行者」 特斯拉 Model 3 为例,由于降价过于频繁,消费者担心被 「割韭菜」,因此更多人持观望态度。特斯拉 Model 3 同比下降 16.5% 的三月销量就是最好的证明。
不过持观望态度的,更多还是刚需用户,对于改善型用户来说,降价潮对他们的购车需求影响并不大。
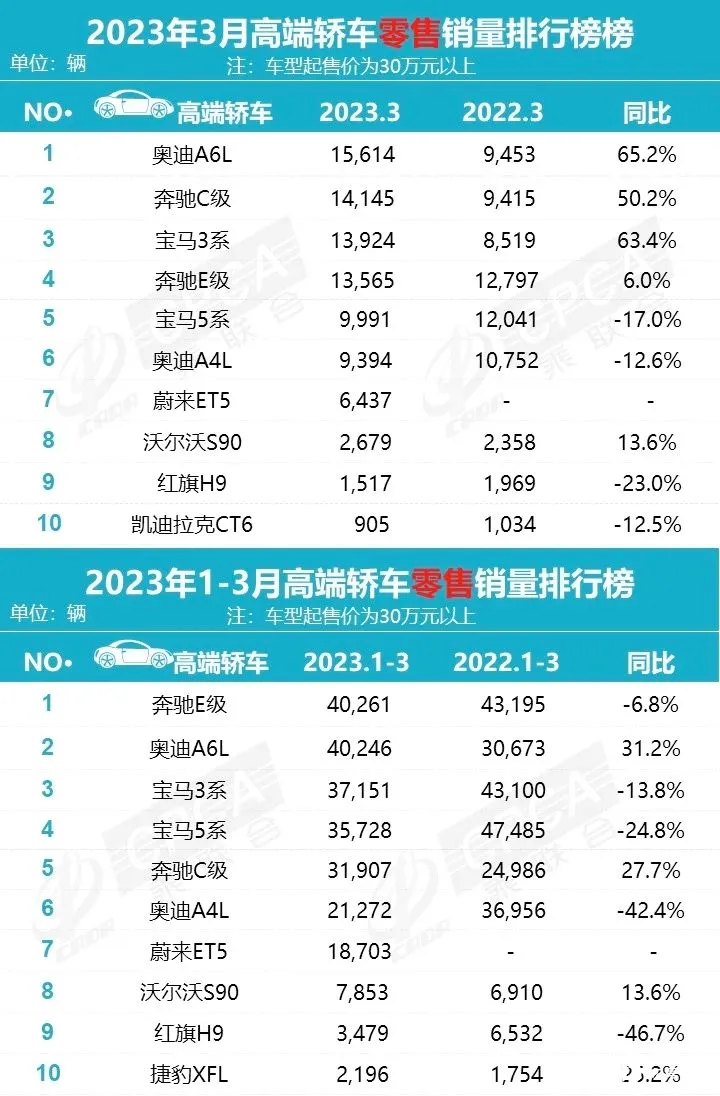
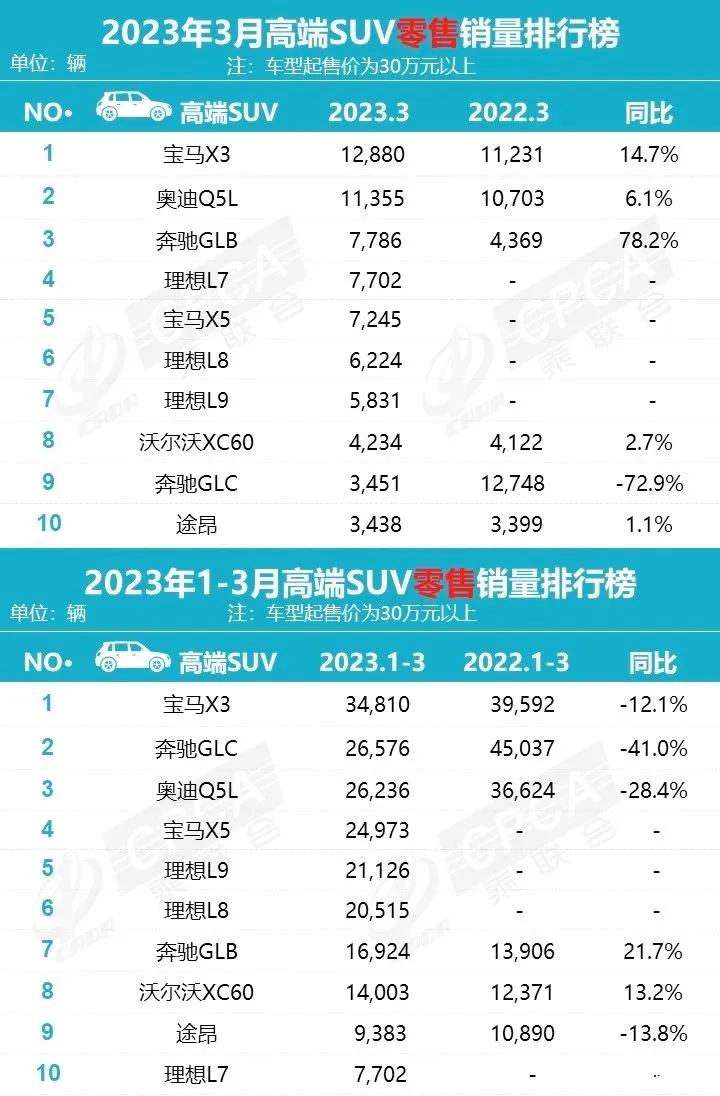
根据乘联会发布的的 30 万以上高端车型销量排行榜可以看到,各大高端车型三月销量基本上都同比增长了不少,而 「BBA」 仍然是主流选择。
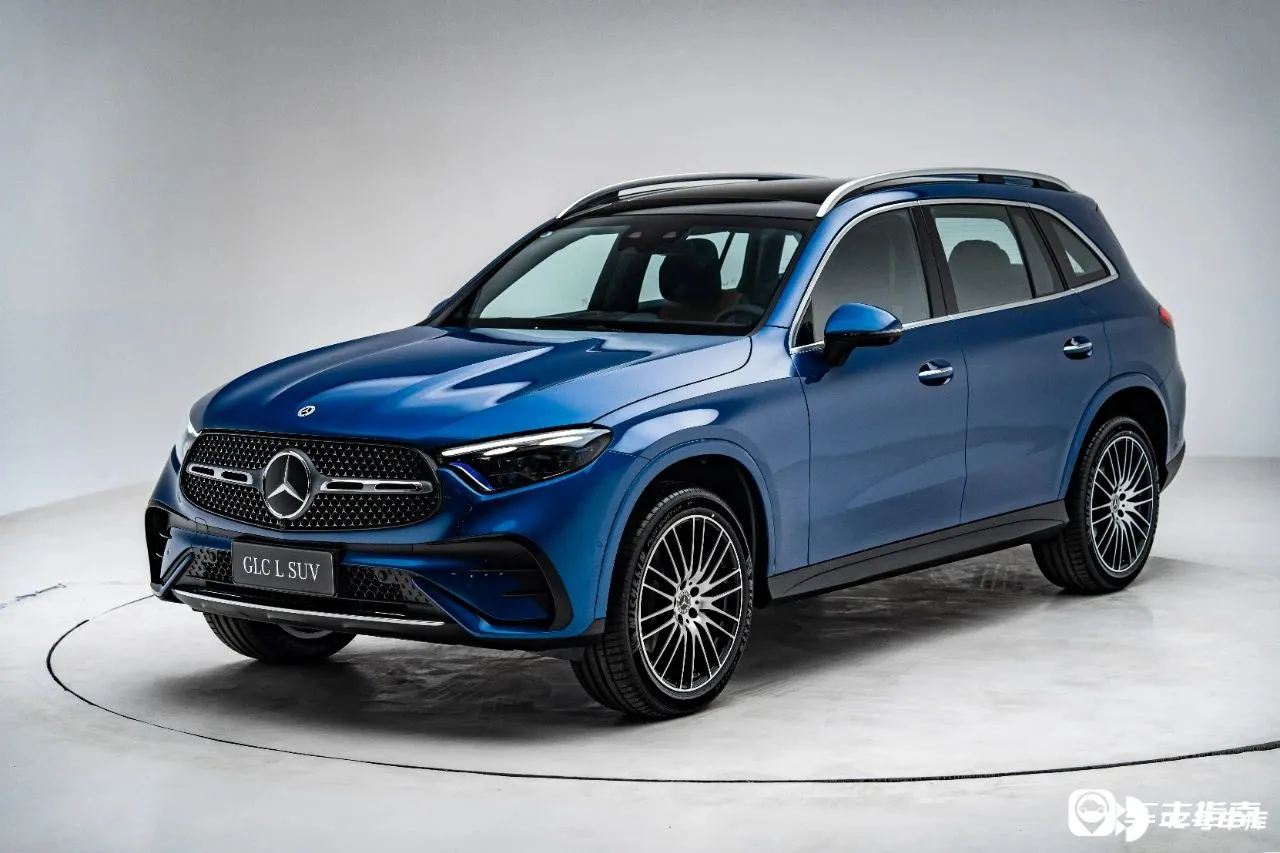
值得注意的是,由于临近换代,所以奔驰 GLC 近段时间的销量明显下降。在接下来的上海车展上,全新一代奔驰 GLC 将正式上市,届时奔驰 GLC 或将上演王者归来。
豪华品牌销量榜单中,有一自主品牌同样表现出色,那就是全系新车上榜的理想。在理想 ONE 退出销售主力后,其继任车型理想 「L」 系列销量十分优秀,月销量加起来超过 20000 辆。
这不仅证明了 「可油可电」 的 「大冰箱、大沙发」 车型受中高端消费者所青睐,也证明了理想战术思路的成功。接下来,理想还将推出 MPV 车型,不知道这款新车会不会同样取得良好成绩。

而上榜的车型中,还有另一国产新势力 —— 蔚来 ET5 的面孔。虽然这款车饱受争议,但是销量证明了一切,后续蔚来 ET5 还将会新增旅行版车型,这也让我们对它的销量有了更高的期待。
新能源占比持续上升
除了高端的新势力品牌之外,其实大部分厂商的新能源车型都取得了不错的销量。在电气化的大环境中,消费者们已经逐渐接受并了解新能源车型的优势,对新能源车型的购买欲望增加了不少。
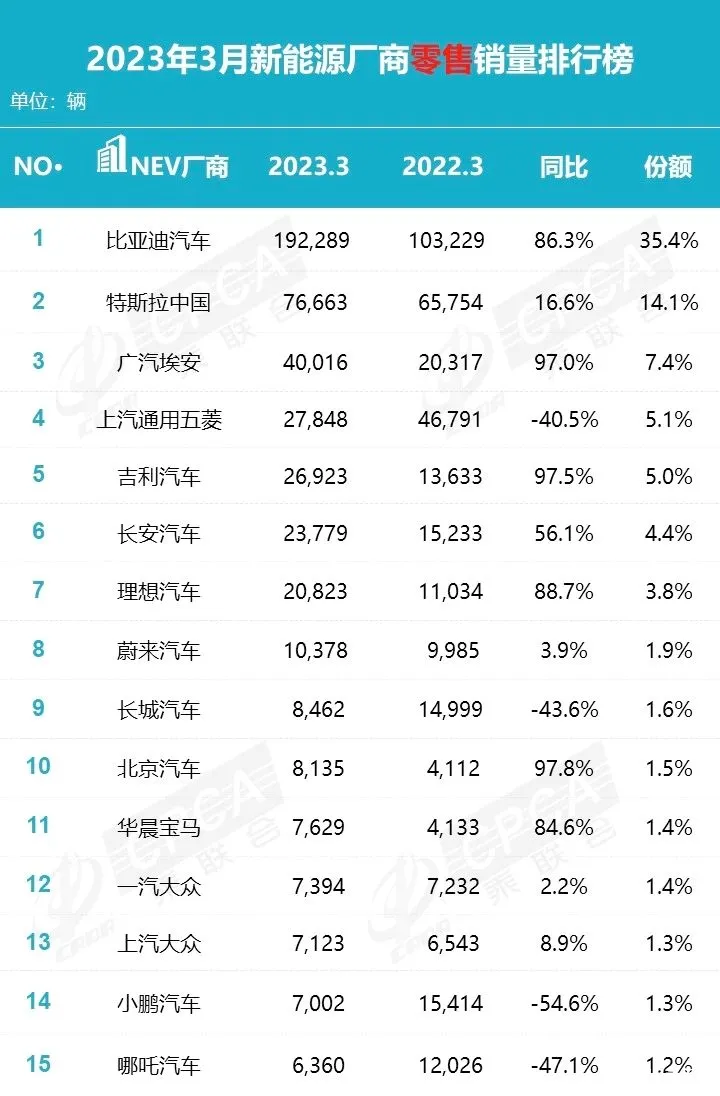
可以看到各大品牌的新能源车型销量普遍增长不少,传统厂商也在持续发力。但也有部分厂商新能源车型销量有明显下滑,比如长城汽车、小鹏汽车以及哪吒汽车。
一方面,国补的退出让部分车型竞争力有所下降;另一方面,随着原材料的不断涨价,不少新能源车型的价格相较一两年前上涨不少,哪怕是在降价潮中也无法回到当初的价格。
因此,一些没有足够硬实力的车型在失去了性价比之后,生存环境十分恶劣。
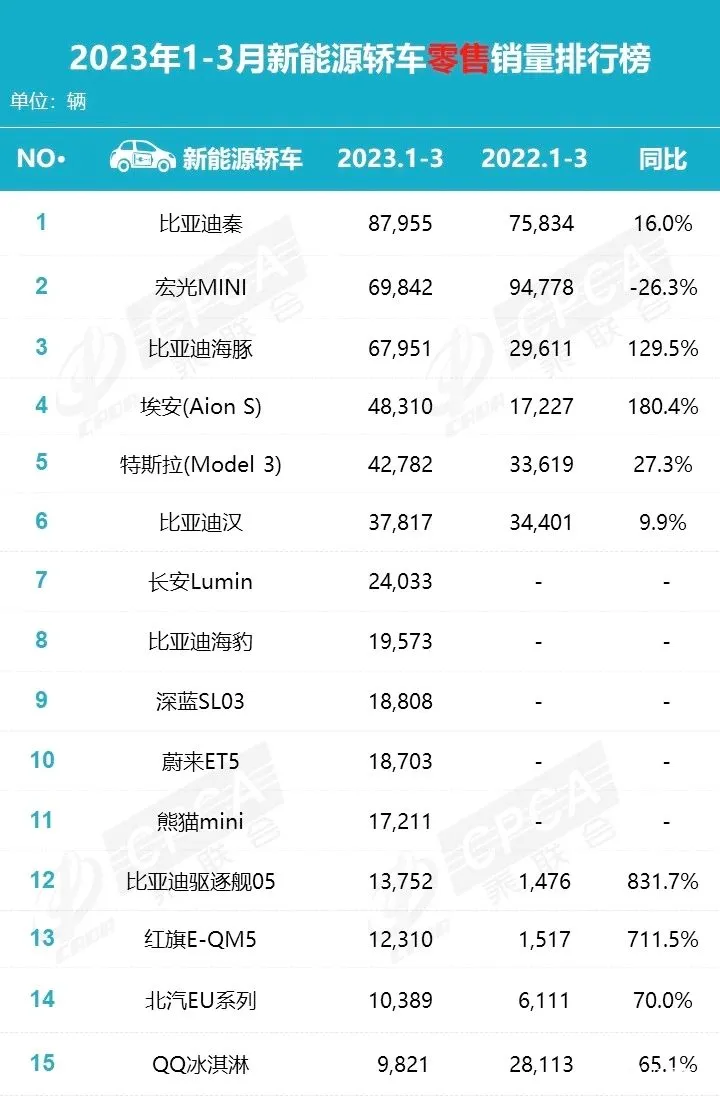
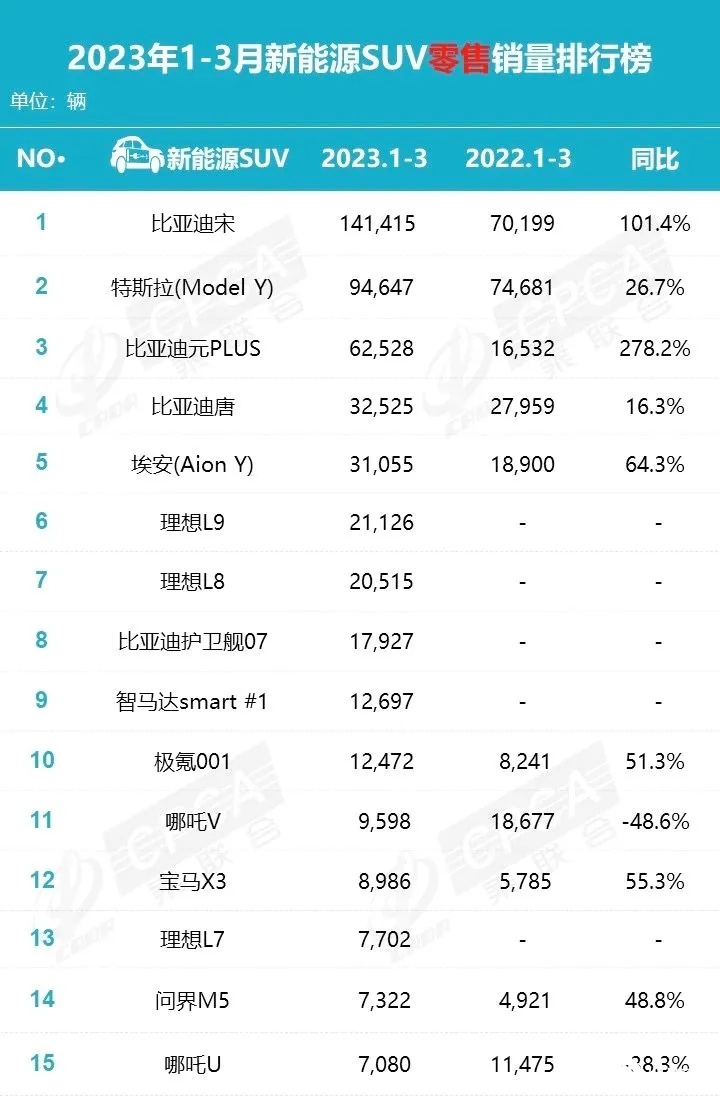
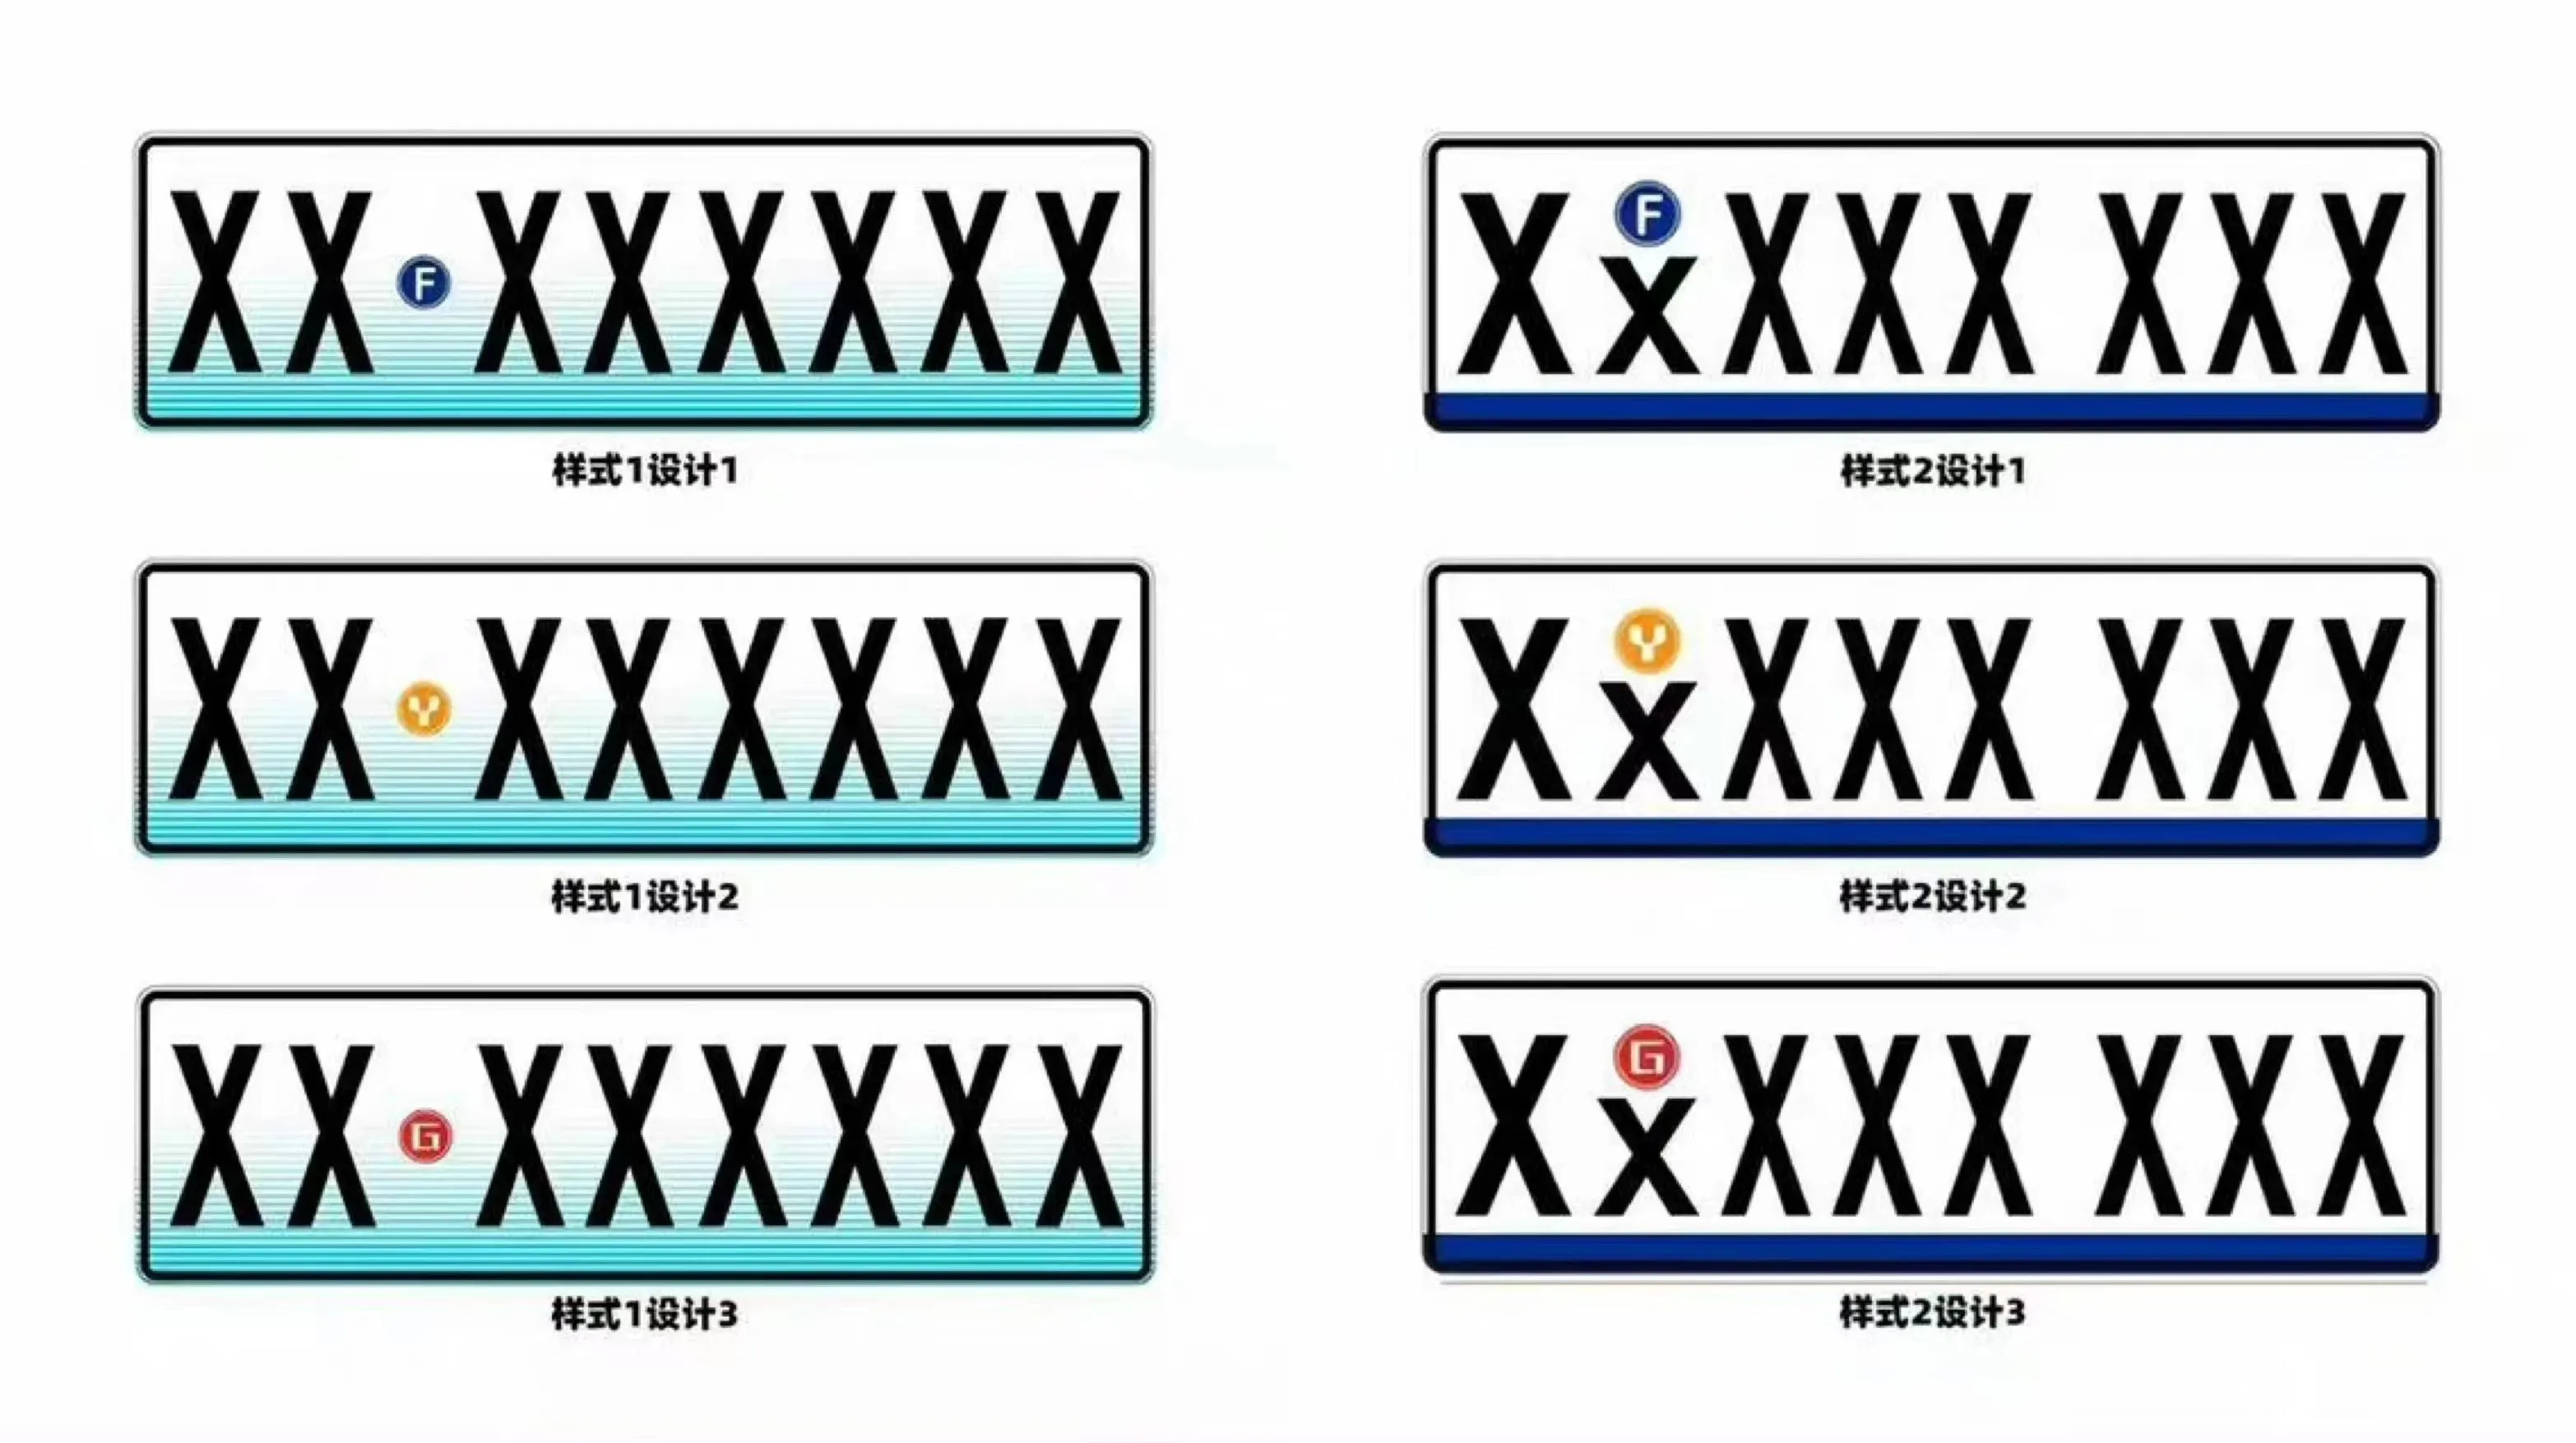
但总体来说,新能源车型的销量还是持续向好的,消费者对于新能源车型的排斥程度已经相当低。根据乘联会表示,未来随着新能源车的保有量高速增长,新能源车的路权特权政策也是必然取消的,因此回归号牌合并也是未来趋势。
在新能源车型发展稳定,并且与燃油车型一样成为主流的情况下,大家期待已久的全新号牌样式或许就会在合适的时机登场,这也是值得期待的事情。
虽然今年三月的环比增速,是本世纪以来最弱的 3 月环比增速。但在编辑眼里,仍然对今年的国内车市有信心。近段时间市场的低迷,很重要的一个原因是 「降价潮」 带来的反作用,再加上国六 a 车型即将停售,导致消费者持观望态度。
根据乘联会的说法:「随着消费者逐步认清 3 月是常规促销政策小范围加码的情况后,市场持币现象已经逐步降温。一旦国六车型的环保停售延期确定后,燃油车市场的消费观望情绪自然褪去。」







