

作者 | 朱世耘
编辑 | 邱锴俊
插电式混合动力和纯电动为主的新能源汽车进入渗透率爆发期后,下一个会不会是燃料电池乘用车?
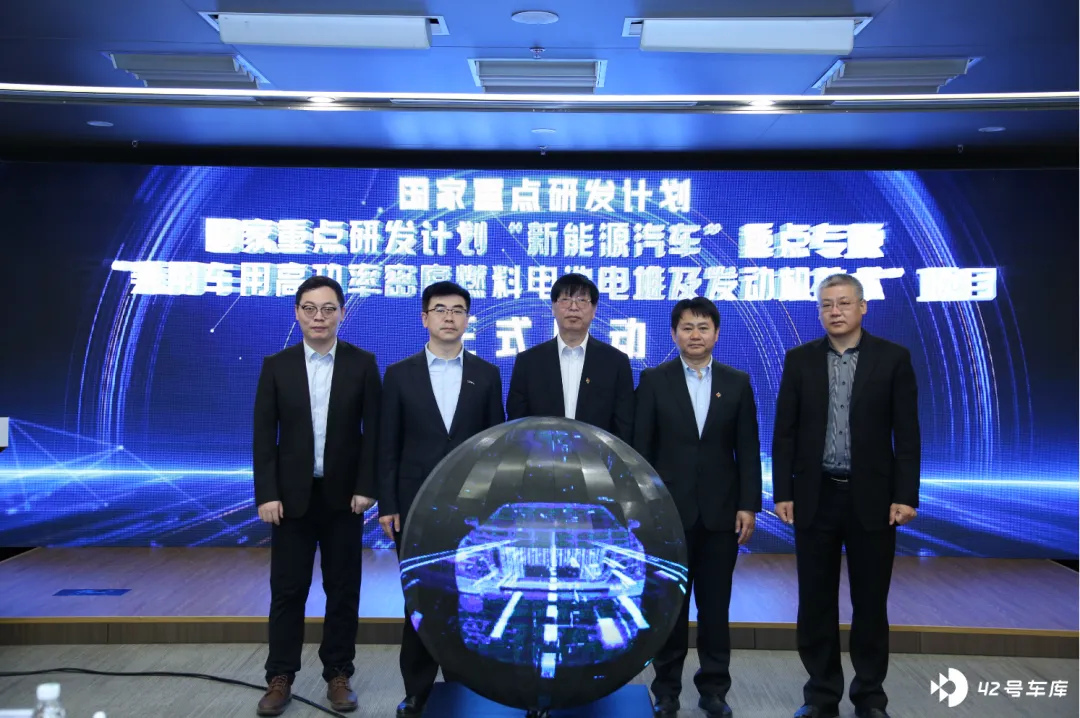
5 月 10 日,新能源汽车国家重点专项「乘用车用高功率密度燃料电池电堆及发动机技术」项目启动。作为项目落地成果,由国家电投集团氢能科技发展有限公司(下称国氢科技)主导的 「氢腾-S」系列乘用车燃料电池产品将于 2025 年率先在一汽红旗红旗 H5 上实现量产,并将推广至更多车型,实现 1 万辆产销,同时匹配 1 万辆的基础材料产能,实现产值超过 60 亿元。
「 2025 年会是一个拐点 。」国氢科技总经理助理、技术总监陈平向《电动汽车观察家》表示,「 在技术降本的大前提下,随着燃料电池系统和氢能储运系统批量化带来的价格下降,和燃油车使用成本的增加,两者效应叠加,氢燃料电池车辆有望能与燃油车的全生命周期成本相当。 」
燃料电池乘用车是否会就此迎来市场化的拐点?结论还难下,但无疑,燃料电池乘用车来到了攻坚时刻。
升功率达到 6.2kW
「 现阶段的氢燃料电池系统可以装在乘用车上,但因为难以满足用户需求,所以推广比较困难 。」陈平表示。
目前,全球已经量产销售的氢燃料电池乘用车主要为丰田 Mirai 和现代 Nexo,两款车型在日本和韩国的补贴前售价分别为 75 万元左右和 41 万元,全球累计销量分别超过了 2 万辆和 3 万辆。
「氢腾-S」的「野心」则要大得多。
在 2025 年首搭红旗 H5 之后,氢腾-S 计划在 2027 年之前实现累计 1 万辆的产销。相比之下,Mirai 和 Nexo 达到目前的成绩,分别用了 9 年和 5 年的时间。
陈平表示,氢腾-S 的信心在于产品的性能和成本优势。
在氢燃料电池性能核心指标升功率方面,氢腾-S 电堆功率密度 6.2kW/L,系统体积功率密度大于等于 900 瓦每升(700 瓦/公斤)。
相比之下,第二代丰田 Mirai 体积功率密度为 4.4kW/L,现代 Nexo 为 3.1 kW/L。
更高的体积功率密度意味着更少的空间需求。所以,「氢腾-S」能以在更小的车型上实现更长的续航里程和更低的氢耗。
未来,红旗 H5 氢燃料电池车一次加氢将实现 800 公里的续航里程,百公里氢耗 0.6 公斤。目前,红旗 H5 的车身尺寸为 4945/1845/1470mm, 轴距 长度为 2875mm;
第二代丰田 Mirai 长宽高分别为 4975/1885/1470mm,轴距为 2920mm,续航里程为 850 公里,百公里氢耗 0.658 公斤;
紧凑型 SUV 的 Nexo 虽然轴距更短,为 2790mm,但车身要更宽和更高,为 4670/1860/1630mm,海外版续航里程为 800 公里,百公里氢耗 0.78 公斤。
在《关于启动燃料 电池 汽车示范应用工作的通知》中规定,氢能终端售价不超过 35 元/公斤,由此三家的百公里能耗费用分别为 21 元、23 元和 27.3 元。
相比之下,百公里电耗 11.9kWh 的特斯拉 Model Y 按照商用度电 1.8 元的价格计算,则百公里充电费用为 21.4 元, 可见在能耗使用成本方面,氢腾-S 至少能与当下的纯电车型打个平手。
其它性能方面,氢腾-S 通过采用高活性催化剂,氢腾-S 电堆动态加载将≥40kW ,系统最高效率达到 60%;电堆能够在 -40℃低温启动,-30℃可无辅助启动;寿命方面,电堆运行 500 小时效率衰减≤5%,系统 7000 小时运行,效率衰减≤8%。
成本上,依托核心材料的全自主化、产品平台化、系列化和规模化, 氢腾-S 将实现电堆成本不高于 500 元/kW,发动机系统成本不高于 1000 元/kW。
这一成本表现与丰田燃料电池乘用车的标准基本一致。
关键材料国产与市场化之间的鸿沟
氢腾-S 的降本动力主要来自于关键材料的国产化。
燃料电池电堆主要由膜电极、双极板、端板、绝缘板、集流板和密封件等组成。作为主要零部件的催化剂占电堆成本比例约为 36%,双极板占比约为 23%,气体扩散层和质子交换膜占比分别约为 16%和 12%。
国氢科技在催化剂、质子交换膜、碳纸及扩散层、膜电极、金属双极板、电堆组装等 8 项关键技术研发方面积累了丰富的经验,是目前国内唯一能够实现燃料电池产品关键材料和部件全产业链自主化的企业。
陈平表示 ,目前国内多个氢燃料电池企业都在部分部件级,甚至系统级实现了自主,但像国氢科技一样材料级的自主,是独一无二的。材料性能方面,国氢科技与国内外同行相比也是持平,甚至部分性能是超过的。
得益于材料级的自主能力,才使国氢科技有能力在红旗 H5 上进行电堆和系统级的正向开发,使紧凑型的 H5 能够搭载。
「 不懂(材料级 Know how)时,就是被别人掌控的。懂了,就能根据整车和系统需求来做一个很好的底层匹配和调整。这是我们未来性能和成本控制上的优势。 」
但从「重点专项」到市场化,仍面临着「先有鸡还是先有蛋」的现实困境。
一方面是产能的规模化。
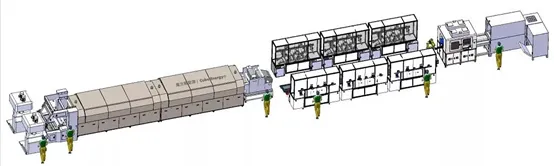
一位燃料电池业内人士向《电动汽车观察家》表示, 完成底层材料自主化技术攻关只是产业化的开始。一需要面临生产工艺成熟和建设产能时候巨大的成本不确定性;二是要考虑规模化带来上游原材料成本上涨的可能性。
例如金属双极板成形是成熟技术,但因此供应商对订单规模要求极大。10 万片对许多成型企业不值一提。
相比之下,我国《节能与新能源汽车技术路线图》(下称路线图)中,2025 年的燃料电池车发展目标才 10 万辆。
再以质子交换膜为例,尽管铂的载量正在不断下降,但目前其仍处于工艺积累初期,且国产化产线少,不成熟的良品率、一致性和规模化仍将推高其真实的制造成本。而且随着规模化,铂亦有可能像锂一样经历上游原材料的价格疯涨。
另一方面是基础设施的建设困境。
与充电网络建设不同。由于氢属于危险品,其存储和运输都意味着更高的成本。
例如一个加氢站的建设成本在 200 万美元左右。相比之下,蔚来第二代换电站的成本在 150-200 万元人民币左右。
根据中国氢能联盟统计,截至 2022 年底,全球主要国家在营加氢站数量达到 727 座,我国累计建成加氢站 358 座,其中在营 245 座,加氢站数量全球第一。
运输上,一辆 30 吨的卡车只能只能运输 400 公斤氢气。
中国工程院院士欧阳明高在四月的百人会上表示:氢燃料电池在功率密度、冷启动温度、寿命、最高效率等指标均有大幅改善。但需要在今后时间左右将系统成本下降 80%以上。另外,储存氢气的成本依然还是很高,下降没有那么明显。
「 如果没有足够的规模化和完善的储运系统,那么燃料电池汽车产品的成本就是中无法真正的降下来。而如果成本无法降下来,就不会有规模化的市场应用。从技术到市场化运作,将是一场漫长的跋涉 。」上述业内人士表示。
未来五年,国氢科技将投入 10 亿元专项资金,并与一汽等整车企业强强联合,推进燃料电池乘用车的落地和应用。「 这将是技术和资金实力的长跑。 」陈平表示。







