作者 | 朱世耘
编辑 | 邱锴俊
44 小时, 马斯克在中国进行了一轮旋风式的访问。
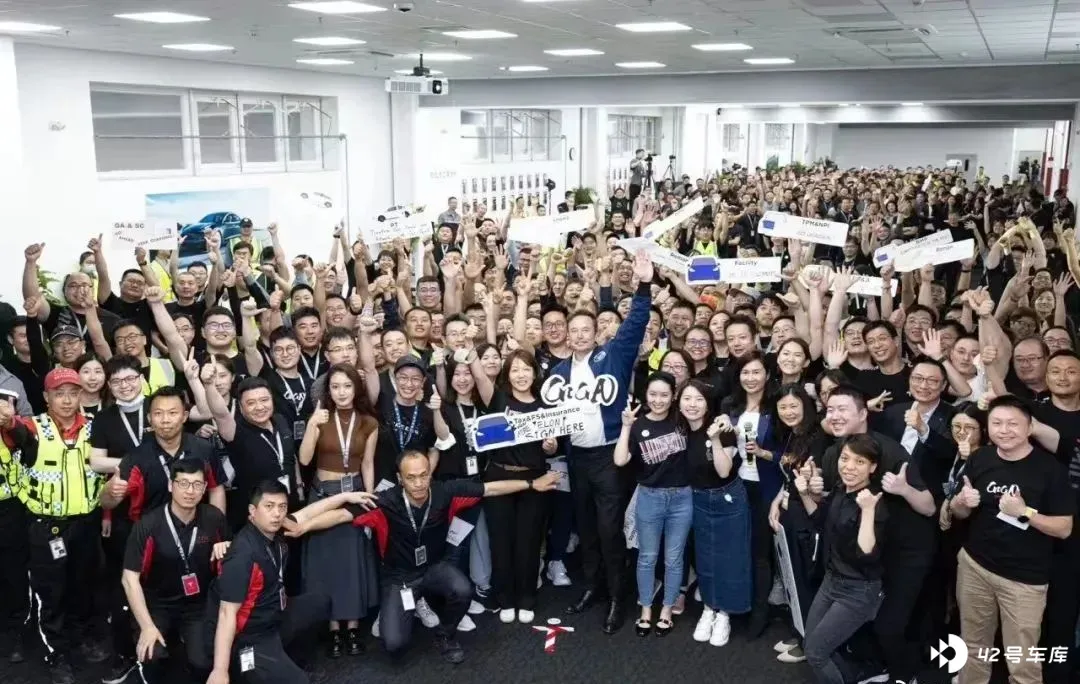
5 月 30 日,马斯克时隔三年的首次到访,受到了中国外交部部长、工业和信息化部部长、商务部部长以及上海市委书记的会见,又与宁德时代董事长见面交流,深夜在上海工厂演讲表彰中国团队。
此外,路透社称,马斯克还于 5 月 31 日下午与国务院副总理丁薛祥进行了会面。
上一次马斯克与中国副总理的会面,还是 2017 年与时任国务院副总理汪洋的会面,最终促成了特斯拉在华建厂。
后来的故事众所周知——
2019 年,特斯拉上海工厂当年动工、当年投产;
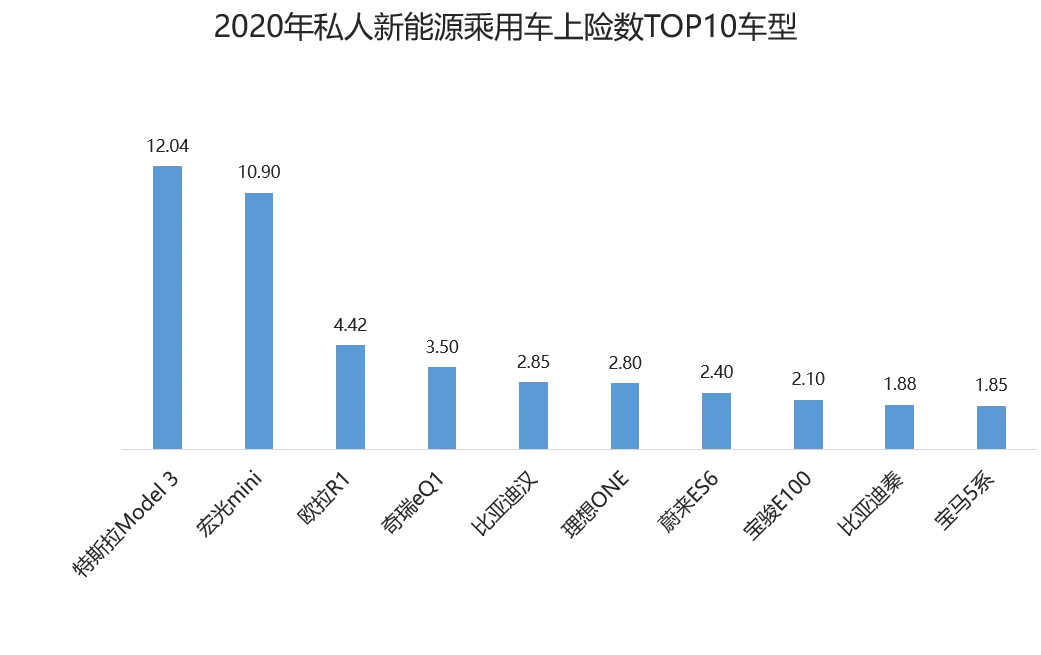
第二年, 特斯拉在中国市场的销量就达到了 14.8 万辆,排名第三,Model 3 刮起旋风,成为私人消费新能源汽车销冠;
2021、2022 两年特斯拉销量继续排名中国前三,并且通过一轮轮降价,拉低新能源汽车整体价格;
中国新能源汽车市场从依赖补贴的政策市,转向「卷到飞起」的市场竞争;
依靠补贴生存的新能源车企倒下,对新能源转型重视不足或动作慢的车企走上了生死节点;
特斯拉产业链上新王频出;
中国新能源汽车市场渗透率从 2019 年 5%上升到 2022 年近 28%……
如此种种,可以命名为特斯拉第一轮冲击波。
那么,此次马斯克旋风访华之后,特斯拉 第二轮 冲击波又要来了吗?
我们的预测是:是的。而且这第二波,更加凶猛,更加有颠覆性。
「廉价车」冲击
最先到来的冲击波,或将是特斯拉上海工厂二期扩建带来的 Model 2/Q 车型。
6 月 1 日一早,上海市委书记陈吉宁会见了马斯克。而在 5 月 17 日,路透社援引特斯拉上海工厂所在区网站上发布的报道称,该公司已申请监管部门批准扩建其上海工厂并开始生产少量软包式电芯。该通知称,上述扩建计划将使特斯拉上海超级工厂的动力总成年产能从目前的 125 万台提高到 175 万台。另有外媒 1 月的报道,特斯拉上海工厂二期扩产,计划将年产能提升至 200 万辆。
随着官方会面,上述消息或将落地为现实。
2023 年 Q1,特斯拉财报显示上海工厂年产能为大于 75 万辆。按照一期的先例,扩产计划一旦敲定,从破土动工到下线生产,只需一年时间。 那么到 2024 年年底,上海工厂多出来 100-125 万辆产能将生产什么?
Model 3 和 Model Y 当然新产能的一部分,但恐怕不是大部分。
去年,特斯拉在国内以 Model 3/Y 为绝对主力交付了 44 万辆。假设马斯克年均增长 50%的激进计划,则至 2024 年国内只需要 100 万辆的产能。
海外,美国得州和德国柏林工厂则将缓解上海工厂 Model3/Y 的出口任务压力。至 Q1 两家工厂产能已经达到 25 万辆和 35 万辆。3 月、4 月,特斯拉中国出口量为 1.2 和 1.4 万辆,远低于 1 月和 2 月的 4 万辆/月。
「其余」新增 75-100 万辆的产能,或将主要属于要年销 500 万辆的 Model 2/Q 系列车型,而上海工厂也将进一步发挥特斯拉全球出口基地的作用。
马斯克多次表示过「廉价车」售价或在 2.5 万美元,而在中国生产出口意味着 13%的出口退税,从而进一步降低 Model 2/Q 的出口价格。「 中 国出口退税完美对冲欧盟关税,(上海生产项目)一旦落地,马斯克将获得全世界最便宜的 Model 2。 」一位特斯拉投资人向《电动汽车观察家》表示。
对于国内来说,16 万的 Model 2/Q 则势必将进一步加剧比亚迪、埃安、哪吒、吉利银河等主销车型在 25 万元以下的市场竞争。而且中国 15-25 万元级新能源市场的容量将决定 Model 2/Q 到来时,是扩容市场还是挤走对手。
按照 500 万辆/年的规划,Model 2/Q 在占据全球 30%乘用车销量的中国市场,至少要贡献 150 万辆/年的销量,已接近 2022 年比亚迪 186 万辆的全年销量。
经过上一轮冲击波,站稳脚跟不久的中端量产新能源头部车企或将迎来对产品、制造、体系能力,又一次全面的优胜劣汰。
「自动驾驶」冲击
中短期的冲击则来自特斯拉 FSD(完全自动驾驶)进中国。
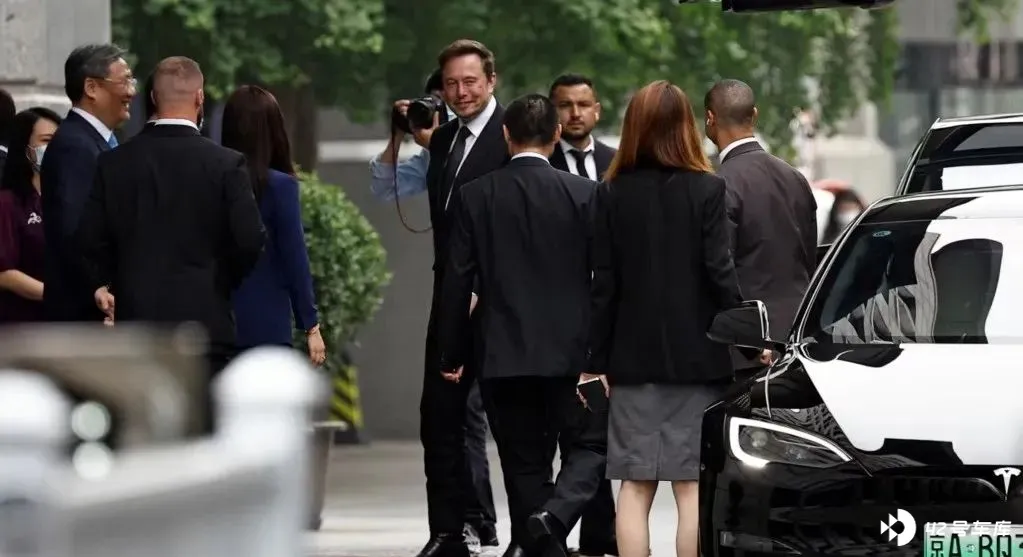
5 月 31 日,马斯克到访商务部,其座驾一辆特斯拉 ModelX 直接停在了商务部门口。此前,特斯拉汽车在国内常被限制进入军事禁区、党政机关,甚至部分国家企业事业单位。同样在 5 月,上海市经信委表态,下阶段上海将进一步深化与特斯拉的合作,推动自动驾驶、机器人等功能板块在沪布局。
特斯拉 FSD 进中国这只「靴子」,或许终于要落下来了。
对于所有在中国做大规模量产高阶自动/智能辅助驾驶(以下简称高阶自动驾驶)的玩家来说,这首先是一个好消息,因为市场将大幅扩容。
高工智能的数据显示,2022 年中国市场乘用车 NOA(领航辅助驾驶)前装标配搭载交付达到 21.22 万辆,前装搭载率为 1.06%。但前装标配 HW3.0 的特斯拉 2020-2022 三年间在华交付近 90 万辆。
这意味着,如果特斯拉 FSD 在 2022 年进中国,高阶自动驾驶将从一个二十万辆级市场一跃成为百万辆级市场。更勿论未来 FSD 真正落地中国时,特斯拉在中国的保有量。
像 2019 年国产之后,特斯拉进行量产纯电汽车的市场教育,推动技术从尝鲜者走向成熟用户一样。在大规模保有量的基础上,特斯拉也将在中国推动高阶自动驾驶从「高端配置」走向「核心卖点」,使拥有这一卖点的玩家普遍受惠。
但另一方面,FSD 进中国意味着留给中国量产自动驾驶玩家的打磨技术、积累数据的时间窗口大幅缩短了。
在技术上,对 BEV、占用网络、软件 2.0、大模型、超算中心等前沿技术手段的工程化应用上,仅以 AI DAY 公布的信息作为时间锚点,特斯拉领先国内小鹏汽车、华为等头部玩家两到三年。
但在落地中国市场的过程中,特斯拉需要基于中国数据对模型进行再训练和调优,使其从「 美国司机 」转变成为「 中 国司机 」。
这一过程将伴随着数据采集、标注、训练,对中国用户习惯的研究和理解,相关人员团队、基础设施搭建,以及合规等一系列工作, 为已经掌握技术的中国玩家留出「卷」的时间。
因为随着技术路线的明确统一后,高阶自动驾驶技术进入工程化竞赛的阶段。
例如 6 月,小鹏将正式推出使用 XNGP 框架重写的高速 NGP2.0,这意味着小鹏继特斯拉之后,统一了智驾系统技术栈,而且用时比特斯拉快了 11 个月。小鹏汽车自动驾驶产品高级总监刘毅林向《电动汽车观察家》表示:更快因为国内更卷,「当然,小鹏工程化能力还是挺强的。」
对于未能足够投注高阶自动驾驶技术的企业来说,FSD 进中国或将是被「锁死」未来的开始。
目前特斯拉 HW3.0 的整体硬件成本只有 1000 美元。国内能够实现城市领航的车型普遍硬件成本在 4000 美元左右,通过硬件和高精地图来补齐与特斯拉的软件和算法差距。
对于掌握全栈技术的企业来说,未来仍有机会通过对数据积累,算法和软硬件耦合能力的提升,来提升自动驾驶系统能力上限,降低硬件成本。
但对于不掌握技术的企业来说,高成本硬件缺乏价格竞争力,无高阶自动驾驶功能又丧失重要卖点,导致其或无法通过销量来积累数据,或只能全盘采用供应商方案,丧失新赛道上的品牌价值。
全球化的冲击波
对特斯拉供应链来说,进了特斯拉体系就万事大吉的时代结束了,跟着特斯拉打这场全球之战将成为未来生存的关键。
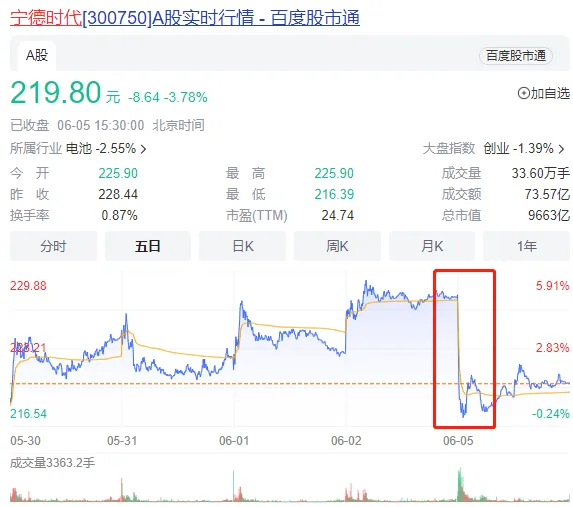
在政府官员之外,此次马斯克公开行程上唯一会见的企业家是宁德时代董事长曾毓群。有意思的是,6 月 4 日有消息称宁德时代被「踢出」特斯拉北美供应商行列。导致 5 日开盘,宁德时代股价重挫 5%。宁德时代随后官方回应消息不属实,公司与客户战略合作关系没有发生变化,会持续深化和提升。
一个假消息显示出当下紧张的国际环境对特斯拉和核心供应链的影响之深。
事实上,特斯拉年销 2000 万辆的大目标、上海生产欧洲卖的产业布局都是以全球化作为其核心优势。尽管当下地缘政治日益紧张,但显然要做特斯拉的供应商,就需要与其一道承担风险。
4 月,特斯拉宣布了上海 megapack 超级工厂计划,初期规划年产商用储能电池可达 1 万台,储能规模近 40GWh,产品覆盖全球市场,将从宁德时代采购磷酸铁锂电池电芯。
今年 3 月特斯拉向美国政府通报了其与宁德时代合作建立电池工厂的计划,新工厂暂定在得克萨斯州建设。5 月,搭载比亚迪刀片电池的特斯拉 Model Y 后驱版在德国柏林工厂正式下线,据悉新的电池容量为 55kWh,续航里程为 440km。
对中国供应商来说,随特斯拉出海意味着「大树底下好乘凉」,但却也意味着需要真金白银地跟随捆绑上这架全球化战车之上,像马斯克一向喜欢的那样:机遇与风险高度并存。
当然,更为紧张的应该是中国车企。真正廉价的车+高阶智驾的组合,将使中国智能电动汽车市场,在规模和智驾两个方面的门槛急剧拉高,非常多的企业将无门而入,只能被淘汰。
如很多人早前所言,鲶鱼会有变鲨鱼的一天。不过,特斯拉一直是在打明牌的。跟不上的车企,又能怪谁呢?
这第二波,或早或晚,终将到来。