

作者 | 邱锴俊
编辑 | 邱锴俊
天下动力电池如有十分,六分中国产,四分在其他。
五年、十年之后呢?
乐观者仍然看好中国,谨慎者提醒中国电池企业要在技术上持续投入,保持领先。
「孚能科技要按照这样一个战略来进行布局:技术超前,要开发一代、储备一代,产业化一代,始终 保持技术在行业领先地位,始终站在新能源汽车未来需求无人区 里,为新能源汽车未来发展提供最好的动力电池解决方案。」
近日,动力电池企业孚能科技董事长王瑀,在做客央视《对话》节目时,这样回应未来全球动力电池竞争的格局走势。
中国动力电池行业借助先发优势,抢占了大部分市场份额。但欧美市场起势,同时提出了电池本地化要求。中国动力电池企业如何应对?我们来看看孚能科技的答卷。
先去「无人区」
王瑀提出要先去「无人区」,以确保技术领先,并不意外。因为他有类似的个人经历。早在 20 多年前,王瑀就确定了具有更高能量密度、更小体积、更轻重量的软包电池技术路线,这种终局思维至今仍在被行业认可。
在葡萄牙里斯本大学获取博士学位,又在加拿大不列颠哥伦比亚大学从事博士后研究之后, 王瑀加入了加拿大 NEC Moli Energy,担任研发科学家。
在电池历史上,Moli Energy 是值得一书的前沿探索者。Moli Energy 在 1985 年推出了首款以金属锂作为负极、并且可充电的电池,能量密度超过 100Wh/kg,是当时最高水平。1989 年,Moli Energy 推出第二代锂电池产品,并被用于日本 NEC 的电脑和日本电信 NTT 的大哥大中。
王瑀在加拿大担任 NEC Moli Energy 研发科学家期间,就明确了 锂金属作为负极,是固态电池最终必须选择的路线,否则能量密度不会有本质提升。 现在固态电池成为全行业热点,也在研究以锂金属作为负极的固态电池。王瑀先去的「无人区」,现在不仅有人,而且有些拥挤。
2000 年 8 月起,王瑀转而担任 PolyStor Corporation 研发部总监、电芯总设计师。但是,2002 年,PolyStor 决定放弃动力锂离子电池项目,理由是「看不到商业应用前景」。
王瑀并不赞同,基于全球绿色可持续发展的人类共识,他和担任过美国阿贡国家实验室科学家 Keith D。 Kepler 一起创立了孚能科技,专注于车用锂离子动力电池和储能电池的技术开发及产业化。孚能科技很快专注于软包三元技术路线,这在中国来说,是小众技术路线,很多车企都不接受。但孚能科技始终坚持,也逐渐说服了戴姆勒等主流车企。
而且,未来解决电池的安全性,特别是保证搭载到车辆上以后的安全性,并且进一步提升能量密度,最关键的路径是固态化,而行业一致认为,软包则是固态电池最佳的封装形式。例如宁德时代通往固态电池的产品凝聚态电池,其中一种封装方式就是软包。
王瑀所在的软包「无人区」或者说「少人区」,又聚集了越来越多的人。而孚能科技此前的研究和经验,也带来了优势。
如何持续领先
中国要保持技术领先,也要先去「无人区」。
全球动力电池过去十年的历史,是产业化的历史,也是中国由追赶到超越日韩的历史。
根据 SNE 数据,2015 年,全球动力电池市场中,中国企业市场份额仅为 16%;到 2022 年中国企业市场份额已经达到 60%左右。
但是,随着电动化趋势的明朗,欧美诸国都意识到了动力电池产业蕴含的巨大价值和战略意义,并且发布政策推动动力电池的本地化生产。
「2026 年就是一个分水岭,因为 2026 年开始北美欧美本地化就进入到日程。」王瑀说。
直接的应对之策,是全球化,到海外建厂。孚能科技很早就开始布局德国、土耳其。「我们在土耳其进展非常顺利,现在进入到量产阶段。」
根本的应对之策,是技术创新、技术引领。「(中国)下一步想要继续、可持续引领全球动力电池格局,技术创新还是第一位的。」中国科学院院士、清华大学教授欧阳明高说。
王瑀进一步分析,研判未来动力电池格局,要考虑迭代性的动力电池技术出现的可能。
「为了确保行业领先,就要确保我们所有动力电池厂要在技术研发方面始终引领,始终站在世界的技术前沿,保证任何迭代技术都由我们来创造。只有这样的情况下,再加上国际化,才可以真正保证我们国家动力电池始终保持现在这样一个地位。」王瑀说。
在动力电池研发方向上,王瑀指出,当前动力电池体积还特别大,重量还不够轻,低温性能不好,充电也比较慢,续航里程不足,安全性能也不可靠等,需要下一代动力电池技术来解决。
解决性能问题后,就是成本问题。「如果电池能量密度达到 300Wh/kg、成本达到 100 美元/KWh,电动汽车在成本上才能与燃油车竞争,但目前还没有达到。」
此外,电动化要实现「双碳」目标,动力电池厂不能生产额外的碳排放给社会、环境增加负担。所以,动力电池生产过程必须要「碳中和」。
持久的领先还稍远,近在眼前的,是动力电池即将跨入 TWh 时代。
行业预测认为,2030 年动力电池需求量将达到 4.8TWh,若全部搭载于乘用车,相当于 9000 万辆的规模,超过了 2022 年全球汽车的总产量,意味着全面电动化时代的到来。
本质上,TWh 时代意味着市场极大扩容,而动力电池企业必须同步升级,发展到相应的体量。
应对 TWh 时代的竞争,王瑀认为,企业不仅要有领先的技术和产品,还要有 TWh 的产能、TWh 的制造和质量,并且达到「碳中和」要求。
TWh 时代的技术和产品
王瑀认为,之前的动力电池还很不成熟。
他认为,之前的动力电池存在充电时间长,续航不足、成本过高、安全性有隐患等问题。但是,当新能源汽车进入 1000 万辆水准情况下,动力电池将进入成熟期。
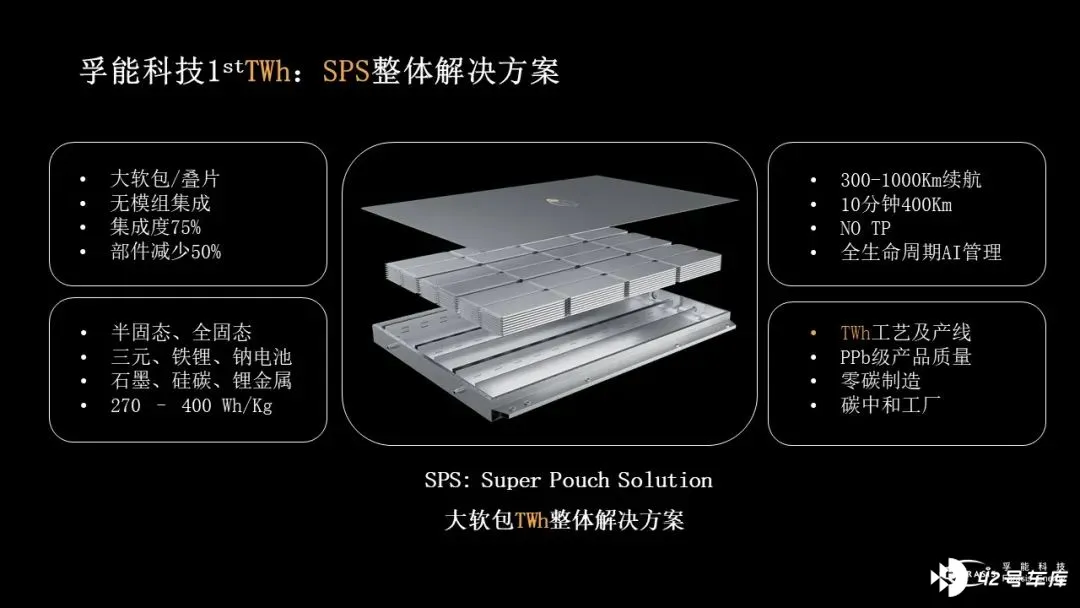
「孚能科技过去一直为这个做好准备。去年 9 月 9 号也正式发布了 SPS 超级软包解决方案。旨在解决新能源汽车第二阶段、真正飞速发展当中需要解决的动力电池的问题。」 王瑀介绍,孚能科技给客户可以提供 10 分钟充满 400 公里的电池;可以提供续航 500 公里或 1000 公里的电池;可以提供钠电池、磷酸铁锂电池和三元电池。
动力电池确实有诸多需求,也未必由一种电池解决全部,可以采用不同技术提供不同解决方案。
过去一两年,受碳酸锂等原材料价格剧烈波动影响。业界一方面希望持续降本,另一方面希望解决供应问题。钠离子电池因此成了一个钳制锂离子电池的方案。
王瑀介绍,孚能科技去年第三季度就推出钠电池解决方案,旨在平衡锂盐的供需不平衡的需求关系。
王瑀认为,钠电池是非常有前景的电池,有非常宽泛的能量密度范围,甚至超越磷酸铁锂。「最开始应用是 200 公里续航以下的电动汽车,随着钠电池能量密度增加,(装配车辆续航可以)逐渐上升到三百、四百、五百、六百,但是取代三元,装配到七百到一千公里的车上,这个可能性是没有的。」
理论成本比磷酸铁锂低,如果达到磷酸铁锂的规模,即使碳酸锂价格降到 5 万块钱,钠电池成本还是有竞争优势。
「所以,钠电池和锂电池是一种互补的方案,也是我们旨在解决锂资源不足或者资源受限情况下非常好的解决方案。」他还特别指出,碳酸钠、碳酸氢钠都是受国家调控的。如果钠资源紧缺,国家就可以调控,不至于产生像碳酸锂价格飞涨的情况。
具体应用上,「需要我们跟整车厂一起探讨钠电池如何用在车上。因为它的电压曲线跟磷酸铁锂和三元完全不一样。」王瑀说。
6 月 15 日,工信部公示了《道路机动车辆生产企业及产品公告》(第 372 批),两款首批搭载钠电池的新能源汽车出现在产品公告目录中。
其中一款,就是由孚能科技电池与江铃汽车合作的车型——羿驰牌玉兔。这意味着钠电池产业化又实质性地迈出了关键的一步。
除了钠离子电池,孚能科技在电动飞机动力电池上也很早就有布局。
王瑀介绍,孚能科技在五六年前就涉足了空中电气化的探索。「我们有一款电池可能很快就会公布进入到商业化大规模应用,续航里程大约 400 多公里。」
除了直接用作动力电池,孚能科技还探索了作为一种辅助电源的动力电池。「比如在直升飞机小型飞机上出了一些问题的时候,电池作为一个辅助来帮助降落,来避免飞机恶性事故发生。」王瑀介绍,作为辅助电源,孚能科技的电动飞机电池也取得了非常好的进展。
目前,如果是 10 人以上飞机,动力电池的能量密度和航空煤油比,还是差太远。不过孚能科技的电池进入了航空领域,而且能够实质性大部分应用,已经迈出了很关键的一步。
更激动人心的下一代动力电池,是全行业都关注的固态电池。
孚能科技为 TWh 时代准备的技术储备中,最重要一项就是电池固态化。王瑀介绍,孚能科技第一代半固态产品在 2022 年 9 月已经投产,第二代将在 2025 年投产,第三代预计 2028 年投产,400Wh/kg 以上的全固态电池计划 2032 年投产。
目前, 孚能科技第一代半固态电池能量密度达到了 270-330Wh/kg,第二代要达到 300-350Wh/kg,第三代要达到 330-375Wh/kg。
配合固态技术和高能量密度技术,孚能科技已经开发的 SPS 超级软包解决方案,在安全性、成本、品质、制造过程的零碳化方面,可以全面提升,成为 TWh 时代最核心的解决方案。
钠电池、固态电池、电动飞机电池,以及为 2024 款广汽 AIon V Plus 供货等等,都是孚能科技先去「无人区」,提前研发了相应技术,才能在量产需求来临时供货。机会还是垂青于有准备的人。
TWh 的产能、制造
产能方面,在过去行业产能大扩张的时节,孚能科技没有盲目加码。
但在孚能科技准备好产品之后,「我们以最快的速度,全新的设计来推出 SPS。今年一年当中将近 60GWh 产能同时开工,来满足国内新能源汽车客户对 SPS 的需求。」
当然,产能的海外布局也是必需。孚能科技土耳其合资工厂分两期建设,一期模组和 PACK 工厂已投产,二期电芯厂计划于 2026 年投产并于 2031 年达到近 20GWh/年,必要时可进一步扩产。除此之外,该工厂还将建成研发中心,未来在孚能科技的技术支持下开发和制造新型电池。
总体而言,孚能科技在投资者互动平台表示,预计 2025 年实现产能规划布局超百 GWh。
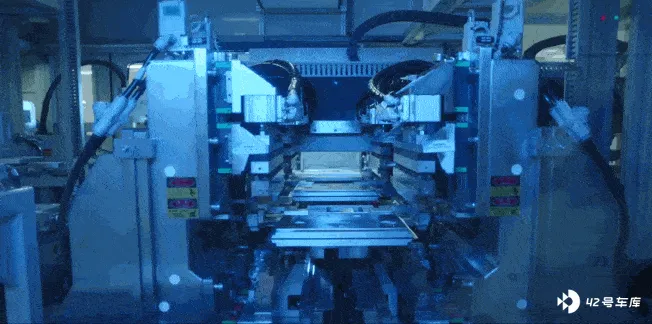
制造方面,孚能科技运用全生命周期 AI 管理,保证安全运行,产品失效率达到 PPb 级别,同时实现零碳制造以及碳中和标准。
产品、产能、制造多管齐下,才能在 TWh 时代有立足之地。
「市场在,但是你不一定在。你能生存下去,就是因为你可以提供解决客户痛点的最佳解决方案。」王瑀认为,孚能科技的产品、产能、制造都做好了准备,「对于孚能科技来说,今年是我们最好的机会。」






