

作者 | 朱世耘
编辑 | 邱锴俊
看来「价格战」无法用行业承诺书来解决。
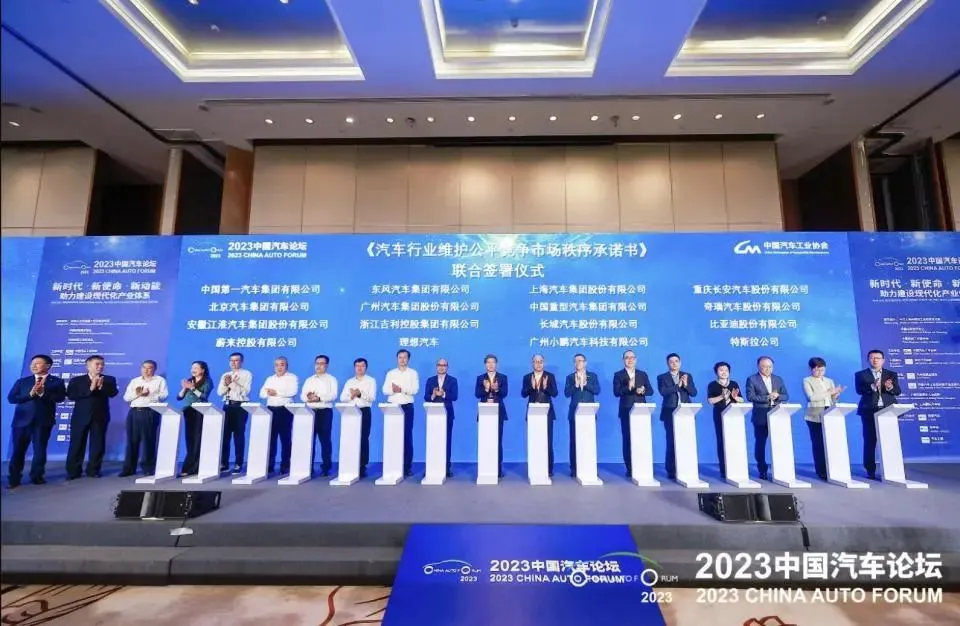
7 月 5-7 日,第 13 届中国汽车论坛在上海嘉定举办。这个由中国汽车工业协会(以下简称中汽协)主办的论坛历来是汽车行业最重要的「集体活动」,此次却因一份《承诺书》备受关注。
7 月 6 日论坛第二天, 一汽、东风、上汽、长安、北汽、广汽、中国重汽、奇瑞、江淮、吉利、长城、比亚迪、蔚来、理想、小鹏、特斯拉,这十六家在华主流车企联合签署《汽车行业维护公平市场秩序承诺书》。其中最重要的表达是:「不以非正常价格扰乱市场公平竞争秩序。」
工信部装备工业一司一级巡视员苗长兴在演讲中肯定了该《承诺书》的意义,并表示: 「不以非正常价格扰乱市场公平竞争,避免肆意降价,网络水军等乱象发生。 」
但随后,7 月 7 日,上汽大众宣布旗下纯电车型 ID.3 车型下调售价 3.7 万元,特斯拉推出 3500 元的「老带新」奖励;7 月 8 日,中汽协发布声明,删除了《承诺书》中「不以非正常价格扰乱市场公平竞争秩序」的表述,以符合《反垄断法》的精神。
无论是十六家车企副总级代表上台签署,还是舆论抨击行业协会「不懂法」都很容易。但《承诺书》想要解决的「价格战」,却是当下每个市场参与者的沉重压力。
到底怎么办? 《电动汽车观察家》试图避开纷扰,在本届论坛的讨论中,找出一些行业正在谈论的破局之道。
「无效」的价格战
事实上,各方希望避免价格战的底层原因并非是惧怕竞争,而是一季度这场史无前例的价格战几乎「无效」。
麦肯锡的数据显示, 剔除 2020 年疫情影响,2023 年 Q1 的销量是过去五年同期最惨淡的。对比同期 5.8%的整体零售消费增长率,汽车行业却是负增长。
「随着大家认识到价格竞争并没有刺激销量,而是让更多消费者持币观望的负面效果之后,(价格竞争)在二季度开始进行放缓。」麦肯锡全球董事合伙人方寅亮:「 回归到理解消费者需要什么,愿意为什么买单,对于企业(实现)长期的盈亏平衡(有着)更重要的启示意义。 」
另一方面,在电动智能化领域,对领先标杆企业的追赶,消耗现金流的「价格战」也绝不是一个好方法。
标普全球汽车中国轻型车销售预测经理林怀滨在论坛上给出了国内新造车势力、国内外传统车企与特斯拉之间的差距。
以总成本(制造、研发、销售/营销成本)与营业收入的占比为基准线。2022 年,蔚来和小鹏为 133%,相当于特斯拉 2015 年的水准,相距八年左右;理想 Q1 和比亚迪 2022 年的盈利水平基本相似,处于特斯拉 2020 年的水平,相差两年左右。
传统企业按照新能源销量占比为基准线。其中, 日系、美系已经进入新能源渗透率小于 5%的「红色警报区域」, 如果 4、5 年内不能快速扭转局面,会进入到非常危险的局势里。「大于 5%的传统企业中,德系活得好一些,但也比较困难。」
自主品牌相比国际品牌渗透率更高,但也并不安全。 以长城汽车为例,其 2025 年的新能源渗透率目标为 80%,但目前只实现了 14%,一季度现金净流出 50 亿元,已接近新势力。
从品牌格局上,自主品牌会继续走强,日系可能从目前的 500 万辆/年下降到 300 万辆/年,德系仍有望保持在 500 万辆,但也取决于 2026 年开始上市的,「真纯电平台」产品的竞争力。
「关键是对传统企业来讲不能马上放弃燃油车领域。但如果继续往里面投钱的话,现金流净流出可能还会更大。」林怀滨:「到目前为止,整个行业进入从未有过的情景:行业里 95%的企业随时都要面临被淘汰的危险。」
长安汽车总裁王俊则直言,在高烈度竞争的当下,「行业内还出现了一些不明确、不正当竞争的现象。非资本因素参与、非市场化逻辑导致竞争格局的构建进一步复杂化。」
《承诺书》的签署或可被看作是车企希望更谨慎得度过当下这一「危险时刻」的一种表态 。因为显然,进入转型期不久的新老势力用「家底」,与已在转型赛道上跑了十七年的先发者打「价格战」,并不是可持续。
已经有人做出了选择。
大众汽车集团管理董事会董事、大众汽车集团(中国)有限公司董事长兼首席执行官贝瑞德表示:「即使目前环境充满挑战,大众汽车集团仍致力于实现业务的持续增长,但我们不追求不惜一切代价的增长。业务的盈利能力是最重要的,我们不会为了实现短期的交付量增长而参与不健康的市场竞争。」
增量市场,价格战之外的选择
但现在不打价格战,是不是会立刻出局?在与会者看来,中国整体经济和车市前景未来向好,「增量市场」为行业各方提供了价格战之外的生存空间。
中国国际经济交流中心副部长、研究员刘向东表示,今年前五个月,中国经济在波折中复苏,「 整体都在恢复进程,只是恢复进度不同」,下半年将更好地向疫情前的经济产出水平逼近。
二季度以来,经济指标边际走弱,引发市场对经济刺激政策的期待。最近,国务院和各财政部门加强了与企业家的交流沟通,让「国企敢干、民企敢闯,外企敢投」的现象重新显现,已出台了一些降成本、促进加剧消费的政策举措。「预期后续还会有针对性的政策出台,解决当前需求不足和预期走弱问题。」
具体到汽车产业, 商务部和中汽协首提未来 4000-4500 万辆的中国汽车市场规模,相比当前 2800 万辆的规模增长 42%-61%。
行业预期也是增长。
林怀滨表示,剔除出口量,加入进口量后,预计中国乘用车销量 2023 年为 2200 万辆,2024 年有望达到 2300 万辆,2030 年接近 2700 万辆;其中新能源市场随着油电价格逆转,原材料价格趋于稳定,将在没有补贴和购置税减免的未来继续稳健增长。预计今年新能源渗透率为 37%左右。
目前,购置税减免政策延续,预计每年能提前释放出 40-50 万辆的新能源销量,之后有一半左右的提前释放量可能要在 2028 年被偿还。 长期来看,新能源渗透率有望达到 75%,PHEV 总量基本会在 2026、2027 年见顶之后下行。
贝瑞德预计到 2030 年,中国汽车市场年销量将增长至 2800 万到 3000 万辆,其中新能源车型占比将达 74%,纯电动车型的占比将超过 55%。
目前的一些迹象也显示出短期内,市场也在向好的方向发展。
林怀滨表示,近几个月燃油车库存下降幅度较大,新能源库存略有增加,整体车市库存呈缓慢下降叙事。此外,经销商店客流恢复较快, 4-6 月份可能超过 2021 年的同期水平。加之居民存款已处于比较高的水平,有望推动下半年市场企稳回升。
底层技术变革,提供新利润来源
但不容忽视的是,即使没有价格战,电动化智能化转型本身给车企和整个企业行业都带来非常高的成本压力。
王俊表示,中国汽车产业迎来了转型升级高质量发展的重要机遇期。一个百年难遇的产生具有全球竞争力的中国汽车品牌的机会正在出现。但同时面临技术链、供应链、产业链韧性不足,新能源汽车可持续高质量发展,和中国汽车产业品牌发展的挑战。
例如 2022 年行业在售的新能源车型达到了 383 款,平均月销量仅为 1135 辆,一百多个乘用车的品牌在新能源领域里面盈利的只有寥寥少数;今年 1-5 月,中国汽车品牌狭义乘用车 20 万元以上的销量占比为 17.5%,合资品牌达到了 42%。
这些挑战直接反应为新能源产业不赚钱的现状。
目前电动车全行业处于盈亏平衡状态,利润率在 0%-4%左右,未来单纯依靠规模化有望推动整个行业的利润率上升至 4-11%左右。
但各类不确定性都会让企业面临更大的盈亏平衡压力,需要进一步寻找额外的利润抓手。一方面来自于技术和工程能力降本,一方面来自于技术输出。 「真正面向客户需求的,解决客户终端痛点的一些智能功能,无人驾驶的一些功能,才能让整个产业链的价值取得这样的(盈亏)平衡。」方寅亮表示。
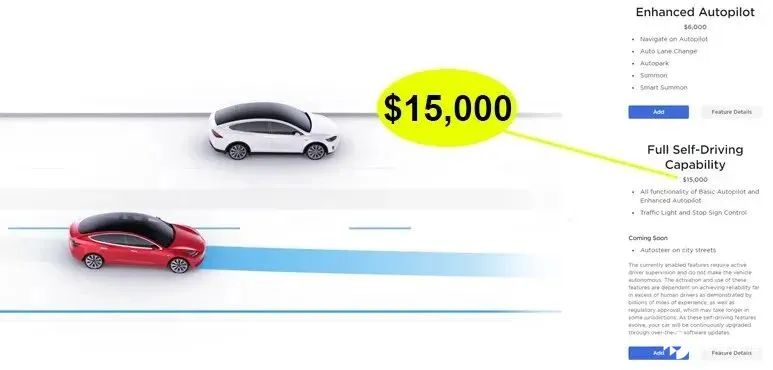
以最有可能成为智能汽车「杀手级」应用的自动驾驶为例。
地平线总裁陈黎明表示,以 2025 年,NOA 领航功能真正要做的是在合理的性价比下丝般顺滑的体验为目标,目前行业内存在三大挑战:
现有的算法,不足以支撑复杂场景的功能和性能;现有硬件有效算力和其带宽,不足以支撑最先进的算法和大模型;现有软件架构,不足以支撑高度自动化的快速迭代,使得整个开发成本高,开发周期长。
为解决上述问题,在算法领域小鹏汽车算法专家刘德浩表示,小鹏汽车已发布了泊车、高速/城市 NGP 等高级别智能辅助驾驶产品, 后续也会发布 XNGP、AI 代驾。 而 ChatGPT 的兴起使其看到了自动驾驶实现的曙光,通过大模型去做端到端自动驾驶,「至少在软件复杂度上会更好。」
陈黎明也表示,地平线端到端自动驾驶大模型论文《UniAD》发现,「通过端到端这个大模型、 Transformer 大模型和 BEV 的组合使用, 能够对道路的要素进行更好的关联和解释,更加安全,更可控,更可解释。」
在大算力芯片领域,除开发面向大模型的新一代纳什架构外,地平线也正在通过不断优化编译器来提升现有芯片的性能。基于编译器优化,每秒处理帧数是 1718 帧,2021 年 7 月发布时的性能则是 1283 帧/秒。
在软件领域,东软睿驰汽车技术(上海)有限公司总经理曹斌认为, 目前正是「广义汽车操作系统」浮现的关键时期。几乎所有车企和零部件供应商都面临软件组织体系、开发方式能否支撑软件复杂度越来越高的未来,毛利润能否覆盖不断增长的软件开发费用的巨大挑战。
而广义操作系统能够实现软件复用、多部门集成开发,为「开放式创新」提供统一应用开发平台的能力,从而解决软件开发效率和方法的问题。降低成本。
东软睿驰自主研发的汽车基础软件平台、广义操作系统——NeuSAR 已在长安、吉利、广汽实现量产项目落地,并不断吸收新的需求,例如构建跨域的基础软件及服务,以及面向整车开发层面的消息总线,致力于在开放式的整车消息总线上实现跨车型的部署。
与其内卷,不如出海
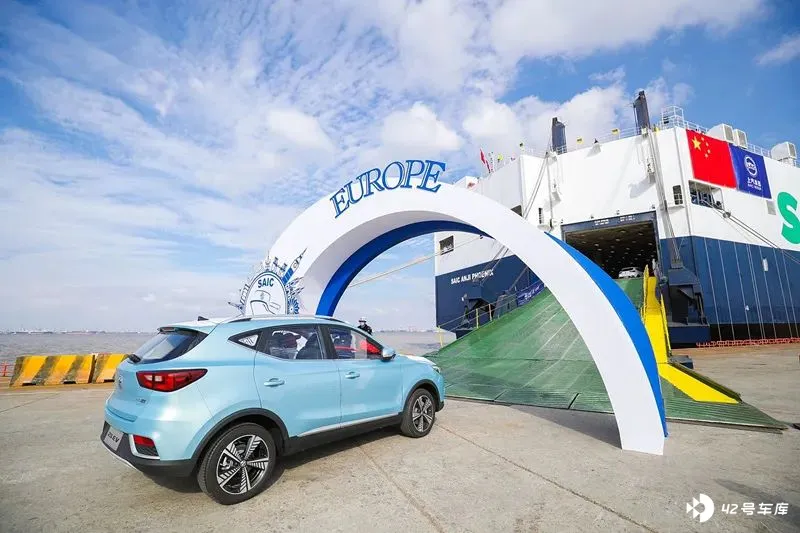
不打价格战,还可以去新市场赚「新钱」。
以丰田为例,其 2022 财年全球销售 1055.8 万辆,其中国内 204 万辆,海外 851 万辆。目前中国车企也正向着丰田这样的跨国车企模型转型。
中国机电产品进出口商会汽车分会秘书长孙晓红表示, 按照出口金额计算,2022 年中国汽车出口位居第四,排在德国、日本、美国之后,今年前五个月则超过美国排在第三位。
其中纯电动乘用车出口增长最为明显,前五个月出口 60 万辆,金额同比增长 163.8%,数量同比增长 117%,单价同比增长 21.2%;前五个月,俄罗斯列为我国整车出口第一大市场,出口 28.7 万辆,同比增长 424.3%。
2023 年中国汽车整车出口增速达到 40%这样的水平,新能源汽车渗透率有望提升至 35%,纯电动乘用车对整车出口增长的贡献率有望突破 50%。
在此背景下,中国车企出海面临规则、秩序和风险问题,例如欧盟的碳足迹要求,重卡在东南亚市场恶性竞争的事件,欧盟计划对红果新能源汽车发起反倾销、反补贴的调查。
在此背景下,国内整车和零部件企业都已开始切实推进海外布局。
长城汽车巴西战略总监代强表示,长城去年在拉美市场销售 2.67 万辆,今年进驻 200 万辆规模的巴西和 100 万辆规模的墨西哥市场,由此覆盖整个拉美主要市场。在产品层面,将快速导入新能源产品,包括 4 款 SUV,3 款皮卡和 2 款纯电动产品;模式层面,酱紫啊巴西推出新零售模式,顾客可以从电商平台直接看车、订车,可以通过线下的渠道去试车,然后在线上完成尾款交付之后,主机厂会安排车辆的发运,甚至上门交付。
广汽能源科技有限公司国际业务总监许文强表示,将着力发展东南亚 EV 市场,设立泰国子公司推进建厂,实现产销一体本土化运营,辐射东南亚其他国家,打破关税的壁垒。
2022 年,全球汽车产业(主机厂、零部件)迎来了利润总额的历史高点,却也同时进入是要规模还是要利润,要现在还是要未来的转折点。在全球第一大汽车市场,也是电动智能化转型最前沿的中国市场,「价格战」的未来发展,将成为这一历史问题重要的作答。






