

作者 | 邱锴俊
编辑 | 邱锴俊
「按照现在的碳酸锂行情,磷酸铁锂动力电池报价都在 5 毛左右(不含税),甚至 5 毛以下。三元比铁锂贵个 1 毛到 1 毛 5。」一位动力电池企业的销售负责人说。
伴随碳酸锂价格的下行和供给大扩张,动力电池企业开启了价格战。 动力电池报价已经接近甚至可能低过了历史最低价。
需求端也要求降价。车企一方面要继续储备粮草以备更残酷价格战;另一方面普遍要求毛利转正,占整车成本近三分之一的动力电池首当其冲。
「如果碳酸锂再降,还会有更低价。」上述负责人说。
价格战之下,头部企业经营尚可。刚刚发布半年报的宁德时代营收 1892.46 亿元,同比增长 67.52%,实现净利润为 207.17 亿元,同比增长 153.64%。
至于小企业,一位熟悉动力电池的投资者说,它们见势不妙改做储能,「短平快也卖得出去,因为负担小反而还行。」
业界人士较为普遍的看法是,去年前年铺开摊子扩张产能的二线电池厂,反而最为困难,核心就是供过于求。
动力电池供过于求的局面从去年下半年显露,今年上半年新能源汽车销量不如预期,供过于求的局面还在持续。
「这个问题越来越大的话,可能有一些企业可能会爆雷。」 真锂研究创始人墨柯对《电动汽车观察家》说。
历史低价
「2009 年十城千辆的时候,电池是 8000 多块钱 1 度电,那么 2020 年是降到了 800 块,降了 90%,那么 2021 年 2022 年随着锂价的飙升又开始往上走。」
7 月 19 日,在第三届新能源电池及关键核心材料前沿技术与智能制造高峰论坛上,墨柯回顾了中国动力电池价格的走势。
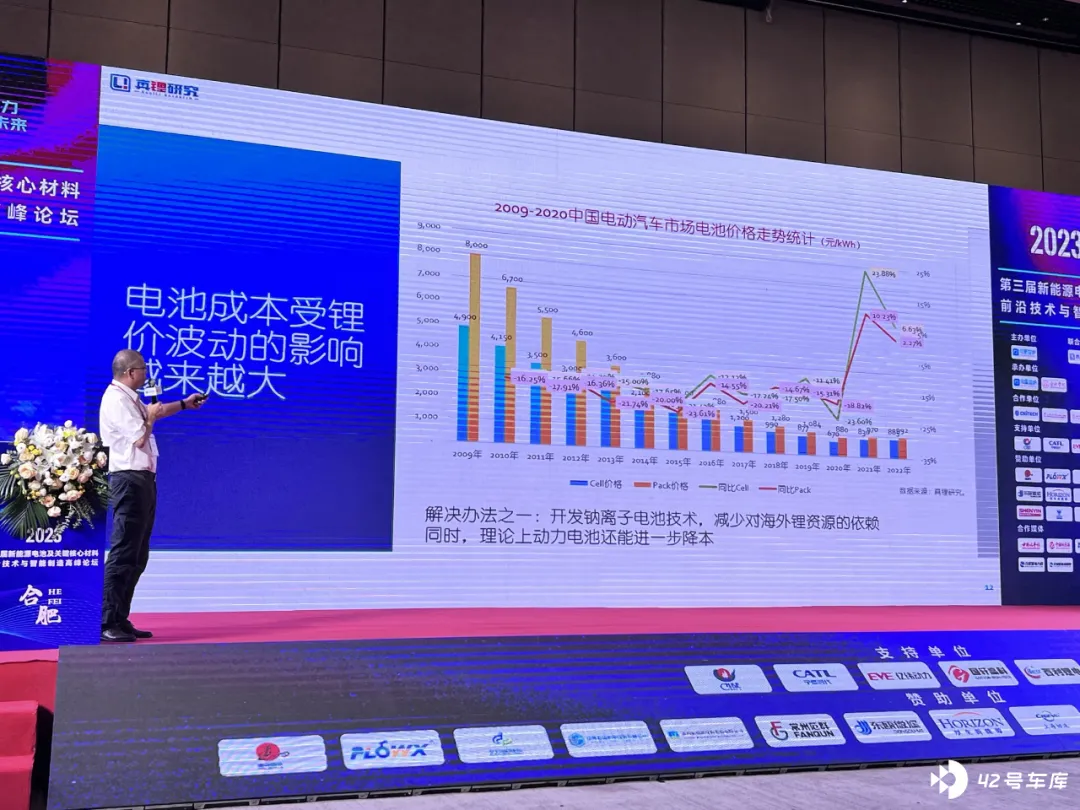
他所说的价格是电池包(Pack)的价格。 如果论电芯价格,2020 年是历史低点,平均是 670 元/kWh。如果再分磷酸铁锂和三元,当时磷酸铁锂动力电池电芯价格也在 500 元/kWh(即 0.5 元/Wh)左右。
「理论上动力电池价格还可以进一步下降。」墨柯展望说。
《电动汽车观察家》从业界人士获知的信息是,2023 年初部分动力电池企业就开打价格战,到年中,价格战更加剧烈。 磷酸铁锂未税动力电池报价已经低到 5 毛甚至 5 毛以下,三元则在 6 毛左右。对比 2020 年,当前的动力电池价格已经是历史最低水平。
另外,电池及材料资讯平台鑫椤资讯统计,7 月 27 日方形三元动力电芯报价 0.65-0.76 元/Wh;方形磷酸锂铁动力电芯:0.56-0.68 元/Wh;方形三元(高镍):950-1100 元/KWh。
鑫椤资讯的分析称,「目前电芯已经全面产能过剩,动力电池领域早早进入价格战,储能市场需求虽然旺盛,但当前也表现出产能过剩的趋势,价格出现明显下降。」
业界人士认为,鑫椤资讯的统计价格偏高一些。真实价格还要更低。无论如何,动力电池价格已经走到历史最低水平。
碳酸锂降价+供过于求
本轮电池价格下行,核心因素一是原材料价格降低,二是供过于求。
「这两年锂电产业链受高价的锂价影响特别的深刻。」墨柯说。 在 2021 年和 2022 年的这轮电池价格涨价周期中,碳酸锂等锂原材料价格上涨推动的效应明显 。
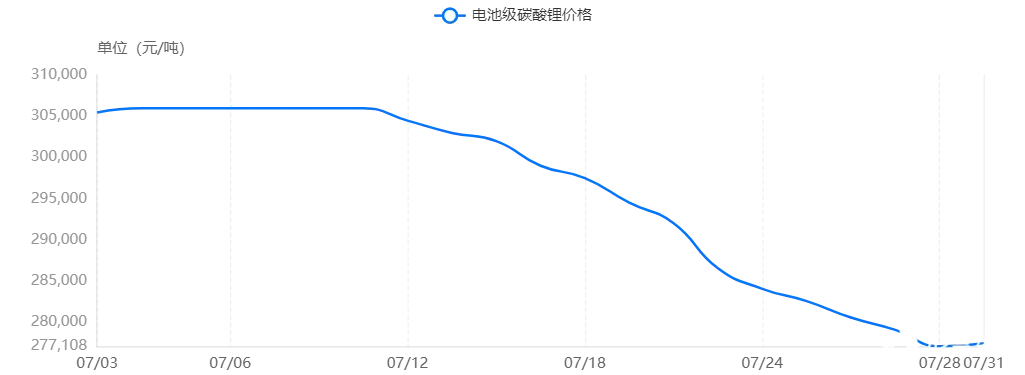
但是,碳酸锂价格没有一去不回头,而是冲高大跌。 自 2022 年 11 月,碳酸锂冲高到接近 60 万元/吨后,直线下跌。到 2023 年 4 月底,价格已经跌破 17 万元/吨。不过,此后碳酸锂价格反弹,7 月上旬达到 30 万元一线,此后继续下跌,至今在 27 万元水平。
碳酸锂在电池成本中占比很大,对于磷酸铁锂电池而言,甚至可能高达 50%。因此,在碳酸锂价格大跌的背景下,电池价格也有很大下跌空间。
另外,此前两年,因为碳酸锂价格高涨, 很多车企与动力电池厂签订了价格挂钩碳酸锂的协议。按季度甚至按月,以碳酸锂价格指数为基数,偏离一定比例,就自动调价。在车企面临剧烈价格竞争的当下,车企无疑要压迫电池厂降价。
除了碳酸锂价格价格下降,动力电池当前供过于求的局面也是导致电池价格下跌的重要原因。
自 2021 年初,宁德时代董事长曾毓群提出「TWh 时代」概念以来,电池企业集体患上 了规模饥渴症,纷纷大扩产,一直延续到 2022 年底,产能集中释放。 根据中科院院士欧阳明高的统计和预测,到 2023 年,动力电池的装车需求会在 1200GWh 左右,但实际产能却可能大幅超出,达到 3000GWh 左右。
一位车企的电池负责人表示,2022 年底很多电池产能达产后,动力电池需求就远小于产能了。另外,从去年底开始, 到今年上半年,新能源汽车市场销量并不如预期好,导致动力电池库存持续增加。
供过于求的现象,从产销量也可以看见端倪。 根据墨柯的研究,在 2022 年有近乎 200GWh 库存的情况下,2023 年上半年库存大概率还在增长。
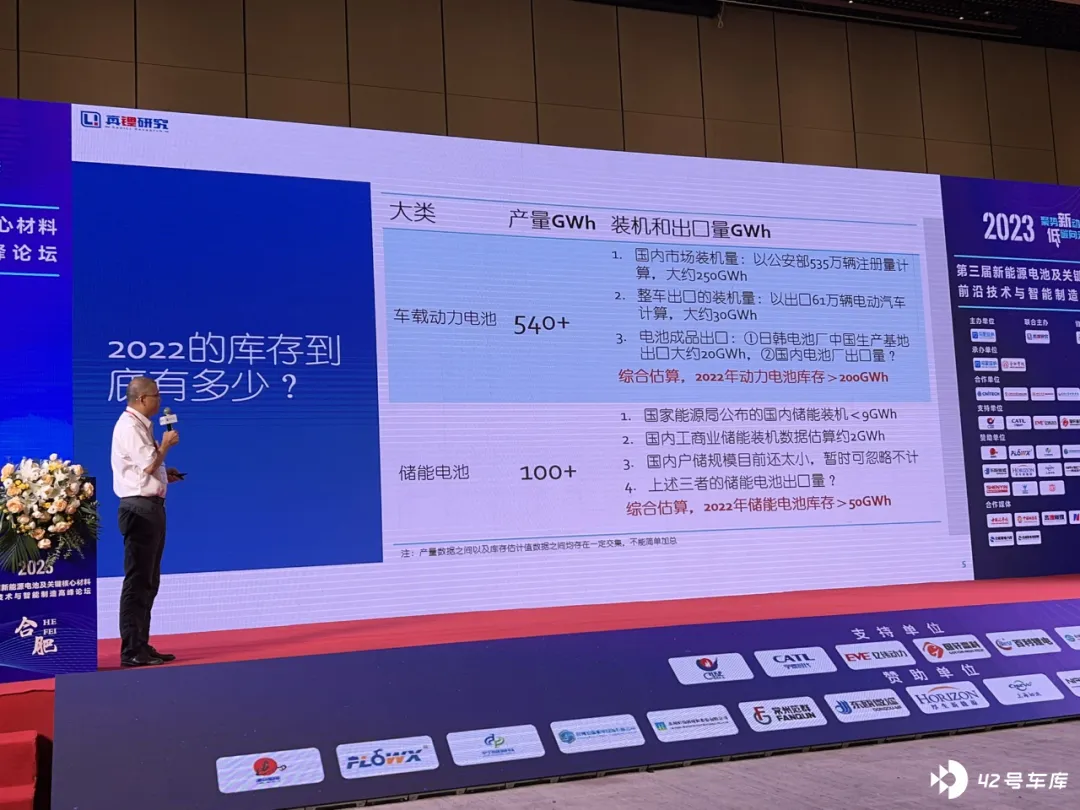
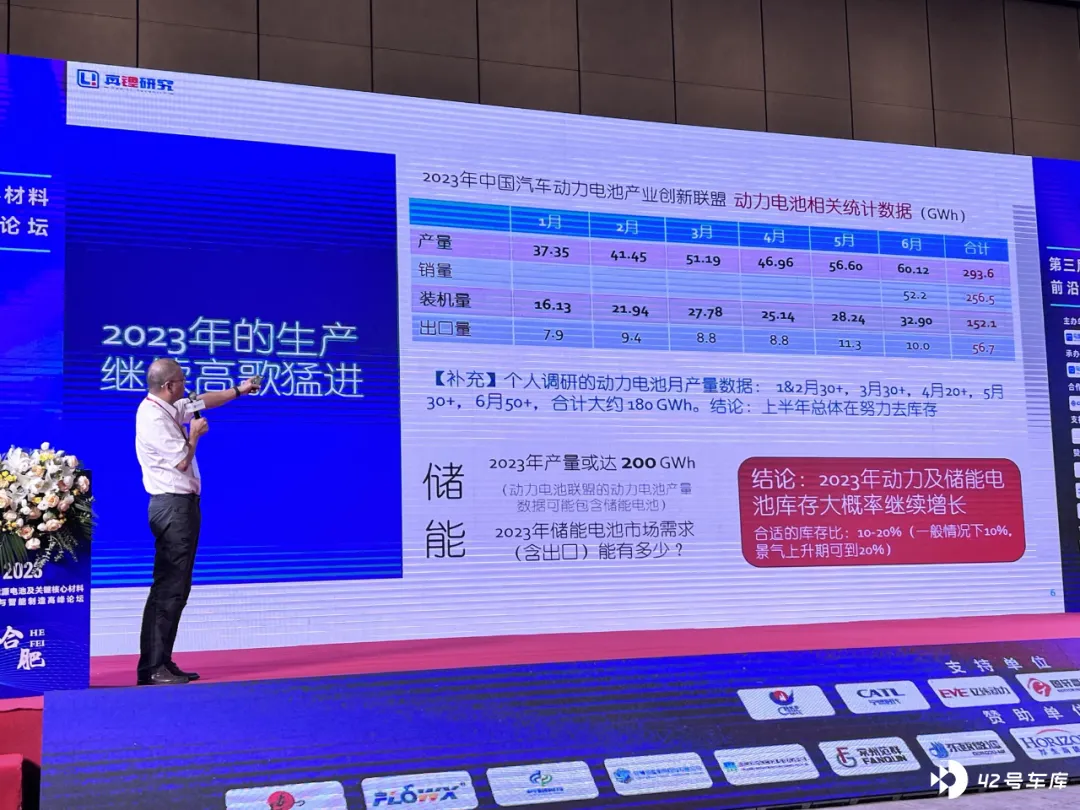
尽管业界人士认为,上述统计方法统计的电池厂的很多库存,实际上被电池企业转移到储能、小动力或其他方式已经处理了。但是,从产销和装机量、出口量的差值也确实能看出,其中有重大空缺。
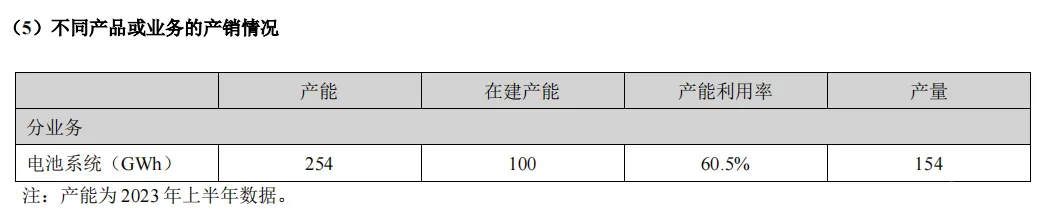
更直接的数据是产能利用率。即便是业界老大, 宁德时代也面临比较严重的产能利用率问题。半年报中,宁德时代披露,上半年电池系统产能为 254GWh,产量为 154GWh,产能利用率为 60.5%,而在 2022 年全年,该指标为 83.4%。2023 年上半年,产能利用率降低了足足 20 个百分点。
2023 年上半年,宁德时代装机量市场份额下滑至 43.4%,较去年同期的 47.67%下降 4.27 个百分点。但由于比亚迪一家市占率从去年同期的 21.59%上升至 29.85%。所以, 其他动力电池企业也失去了 4%左右的市场份额。
也就是说,宁王尚且如此,其他电池企业的情况不可能更好。 在全行业供不应求、产能利用率低的情况下,众企业打价格战要份额,是必然选择。
应对之策
价格降幅太大,已经触及很多企业的成本线,怎么办?
简单逻辑就是也向上传导。
7 月初,有媒体报道,宁德时代要求正极材料厂以市价的 9-9.5 折(不同类型正极材料厂的折扣要求稍有差别)与其结算碳酸锂价格。
这一策略,显然需要电池厂家有较强的议价能力。对于小企业来说,只能另寻他法。
前述车企动力电池负责人表示,今年动力电池需求明晰之后,很多动力企业开始往储能转型,消化了不少库存和产能。
最为难受的是中间的二三线动力电池企业,由于此前大扩产,产能利用率低,「今年亏得挺厉害的。」前述投资人表示。
「到了 5 毛多钱,成本不够怎么办?牺牲品质来降本?我有点担心电动汽车的质量和安全。」墨柯表示。「当然也可以通过技术进步,经过通过一些资源的战略,来降价来降本。」
在诸多技术方案中,近年兴起的钠离子电池,是否会在锂电池价格下降之后,变得没有竞争力?
墨柯认为, 这两年对于钠电池是个很好的一个发展的窗口期。「利用这两年的时间,踏踏实实把技术成熟度提高,把成本降下来,等到锂价走上上升通道的时候,钠电池腾飞的时候就应该到了。」







