特约作者 | 王婷
编辑 | 邱锴俊
特斯拉是全球新能源汽车行业的标杆,在国内,它更可算是电动汽车的先行者和开拓者。
今年上半年,特斯拉靠两款车在国内新能源市场取得 10%的份额,其中 Model Y 实现销量 20.42 万辆,不但是销量最高的新能源车,也力压一切燃油车;Model 3 实现销量 9.1 万辆,是销量最高的新能源中型轿车。今年以前,特斯拉在中国更是所在细分市场的霸主。
特斯拉之猛,意欲起而超之者众。 近两年国内不少中高端新车都是对标它而投放,形成了对特斯拉的围攻之势。时至今日,Model 3 的市场份额已被吃掉一半,而对 Model Y 的围攻尚未见端倪。
那么,围攻 Model 3 有什么经验教训?能否套用于围攻 Model Y?
群雄逐鹿:从 1 到 10+围攻 Model 3
「生产跑车,用挣到的钱生产价格实惠的车;再用挣到的钱生产价格更实惠的车;……不要告诉任何人。」这是 2006 年马斯克在《特斯拉的秘密宏图》(第一篇章)中的一段话。
2018 年,走出产能陷阱,「价格实惠」的 Model 3 成为特斯拉绞杀全球多国市场的利器,2018 年全球销量 15 万辆,2019 年全球销量 31.2 万辆。2019 年,Model 3 进口到中国市场,售价比现在的 Model 3 贵接近一倍,但依然创下 3.2 万辆的年销量,在当年的纯电动车销量榜排第四。
对于彼时还是微型车扛鼎的国内新能源行业而言,这可真是开了眼了。电动车还能卖这么贵?! 而且还能这么火?! Model 3 珠玉在前,其他车企大胆抄作业就行了。
2020 年 1 月,Model 3 正式国产交付,第一个月就拿下纯电动市场销冠,第二个月还是销冠,3 月份销量达到 1.13 万辆,国产 Model 3 一炮而红。
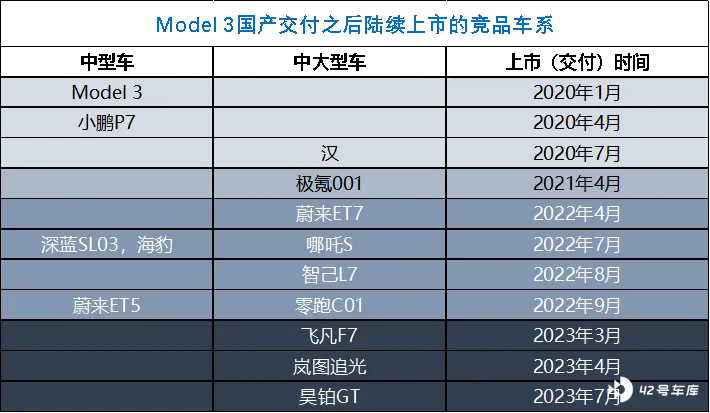
4 个月后,小鹏 P7 正式上市,小鹏 P7 也被认为是最像 Model 3 的车。在此之后长达两年的时间里,小鹏 P7 一直是 Model 3 有限的竞品之一。直到 2022 年 7 月 25 日,深蓝 SL03 上市,7 月 29 日比亚迪海豹上市,9 月 30 日蔚来 ET5 启动交付。迄今为止, 这 4 款车也是新能源中型车市场上「唯一」与 Model 3 正面交锋的竞品。
其实, 在尺寸高一级别的中大型车市场,也有不少是冲着 Model 3 来的。
比如 2020 年 7 月上市的比亚迪汉,一年后陆续上市的极氪 001,哪吒 S、零跑 C01、飞凡 F7、岚图追光,以及前不久上市的昊铂 GT,还有年内将要上市的长安启源 A07,这些基本也都是冲着 Model 3 来的。甚至包括更高定价的智己 L7 和蔚来 ET7。它们试图用更大的尺寸来冲击 Model 3。
价格,是最敏感的销售因素,基本上属于消费者买车时会「一耳朵婉拒」的因素,因此,既然为 Model 3 而来,那价格也势必有所参照。
这一系列竞品,大多数售价与 Model 3 基本重叠,同级里面,深蓝 SL03 明显低于 Model 3,而蔚来 ET5 处于其上限且更高一些。 尺寸再高一个级别的竞品,汉 EV、哪吒 S 和零跑 C01 的低配产品有价格优势,刚刚上市的昊铂 GT 售价几乎与 Model 3 完全重叠,有些降维打击的意思了。不过,智己 L7 和蔚来 ET7 走的则是纯粹的高端路线,主打的是 40 万 -50 万元的消费区间。
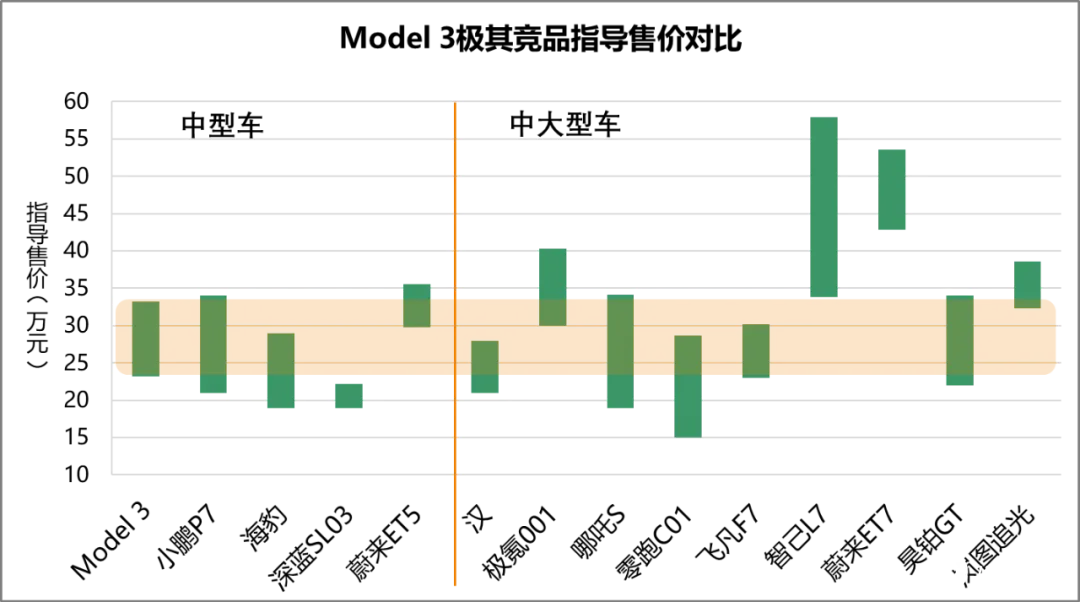
Model 3 从进口到国产,引爆了 纯电动中高级轿车市场, 从 当初的鲜有车企涉足,到眼下十余款产品围攻,Model 3 开的「荒」,如今已「遍地是庄稼」。
围攻见效:Model 3 市场份额下跌一半
那么,围攻 Model 3 抢市场,效果几何呢?
从绝对销量上看,目前没有一款竞品能够干过 Model 3。 国产 Model 3 2020 年平均月销量 1.15 万辆,2021 年 1.26 万辆,2022 年因为特殊原因,差一些,也有 1.04 万辆,而今年上半年其平均月销量达到了 1.5 万辆。
而竞品车系中,同级选手小鹏 P7 在 2021 年月均销量 5011 辆,蔚来 ET5 今年上半年干到 5209 辆,最厉害的是汉 EV,从 2021 年到今年上半年,平均月销量依次是 0.66 万辆、0.96 万辆和 0.81 万辆。如果把 DM-i 车型也算进去, 汉全系今年上半年的平均月销量也不过是 1.63 万辆,小胜 Model 3。
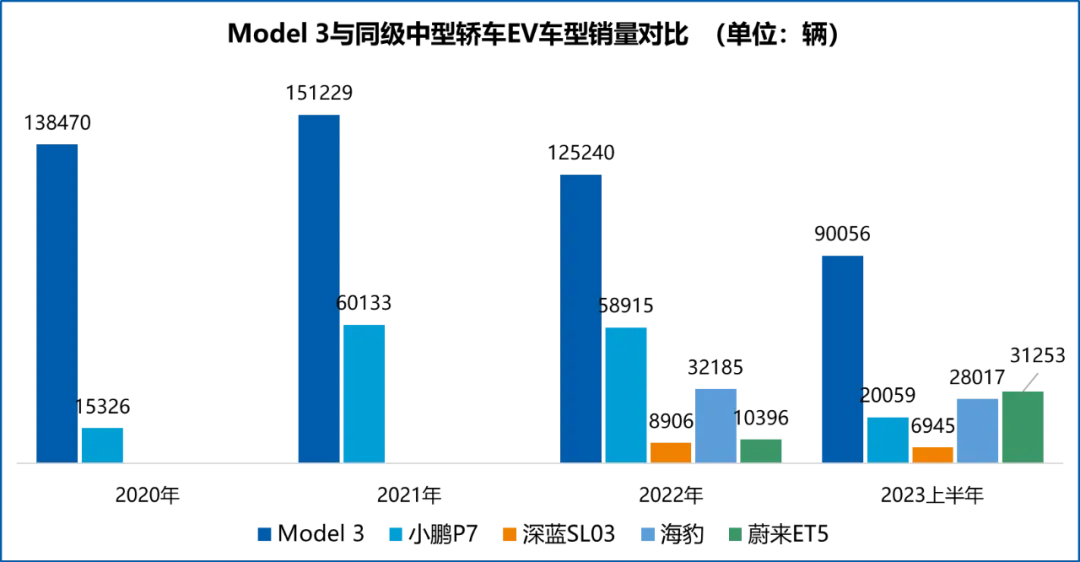
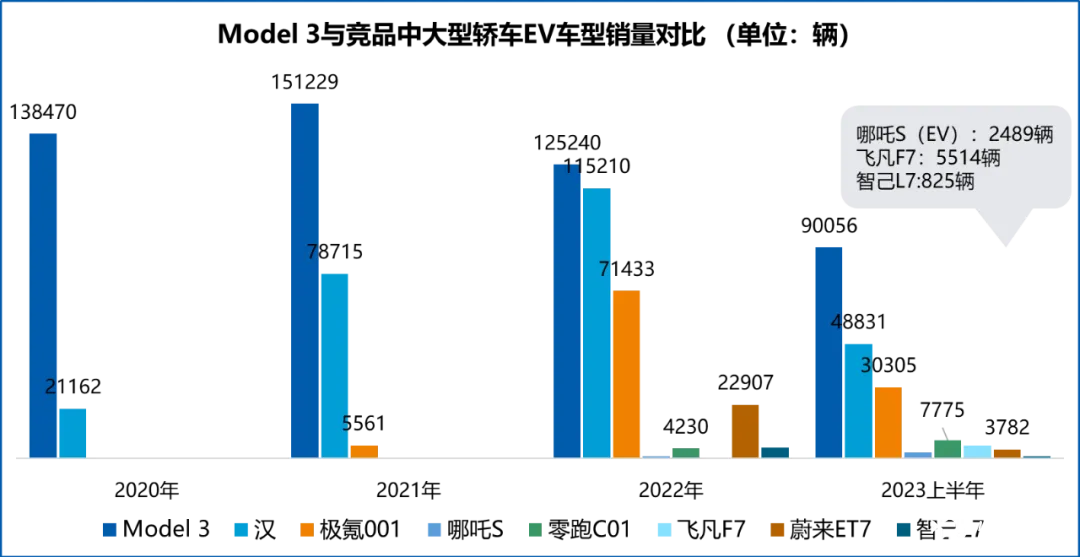
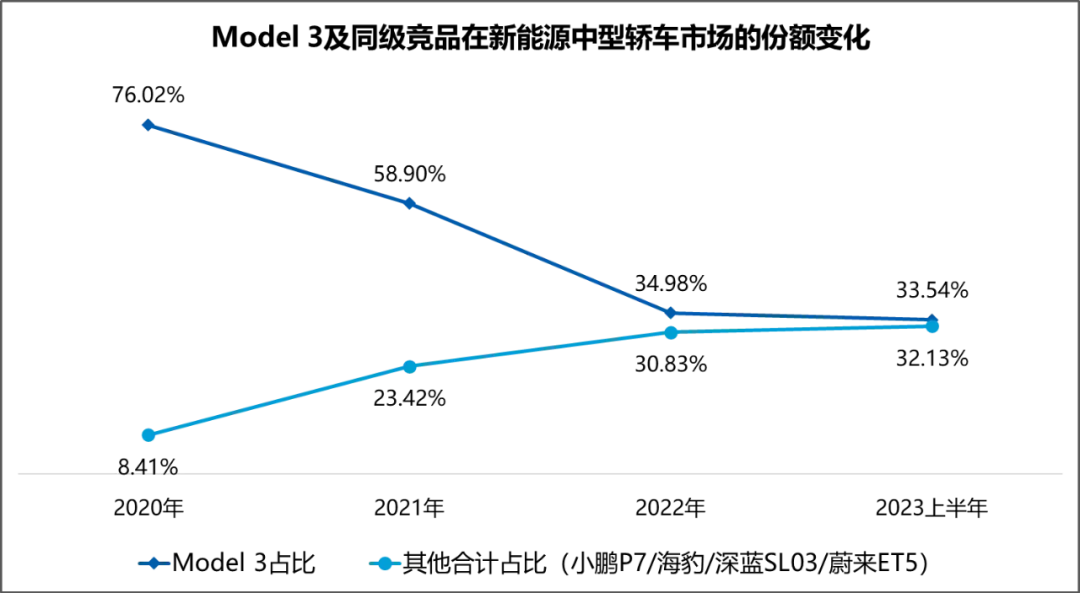
历时 3 年,Model 3 从当初的环顾四野无对手,到今天的强敌环伺,市场的确发生了变化。如果仅仅以绝对销量论围攻战绩,并不够,市场份额其实更有说服力。
2020 年 Model 3 在中型轿车的市场份额高达 76.02%,今年上半年降到了 33.54%,折了一半,而 4 款竞品纯电中型轿车的合计市场份额达到了 32.13%,以四打一,到今天算是打了个平手。
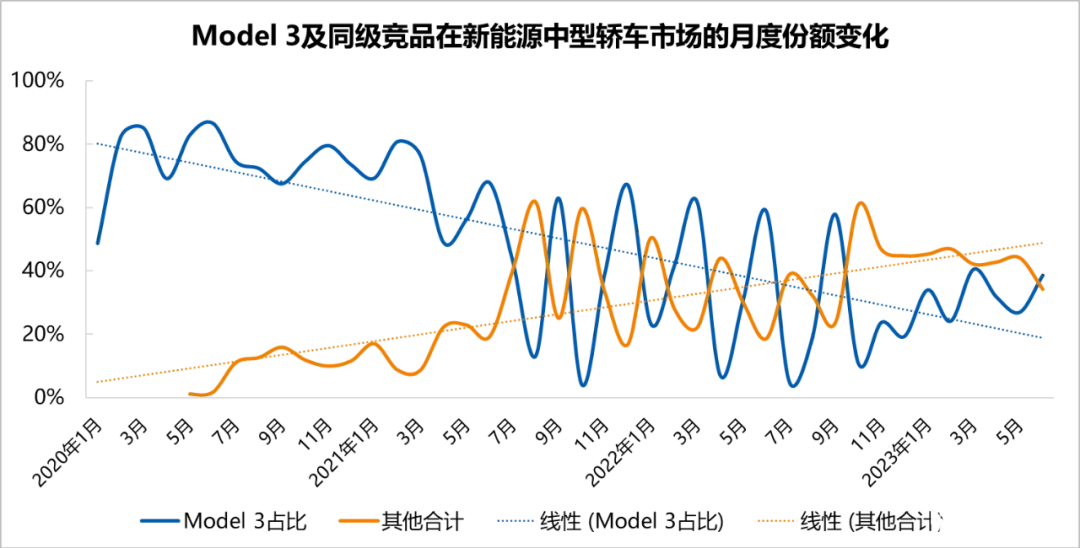
Model 3 的销量存在「大小月」的情况,也就是每逢季度末集中国内交付,其他月份有大量出口供应欧洲市场,所以每个月的市场情况也特别有意思,低的时候当月份额连 10%都不到,而每逢大月都在 50%以上,它与竞品的市场份额走势,就是你低我高的起起伏伏。
从这 3 年多的历月走势看,Model 3 市场份额的震荡下行是非常明显的,今年上半年的情况更为明显,基本上 Model 3 是被集体围攻者压制一头的。
至于中大型轿车竞品与 Model 3 的较量,很难从市场份额上进行科学的测算,一个粗略的方法,是 把 Model 3 暂且划到中大型轿车市场。那么测算下来,从 2020 年到今年上半年, Model 3 在「加上了 Model 3 的中大型轿车市场」的市场份额依次是 77.84%、48.69%、24.71%、32.06%,而包括汉 EV、极氪 001 等上面提到的 7 款竞品在内的合计份额依次是 11.90%、27.13%、43.28%、35.43%,这个结果虽不尽然科学,但是用以揭示趋势还算合理。
对 Model 3 的围攻,以市场份额的争夺看,成效明显,不得不说这得益于集体的力量。但若仅以此论成败未免狭隘了些。我们看到,在 Model 3 的启发下,国内中高端纯电动轿车的开发热情和投放力度大为高涨,一大波「后备军团」还在来袭——
昊铂 GT 已经上市,阿维塔 12 有望在三季度亮相、年内上市,星纪元(STERRA)品牌的首款纯电动中大型轿车星纪元 ES 已经发布,极氪 CS1E(内部代号)已有谍照流出,荣威 D7 也将在年内上市……产品丰富度的提高才是行业最为乐见的成效。
王牌对王牌:对 Model Y 的围攻正在起势
相比于轿车市场,国内 SUV 市场的竞争那才真叫一个心惊肉跳的激烈。 说起来,最早打开新能源中大型 SUV 市场的,还是特斯拉,2016 年下半年 Model X 进口到国内,算是先锋,然后 2017 年底蔚来发布了 ES8,开了国产新能源汽车高级化的先河。
2019 年 3 月 Model Y 在美国发布,首次尝试使用一体化压铸技术,生产效率大大提高,当然售价比 Model X 大大降低。2020 年第三季度 Model Y 开始交付,两个季度交付 7.3 万辆。
这时候上海超级工厂已经建成投产了,Model Y 并没有进口引进,而是于 2021 年在上海工厂国产落地,
Model Y 一国产就引爆了市场,上市第 3 个月销量突破万辆,第一年卖出 16.04 万辆,超过了 Model 3,夺得中型 SUV 年度销量亚军,比冠军途观 L 仅少了 6000 多辆,第二年(2022 年)几乎翻番,年销 31.64 万辆,成为中型 SUV 年度销冠,巅峰月销量超过 5 万辆。
这可太刺激了!!!
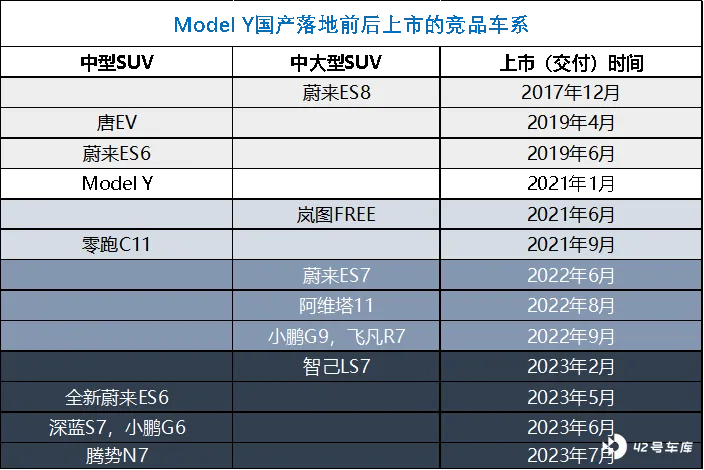
于是,零跑 C11 和岚图 FREE 在 2021 年上市,2022 年蔚来 ES7、阿维塔 11、小鹏 G9、飞凡 R7 上市,2023 年初智己 LS7 上市,5 月全新蔚来 ES6 降低售价提高配置重新披挂上阵,深蓝 S7、小鹏 G6 和腾势 N7 也在 6 月和 7 月新鲜上市。
对 Model Y 的围攻,正在起势。
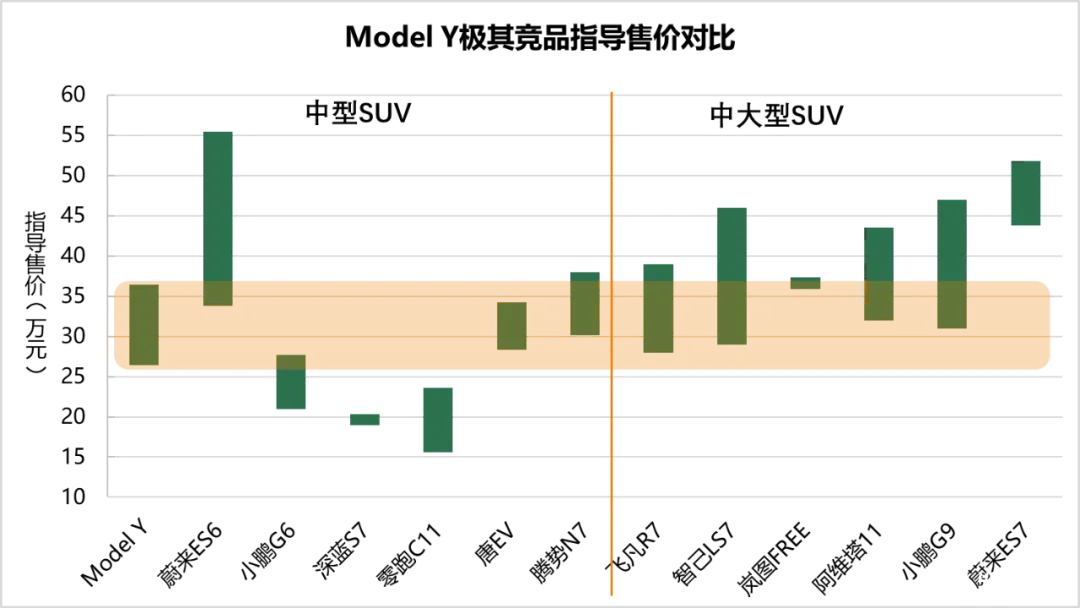
依然先看看冒着火药味的价格。同级竞品的整体售价低于 Model Y,蔚来 ES6 除外,唐 EV 的高配车型售价低于 Model Y 的高配,腾势 N7 则直接就是摆明了正面刚。中大型 SUV 竞品在与 Model Y 售价区间有重叠的同时,中高配售价则高于它。这种定价,可以挖走一些 Model Y 的潜在用户,同时也为更高端用户而来。
与抠搜的特斯拉相比 ,国产新能源车一个共同的卖点是配置拉满,给你给你都给你。在 SUV 和新能源的双重消费红利下,竞争愈发激烈。
结局未定:实力相差仍算悬殊
与中型、中大型新能源轿车市场以纯电动为主导(占比 80%以上)不同, 国内中型、中大型新能源 SUV 市场目前以插混和增程式混动主导增长,这两类新车的投放热情远高于纯电车型。
如果把特斯拉暂且剔除,中型、中大型新能源 SUV 市场的 EV、PHEV、REEV 车型在量上基本是三足鼎立,今年上半年的数据显示,PHEV 车型占比 36%,EV 车型占 33%,REEV 车型占 32%,而增速更能说明问题,三类车上半年的同比增幅依次是 95%、21%和 56%,即便把特斯拉算进去,纯电动中高端 SUV 的增幅也只有 39%。
所以,纯电 SUV 不仅要承受同类竞品的压力,更要承受混动车的来势汹汹。同样, 目前没有任何一款竞品的销量可以与 Model Y 抗衡,差距比 Model 3 的竞争差距还要大些,可以说是是数量级的差距。
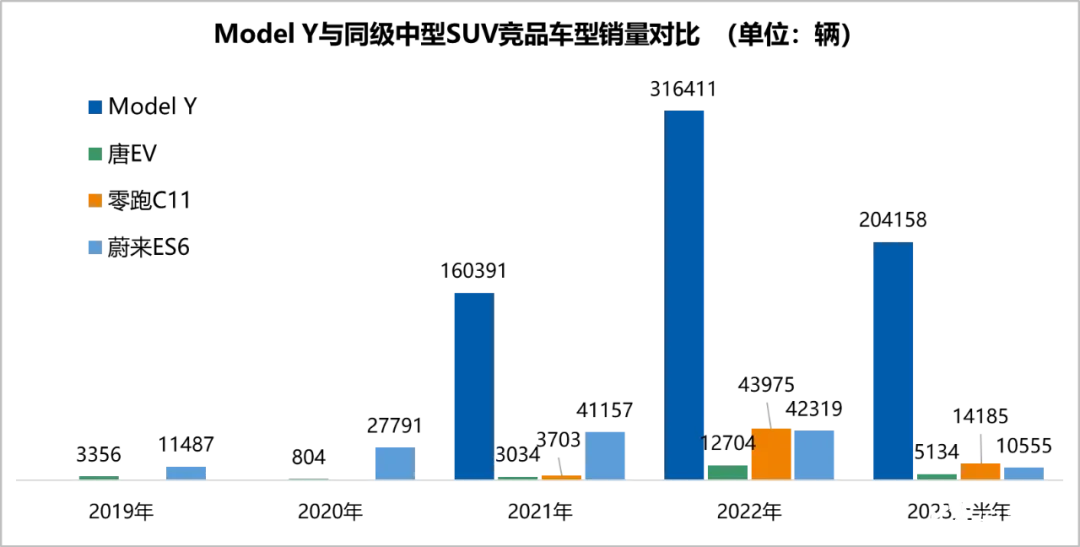
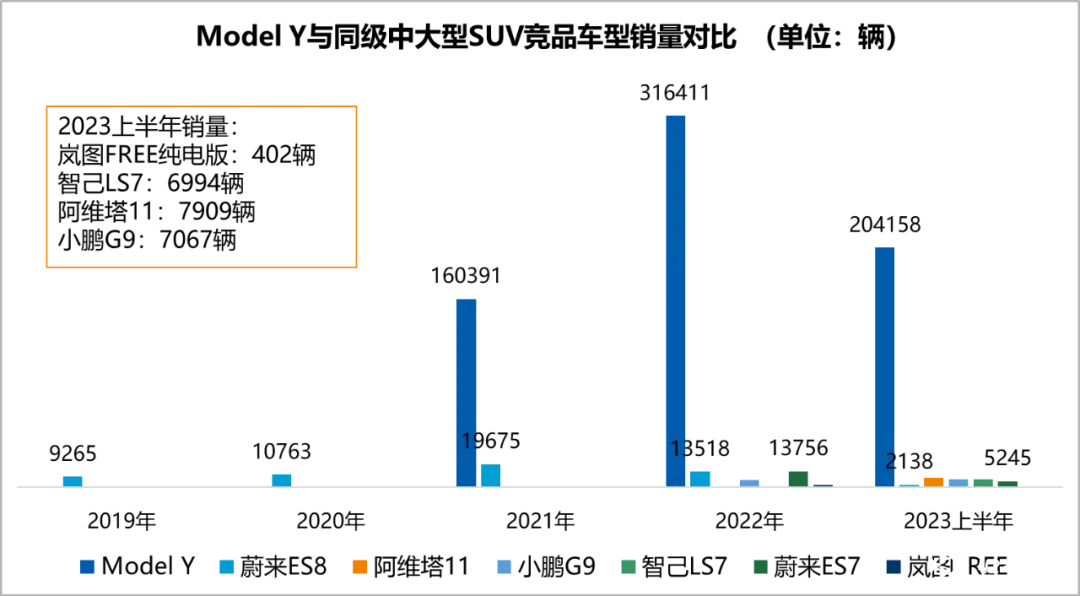
即便唐新能源把 DM-i 车型算进去、零跑 C11 和岚图 FREE 把增程式算进去,差距依然是不忍直视,还是看下更有说服力的市场份额。
与 Model 3 的震荡下跌不同, Model Y 在新能源中型 SUV 市场的份额自上市以来是在走高的,今年上半年达到 47%,而同级竞品合计市场份额降到了上半年的 6.88%。
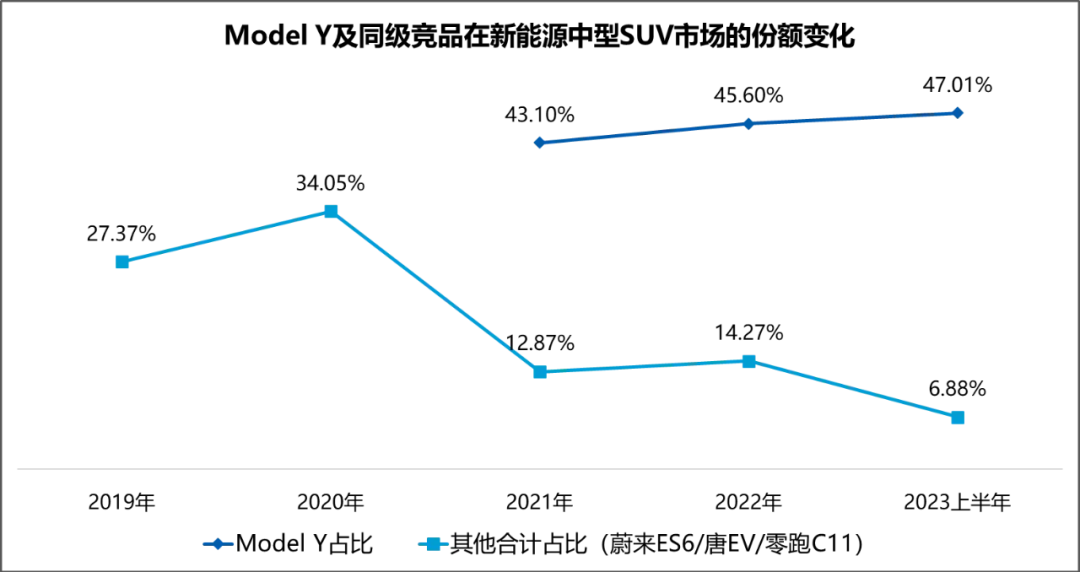
Model Y 的国内交付也存在大小月的情况,多的时候四五万辆,少的时候一万多辆甚至几千辆,这也是其月度市场份额起起伏伏的原因所在。但是与 Model 3 战局不同的是,其他竞品车型的合计市场份额却没有那么明显的胶着, 总体趋势是,目前在售的 3 款纯电动中型 SUV 的市场份额是走低的。
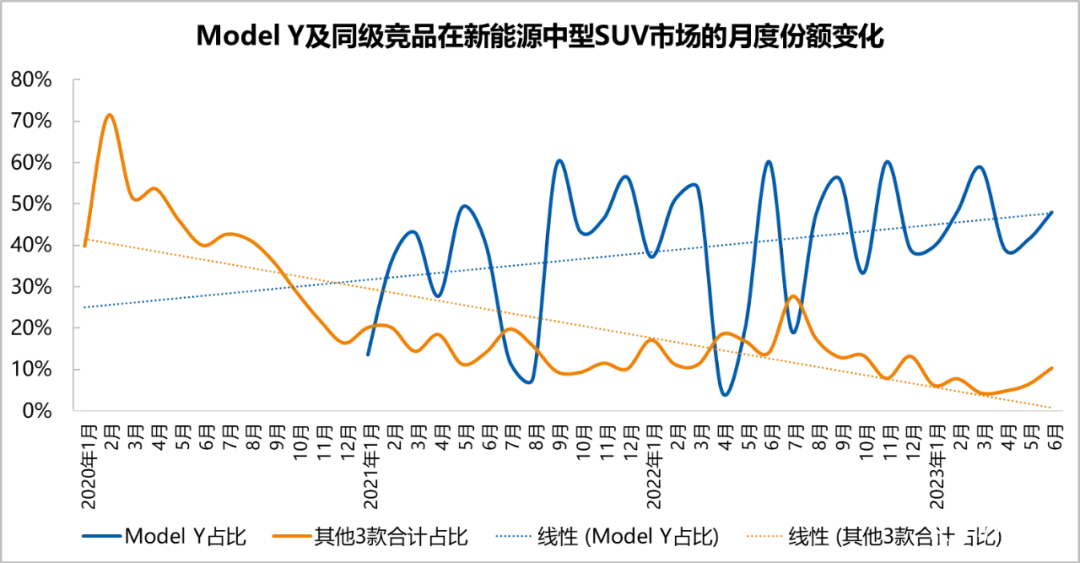
这里面有几个原因,唐新能源以 DM-i 车型为走量主体,上半年插混车型销量 6.6 万辆,纯电的只有 5000 多辆,零跑 C11 的增程式也占了一半,新上市的深蓝 S7 也同步推出了增程车型,而全新蔚来 ES6 还在起量阶段。
新能源 SUV 市场的一个趋势是,插混和增程式混合动力的渗透在加强,车企投放新品的热情很高,而且混动车型的售价普遍较同系纯电车型低。所以这些纯电动中型、中大型 SUV 产品,不但要面对 Model Y 的碾压式走量,还要应对混动大军的到来,生存环境比较艰辛,可谓腹背受敌。
总之,围攻 Model Y,战局未定。
相同的情势是,今年上半年已有 5 款上市、销量尚未铺展之外,一大波竞品正在来袭,中大型 SUV 星纪元 ET 已经发布,比亚迪海狮或将在年内上市,腾势 N8 将于 8 月 5 日上市,这两款车甚至已被坊间唤作「Model Y 杀手」。不过,对 Model Y 的市场份额最具威胁的,其实还是混动产品,这就是另一个话题了。
对特斯拉的围攻,犹如下棋与高手过招,虽无法招招制胜,但总能精进自身棋艺。我们明显看到,这几年国内车企的高端车型开发越来越成熟,越来越多的新能源车形成了对合资燃油车的加速替代,甚至卷着他们降价,这对消费者而言,有更多的选择和更优惠的选择,是件好事。