

特约作者 | 痛快舒畅
编辑 | 邱锴俊
新一轮价格战再度开启,何时能结束?
进入 8 月以来,多家车企开启了新的一轮价格战。先是 ID3 的优惠促销延续到 8 月底,接着上汽大众宣布 9 款 SUV 集体降价,最高降幅达到 6 万元。然后是,「价格杀手」零跑宣布,纯电车型最高降价 2 万元。欧拉也跟进,2023 款好猫和好猫 GT 价格下调 2.2 万元,接着合众汽车宣布 2024 款哪吒 S 的价格下调 4.9 万元。
8 月 9 日,比亚迪在 500 万辆新能源发布会之后,也低调的推出了 3000-8000 元不等的促销优惠,更是让 9.98 万元的秦 Plus 价格继续下探到 9.68 万元。
8 月 11 日,极氪突然官方宣布极氪 001 降价 3-3.7 万元,价格调整到 26.9-34.9 万元。
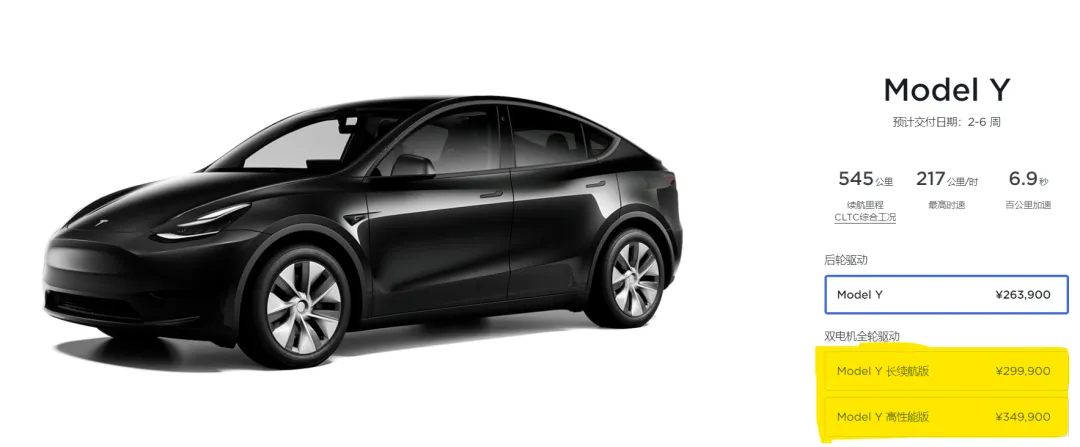
8 月 14 日,特斯拉宣布,Model Y 的长续航版和高性能版起售价格下调 1.4 万元,分别为 29.99 万元和 34.99 万元起售。同时,Model 3 推出 8000 元的限时保险补贴。
在比亚迪和特斯拉两个新能源巨头也下场调整价格的时候,是不是汽车市场新的一轮价格战将要开启了?
今天,我们就换一个角度来看一看,为什么价格战一定会再开启,到何时能够结束。
年初目标激进,现实过于骨感
2023 年,年初各大车企携 2022 年销量增长之勇,纷纷制定了激进的 2023 年销量目标。
根据笔者的不完全统计的 10 个品牌的销量目标就已经超过 1000 万辆了,可以占到 2000 万年销量的 50%,而这还不包含大众、本田等众多传统品牌的销量。
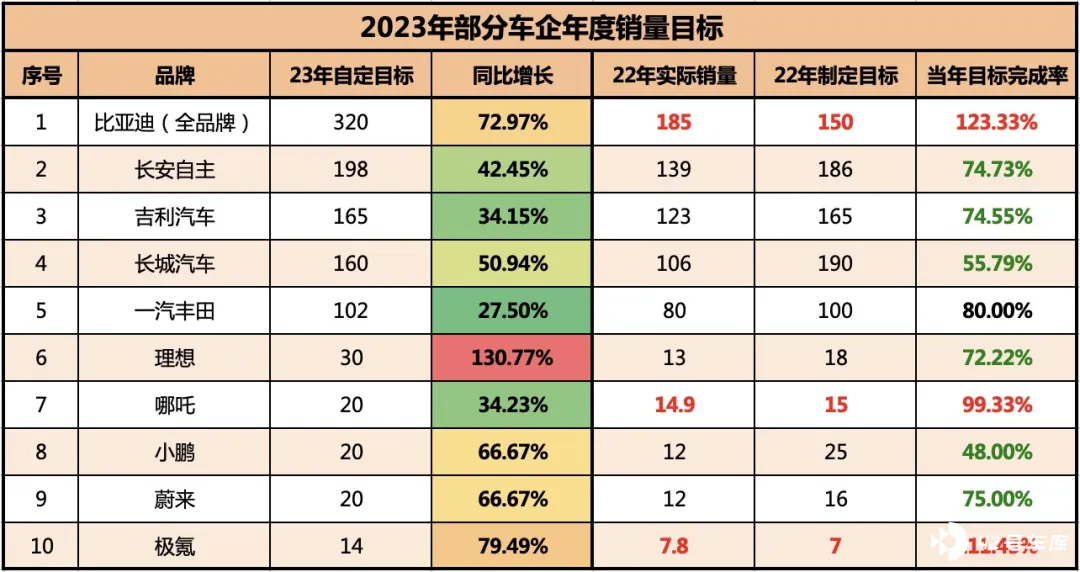
其中,比亚迪的销量目标最高为 320 万辆,比去年实际目标增长 72.97%;长安的自主品牌销量目标为 198 万辆,比去年实际完成同比增长 42.45%;吉利汽车 165 万辆,比去年实际完成同比增长 34.15%;长城汽车目标 160 万辆,比去年实际完成增长 50.94%。一汽丰田目标 102 万辆,比去年实际完成增长 27.50%,这个增长目标已经是目前统计到的增速最为缓慢的目标了。
最重要的是, 2022 年已经有很多品牌的目标达成率连 80%都不到了,但在 2023 年却依然要实现 50%以上的同比增长,体现出它们非常乐观的预期。这样的局面,我们也能在 2017 或者 2018 年年初看到。
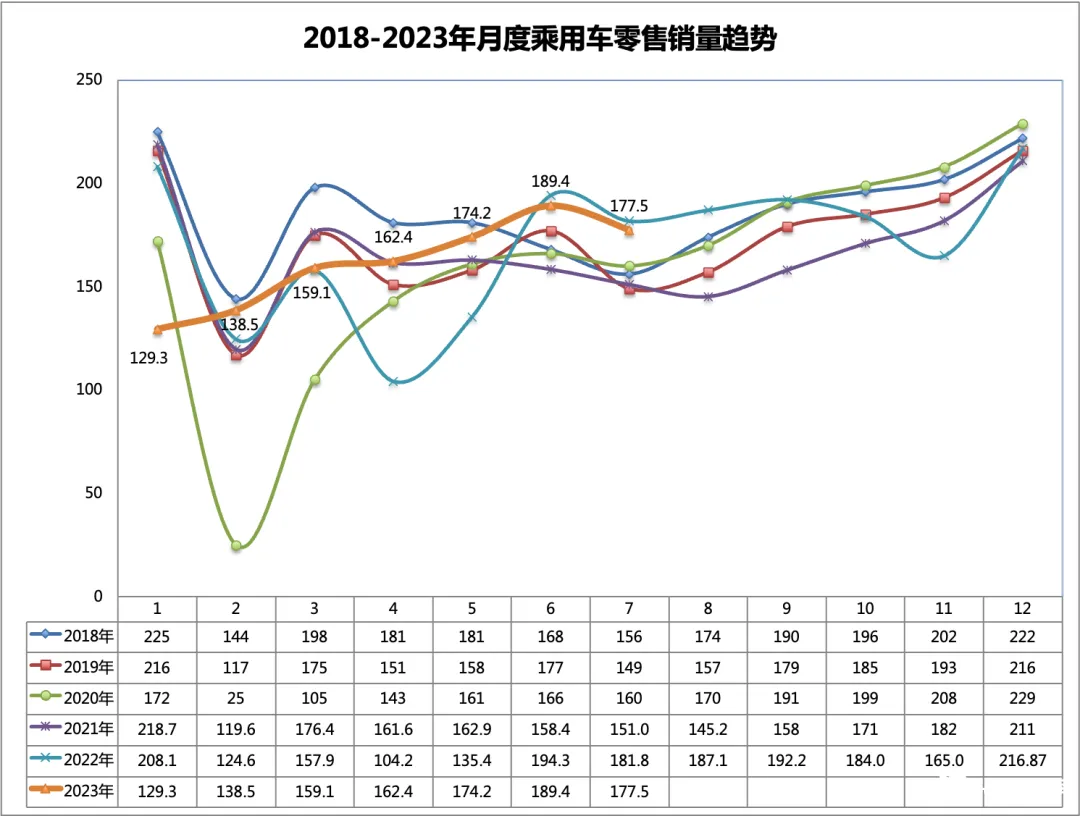
但市场是残酷的, 今年的乘用车市场表现远不如预期,甚至比不上部分受疫情影响的年份。乘联会的数据显示,2023 年 1-7 月乘用车零售销量 1130.4 万辆,同比仅仅增长 2.18%。要知道 2022 年的 4-5 月份,由于疫情的原因,乘用车的销量是大幅下滑的。
大部分品牌年初的目标制定过于激进,同时在年初又遭受到特斯拉突然降价所带动的第一轮价格战影响, 很多品牌在今年 1-7 月销量不仅没有增长反而在加速下滑。其中,下滑最为明显的是几个日系品牌,东风本田同比下滑 28.4%,广汽本田同比下滑 20.4%,东风日产同比下滑 26.1%。长城汽车,同比下滑 15.5%,上汽通用同比下滑 11.5%,甚至是多年保持稳定的大众,也出现了同比下滑的局面,其中一汽大众(不含奥迪)同比下滑 8.6%,上汽大众同比下滑 3.1%。
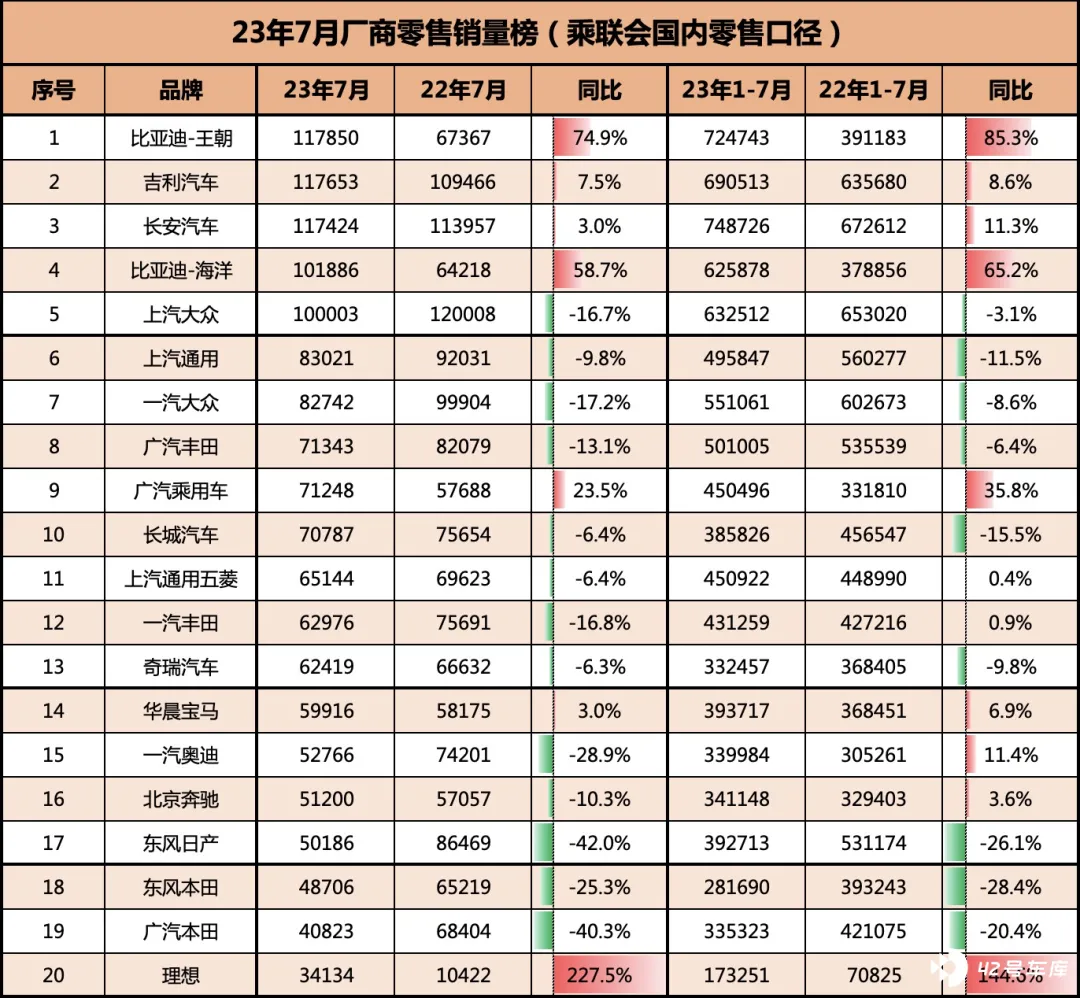
到了 7 月底,当看到这样的数据,不要说各品牌的高管会开始担心,就是任何一个普通的读者看到数据,也都要知道该会出现什么了——降价,就是那个最简单、最直接、也是见效最快的方式。
目标完成率过低,需要降价保障业绩
结合 1-7 月各品牌公告的数据(包含乘联会数据), 我们会发现 1-7 月,时间过去了 58%,但是任务达成率突破 50%的品牌屈指可数。
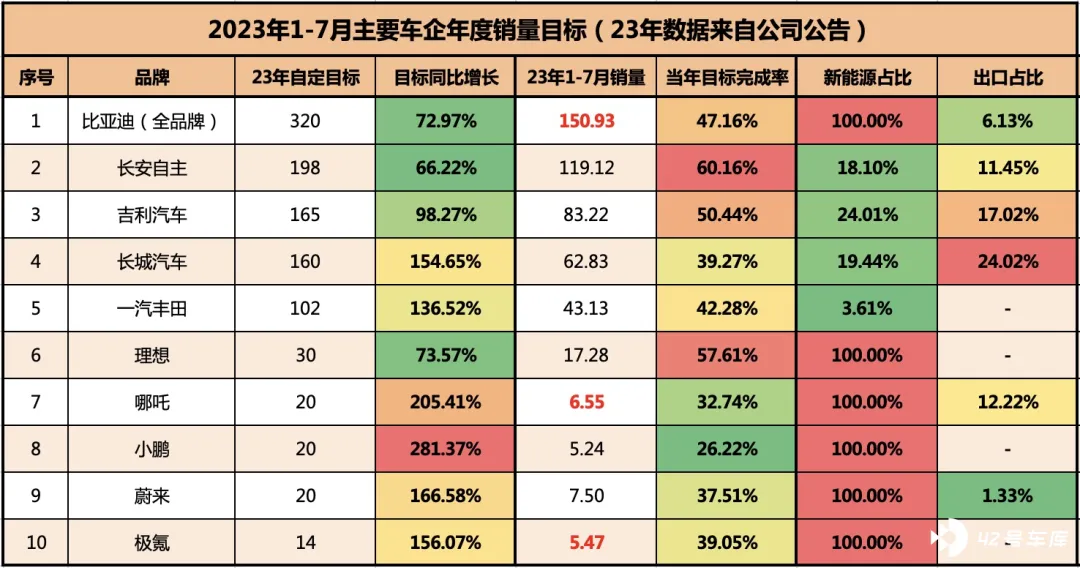
长安公告自主部分销量为 119.12 万辆,目标达成率为 60.16%,是目前统计的众多品牌中唯一一个达成 60%以上目标的品牌。
理想其次,目标达成率为 57.61%了;吉利第三,目标达成率为 50.44%;比亚迪第四,目标达成率 47.16%。
甚至还有 5 个品牌的目标达成率低于 40%(分别为:长城、极氪、蔚来、哪吒和小鹏),在这样的局面下,如果没有新车上市,不降价车企又能怎么办呢?
出口,就成为上半年各大品牌的救命稻草和主要的应对思路之一。
今年 1-7 月,中国乘用车出口 188 万辆,同比增长 102.27%,其中自主品牌出口 161.7 万辆,自主品牌出口占到全部乘用车出口的 85.9%,同比增长 93.0%。乘用车出口已经占到中国全部乘用车产量的 14%,而在去年这个数据还只有 10%不到。
1-7 月,中国新能源出口 57 万辆,同比增长 139.6%;其中,自主新能源出口 35.6 万辆,占到新能源出口的 62.5%,同比增长 194.4%。
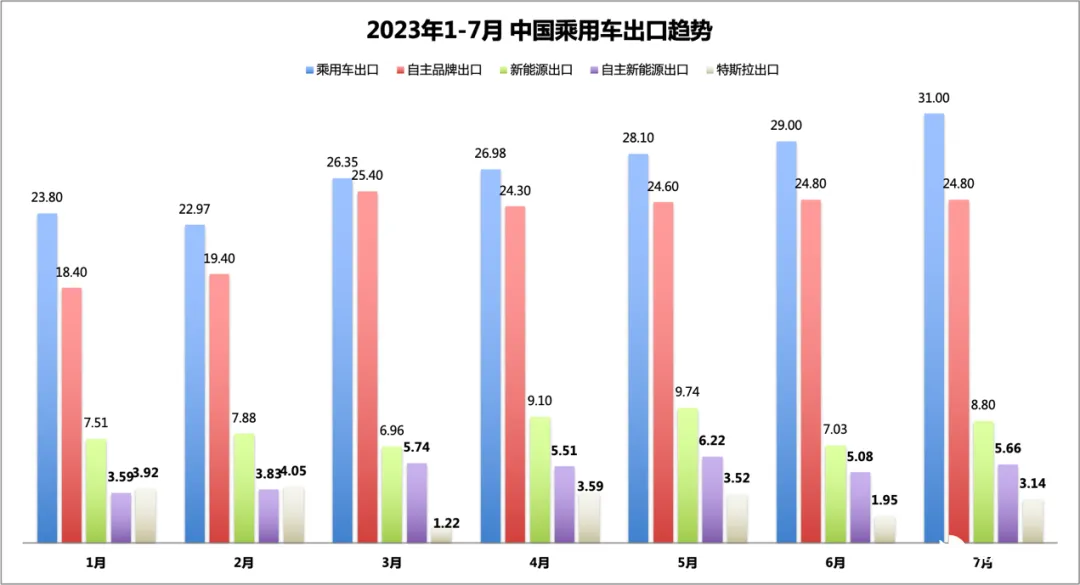
这其中上汽出口 57.1 万辆,同比增长超过 40%,奇瑞出口 47.1 万辆,同比增长超过 100%,甚至奇瑞出口的销量已经超过国内的销量(出口销量占比为 52.8%),长安出口 21.5 万辆,长城出口 15.1 万辆,吉利出口 14.1 万辆,东风出口 12.2 万辆,江淮和比亚迪出口 10 万辆。
甚至是合资车企,广汽本田也开始计划生产右舵版本的奥德赛出口到日本。
但是,对于除了奇瑞意外的大部分中国品牌而言,国内市场的销量占比还是要超过总体销量 80%。国内的销量和市场分额如果无法保障的话,年度目标完成压力一样巨大。
所以, 我们会看到目标完成率低于 40%的欧拉(长城)、哪吒、极氪纷纷开始降价,而且降价的幅度普遍在 2 万元以上。哪怕是蔚来和小鹏,也是通过新车的新定价体系来变相降价,目的就是为了尽可能的完成年初制定的销量目标。
新能源品牌压力山大,跟随龙头降价成为无奈之举
在新能源领域,特斯拉和比亚迪这两个龙头,就如同两座大山,他们的一举一动都会牵动着整个新能源市场的变化。
年初特斯拉发起价格战,重新定义了 20-30 万元纯电新能源的价值标杆;春节后,比亚迪冠军版,重新定义了 10-30 万元插混车型价值标杆。于是乎除了理想之外的各个品牌,都被带入到一轮又一轮的价格战之中。
零跑 C11 增程版,把 B 级新能源 SUV 拉入到 15-20 万元的竞争梯度。小鹏 G6 上市的价格,完全对标特斯拉 Model Y 并且一步到位引爆了市场,让 20-30 万元纯电市场特斯拉的地位开始感受到了挑战。深蓝也借鉴零跑的思路,S7 用越级空间和配置,也杀入到 15-20 万元价位区间。蔚来 ET5 旅行版则第一次让蔚来放下了豪华品牌曾经死守的 30 万元底线,新 ES6 在剥离了充换电权益之后,也开始有些性价比的取向了。
虽然,理想总体来说受影响不大,但也推出了定价 42.9 万元的 L9 Pro 版本和不含空悬的 L7 Air 版本,进一步扩大自己的价格空间。
当然,大部分品牌除了「跟随龙头的策略」和目标完成率太低的原因之外,还有两个不可忽视的因素:第一,燃油车也在降价保销量,A 级合资燃油车的起步价格已经来到了 7.79 万元,B 级合资燃油 SUV 的价格也全面低于 18 万元了,哪怕是曾经的「加价王」丰田的汉兰达和赛那,也不仅没有加价甚至还开始有了不少的优惠。
第二个原因在于,消费升级和消费降级的显现已经开始在市场上同步发生了。 根据乘联会上半年的数据显示: 今年上半年除了 A0 级轿车市场的市场份额在增长以外,其余 B 级以下的市场份额都开始萎缩。
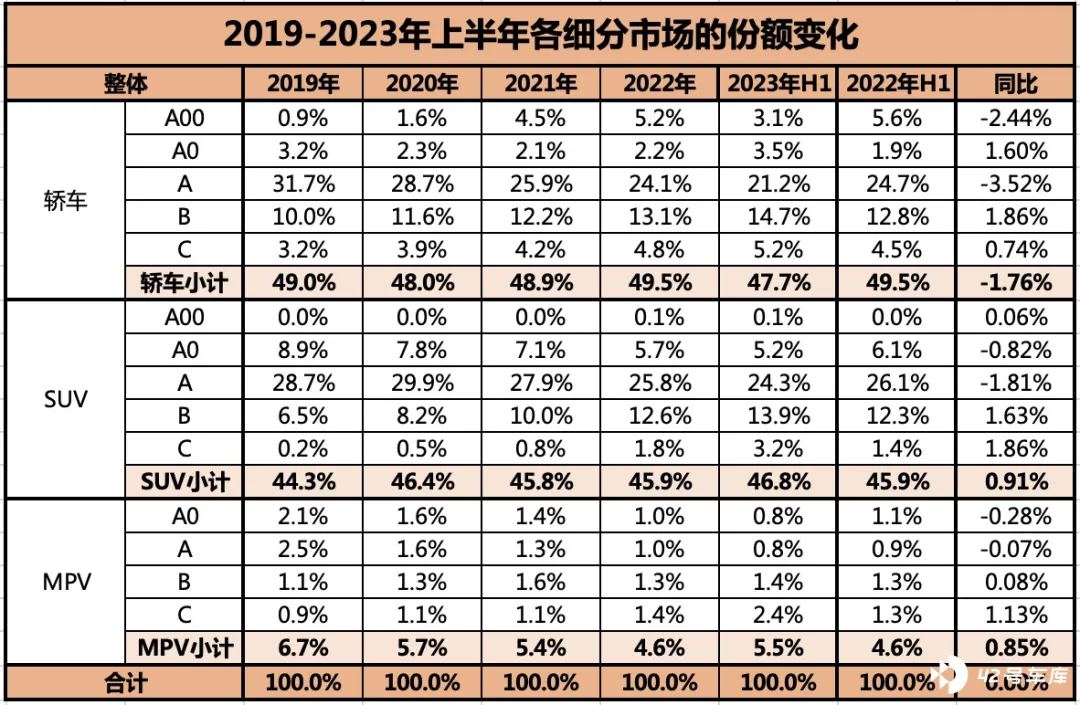
特别是 A 级轿车和 A00 级轿车的市场份额下滑最为明显,购买 A 级轿车消费者属于「价格敏感性」客户,一方面 B 级车的价格下探引发他们消费升级,但更多的是消费降级到可以提供同样空间的 A0 级纯电产品了。而购买 A00 级产品的消费者属于「收入敏感型」客户,对于一部分收入预期尚好的消费者够一够消费升级到 A0 级,更多消费者由于收入预期不好,就干脆选择不再购买车辆了。
在市场龙头降价和收入预期不佳的双重影响下,众多的新能源品牌为了让自己能够活下来,跟随降价、越级降价也必将会成为下半年新能源市场的新常态。
价格战对于中国的汽车市场而言,已经不是一件非常稀奇的事情了,从 2010 年以来这样的局面至少已经发生了 2 次。2018 年的价格战最终是以德系和日系为代表的合资品牌受益;而这一次,将会是以比亚迪、特斯拉为代表的新能源品牌受益,传统燃油车、传统合资品牌的份额将会大幅度压缩。
价格战从来都是从「龙头」开始,到「龙头」结束,目前看来龙头企业要完成自己既定的年度目标,无论是比亚迪还是特斯拉都还有继续释放价格冲更高销量的能力和意愿。
从短期来看,这样的价格战还将持续到今年的年底,甚至明年的第一季度才能看清些眉目。
至少要看到几个曾经的巨头,丢失了自己一大半的市场份额之后,才能看到价格战结束的迹象。
当然,对于所有的主机厂和从业者而言,价格战意味着更加严重的内卷或者外卷;但对于大部分消费者而言,花更少的钱买更好的产品,反而是乐于看见的。
关于这一轮价格战,大家有什么想法?欢迎评论区里来聊一聊呀。





