


碳酸锂期货自正式挂牌上市交易已满一个月。上市初期,资金的博弈属性很强,整体的交易氛围也比较活跃,前几个交易日也出现了较大的波动。
随后市场进入一小段震荡整理的阶段,成交量不断缩小,博弈资金逐渐冷静。
而后碳酸锂随着市场需求端不佳,交投氛围持续冷淡,下游正极厂商采购谨慎,上游冶炼厂库存持续积压,在8月内创在下自3月历史高点以来的阶段性的高位。
与此同时的是,下游库存在4月底迎来一波大规模补库,使得现货价格反弹到30万元/吨附近的之后,开始持续走低,目前又已逼近历史最低水平,伴随着的是现货价格的一路下跌。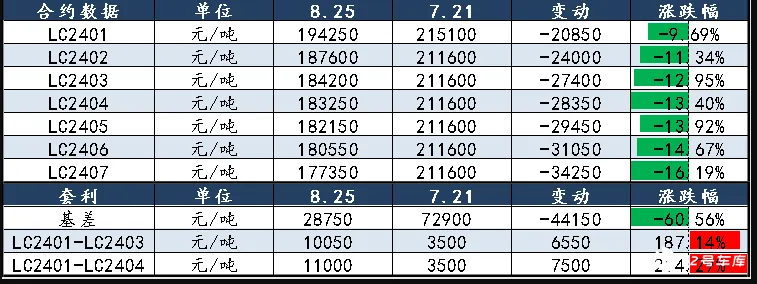
**反映到盘面上,**在短暂震荡过后,需求疲软,使得现货端价格不断走低,当周价格跌幅超7%,带动了期货端同时出现下跌,此时期限之间联动加强,期货近月端开始逐步走出单纯的资金面博弈,开始向现实逻辑靠拢。
**从供需的角度看,**可以发现国内总体上一直处于一种紧平衡的状态。
供应端,2023年上半年的增量主要来自于海外2022四季度扩产项目的延期和复产带来的产能释放。
而2023年3季度开始,随着这些项目在经过调试,产能爬升达到满产状态,同时2023年二季度项目开始投产之后,将提供较为明显且稳定的矿端供给增量。
需求端,主要由新能源车和储能市场贡献。结合供需平衡表和新能源车销量的季节性图,可以发现非常明显的季节性差异。
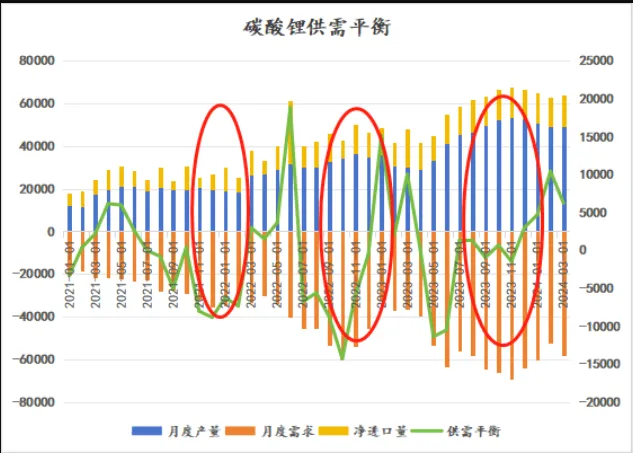
造成新能源车市场产销前低后高的主要原因在于年初春节假期前后,市场的消费热情普遍不足,而下半年既有金九银十的传统消费旺季,又有年底各家车企为了完成全年销售目标冲销量的行为。
另一方面,储能市场新增装机的持续高增也会对整体的碳酸锂需求产生比较长远的影响。
因此我们可以得出的结论是,往后核心的逻辑在于新增的产能能否被市场消化。
短期来看,三季度虽然供应端开始放量,但由于消费高峰的逐渐到来,三、四季度的供应过剩的情况不明显。
根据乘联会数据显示,2023年1-7月份新能源车零售销量达372.7万辆,而此前乘联会预测2023年全年新能源车销量在850万辆,则8-12月份需要完成销量477.3万辆。
在此基础上进行预测,预计2023年4季度仍将保持紧平衡的状态,而到了2024年一季度由于正逢消费淡季,加上产能扩张,届时会开始出现较为明显的过剩情况。
**从期现结构上来看,**本身广期所给出的基准价较当时现货出现20%以上的贴水,刨除上市初期大波动造成盘面价格脱离现实的影响,可以看出由于现货端价格跌速超过主力合约,导致总体上基差处于不断收敛的状态。
而我们认为碳酸锂现货价格经历了最近3-4年的大起大落之后,目前仍处在一个上下游,后者说整个产业链反复博弈,并且确认的阶段,此前20万元/吨的支撑位更多是宁德时代返利计划导致的较为短期的市场预期。
而目前部分外采矿石进行加工业练的盐厂已经出现成本倒挂的现象,导致减产或者停产情况,但是自有矿的冶炼厂保持稳定生产。
而且根据资源类型的不同,锂矿成本也呈现较大的差异,直接造成不同冶炼厂利润差异较大。
就此来看,目前的现货价格只是暂时的结果,新的价格中枢的形成可能还要经历更为长期的传导和调整的过程。
【信达期货研究所】







