作者:陶烟烟
2023 年 08 月 21 日 -08 月 27 日,年度第 35 周。
🚗 国内乘用车上牌 45.5 万辆,环比 +10.3%,其中油车维持在 29 万左右,环比提升 11.9%
🔋 新能源乘用车上牌 16.5 万辆,环比 +10.7% , 渗透率 36.3%
以下是主要的新品牌销售数据点评:
自主品牌周销量
吉利
- 吉利银河
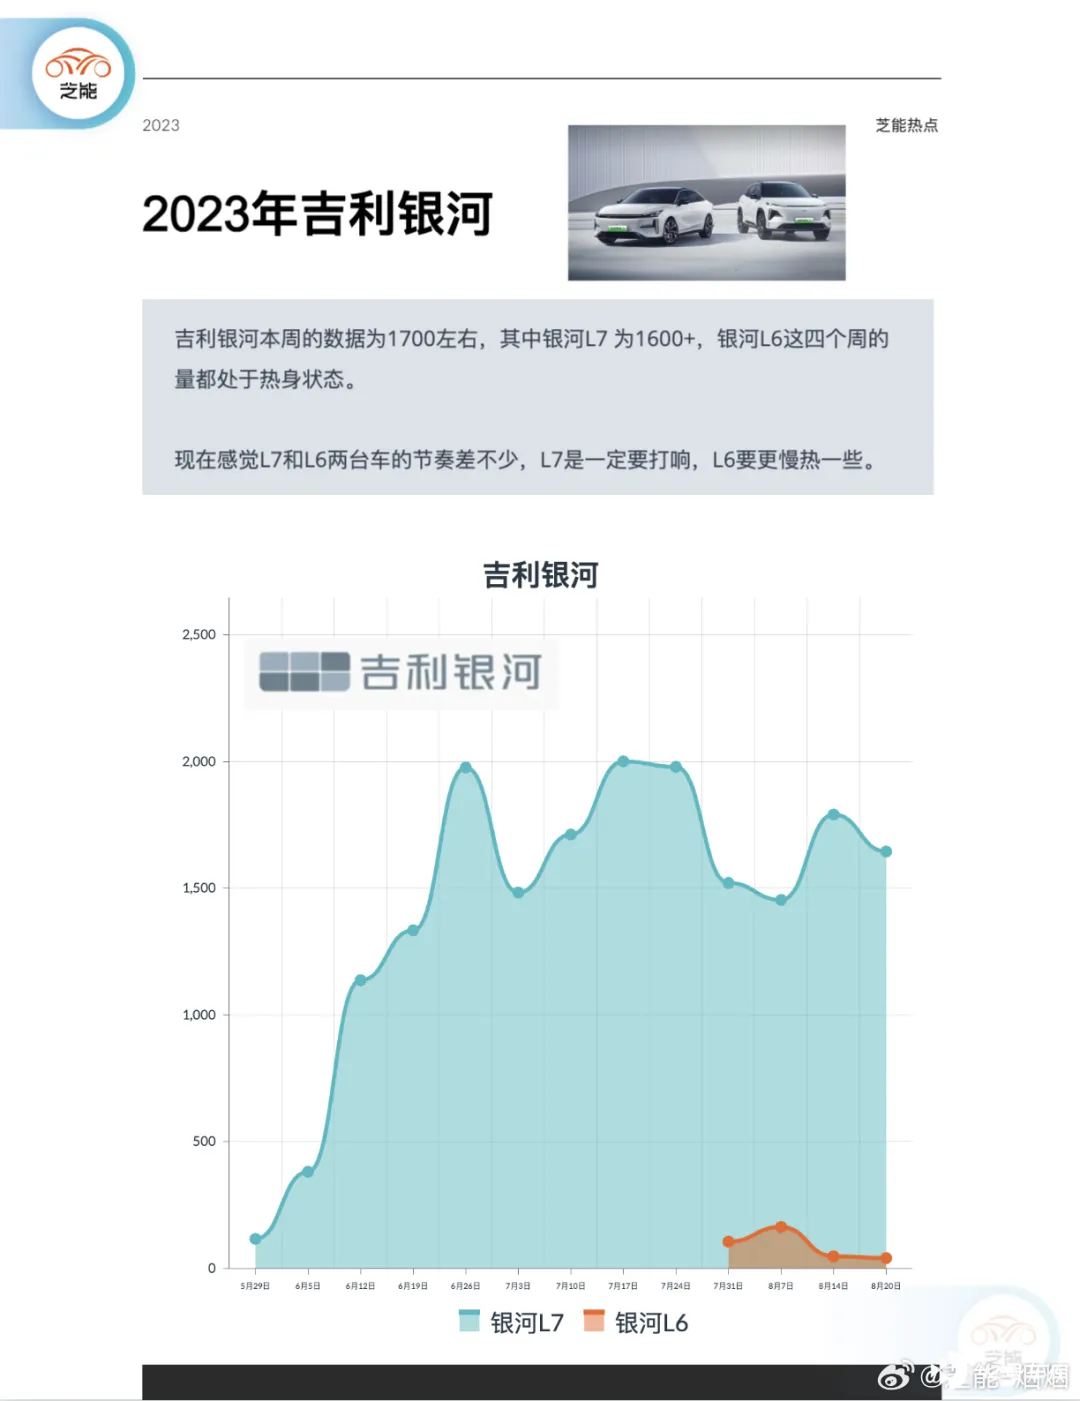
在 本周的销 售 数据中,吉利银河的销量大约达到了 1700 台左右 。 其中,银河 L7 的销量超过 1600 台,而银河 L 6 的销量则在过去四周一直保持着逐渐升温的态势。 不过 ,目前感觉到 银河 L7 和 L6 两款车的发展节奏有较大差异,L7 势必 需要迅速取得市场认可 ,而 L6 似乎需要更多时间来逐步升温。
- 其他车型
吉利品牌的纯电动车 型熊猫在本周突破了 2000 台 。此外,吉利品牌旗下的其他新能源车型表现如下:
◎ 帝豪 L HiP 销量约为 180 台
◎ 星 越 L 增程 版销量接近 90 台
◎ 嘉际 PHEV 销量约为 10 台
- 吉利几何品牌
本周继续保持稳定的周度销量在 2000 台左右 。几何 E 萤火虫销量达到了 700 台以上,几何 A 销量超过 500 台,而帝豪 EV 销量也超过了 500 台。 这些车型的表现都适应了目前 B 端市场的需求。
长城汽车
- 插电部分
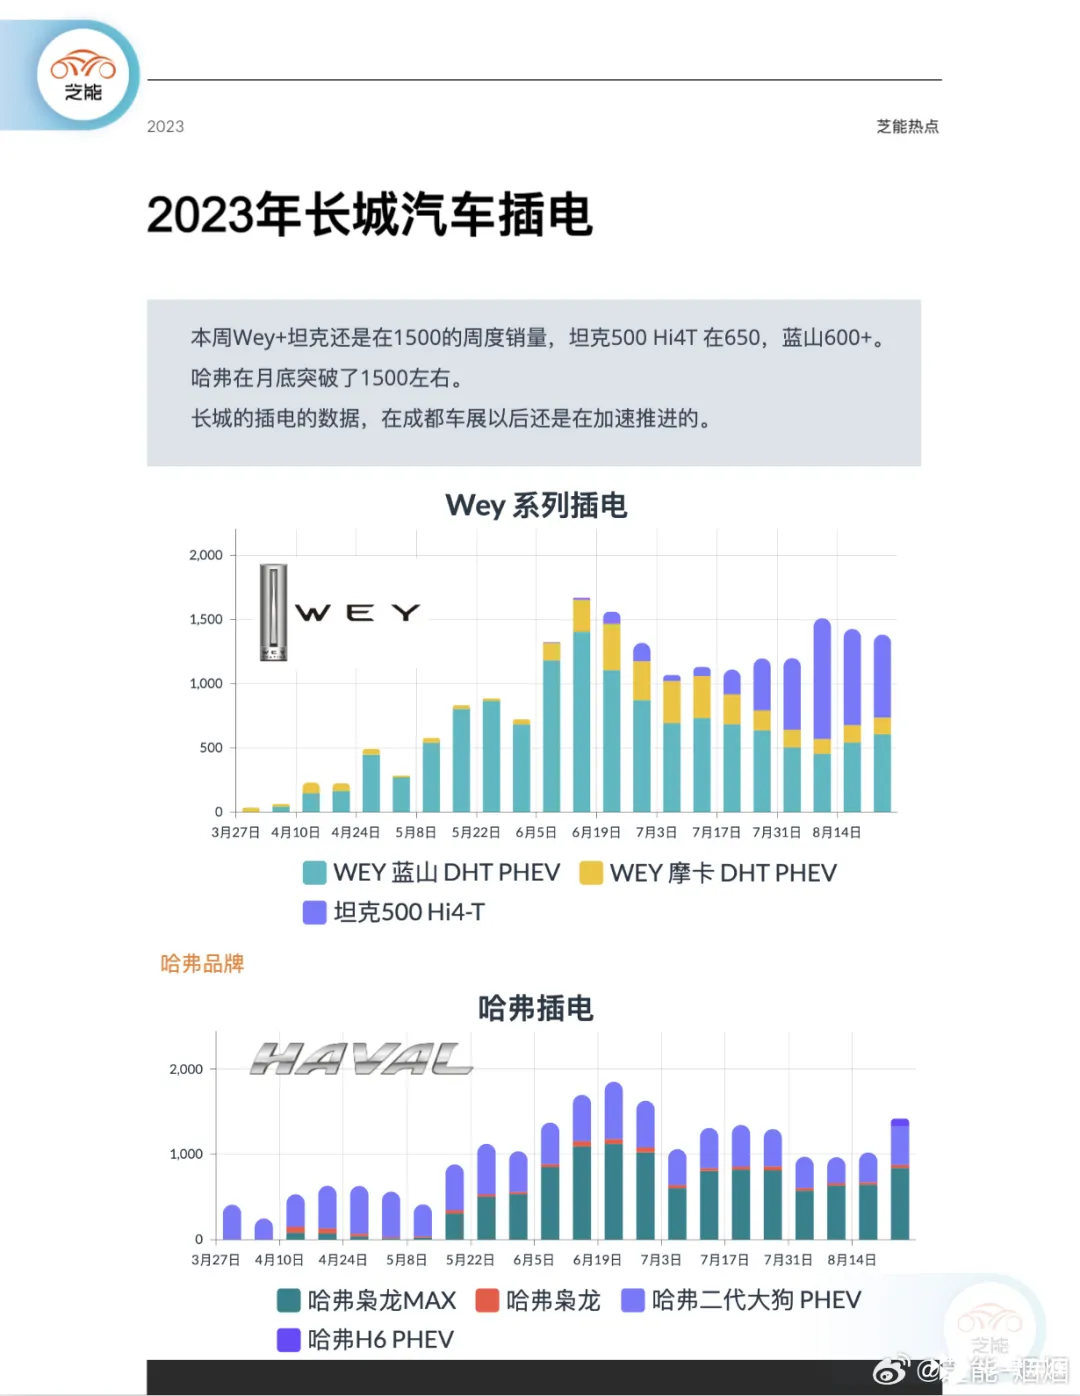
在本周, Wey+坦克品牌的周度销量仍保持在 1500 台左右 ,其中坦克 500 Hi4T 的销量约为 650 台,蓝山的销量超过 600 台。 哈弗品牌在月底突破了 1500 台左右的销量。 长城汽车的插电车型在成都车展之后仍在加速推进 。
- 长城欧拉纯电动
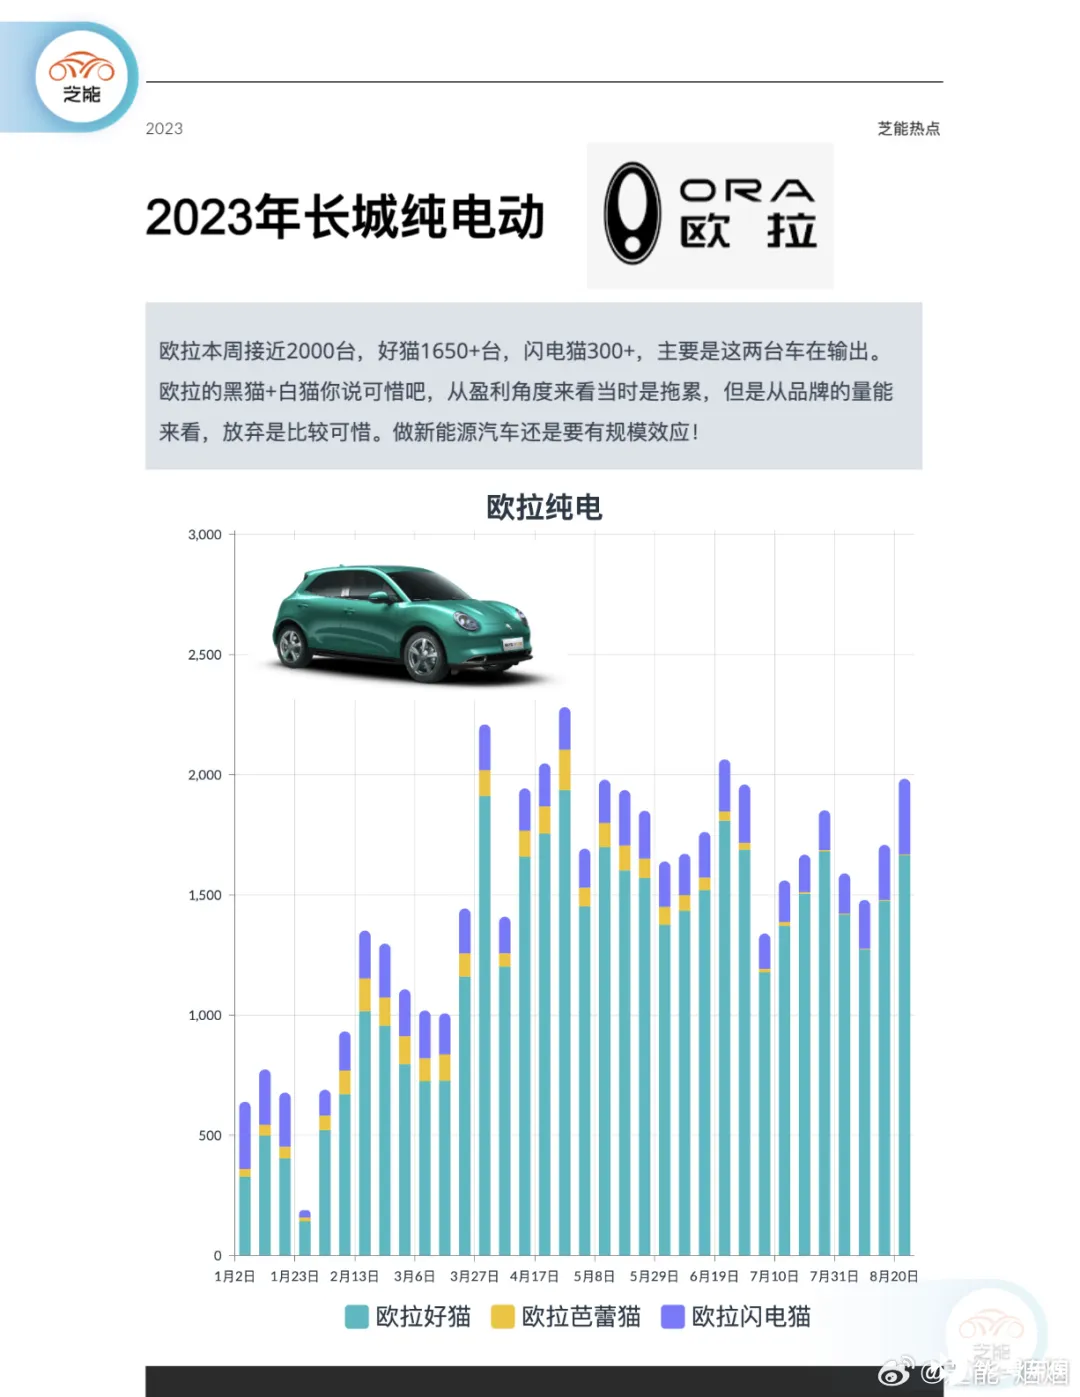
欧拉品牌在本周的销量接近 2000 台 ,其中好猫 的销量超过 1650 台,闪电猫的销量超过 300 台,这两款车型表现出色。 尽管当初欧拉的黑猫+白猫对盈利构成了拖累,但从品牌量能的角度来看,放弃这两款车型似乎有些可惜。 规模效应在做新能源汽车方面仍然具有重要意义。
对 于长城来说,纯电新能源车型是一个系统性的战略 ,每月生产 1 万台车型并不 能带来盈利,而均衡点需要在 3-4 万台。 这方面还有很长的路要走 。
长安
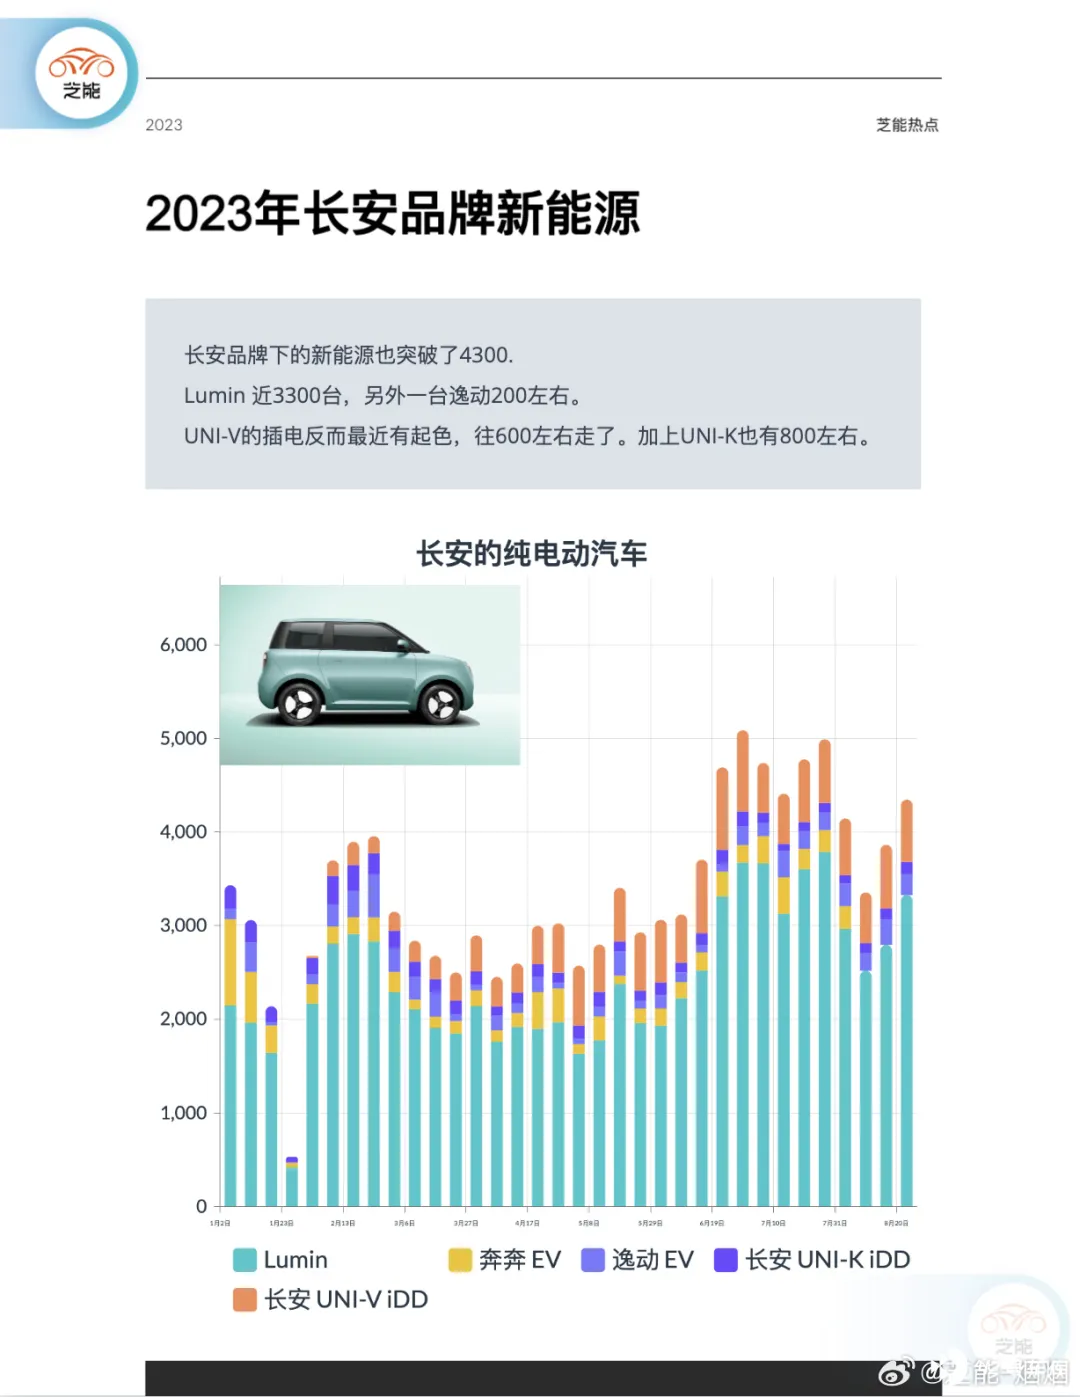
长安品牌的新能源销量突破了 4300 台。 其中,Lumin 的销量近 3300 台,逸动的销量约为 200 台。UNI-V 插电车型在近期表现出色,销量逐渐增加至约 600 台,而 UNI-K 的销量也达到了约 800 台。
深蓝汽车
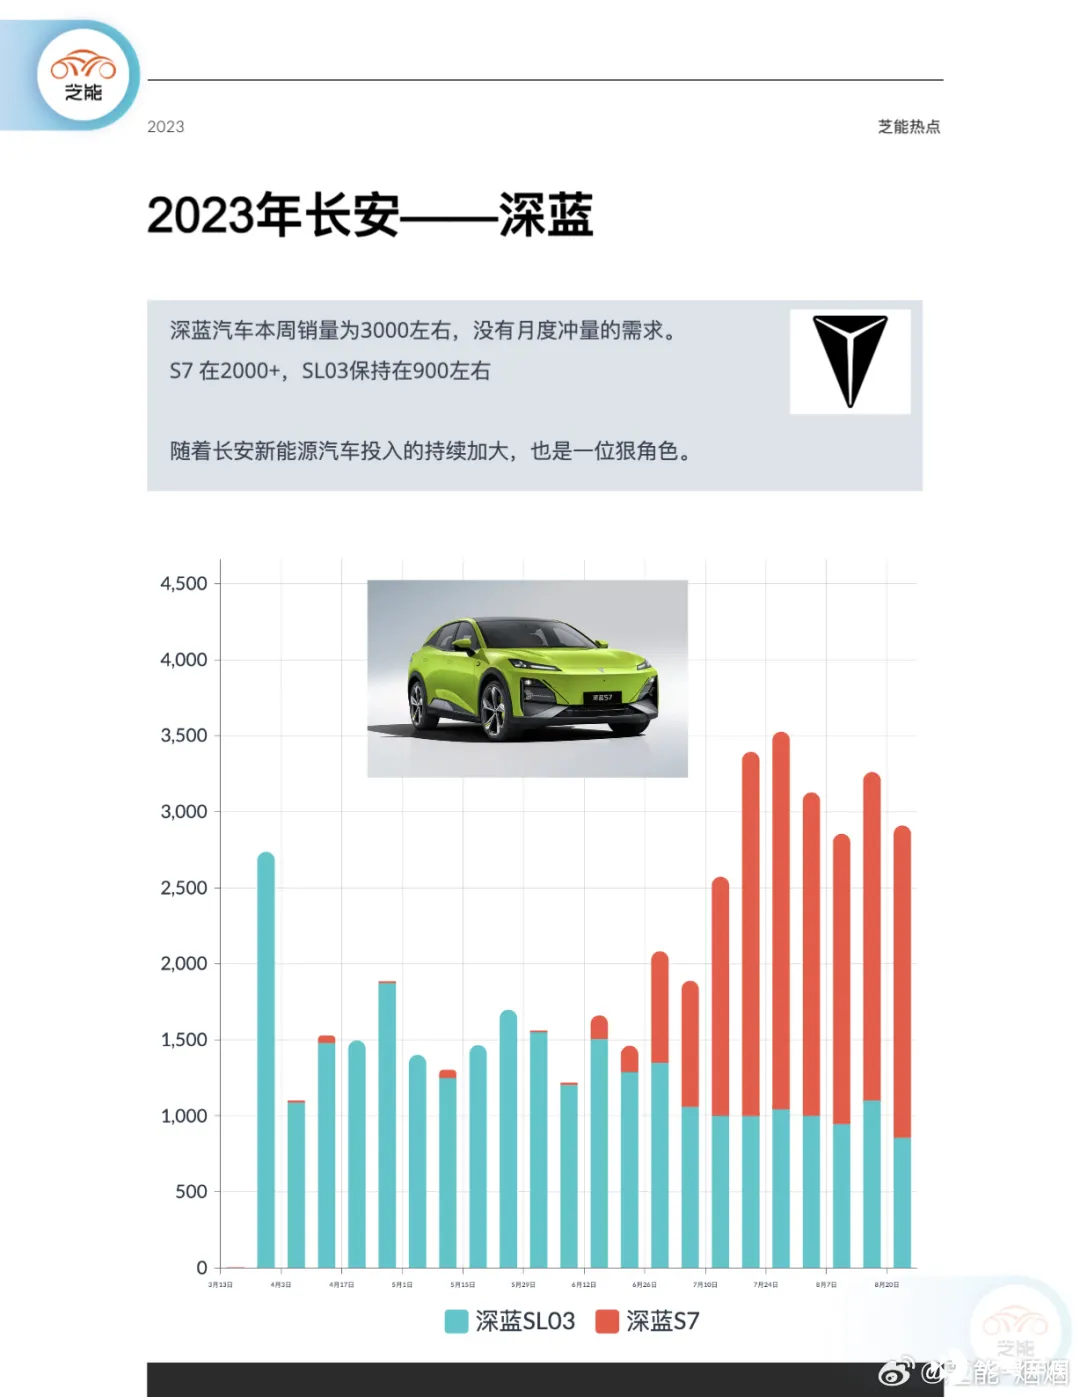
深蓝汽车在本周的销量约为 3000 台 ,无需在月末冲量。其中,S7 的销量超过 2000 台,而 SL03 的销量保持在约 900 台左右。 长安新能源汽车的投入不断加大,为该领域的竞争带来了更多激烈的角逐。
奇瑞汽车
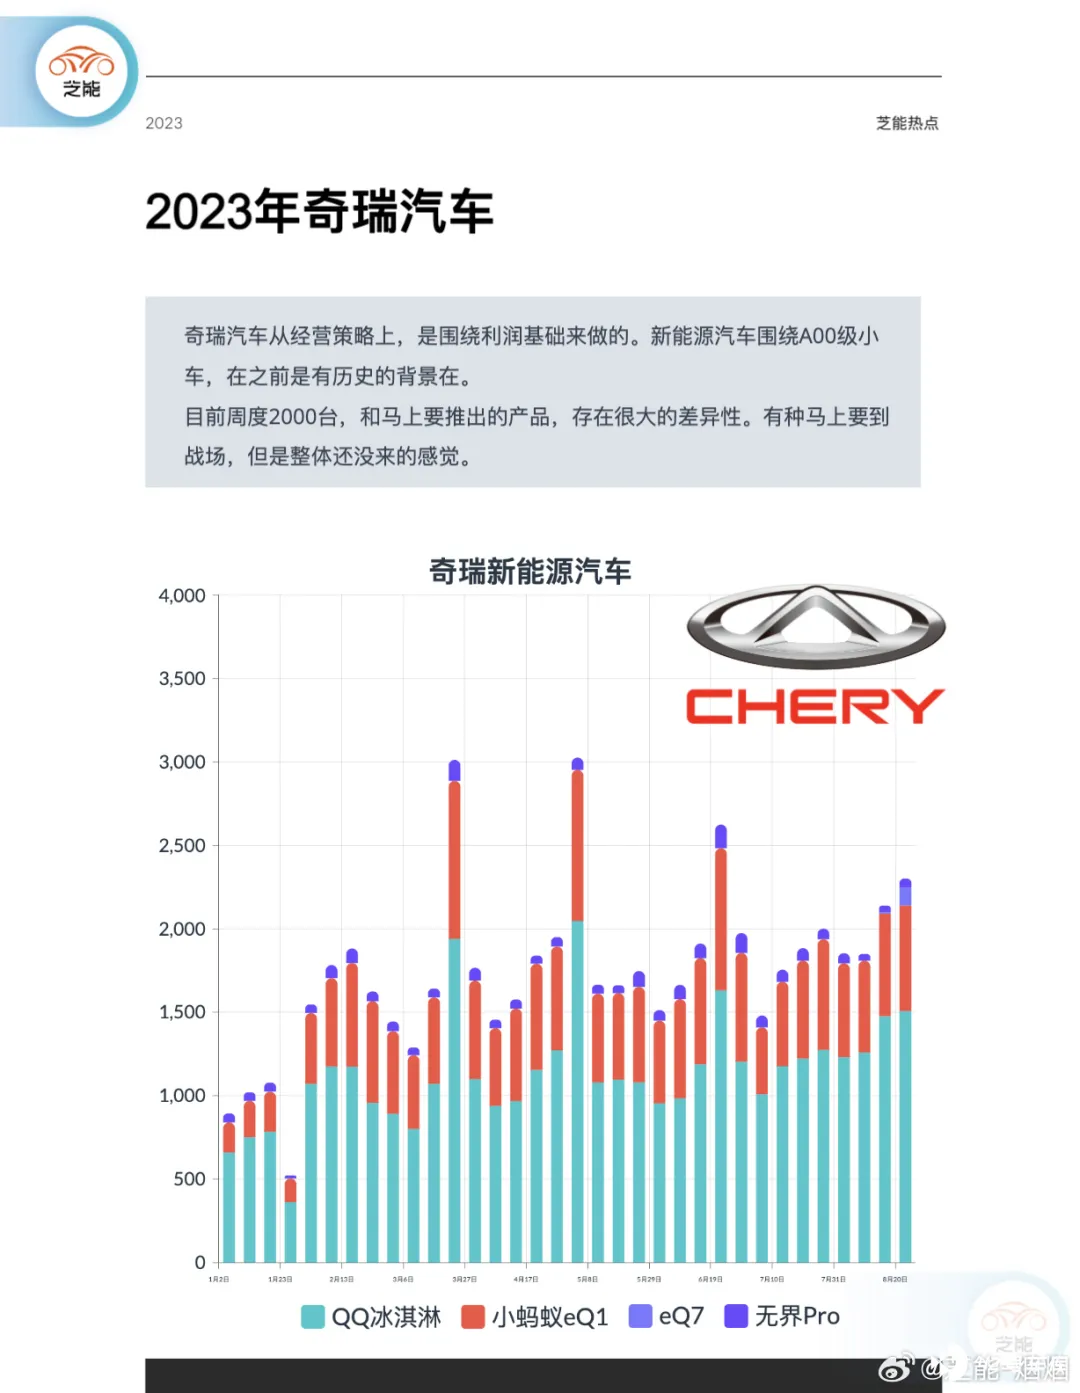
奇瑞汽车的经营策略侧重于保持利润基础 。其新能源汽车主要集中在 A00 级小型车市场,尽管存在历史背景,但目前周度销量约为 2000 台。与即将推出的产品相比,存在明显的差异。 在这个阶段,似乎是一种急切的战斗准备,尽管整体形势尚未明朗。
宝骏+五菱
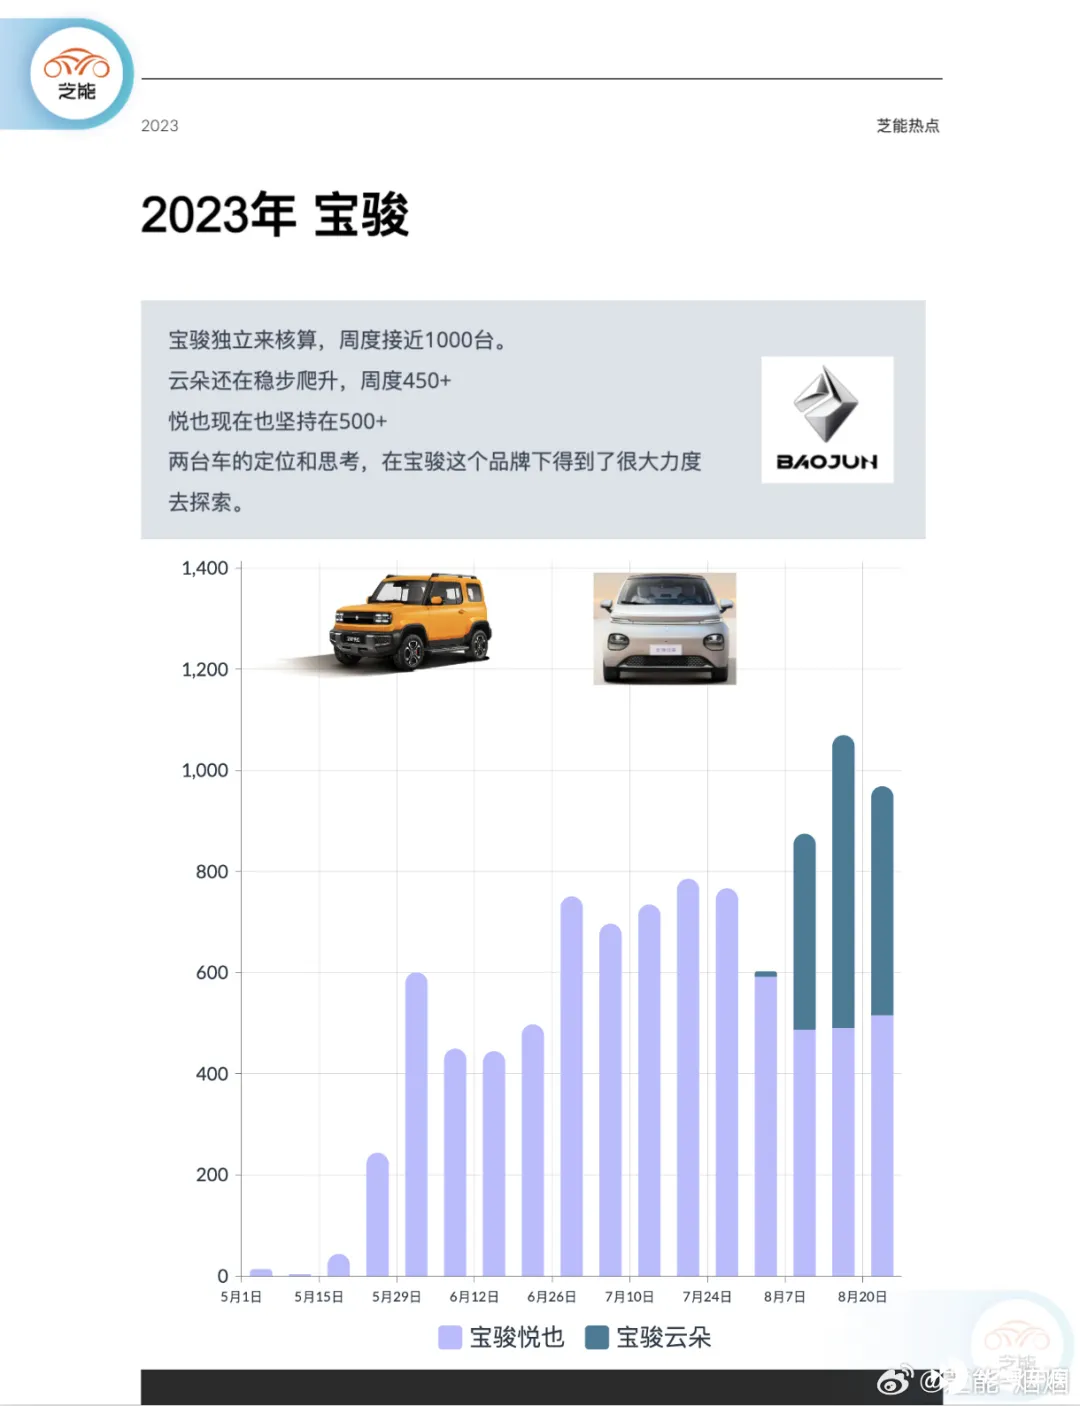
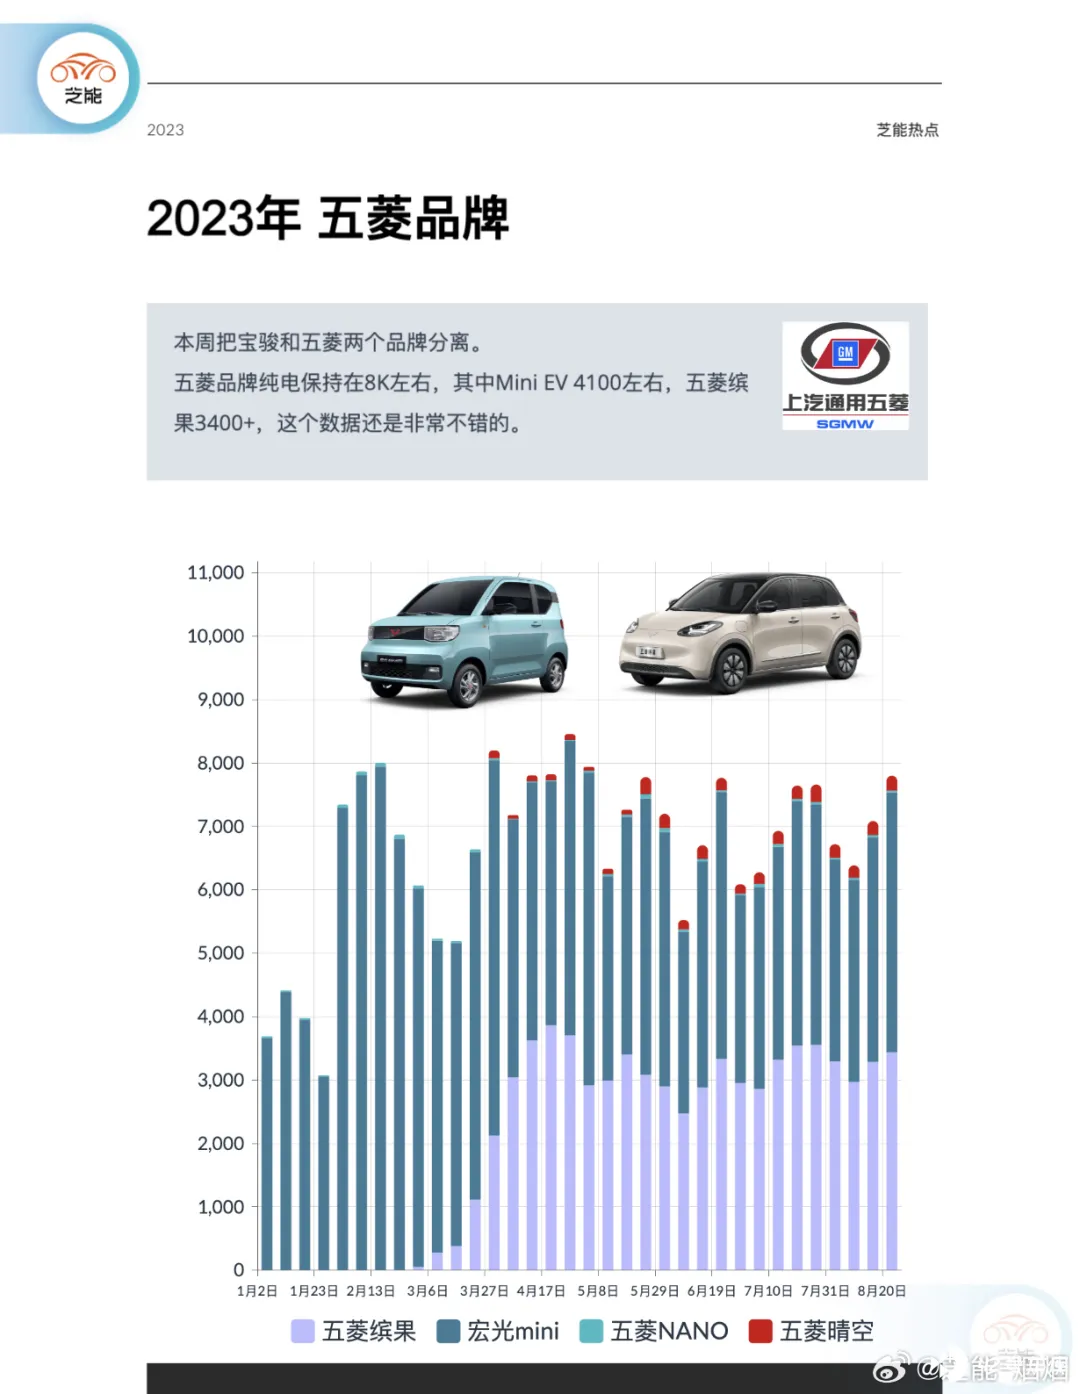
本周将宝骏和五菱两个品牌分开进行分析。五菱品牌的纯电动车型保持在约 8000 台左右,其中 Mini EV 的销量约为 4100 台,五菱缤果的销量超过 3400 台,这些数据表现相当不俗。宝骏品牌在独立核算时,周度销量接近 1000 台。宝骏的云朵车型销量稳步攀升,达到了约 450 台,而悦也的销量维持在 500 台左右。这两款车型在宝骏品牌下的定位和发展思路得到了充分的探索。
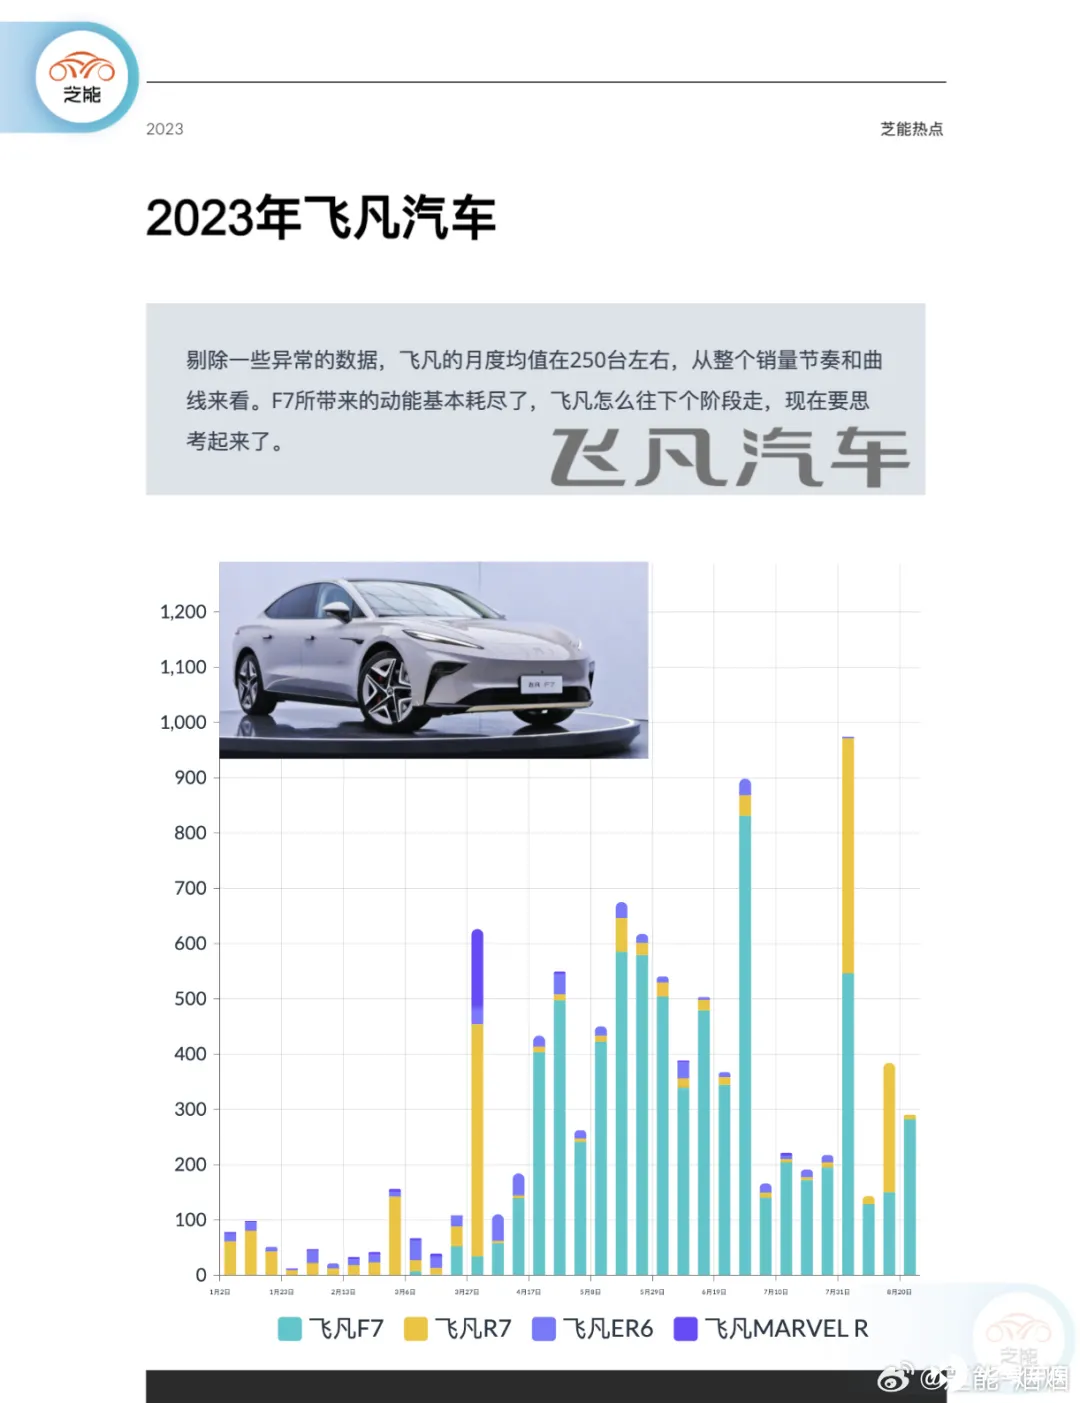
飞凡汽车
在剔除一些异常数据后,飞凡汽车本周的平均销量约为 250 台左右 。从整体销量趋势和曲线来看,F7 车型所带来的动能基本消耗殆尽。飞凡汽车如何在下一阶段继续前行,现在需要进行深入思考。