

特约作者 | 痛快舒畅
编辑 | 邱锴俊
上一篇【 汽车价格战:谁最受益?谁最受伤?(上) 】 ,聊了整体市场的格局和自主品牌在今年 1-7 月的整体表现。这一篇,接着聊豪华品牌和合资品牌在遭遇「价格战」后的表现。
豪华品牌:巅峰已过,压力山大
关于豪华品牌的趋势性阐述,在去年 10 月我曾经写过一篇「 BBA 开始 走下神坛 」(链接),大家感兴趣可以翻出来回顾一下。
当时对于以 BBA 为代表的豪华品牌的一个判断就是: 2023 年是豪华品牌 25-40 万元入门级产品遭遇巨大挑战的一年。
今年 1-7 月豪华品牌的价格和销量表现也验证了当初的预判: 所有的豪华品牌都不得不放弃价格,来保障销量的增长。
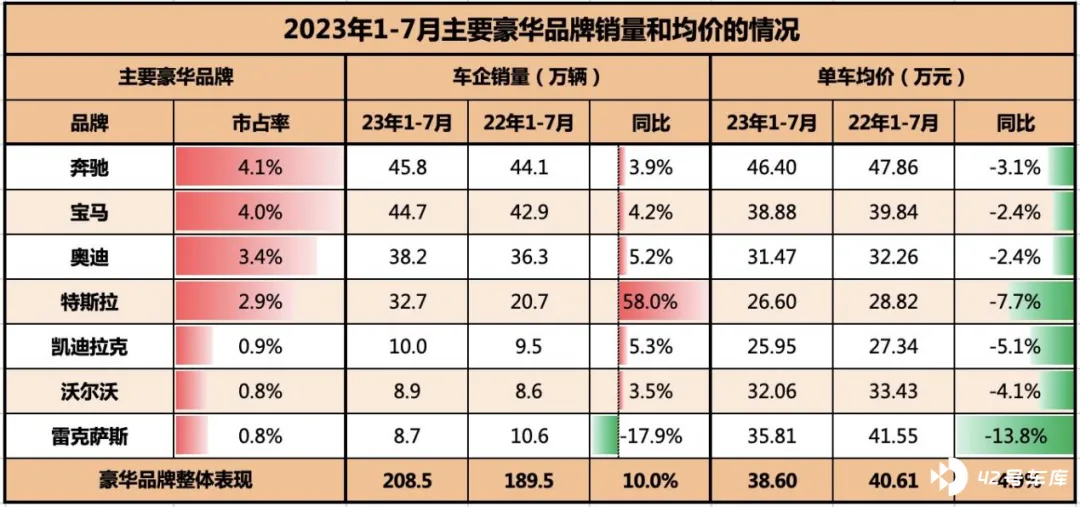
1-7 月豪华品牌的销量为 208.5 万辆,同比增长 10%。但是,如果扣除特斯拉的销量,传统豪华品牌的销量同比增长只有 4.1%,这个数据与市场整体增速基本持平——简单来说,如果只考虑传统豪华品牌的销量,他们在 1-7 月并没有「跑赢大盘」。
最重要的是: 即便这样的销量,也全部都是依靠降价才艰难实现的。 1-7 月豪华品牌的均价为 38.6 万元,同比下滑 4.9%。其中,雷克萨斯「量价齐跌」最受伤,特斯拉也是依靠 7.7%降价幅度,换来了 58%的销量增长。 BBA 三家的均价同比下滑在 2.4%以上,销量也刚刚维持 4%左右的增长。
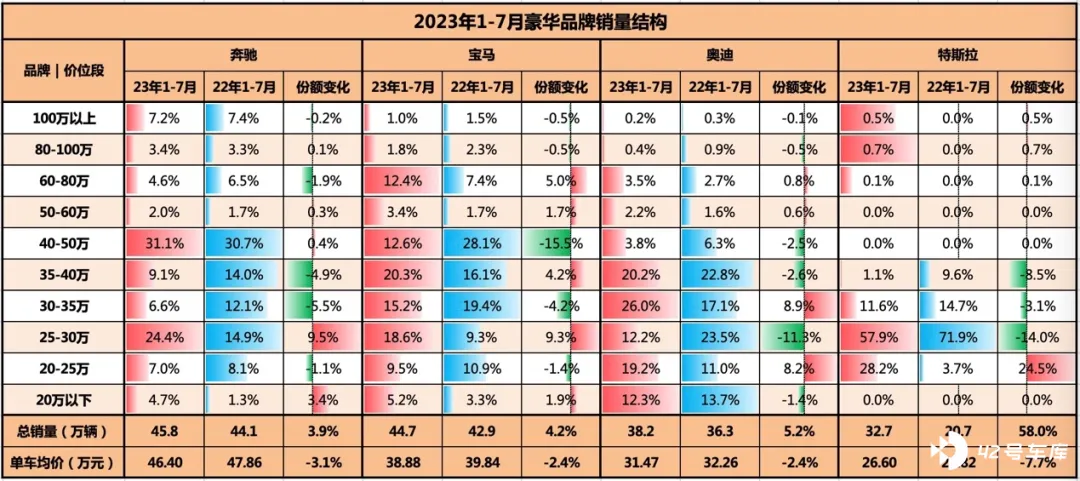
我们进一步来看 BBA 和特斯拉的销量结构,会发现 BBA 他们所面临的问题各不相同。
1.奔驰:高端增长、中端塌陷,依靠入门级保持销量
1-7 月奔驰的销量为 45.8 万辆,同比 +3.9%;单车均价为 46.40 万元,同比 -3.1%。
奔驰的销量结构变化中,25-30 万价位段的产品占比同比增加了 9.5 个百分点,20 万以下价位段的产品占比同比增加了 2.3 个百分点;而 30-40 万价位段的产品同比减少了 10.4 个百分点——奔驰的 30-40 万价位产品受到「价格战」影响明显,销量和价格双双下滑,只能依靠 30 万元以下入门级产品来保障销量了。
2.宝马:国产 X5L 成为宝马今年最大的亮点
1-7 月宝马的销量为 44.7 万辆,同比 +4.2%;单车均价为 38.88 万元,同比 -2.4%。
宝马的销量结构变化中,受影响最大的是 40-50 万元价位段,同比减少了 15.5 个百分点;其次为 30-35 万元价位段,同比减少了 4.2 个百分点;而 25-30 万价位段,同比增加了 9.3 个百分点;60-80 万价位段由于 X5L 的热销带动份额增加了 5 个百分点,而宝马 3 系和 X3 是今年上 1-7 月受价格战影响最大的产品。
当然,3 系产品也受到自家 i3 降价的影响,1-7 月销量下滑 13.3%;X3 这款产品早已经无法和加长的 GLC 和 Q5L 比销量了,今年 1-7 月 X3 的销量只有 6.8 万辆,已经达不到月均 1 万辆的水平了。
目前宝马 60 万元以上的产品,主要依靠国产 X5 来实现了,1-7 月 X5 的销量为 5.4 万辆,平均月销接近 8 千辆,成为宝马上半年的最大亮点,最重要的是没有受到价格战影响,成交价依旧保持在一个相对高位的水平。
3.奥迪:40 万以下产品占比接近 90%,正在跌落成为二线豪华品牌
1-7 月奥迪的销量为 38.2 万辆,同比 +5.2%;单车均价为 31.47 万元,同比 -2.4%——奥迪无论是销量还是价格,正在迅速和奔驰、宝马拉开距离。
奥迪的销量结构变化中,25-30 万价位段受影响最大,同比减少了 11.3 个百分点,简单来说就是 A4L 和 Q3 已经无法支撑这个价位段的销量了;其次是 30-35 万和 20-25 万价位段,份额同比分别增加了 8.9 个百分点和 8.2 个百分点。
如果从价格段的分布来看,奥迪 40 万以下的销量占比已经来到了 89.9%了,这个数据已经非常接近二线豪华品牌沃尔沃的销量结构了。作为对比,奔驰 40 万元以下占比为 51.8%,宝马为 68.8%——奥迪即将成为那个最先从神坛跌落的一线豪华品牌。
今年 1-7 月,奔驰、宝马的价格还能维持在 40 万上下,而奥迪在今年 1-7 月的价格已经滑落到 31 万的水平了,如果销量继续下滑,在未来的 1-2 年内跌破 30 万也不是没有可能。
4.特斯拉:今年价格战的始作俑者,赢得预期的销量增长
特斯拉作为最早发动价格战的品牌,今年 1-7 月的销量为 32.7 万辆,同比增 58.0%,初步达成了年度增长 40%+的预期目标。
特斯拉的结构中,25 万以下销量占比提升到 28.2%;30 万以下的销量占比为 86.1%,去年同期也只有 75.6%——可以说, 通过这次价格战,特斯拉已经彻底把自己变成一个 25 万左右的品牌了。
当一线豪华品牌开始「以价换量」之后,一众的二线豪华品牌无论是价格还是销量都开始加速下滑。
当自主品牌不断提升价格向中高端冲击,豪华品牌的价格下限被不断打破的时候,合资品牌就成为「自主上攻、豪华下探」局面下最大的输家了。
合资品牌:加速失血,「量价齐跌」
今年对于合资品牌而言,已经可以算是连续两年遭遇「严重挑战」了。在 2022 年,合资品牌通过不断地价格释放,算是勉强保证了销量的增长。 但是在今年自主和豪华品牌的夹击下,合资品牌不仅仅「价格」无法守住,更重要的是这次连销量都没有办法保住了。
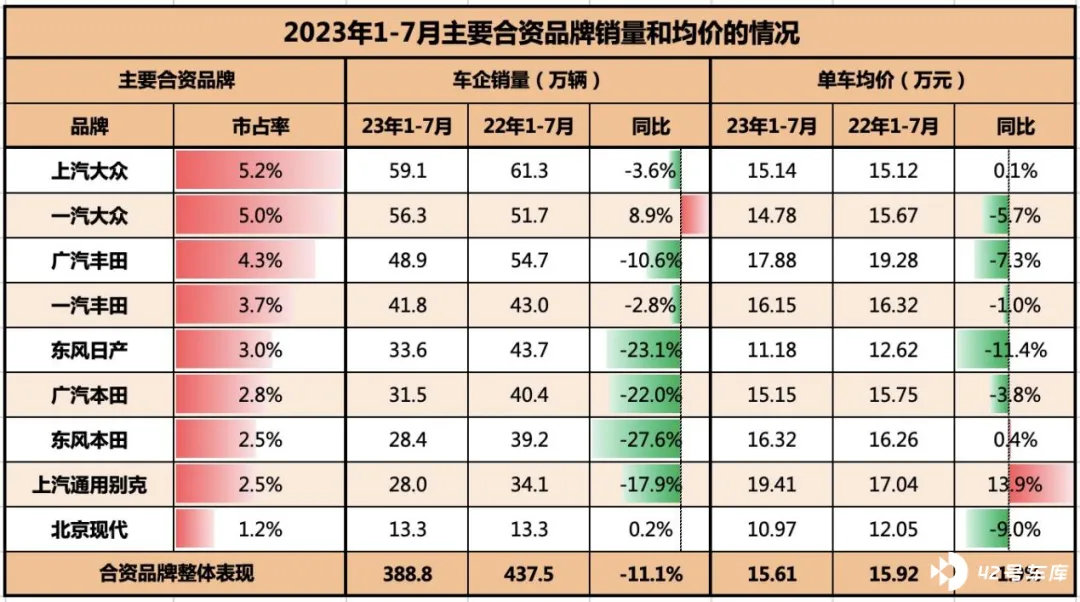
1-7 月合资品牌销量 388.8 万辆,同比下滑 11.1%;均价 15.61 万元,比去年同期下滑 1.9%——这样一个量价齐跌的局面,让所有的合资品牌都感受到一丝凉意,甚至最近「某主流日系合资品牌想要退出中国市场」的传闻也常有耳闻了。
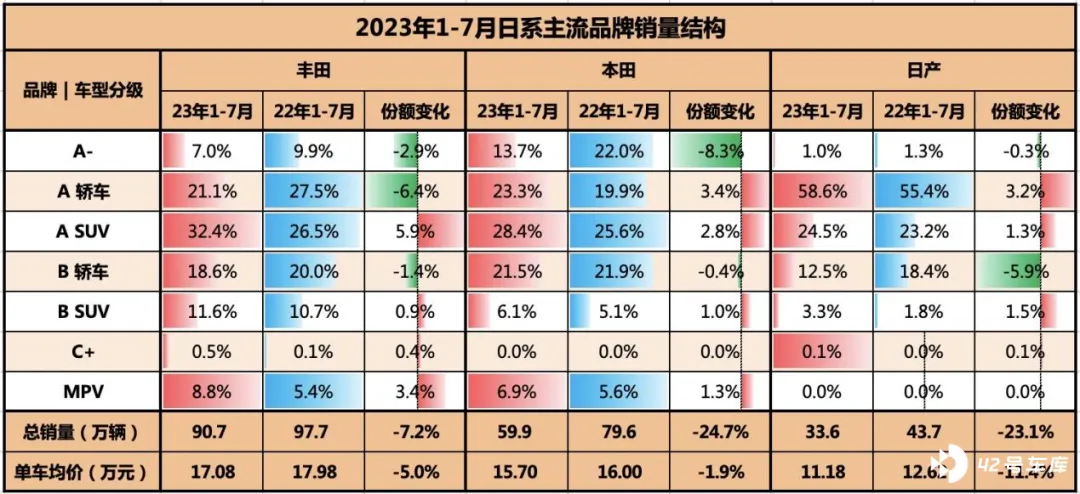
从销量层面来看,日系品牌是这一轮最受伤的。1-7 月日系品牌的销量同比下滑 17%。其中,本田销量下滑最快为 24.7%,日产销量下滑 23.1%,丰田销量下滑 7.2%。
从价格层面来看,本田的价格相对坚挺,均价为 15.70 万元,同比下滑 1.9%(所以,销量下滑最快);其次是丰田,均价为 17.08 万元,同比下滑 5.0%;日产的价格下滑最快,为 11.18 万元,同比下滑 11.4%——如果单独从价格来看,头部的自主品牌和日系这三个品牌的均价水平几乎相当了。
今天,我们重点来聊一聊三个主流日系品牌的情况:
1、日产:「技术日产」,正在全面沦落
1-7 月的东风日产的销量为 33.6 万辆,同比下滑 23.1%;单车均价为 11.18 万元,同比下滑 11.4%——三年时间,日产已经从「年销百万」的车企沦落到「23 年销量 60 万」都有挑战的局面了。
日产是三大日系品牌中产品线最短、产品集中度(依赖度)最高的品牌,曾经依靠「日产三剑客」——天籁、奇峻和轩逸来撑起日产百万年销量的局面。在今年 1-7 月,天籁销量 4.3 万辆,同比下滑 49.2%;奇峻销量 2.7 万辆,同比下滑 20%;轩逸销量 19.3 万辆,同比下滑 11%。
而轩逸一款车型更是在今年 1-7 月的销量占比已经达到了 56.3%,紧凑型轿车的销量占比也已经在提升至 58.6%了。过度依靠某一款车型,对于任何一个企业而言都是非常严峻的挑战,因为这意味着这款车型只能成功不能失败。
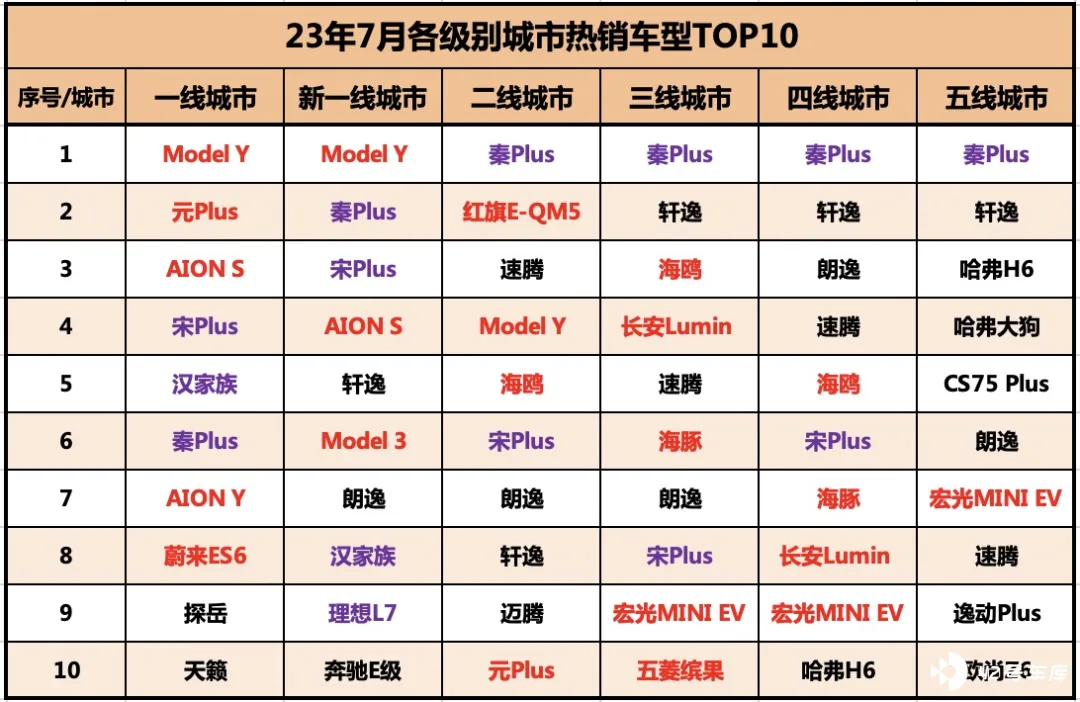
而就在 7 月,比亚迪秦 Plus 已经在所有城市级别,超越了所有合资品牌的主流家轿,其中也包括曾经年销超过 50 万辆的轩逸——这对于日产而言,如同晴天霹雳一般炸裂:如果轩逸无法继续守住自己的市场份额,那日产将会是下一个快速衰落的日系品牌。
2、本田:弃量保价的策略,最终是「量价全丢」
1-7 月的广本和东本合计销量为 59.9 万辆,同比下滑 24.7%;单车均价为 15.70 万元,同比下滑 1.9%——本田的策略是保利润,结果自然是销量下滑幅度在三个日系品牌中最大。
从销量结构来看,本田的小型车是最受伤的,无论是飞度、缤智、X-RV。这些在去年还能进入细分市场车型销量榜 TOP10 的车型,在今年几乎全线崩溃。在以海豚、哪吒 V 为代表的新能源 A0 级车型的影响下,换代的缤智销量同比下滑 76%,同样换代的 XR-V 销量同比也下滑 75.4%,皓影的销量同比下滑 17.8%,飞度的销量同比下滑 13.7%——这样的数据放到一年前,说缤智和 XR-V 会被新能源车快速击败?几乎没有人会相信。
目前,本田主要依靠思域、CR-V、型格和雅阁在苦苦支撑,一旦思域和 CR-V 的销量也受到了新能源的冲击,本田在中国的市场地位可能会迅速滑落到 80 万以下的量级了。
3、丰田:在比亚迪的强大攻势下,A 级轿车量价全失
1-7 月的南北丰田合计销量为 90.7 万辆,同比下滑 7.2%;单车均价为 17.08 万元,同比下滑 5.0%——丰田已经是日系中相对优秀的了。
从销量结构来看,丰田系的 A 级轿车,份额同比下滑 6.4 个百分点;A 级以下的小型车型,份额同比下滑 2.9 个百分点。
在冠军版秦 Plus 的强烈冲击下,卡罗拉和雷凌的销量同比分别比去年下滑 18.5%和 34.7%,同时卡罗拉和雷凌的交强险成交均价也已经全面跌破 10 万元了,可以说 A 级轿车的最后防线,已经被冠军版秦 Plus 彻底颠覆了。
目前丰田只能在 B 级车和 MPV 产品上,延续曾经的辉煌了。但是,随着 9 月 6 日海豹 DM-i 的上市,更大的尺寸、更低的油耗,16.68 万元起的更具竞争力的价格,如果进一步压缩凯美瑞、亚洲龙等丰田系的 B 级家轿销量的话,丰田还能不能扛得住?
更重要的是,到 2024 年丰田依旧没有可以拿得出手的纯电和插混产品,曾经的辉煌在中国还能延续多久呢?
无法对抗趋势
曾经豪华品牌和合资品牌所代表的光环:「技术、设计、成熟、可靠、豪华」,在进入新能源转型和中国乘用车市场中高端化的趋势下,变得不再有吸引力。相反,因为新能源布局的落后,以及技术观念上的差异,合资品牌保守、落后的特质,在今天的「95 后」新新人群中被不断放大。
新能源车销量占比继续提升,已经是不可逆转的大趋势。而包括豪华品牌在内的合资品牌中,除了奔驰、宝马、大众、通用等少数几个品牌外,大部分品牌至今还没有在新能源转型上下定决心,这其中有全球布局的因素、核心决策的因素,也有财务考量的因素。
但是,随着中国新能源车的迭代越来越快,中国自主品牌的新能源的迭代转型远快于燃油车的换代速度时,合资品牌的市场份额流失也是必然。
特别是,如果对比中国市场的「疯狂内卷」与海外市场的「风轻云淡」时,作为以海外为运营中心的决策时,自然会选择「竞争相对宽松、盈利相对容易」的区域市场。到时候,合资品牌在中国市场的份额还将会继续萎缩。
在中国乘用车市场中高端化和新能源化的大趋势面,如果不顺应时代的趋势,投入相应的资源、产品和服务,无论是谁都抵挡不了趋势的力量。
以日系品牌为例,最强的三个日系品牌(丰田、本田和日产),正面临着中国市场的销量与份额的流失,价格与利润的下滑。这样的局面,已经从日产开始蔓延,今年来到了本田,只剩丰田在「孤军奋战」—— 对任何品牌而言,如果要「对抗趋势」,又能撑过多久呢?







