作者:大眼
当地时间 10 月 18 日,特斯拉公布了 2023 年第三季度财报。由于毛利润、营业利润以及净利润等核心数据全面下滑,特斯拉股价大幅下挫。和苹果一样,在产品中许久没有核心技术突破的特斯拉,可能也开始吃老本了。
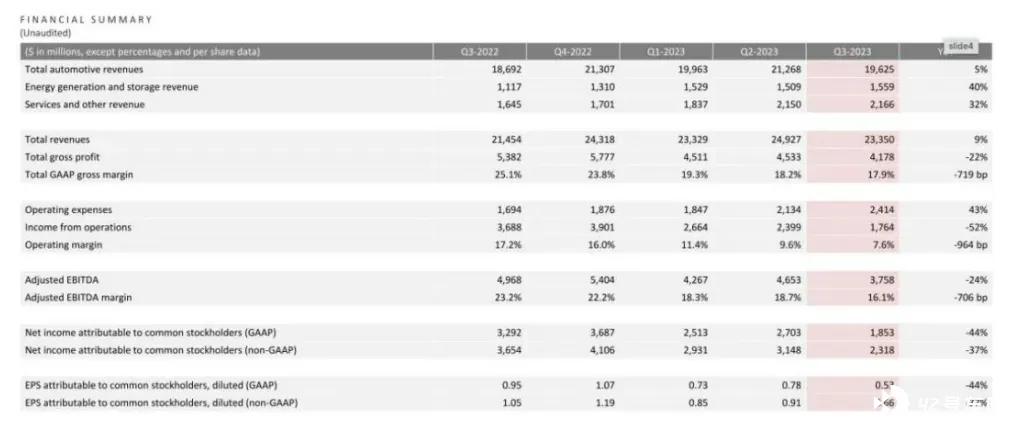
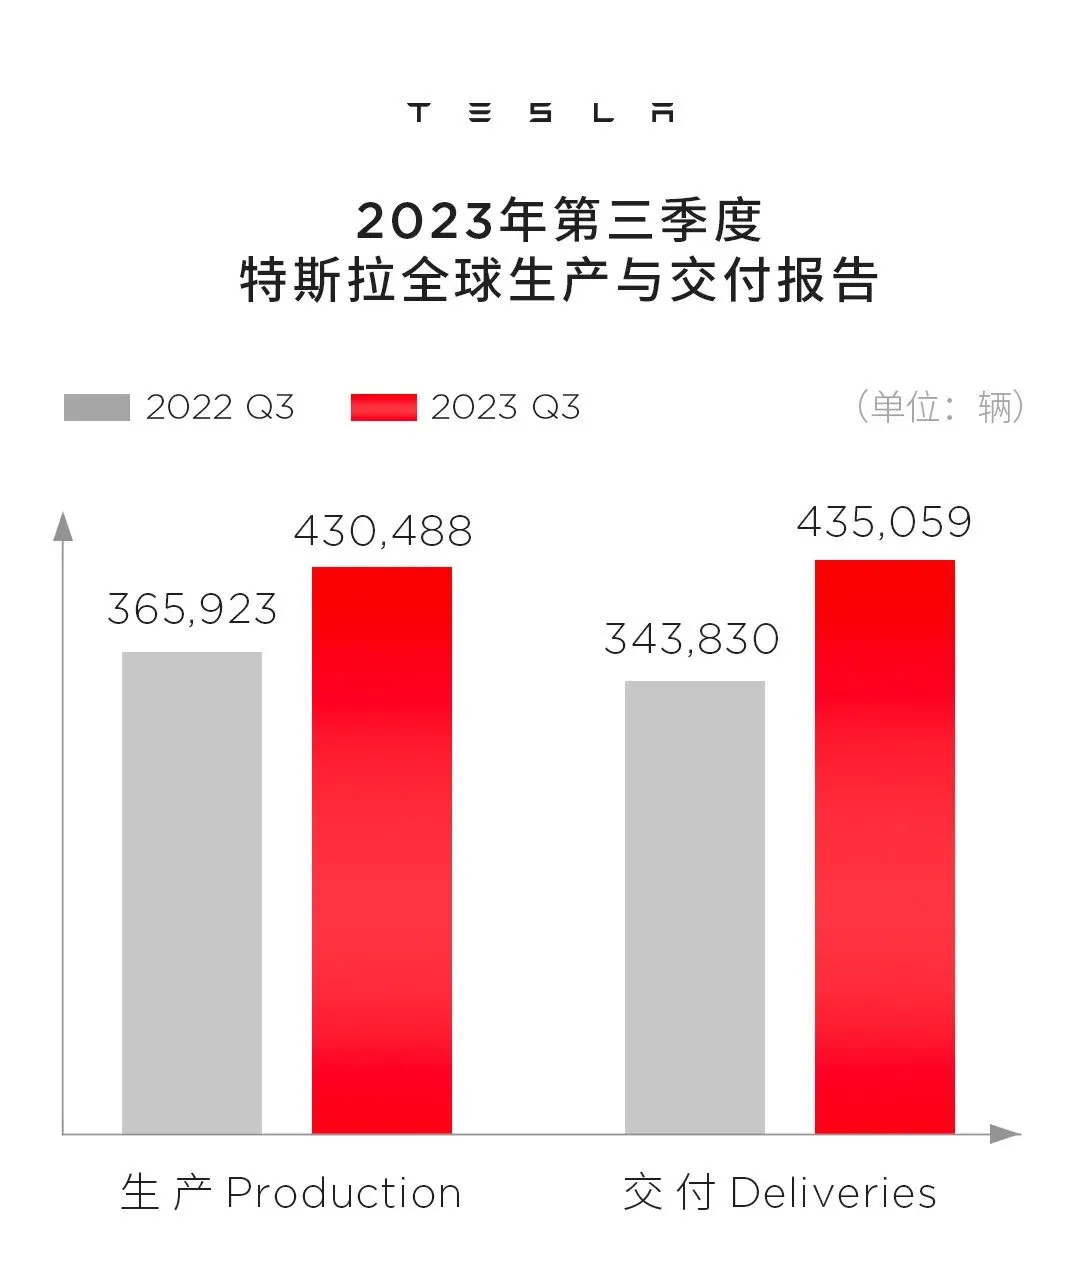
销量层面,特斯拉第三季度全球新车交付量约 43.51 万辆,同比增长约 27%,但较第二季度出现了环比 6%的下降。特斯拉称,销量下滑的主要原因是受到关键设施升级导致的产能关闭影响。对于一家车企来说,一旦销量高速增长的势头戛然而止,则会带来核心财务指标数据的调头向下:
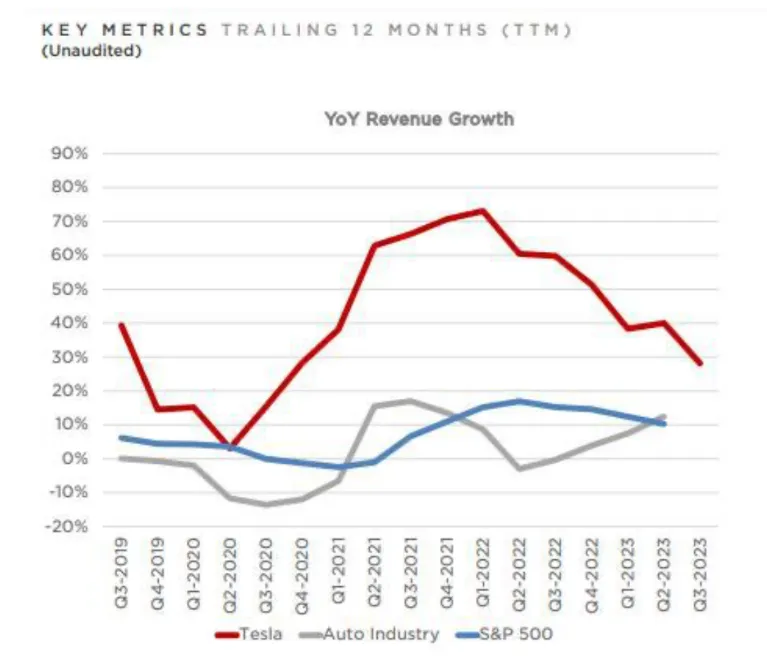
特斯拉三季度营收约为 234 亿美元,同比增长仅为 9%,成为特斯拉 3 年来最慢的增速;
与之对应的是,特斯拉的毛利率进一步下滑为 17.9%,低于第二季度的 18.2%和去年同期的 25.1%。
按美国通用会计准则,归属于普通股东的净利润为 18.53 亿美元,同比降幅高达 44%。作为特斯拉的核心业务,其第三季度汽车业务总收入约为 196.25 亿美元,较上一季度的 213 亿美元下降近 8%,汽车毛利率下降至 16.3%,低于预期。
降价预期飙升,但特斯拉还降得动吗?
对于当前的特斯拉来说,外部环境构成了更大的挑战。
一方面,整个电动车市场竞争日趋激烈。在中国,智能电动车几乎成为各家车企发力的重点。作为国内最大的新能源车企,由纯电动和混动双轮驱动的比亚迪在销量上从来就领先特斯拉不少。在刚刚过去的第三季度,比亚迪纯电动车型销量为 43.16 万辆,和同期特斯拉的 43.51 万辆相比,差距仅约为 3500 辆。考虑到两家车企的月度体量,这样的差距都已经在误差范围内。
至于欧洲和美国市场上的传统车企,向电动车转型的步伐正在持续加速。这其中,不仅有大众、通用、福特这样的老牌欧美车企,现代、丰田这样的日韩巨头也都开始向市场投放有竞争力的电动车。不得不说,特斯拉在电动车领域的先发优势正在被慢慢赶上。
另外一方面,全球经济依然处在高位的通胀风险以及美联储所推动的持续加息,让特斯拉这样的美国车企受到不小的压力。更高的利息,会抑制普通消费者的消费热情,推迟他们换车的节奏。因此,马斯克也曾多次呼吁美联储放缓加息的步伐,并提早进入降息通道。但是,最近不期而至的中东冲突,很有可能再度推迟美联储的降息时间点。
不过,外界的挑战并没有动摇特斯拉完成全年销量目标的意愿。在财报沟通会上,马斯克再度重申,特斯拉将维持在 2023 年 180 万辆新车交付目标保持不变。这也就意味着,在前三季度实现了 132.4 万辆交付成绩的基础上,特斯拉在第四季度的销量需要达到 47.6 万辆。而要达成这个目标,在目前的大环境下,特斯拉大概率需要进一步下调自己的售价。对此,马斯克也不讳言, 「特斯拉仍将努力降低汽车价格。」
不过对此,国内车企也没有必要太过于紧张。特斯拉汽车业务的毛利率目前只有 16.3%,与巅峰时期超过 30%的毛利率相比,如今毛利率几乎接近腰斩。除非马斯克愿意以特斯拉整体汽车业务亏损作为代价,否则其未来大规模降价的空间已经不大。
虽然第三季度财报还未披露,但是比亚迪和理想汽车上半年的汽车业务毛利率已经超过 20%。将来如果再打价格战,中国车企的子弹并不比特斯拉少。
10 月 6 日,特斯拉对美国销售车型进行了最新一次调价,其 Model 3 后轮驱动版从 4.024 万美元降至 3.899 万美元,长续航版从 4.724 万美元降至 4.599 万美元,降价幅度已经微乎其微。
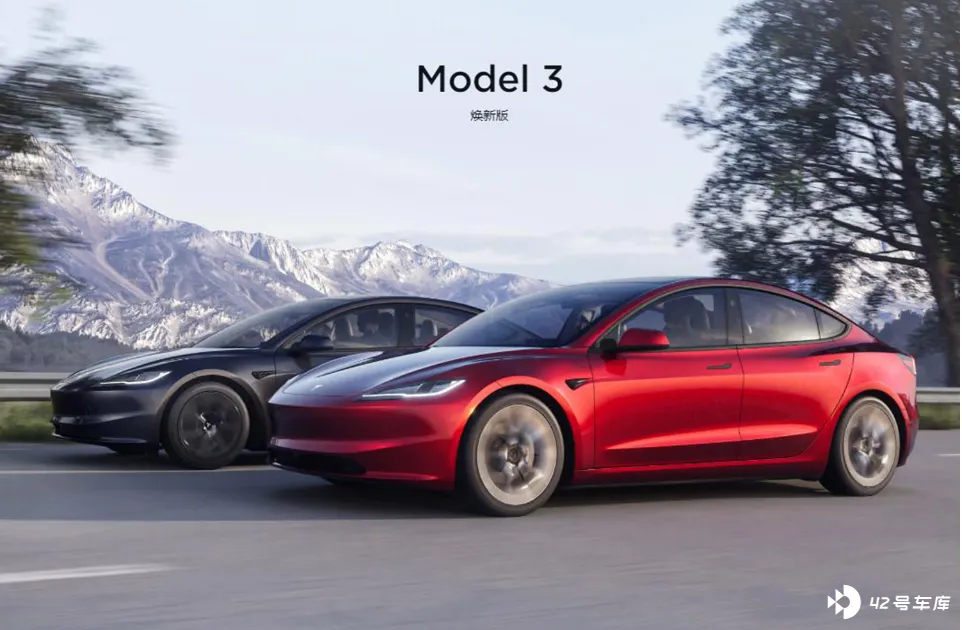
在中国市场,Model 3 焕新版已于 10 月 19 日在中国大陆正式开启销售。不过换代的 Model 3 在价格上没有如各方预期下探到 20 万以内,相反却上涨了 2.8 万元。在国内市场各个品牌持续「掀桌子」的情况下,特斯拉逆势涨价让很多人直呼看不懂。
Cybertruck 能否扛起特斯拉的大旗?
在提升销量方面,特斯拉把宝押在了 Cybertruck 上,甚至不惜为此推迟了定位更低的入门级车型的上市时间。
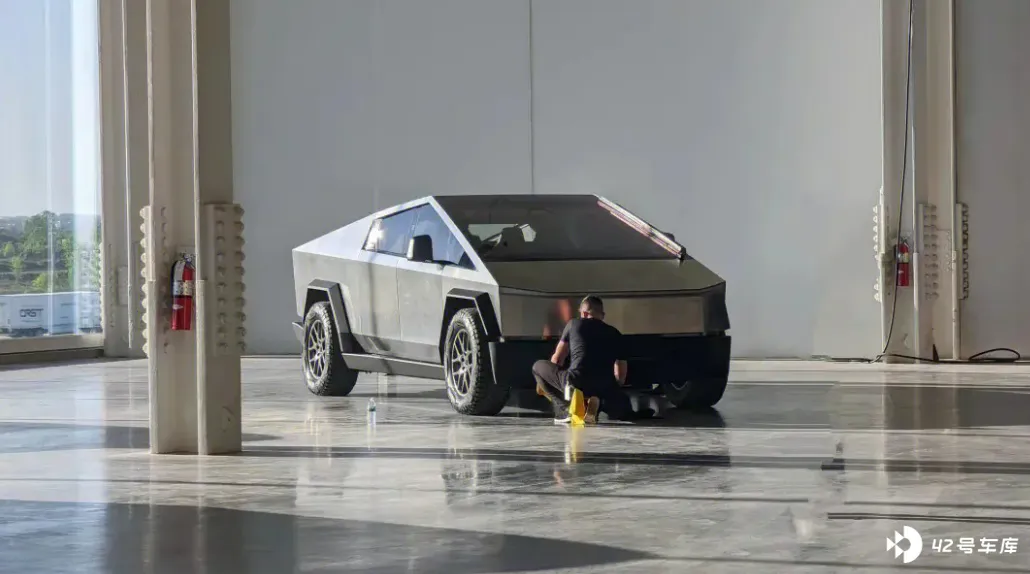
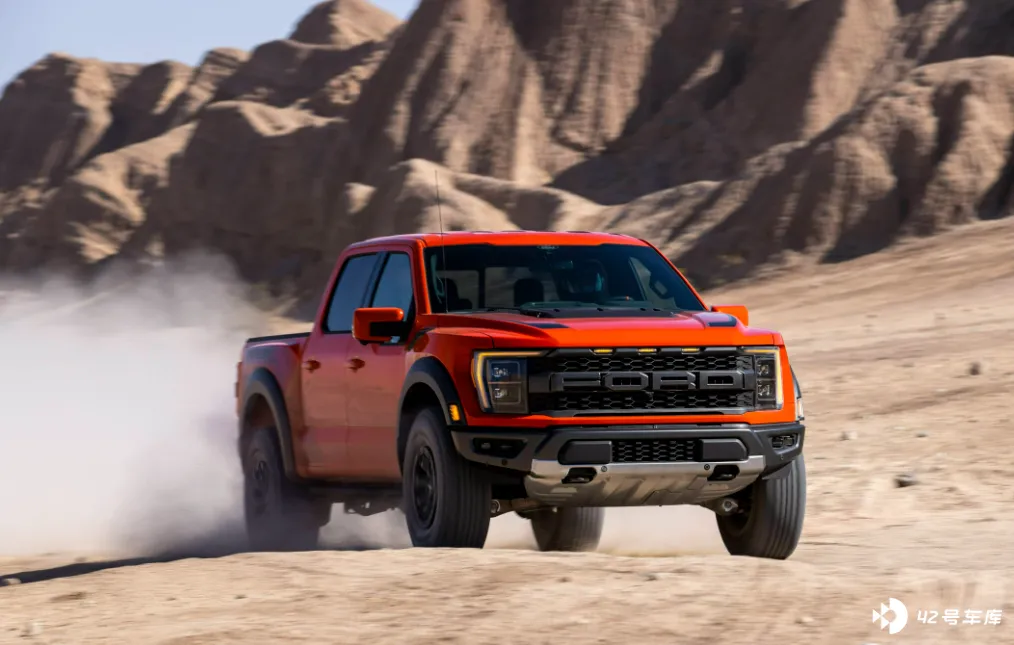
在北美市场,皮卡的受欢迎程度是我们所难以想象的。以福特汽车为例,以 F150 为代表的福特 F 系列在北美平均月销超过 5 万辆,可以说就是靠着单单一款 F150 猛禽支撑起来了福特的销量,成为维持福特这座大厦稳定最大的基石。所以特斯拉无论是从盈利还是从销量角度,把更多资源投入到 Cybertruck 上,也是情理之中。
但是投产 Cybertruck 的难度,可比轿车和 SUV 要大多了。这款备受各方期待的纯电动皮卡在三年多以前就已经亮相,但是其量产时间一直在推后。不过在经过了诸多前期准备工作之后,马斯克确认了首批电动皮卡 Cybertruck 计划于 11 月 30 日在得州超级工厂交付。初期得州超级工厂每年可生产 12.5 万辆;在现有的产能情况下,未来每年的交付也不过只有 25 万辆。
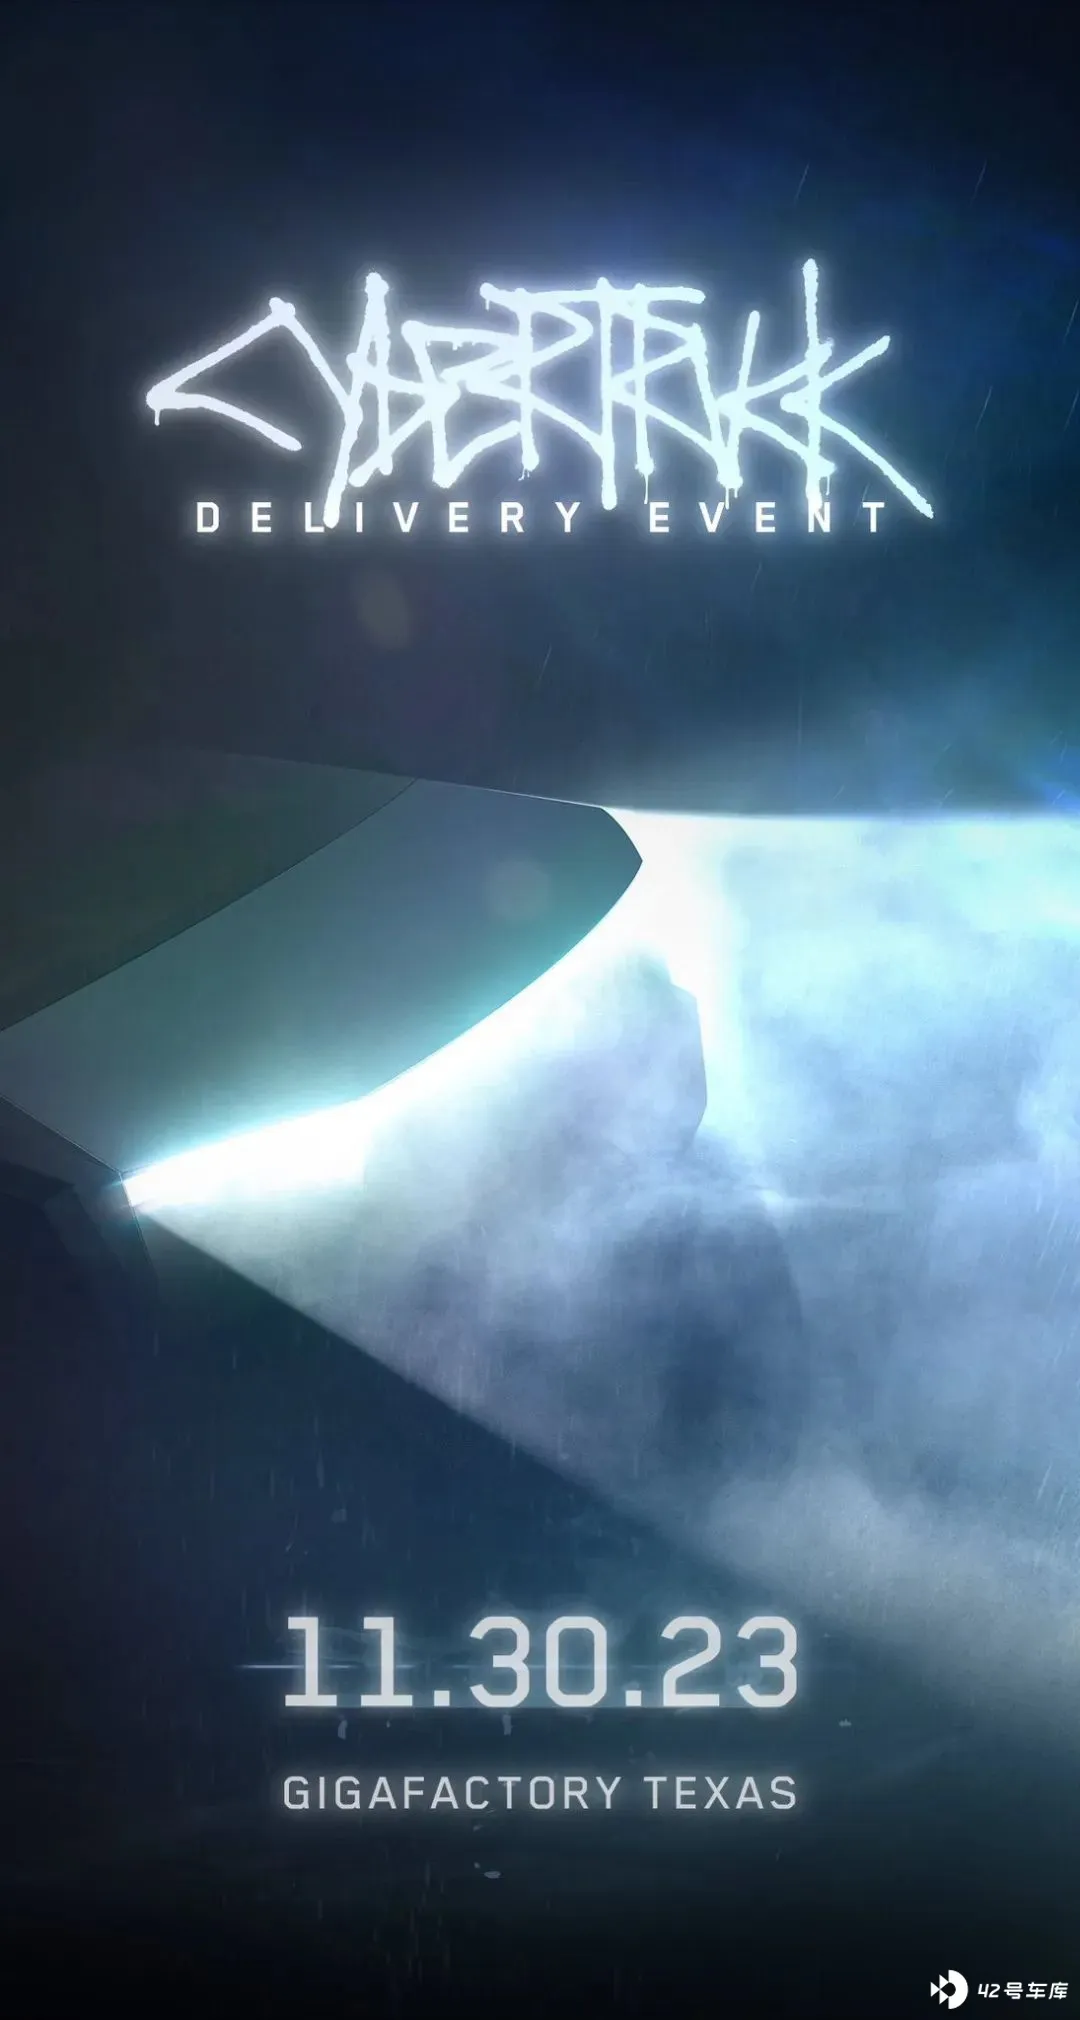
因此,即便手握超过百万张 Cybertruck 订单,特斯拉预估这款车型需要一年到 18 个月的时间才能成为一个重要的正现金流贡献者。
特斯拉股价何去何从?
在特斯拉公布财报之后,其股价 10 月 19 日周四收盘股价跌幅超过 9%,每股为 220 元。
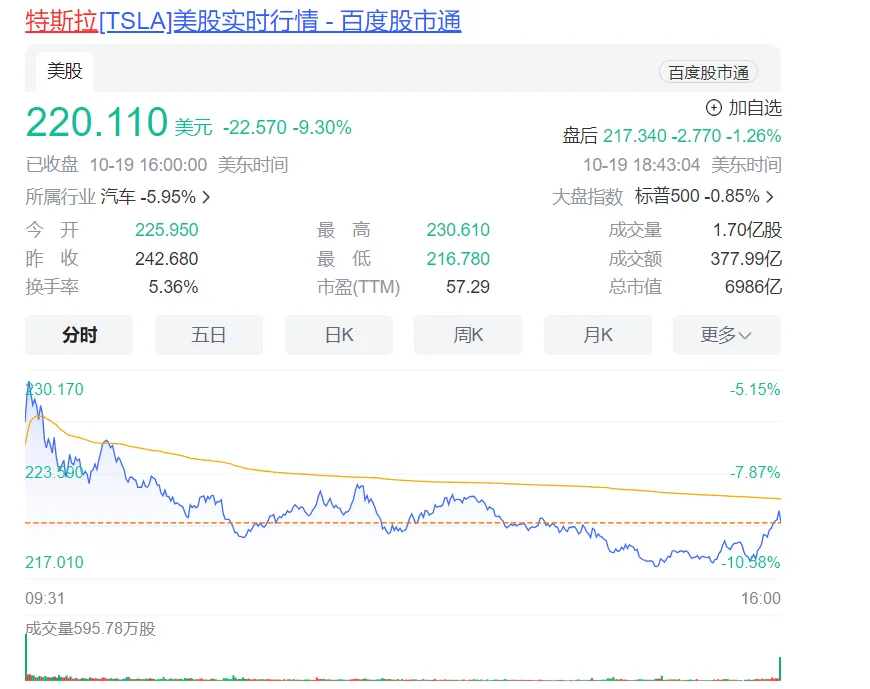
股价,是资本市场对公司后期市场表现的一种反应。现在的特斯拉,早已经把能讲的故事都讲了,同时其工作重心早已经转向到推动 Cybertruck 以及提升 4680 电池的产量上。
无论是要维系现在的地位,还是在将来取得更大的成功,特斯拉其实还是需要在诸如自动驾驶这些核心技术上实现商业化落地部署。类似于苹果 iOS,建立一个更加封闭的互联网生态,利用软件定义汽车为自己找到更大的收入来源,一直是外界对特斯拉的期待。不过目前在软件盈利方面,特斯拉的进展和盈利能力远低于外界的预期。
在这些前瞻领域取得更大的实质性突破之前,特斯拉的股价都会承压。
毕竟特斯拉现在远超一众传统跨国车企巨头的估值,其实更多还是来自于市场对其高科技公司身份的认可。但一旦特斯拉缺少了高科技元素的加持,那么即便特斯拉未来一段时间销量能够继续走高,但是股价上涨的想象空间也已经不大。
在过去两三年里,利用很多超前的理念以及先发优势,特斯拉把该赢的都赢下了,不该赢的其实也赢下了不少。对此,不少跨国传统车企即便嘴上信服,但是心底里肯定是不服气的,都在想着如何憋着一口气通过几代车型的研发把差距给补回来。边际效应递减,也让特斯拉未来在底层核心技术上突破的难度越来越大。
在美股上市的科技公司,相比于公司盈利,公司更多还是看重股价的表现。当特斯拉如果回归到一家传统车企的定位,将更多资源投入到了推动车型量产和销量提升上,而非过往的那些划时代技术的突破上,那么即便其销量可以比肩丰田、大众,想必马斯克也很难会甘心。