作者: 陶烟烟
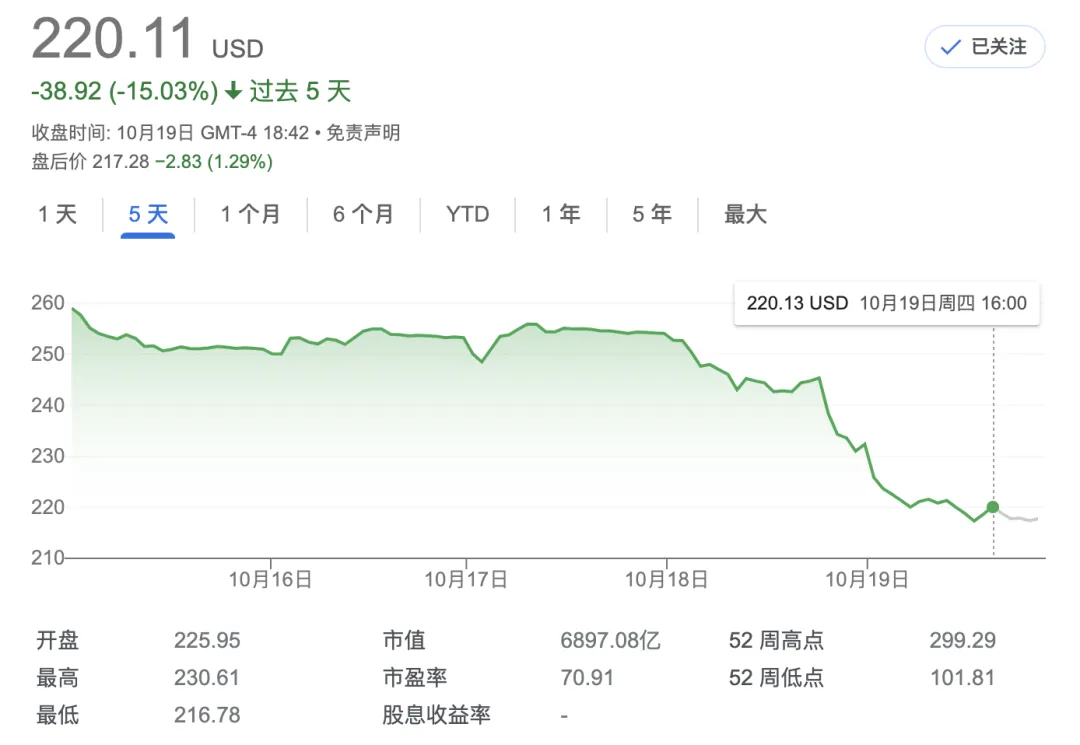
在公布财报后,特斯拉遭遇了明显的股价下滑 ,这个结果很多观察者已经有所预料了。近期宁德时代的 Q3 财报也发布,我们尝试把 宁德时代与特斯拉的 Q3 财报并列观察 ,看看能揭示出哪些的有趣的结论。
特斯拉和宁王的毛利率比对
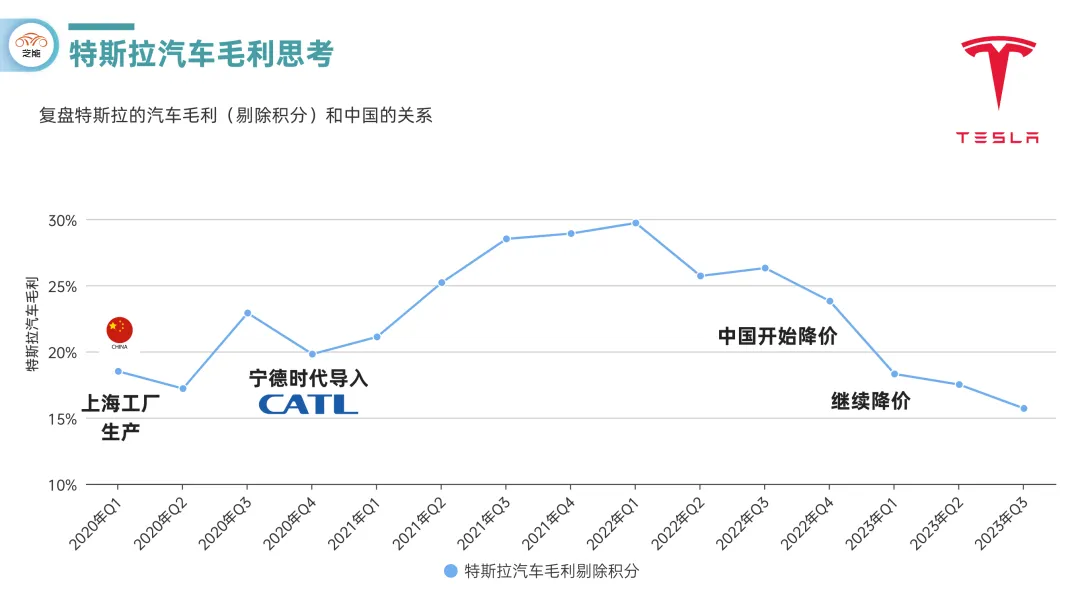
特斯拉单车盈利的问题: 如果把特斯拉当作一家车企,观察特斯拉运营的季度核心指标,是汽车业务的毛利率,尤其是剔积分汽车销售毛利率。
◎ 特斯拉三季度整体毛利率只有 17.9%
◎ 特斯拉剔除积分之后的汽车销售毛利率只有 15.7%
从历史的维度来看,从特斯拉建厂,导入中国供应链,然后导入宁德时代的磷酸铁锂电池,中国供应链一路让特斯拉的汽车毛利率上升到了近 30%。但是随着 2022 年 Q4 在中国开始降价,2023 年 Q1 再次降价, 特斯拉的汽车业务毛利率是持续走低的 。
在三季度,特斯拉做的事情, 是 Tesla3 和 Y 都出了新款,然后让旧款出清 。在重要的销售区域比如 (中国、美国等地区) 都进行让利 (实际买保险让利、老车主引荐) 。
特斯拉目前的问题是比较清楚的, 实际的改款效果并不显著 ,相比自己是有所改进,但是在中国竞争日益激烈下,特斯拉的改进几乎等于没有改。
对于特斯拉的降本来看
◎ 规模效应带来的效益不足: 从几个工厂来看,上海工厂占比是提高,但是反映出柏林工厂和德州工厂的效率比较低,加上要做自动驾驶需要投入计算中心,整体的采购规模提升配合这些不利因素。特斯拉的规模效应没有实际体现出来。
◎ 技术降本: 随着每个轮次的降本,特斯拉的技术变化,实际的效用是递减的。
◎ 电池上游材料的下降带来的电池成本下降: 这个是大客户一开始接触的,但是后面第二梯队的电池企业用搏命打法,降得反而更快。
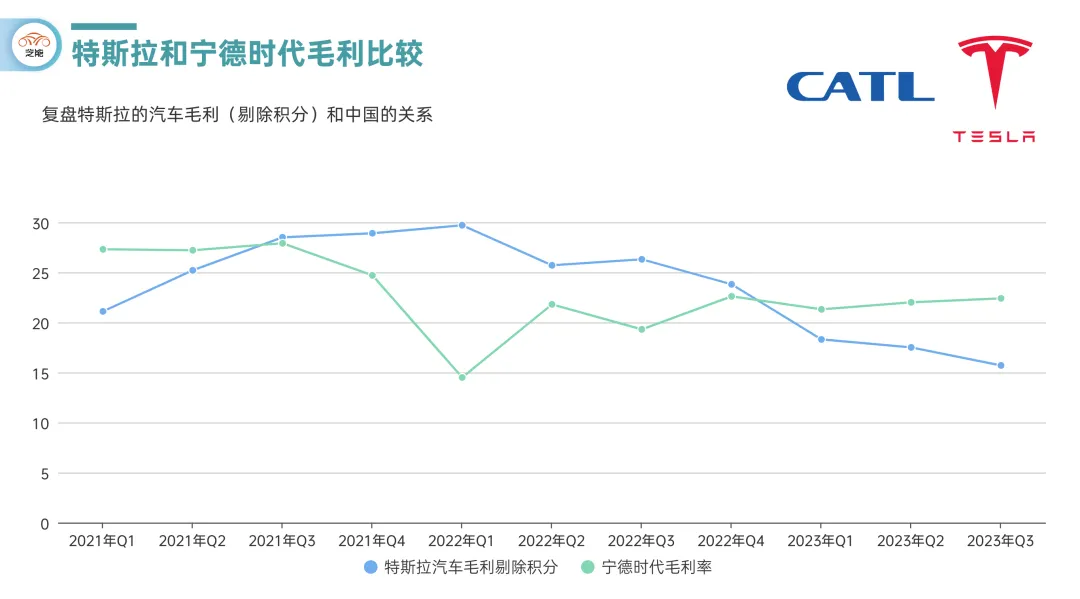
宁德时代整份财报里面,其他数据其实也不重要。把宁德时代和特斯拉的毛利率放在一起,这个效果就出来了。如果你的最大客户,还要持续降价,汽车业务毛利率还要往下砸,两边是存在一些博弈的。
整个降价的节奏
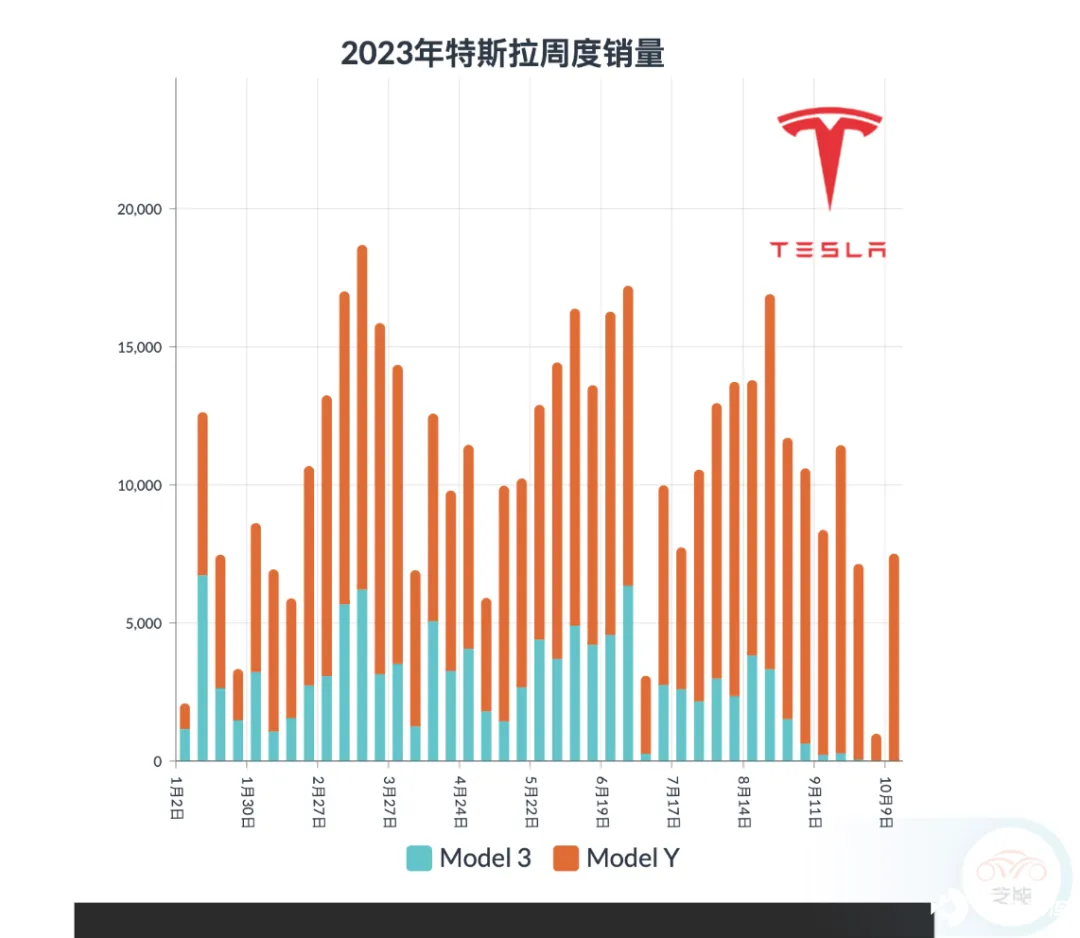
今年年初, 特斯拉迎来了历史性的转变,开启了降低车型售价的战略 ,这引发了一系列连锁反应。在这个过程中,中国车企发现,整体来看特斯拉在中国市场上 Model Y 的销售量是很稳定的,领跑了纯电动 SUV 市场
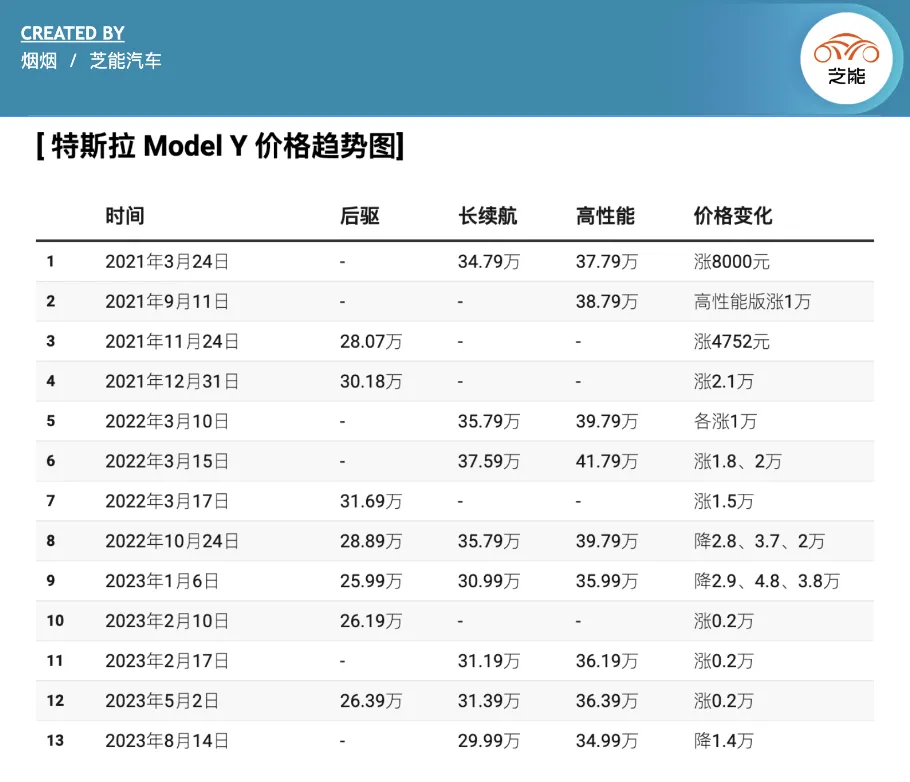
既然已经做到在细分市场的最好,那所有的对手就锚定其作为基准价, 只要提供比这个基准更有吸引力和更实惠的价格,便有机会胜出。
随后,车市上演了一场激烈的竞争:
小鹏汽车推出了 G6 和 G9 两款车型,引发了市场上的热议。
智己汽车的 LS6 也以相同的价格进行销售,昊铂昨天发布的豪华 SUV,最终却将价格定在了 22 万起,实际价格可能更低。当然,还有飞凡汽车的 F7,价格虽然适中,但在某些方面却并不尽如人意。
在这个竞争激烈的过程中,仍然有一些搭载传统发动机 (增程器) 的车型试图在市场上立足。问界汽车的 M7 以顽强的决心,成功击败了自家的 M5,而岚图汽车的 FREE 也通过一轮降价策略重新赢得了市场的关注。
如今,市场上普遍形成了一个共识: 价格定在 20 万起,成为了竞争的基本底线。 各家车企都在竭力抢占市场份额。在这个行业如同悬崖边缘的时刻,车企们不得不选择以这个价格甩出产品,要么在沉默中爆发,要么在沉默中灭亡。最终,他们将面临着共同的命运——要么共同崛起,要么玉石俱焚。

来自动力电池厂家的思考
随着纯电动汽车渗透率的增长,问题不 仅仅是需求量,而是整车价格的 持续 下降 。 从近期周度 数据 可以看到 ,以 比亚迪为例, 规模的扩展主要是受益于定价较低的「海豚」和「海鸥 」两款车型 。 特别是当我们将 两款热销 车型—— 汉 EV 和海豹的销量进行对比时,尤其能看到低价车型对销量的拉动 。 在现在 中国汽车市场中,豪华电动车= 价格 20 万起 ,经济实用型电动车可能从 10 万起,而代步车则从 5 万起。 这无疑使得那些希望扩大规模和在纯电竞争中取得领先的整车企业,不得不思考如何有效管理其最大的成本,以及如何处理电池供应问题。
当特斯拉面临这一问题时,矛盾变得尤为突出。在激烈的 2C 端卖给消费者的过程中,为何整车企业保持不住利润,而电池厂商却可以?即使是领头羊特斯拉,似乎也在为电池供应商「打工」,另外那些亏损的中国纯电动车企业更是在绝境中挣扎。
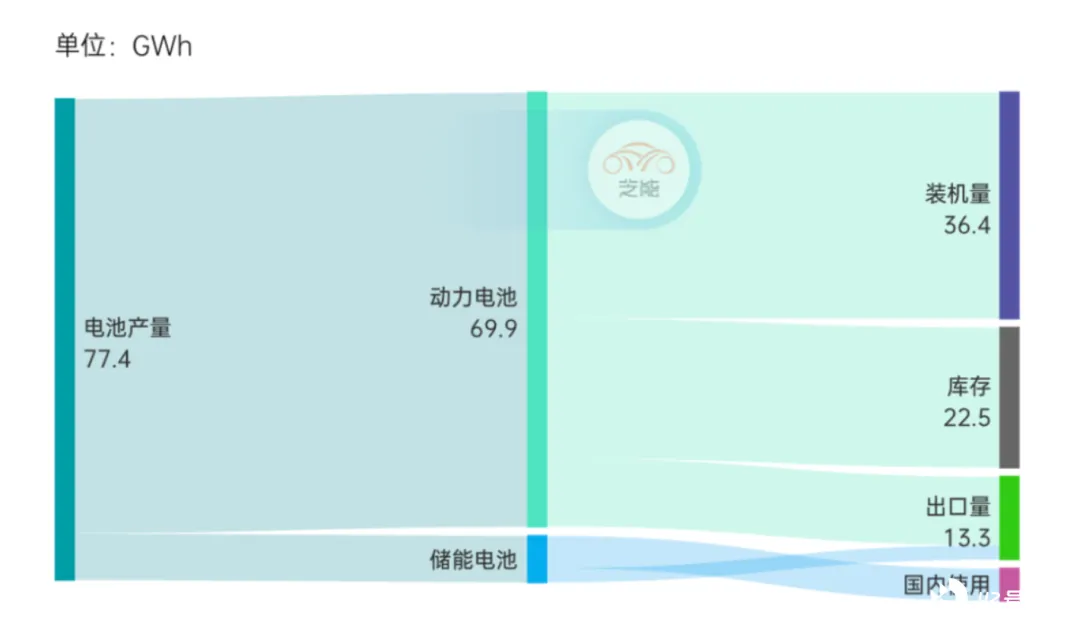
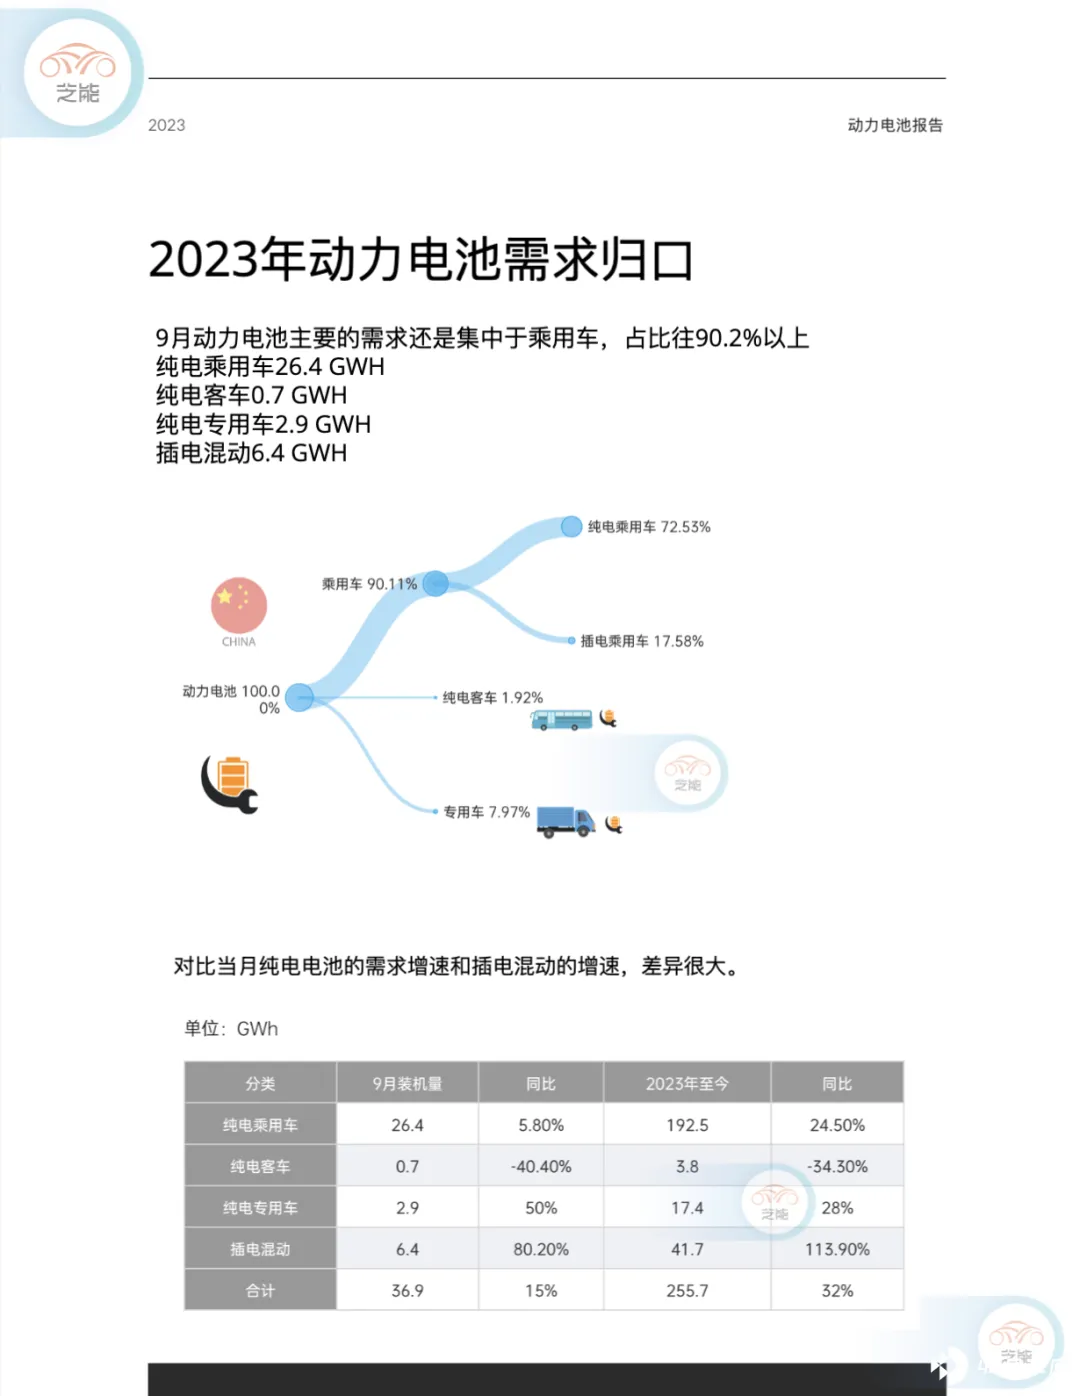
所以 今年销售最大的增量都是带发动机的插电/增程 ,在这个领域,整车企业似乎可以努力掌控自己的命运。看看现在的搞纯电客车的企业,基本处在「残废」状态,而纯电专用车的企业也处在半残状态。 我们有理由相信,哪怕是 2024 年新能源渗透率再提升,纯电的增速一定伴随价格段继续下滑。
小结
当全球最大的电动车企业特斯拉都难以稳定其毛利率时,其他企业如何学习并应用其业务模式成了一大难题。若对比中国市场的电动车企业毛利率 (不包括拥有自家电池生产线的) ,与第一梯队和第二梯队的动力电池企业的毛利率,我们可以发现这个行业仍充满变数。因为存在的不平衡,这意味着行业发展中有巨大的博弈空间。