

作者: 陶烟烟
在分析 2024-2025 年汽车市场走向的问题时候,回避不了一个问题, 今后两年的发展动力在哪里? 在分析和判断趋势的时候,我们一方面可以思考大的几个问题:
- 在电池价格预期会降低到 0.5 元/Wh, 增程/插电和纯电的成本差异在哪里?
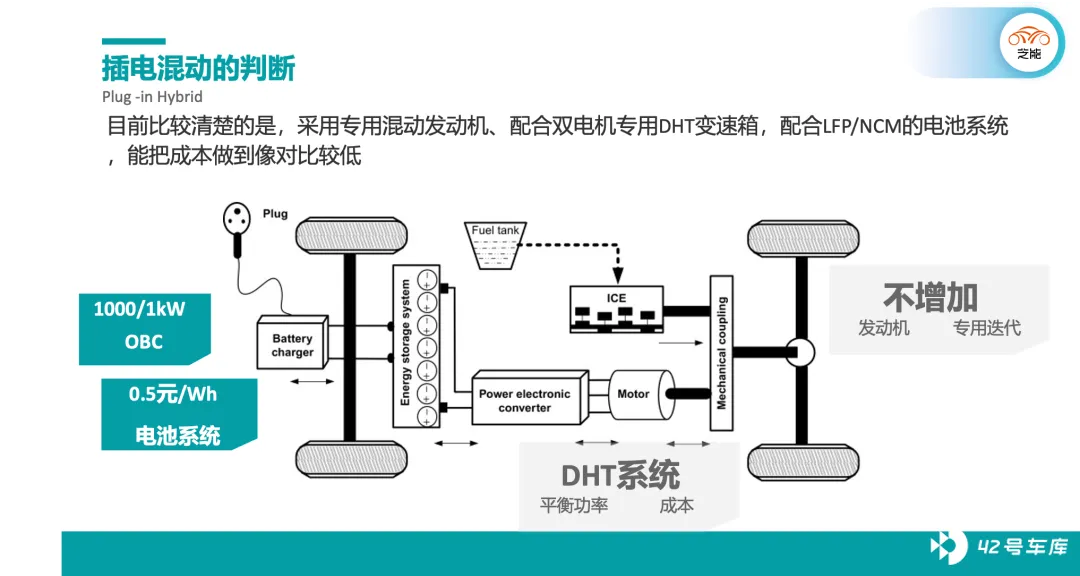
- 在成本差距不大的时候,我们在 思考销售区域和销售人群的问题 , 理想和问界的成功 针对的是消费心理 ,这里是否延续?
- 在传统自主车企如吉利银河+领克,长安深蓝+启源+欧尚,奇瑞风云,长城 Wey+哈弗和坦克都在推动插电/增程的时候, 这个细分市场的竞争烈度会不会如同之前的纯电领域一样。
周度数据的挖掘
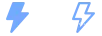
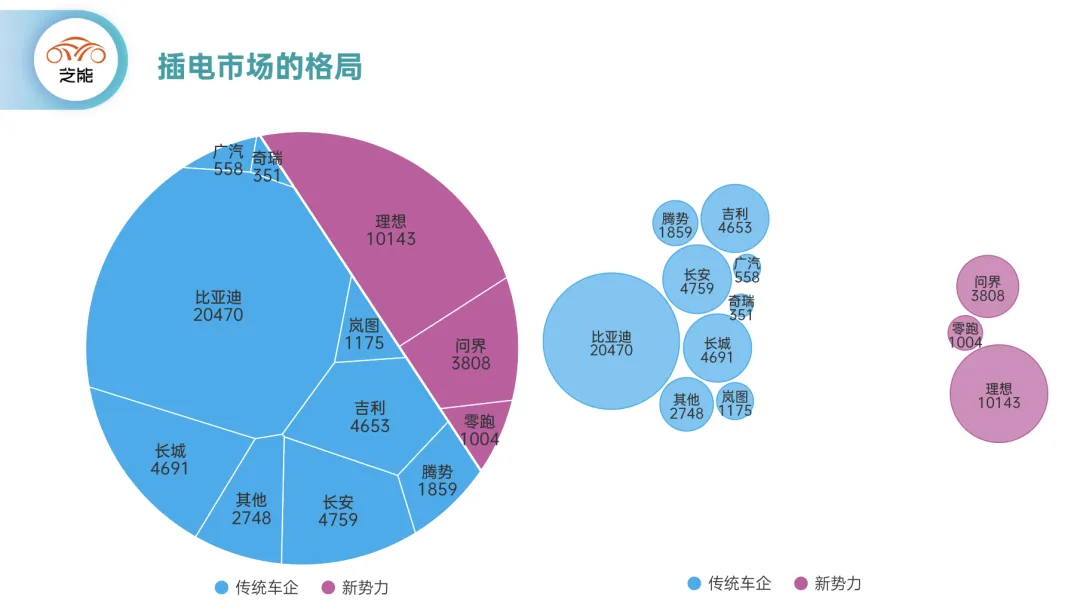
如果把周度数据中不同品牌的插电/增程放在一张表格里面,可以得到一些很有意思的结论:
带发动机 的前三位比亚迪、理想和问界, 从趋势来看整个销量的比例出现了很大的逆转 。目前最新的情况,已经出现了比亚迪:理想=2:1,之前是 4:1,而问界的数据一路从 2000 提升到近 4000,预期后续理想和问界之间的关系也会在 2:1 的情况。
在周度 5 千这个档次里面 , 深蓝是很稳定的 ,特别是加上后续的启源和欧尚/长安以后,算算长安旗下的插电/混动可以实现 5000 以上的销量,这数据就很可观了,可以这么说,做 增程车型对长安集团其实没难度。
接下来是吉利,领克和深蓝已经让吉利实现了 5000 的水平
长城其实不弱的,哈弗、坦克+Wey 也是 5000 的水平。
也就是说,“要不要做插电/增程”这题不难不难回答: 理想、问界、零跑、深蓝等这些做了选择的车企都取得了令人瞩目的销售成绩。 换言之,从现在开始,市场先发优势不再明显,油车用户可以过渡到增程,其实壁垒是在智能化,而不是所谓的动力总成!
发展增程式/插电的理由
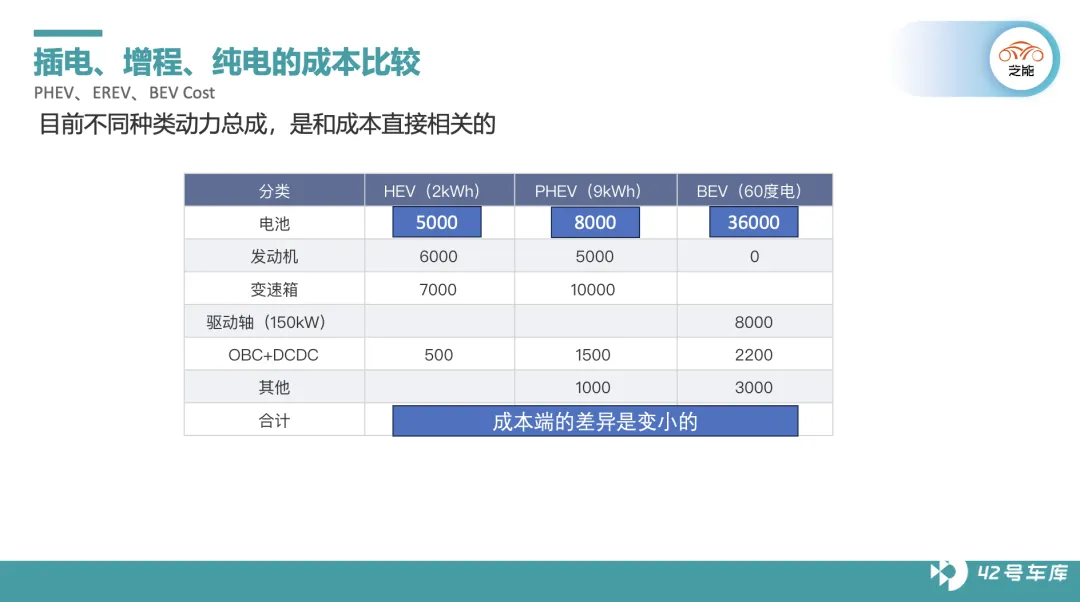
不管是小米也好,还是其他新势力也好,在开发增程都是一种备选方式。特别是随着各种不同类型的车,研发和制造成本差距不再能拉开——小电池的 PHEV 由于整体使用习惯偏向油车,HEV 的成本结构很相似;而增程和纯电的成本结构会趋同。
相对于纯电动汽车,增程式汽车的优势在于续航里程较长 ,且在充电基础设施不完善的情况下使用更为便捷,因此有更广泛的销售区域。
推广新能源汽车,像蔚来一样投入建设充电/换电设施是一种打法,但现实确实是挺难让人放心的。随着新能源汽车的普及,一方面存在市场上充电价格上涨引发了人们对纯电动汽车成本的担忧,核心的问题还是 随着使用者的增多,充电体验的不可预测性。
增程式汽车因此成为备受关注的选择,增程式汽车技术不断进步,核心部件增程器的集成化和性能提升使得汽车更加节能环保。特别是增程式汽车在中国新能源汽车政策支持下 (购置税的确认) ,受到了产业资本的追捧, 其实大部分车企选择增程式汽车作为战略方向,插电和增程都是一种选择。
小结
我们认为不管纯电、增程——其实动力总成的路线差异只是为了消费者偏好,特别是短期偏好的考虑。长期来看,不同品牌的差异化还是要挖掘汽车智能化的价值点,过多讨论动力总成其实没太大意义的!







