

研究员 | 王婷
编辑 | 邱锴俊
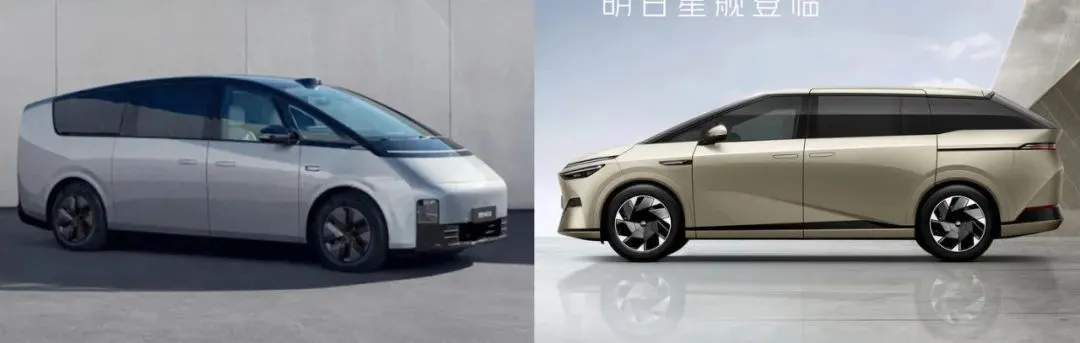
近期,小鹏、理想两大造车新势力几乎同时推出了纯电中大型 MPV,一波波宣发裹挟着谁更强、谁能大卖的争论,成为车圈大热话题。
中大型 MPV 以前(注意:以前)是国内汽车消费的小众市场,2023 年以前每年在新车消费总盘子中的占比不到 2%。但是从 2022 年下半年开始,中国车企突然看上了这个小众市场,所携独门法器便是新能源。
今天我们站在市场基盘来讨论一下,在新能源高端 MPV 市场的蛋糕到底多大?以及在这片蓝海市场怎样出爆款。
新能源高端 MPV 成消费新物种
首选我们作一个界定: 本文所探讨的高端 MPV 以中大型 MPV 为标准,中型和紧凑型 MPV 不纳入探讨范围。
我们先来回顾一下大中型 MPV 的中国故事:
1999 年 12 月 17 日,第一辆别克 GL8 下线,主打「高端商旅」,中大型 MPV 的基调就此确立。
两年后百万级的丰田埃尔法进入国内,在演艺圈迅速形成了圈层名片效应,并渗透到各种富人家庭。
这两款车,基本就是国内高端 MPV 的定调产品。2021 年赛那 SIENNA 国产落地,打开了高端家用 MPV 市场。
以上产品,基本就是目前高端 MPV 市场的 KOL。
在 2020 年以前,国内中大型 MPV 年销量一直不到 30 万辆,2021 年达到 36.2 万辆,当时增长的主要原因是 7 座车的年检新规,当然也有多孩政策带来的消费预期。2022 年下半年,新能源 MPV 车型开始登场,破冰的是岚图梦想家,腾势 D9 紧跟而至,当年中大型 MPV 总销量 41.1 万辆,比 2021 年增长了 13.4%,不过 2022 年新能源高端 MPV 市场并未成气候。
2023 年才是新能源高端 MPV 的起步之年,并在年末突然热度高涨。
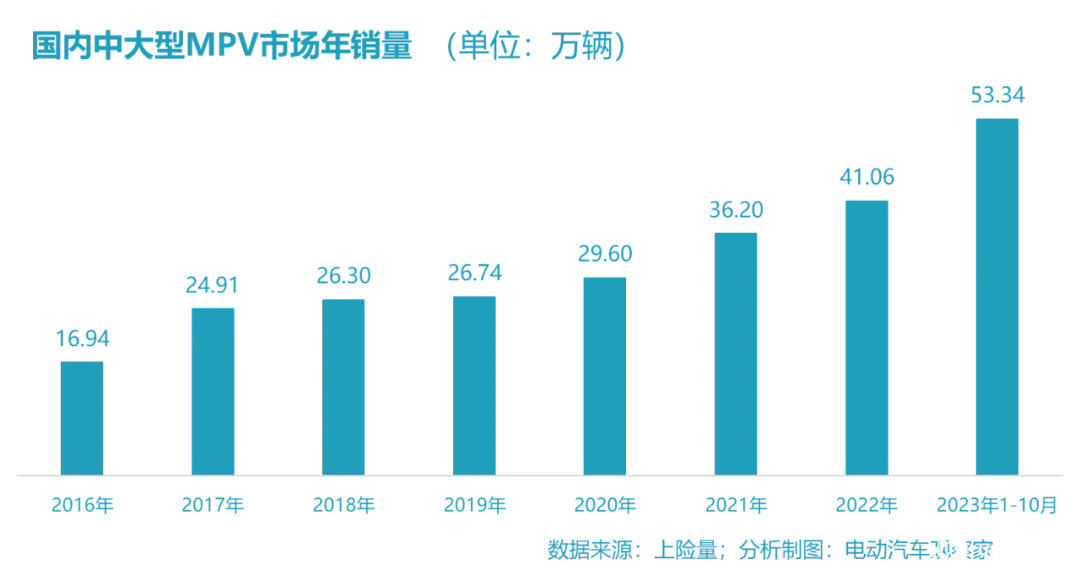
今年前 10 个月累计,中大型 MPV 的销量已经超过去年全年总量,达到 53.34 万辆,同比增长了 63.3%,新车消费市场份额达到 3.08%。新能源车型当然暴涨,从去年的 1.58 万辆增长到 13.24 万辆 ,然而燃油车型也卖出 40.1 万辆,也已超去年总量。目前市场的基本面是这样的——
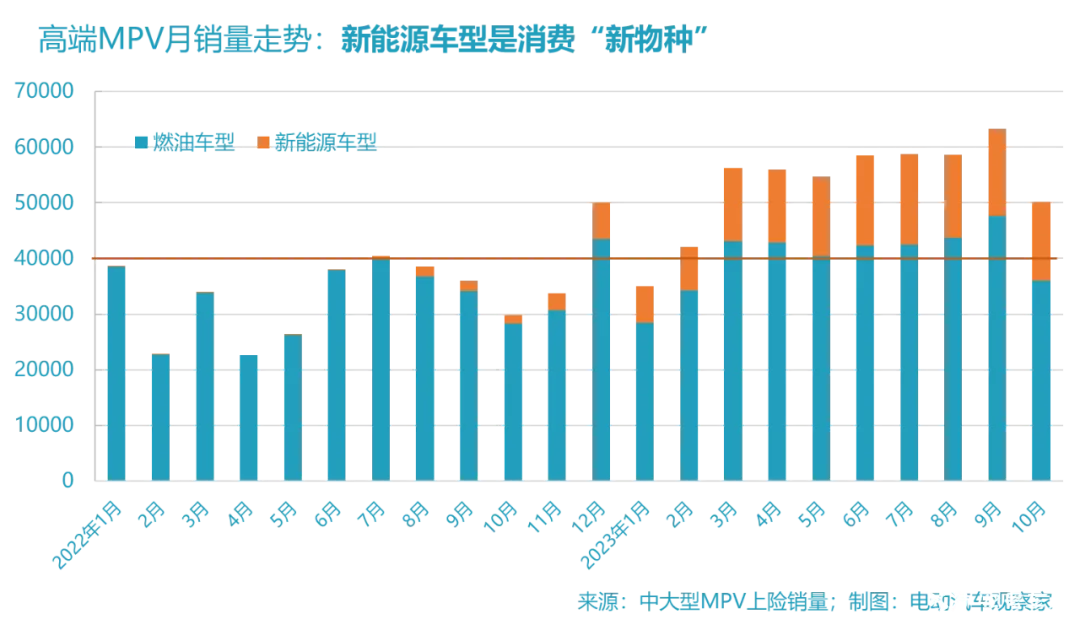
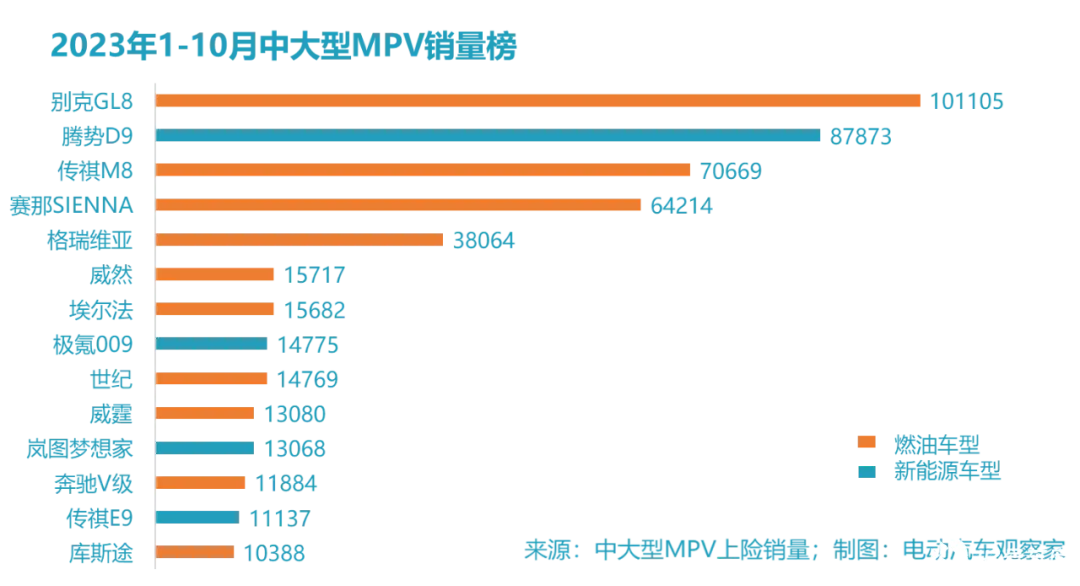
很显然, 新能源高端 MPV 目前并没有对同级燃油车形成明显的冲击,燃油 MPV 在量上基本是稳中有升,新能源车型的出现,带来的是明显的市场新增量。 目前,市场上有 11 款新能源中大型 MPV 在售,除了前面两款,还有极氪 009、传祺 E9、荣威 iMAX8 EV 和上汽大通 MIFA9 等,以及新上市的魏牌高山和合创 V09。
从渗透率看, 今年前十个月累计,中大型 MPV 市场的新能源渗透率是 24.82%,在各细分市场中不算高,也低于乘用车整体 32.48%的水平。
从现有产品看,只有腾势 D9 可称爆款,累计销量仅次于别克 GL8,最高月销量也曾过万,并且打败过别克 GL8,在新能源高端 MPV 市场上的份额达到 66.38%。 其他的,仅极氪 009 排进前十,在新能源高端 MPV 的市场份额是 11.16%。
新能源高端 MPV 就像是一颗大树上长出的新枝丫,或者像一片红树林的新生林,植根于燃油中大型 MPV 的基调,又为其注入新的功能元素,培植新消费心智,以期更大的消费增量。 高端新能源 MPV 市场正加速启动,能否颠覆传统 MPV 消费格局,此时尚难定论,但一场内卷或者说自我革命将率先登场。
无论是革燃油车的命,还是在这片新蓝海市场破局、成势、打造爆款,每一款新能源高端 MPV 可能要先问自己三个问题。
第一问:卖给谁?家用还是商用?
高端 MPV 自带尊享感和豪华属性,燃油时代,这一市场被别克、丰田、奔驰和雷克萨斯定义和霸占,自主品牌仅能靠低价车在锅边蹭点油水,没什么话语权。
新能源车为什么想把这事儿干成呢?最根本的原因是新能源市场突飞猛进给的勇气。国产新能源车在大型 SUV、中大型 SUV、紧凑型 SUV 以及中大型轿车市场已经打破传统竞争格局,既然这些市场能够换道超车,高端 MPV 市场为什么不行?!
而且,车企也非常需要通过这类高端产品来提高溢价能力和树立品牌形象。
另外,还有两个更加理性的原因:
第一是新能源车的天然产品属性。 高端 MPV 消费人群对车内空间表现、舒适性乃至静谧性都有极高要求。新能源高端 MPV 在满足这些需求方面,完全不输燃油产品,而在智能化甚至娱乐功能方面,则远超燃油车,司乘体验俱佳。
第二个是用车成本。燃油中大型 MPV 基本都是高油耗,家庭用户尤其忌惮这点,而 新能源 MPV 在用车成本上有巨大的优势。 这种明显的省钱套路,家用消费者当然很爱,即便是商用,地主家恐怕也乐得开源节流。
这就说到了高端 MPV 消费的命门之一:商用为主还是家用为主。
整体看, 国内燃油 MPV 的家用、商用消费比大概为 2:1(包括中型 MPV 在内),家用为主,但是透到数据底层去看的话,越是高端、越是贵的车型,越偏向商用。
看看下面这个图,你大概能猜出分流商用、家用价格基线是多少了,后面我们会「揭秘」。
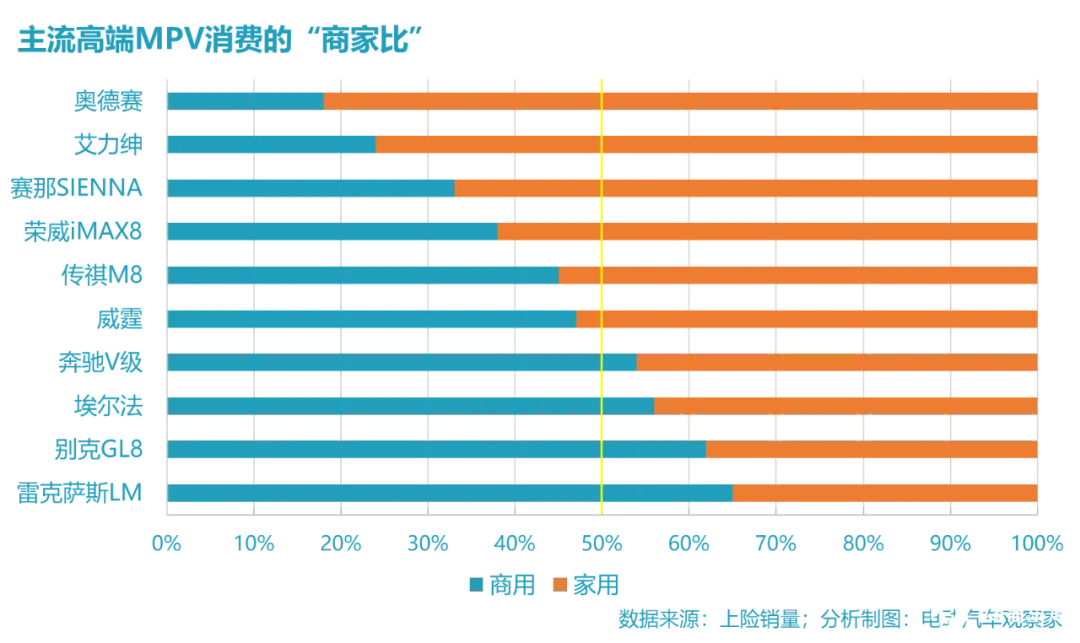
说明一下,商用、家用的数据基于上险量的「单位」、「个人」用户性质区分,但这里无法厘清比如私营业主以个人名义购买、但用于商务接待的类型,所以实际情况会略有偏差。
再看目前月销超过 1000 辆的 4 款新能源高端 MPV 的「商家比」,以 2023 年数据为基础,上市仅半年的传祺 E9 的家用比例最高,达到 63.99%(传祺 E9 也是这里面售价最低的)。 腾势 D9 的家用比也超过了 50%,而岚图梦想家和极氪 009 则基本算是五五开。
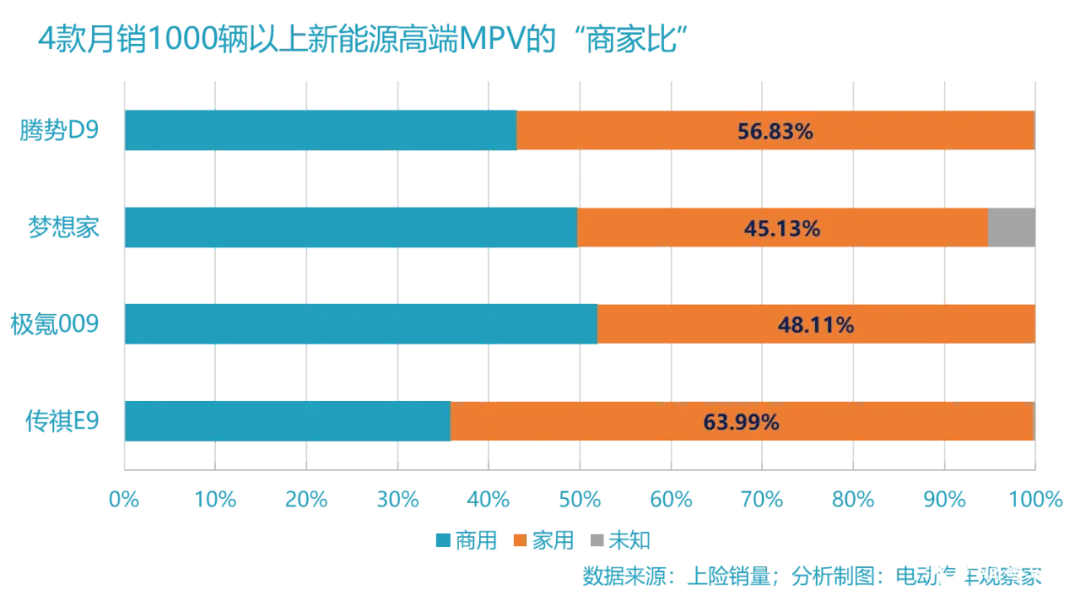
主打商用还是家用这个问题之所以值得探讨,是因为对于期待高销量的产品而言,商用市场规模的可扩展性不高,而且,商用 MPV 市场上已有超级能打、口碑坚固的几款燃油产品。 在商用市场做大,难度略同于与虎谋皮。而家用市场则有更强的成长性。
从别克 GL8 上市到现在,20 多年过去了,国内汽车消费生态已经发生变化,MPV 从曾经的商务用车越来越进入家庭消费的视野,多孩家庭、三代同堂家庭增多,节假日中短途出游需求增强,越来越多的家庭选择开始选择 MPV,尤其是作为家用车增购的选择。
而燃油高端 MPV 自诞生之日起,就更多地强调商用格调,满足家用需求并不是它们的第一要义。而近几年国产新能源车从配置女王座椅、冰箱、温奶器,到奶爸用车、移动的家、移动的客厅等概念的提出,无一都把家庭需求作为卖点,事实证明还挺有用。
大人,时代变了!
《易车研究院》的数据显示,2023 年,腾势私人用户的自驾游诉求的渗透率高达 72.84%,适合家庭自驾游的腾势 D9 是核心推动者与受益者。新能源高端 MPV 爆款腾势 D9 也在预告:家用将是高端 MPV 下一个撬动的卖点,一款新能源车如果能打开这个市场,就离爆款近了一步。
现有的新能源高端 MPV,在卖点上选择整体兜售,既能日常通勤、家庭出游,又适合贵宾接送、高端商旅,在线商务会议、家庭娱乐休闲都满足,宜商宜家两开花。但实际上,高端 MPV 的「商家比」还是各有差异,并存在普遍规律——影响商用家用比的,本质上是功能配置、品牌形象,直接表现就是价格差异,这就要说说第二个自问了,价格,这也是所有造车人的命门。
第二问:卖多少钱合适?
一直以来, 中大型 MPV 是一个惯性市场而非爆品频出的市场,一则受限于消费基数,二则受限于价格。
从传统中大型 MPV 市场看, 30 万块,这是一个 MPV 家用为主还是商用为主的价格分水岭。家用占比更多的 MPV,比如奥德赛、艾力绅、荣威 iMAX8、传祺 M8,整体售价都在 30 万元以下,而超过 30 万元的,基本上就是商用为主了,赛那 SIENNA 除外,因为它全系混动,省油省钱。
那么新能源高端 MPV 的售价要不要考量这个事实?
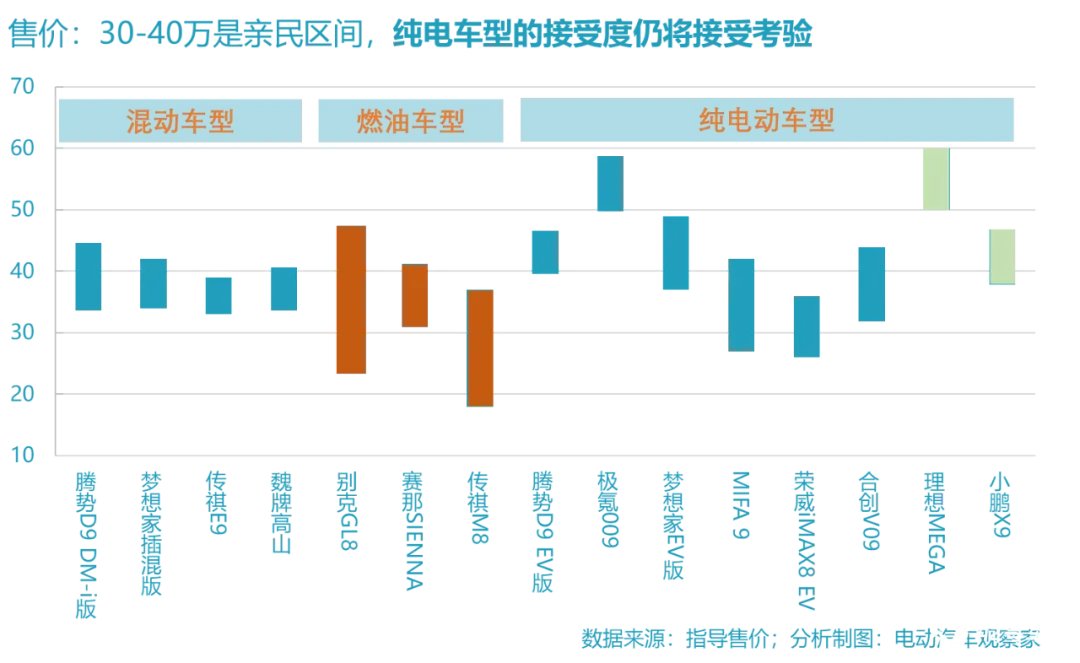
以上是目前主流高端 MPV 的指导售价,小鹏 X9 预售价格 38.8 万元,我们假设其最终售价区间是 37.8-46.8 万元,理想放话要做 50 万元以上全品类的销冠,我们就假设其售价为 50-60 万元。
燃油车选销量前三的车系作为对比。整体看, 插混 MPV 的售价均在这三款主力燃油产品售价区间内,腾势 D9 仅 2022 款 DM-i 970 四驱旗舰型这一款车比赛那 SIENNA 贵 3 万元,整体价格重叠。
但是纯电 MPV 就明显贵了,极氪 009 全系纯电,售价超过 50 万元,与奔驰 V 级和别克世纪同区间,显然理想 MEGA 将与它真真儿地正面硬刚;小鹏 X9 的售价则与腾势 D9 的 EV 版高度重叠,彼此也为直接竞品。
目前新能源高端 MPV 市场,还是插混车型卖的好。算上新上市的魏牌高山,插混中大型 MPV 在售 4 款,月销基本都已过 1000 辆;同样算上合创 V09,纯电 MPV 在售 9 款,仅极氪 009 月销过千辆。
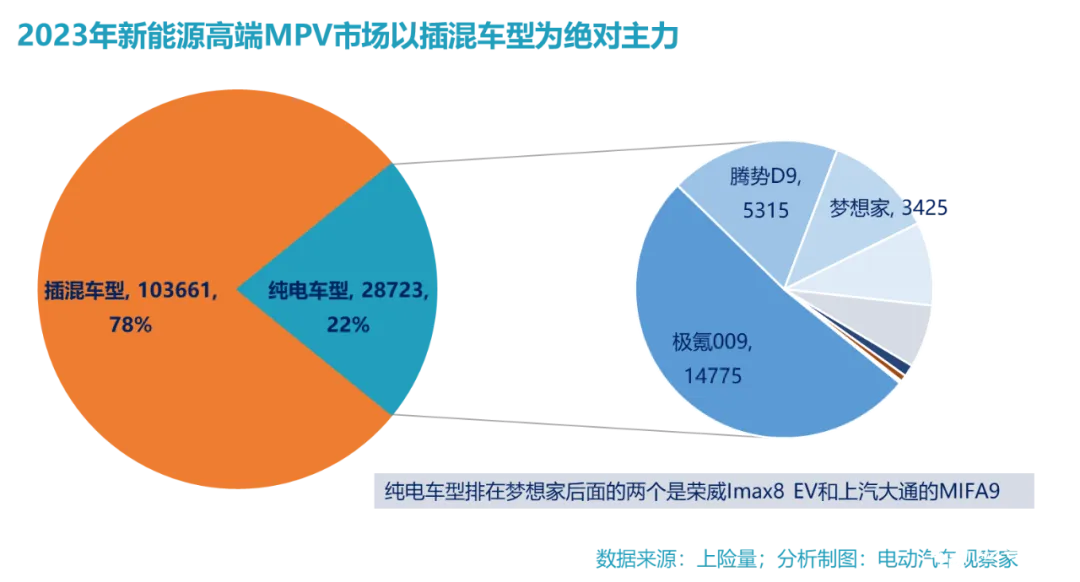
为什么纯电 MPV 卖的普遍不如插混车型?是不是 30 万元这个「魔力价格线」在起作用?当然有影响,价格毕竟还是老百姓超级敏感的要素。然而,定价的差异是基于两类技术路线的先天成本差异,那是不是大家就都来造插混算了呢?
第三问:纯电好还是插混好?
「脱离场景谈产品就是耍流氓」,商务出行和家庭用车是完全不同的使用场景,前者要求 anytime、anywhere,说走就走,要多远能多远;而后者要求 less money、less trouble,成本越低越好,用起来越省心越好。
从这个角度看的话, 纯电 MPV 在商用市场仍将接受挑战,尽管电池和充电技术的发展,让续航里程和充电速度都大大增加,但是要 「说走就走、要多远能多远」,还是有掣肘。但是家庭用户没这方面需求,目前电动车的续航里程和补能基础设施、补能效率都大为改善,基本的中短程旅行完全 OK,纯电 MPV 更静谧、使用成本更低,更加适合家用。
悖论来了:纯电车型更贵,基本都接近或者超过了 40 万元,中国家庭能掏出这么一笔钱买一辆非每天用的车,应该并不多。商务市场倒是出得起这个钱,但用车便利性受限。
看看同时布局插混和纯电市场的腾势 D9 和岚图梦想家,他们的分车型销量对比——今年前十个月,腾势 D9 的插混、纯电车型销量比大概是 16:1,梦想家的是 3:1。
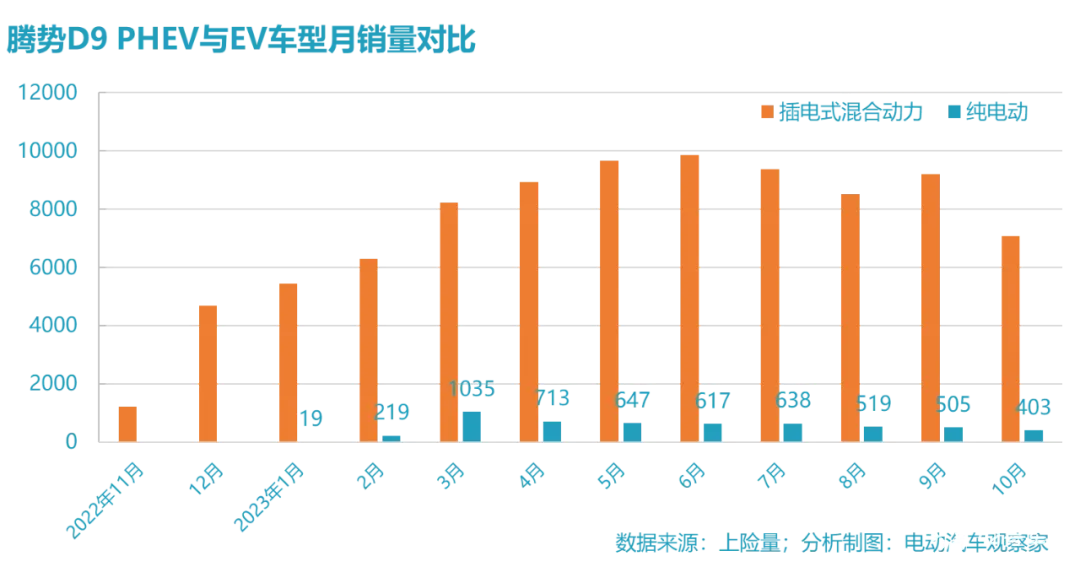
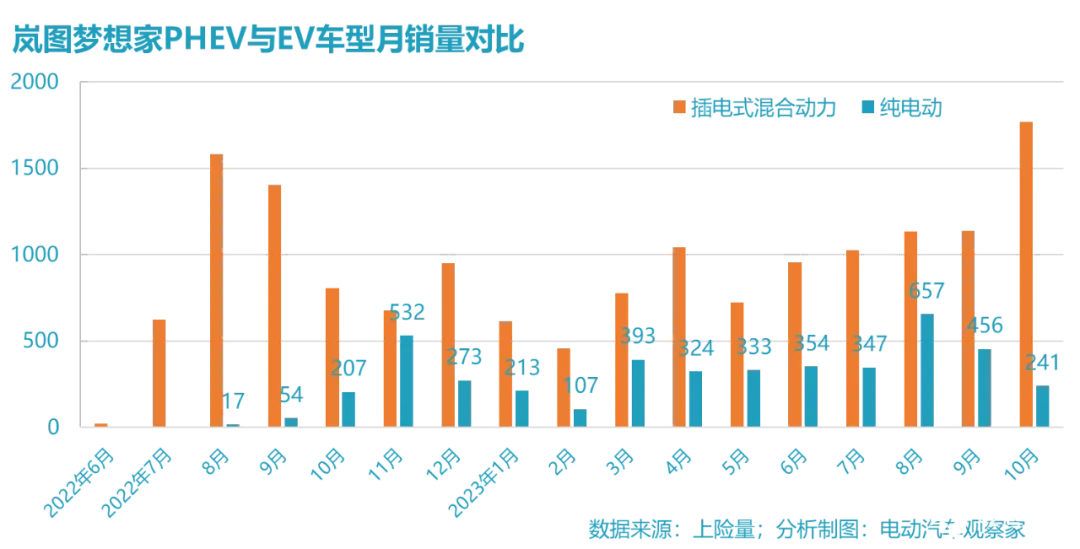
以腾势 D9 为例,今年前 10 个月插混车型的家用销量占比高于商用,分别是 57.43%和 42.57%,而纯电车型中商用比例略高,为 51.17%。看起来纯电似乎更受商用市场欢迎,但是看看一共 5230 辆的商用市场销量,是不是就觉得这个比例暂且没什么意义了?
一个不争的事实是,从新能源车在其他细分市场的破局看,大部分高阶市场都是包括增程式在内的插混车型完成的,越大的车,纯电破圈越难,高端 MPV 市场能不能走出这个经验路线,还有待检验。
既然未来「得家庭用户者能出爆款」,那么问题来了,选择纯电技术路线的车企,要用什么来说服家庭用户接受更贵的产品?比如提供优于插混的配置和体验、品控,甚至在人性化和兼顾不同家庭成员需求的用户服务。
总结
以上三问彼此并非独立而是紧密纠缠。
多年以来,中大型 MPV 市场小众而闭塞,当初,别克 GL8 和埃尔法一出手就定义了高端 MPV 的属性,之后的很多产品无不带着它们的影子,比如高尾方盒子的造型。
如今,随着新能源高端 MPV 产品的密集上市,谁能重新定义这一品类的属性,谁就是新的引领者。 理想 MEGA 和小鹏 X9 的面世,在外形上首先突破传统,摆脱了方盒子的造型,前者流畅丝滑,后者富有雕塑感,显示了造车新势力的少年气,让人充满期待。
某种意义上,新能源高端 MPV 像个拓荒者,需要构建新的消费心智。家庭观念的增强、自驾游的流行,已经提供了基本土壤。
作为一个消费新品类,新能源高端 MPV 将以明显的增量出现,谁能做出增量、挖掘更多潜在的家庭用户,谁就有希望成为爆款。在这一意义上,除了与同级竞品竞争,还要与市场上已有的大量 6 座、7 座 SUV 竞争。
现有产品插混车型的确卖的更好,而从 MEGA 和小鹏 G9 的预售情况看,不少家庭用户倾向于选择纯电 MPV,但是车企依然不得不考虑定价因素,高售价须有更优质驾乘体验支撑,才能积累更多消费口碑。






