


作者:陶烟烟
快到年底了,对国内主要的汽车企业,有希望在下一时代继续发展和迭代的。我们希望能持续跟踪和分析,提出我们芝能的一些看法,本期我们聚焦的是长城汽车。

长城哈弗品牌
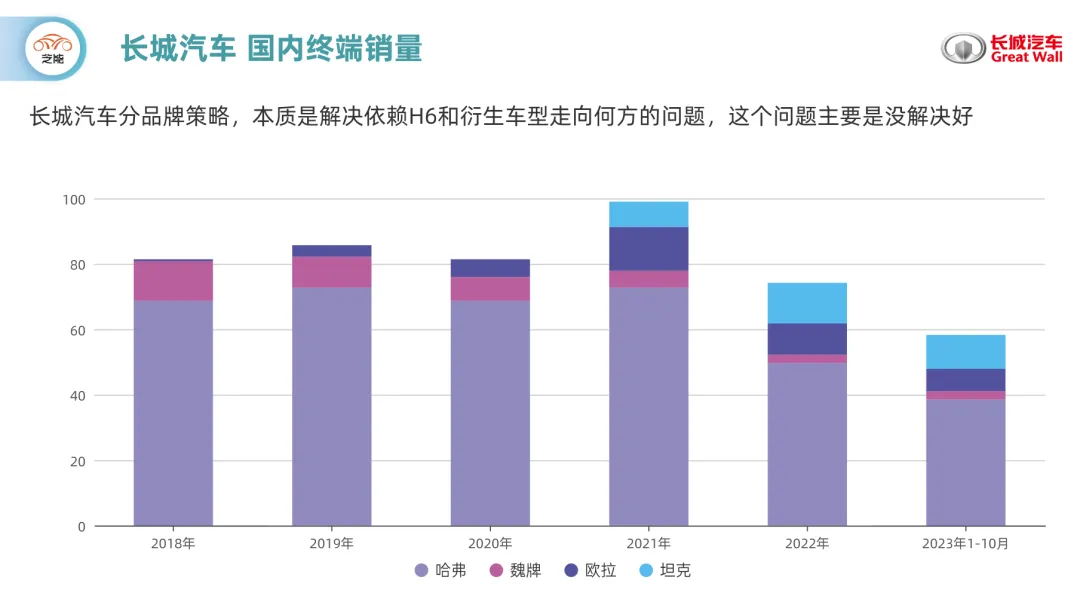
长城围绕 SUV,围绕 H6 这款爆品,经营层面极致务实的作风是独树一帜的。当然每款车型的生命周期是客观存在的,一种打法也需要根据中国经济发展、居民收入变化还有初次/换车等有所变化。 长城汽车分品牌策略,本质是解决依赖 H6 和衍生车型走向何方的问题,这个问题主要是没解决好。
2023 年 1-10 月,长城旗下乘用车各品牌国内终端汽车销售概况 (长城炮算皮卡了) :
- 哈弗: 销售 38.5 万辆,占据总销售数量的 65.9%。
- 魏牌: 销售 2.6 万辆,占据总销售数量的 4.5%。
- 欧拉: 销售 6.8 万辆,占据总销售数量的 11.7%。
- 坦克: 销售 10.4 万辆,占据总销售数量的 17.9%。
合计: 所有品牌总销售数量为 58.3 万辆,从 2020-2021 年,其实多品类创新,给长城带来的是增量。问题暴露在今年是哈弗品牌的基本盘。
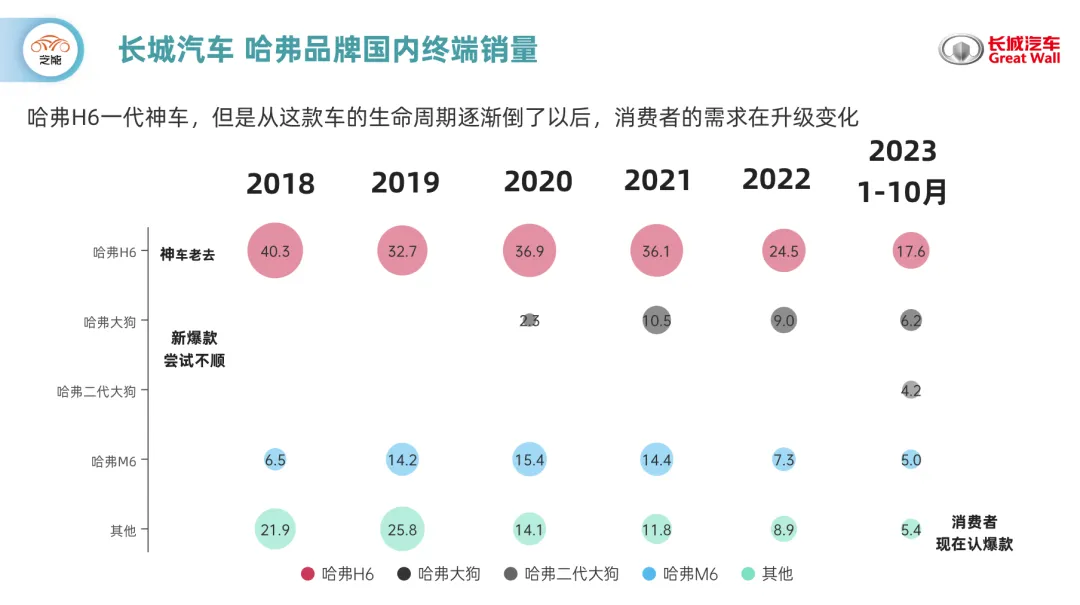
哈弗的基本盘: 哈弗 H6 一代神车,但是从这款车的生命周期逐渐倒了以后,消费者的需求在升级变化
单纯从哈弗来看, 1-10 月 17.6 万,按照后面冲刺下超过 20 万没有大问题,因此 H6 和 2022 年相当,但是要回到月销 3 万是当不起了。
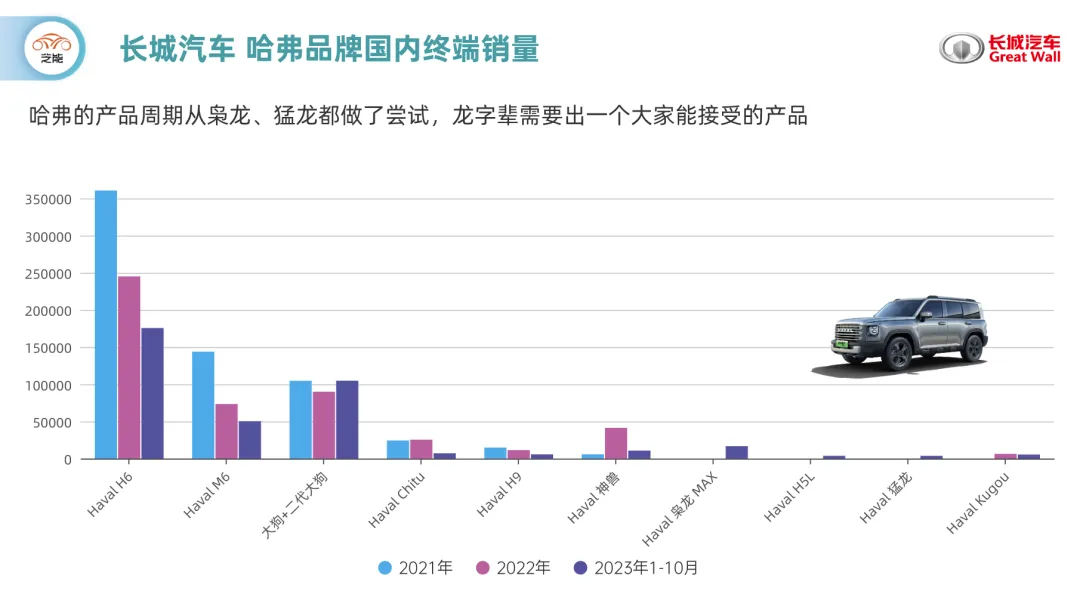
大狗和二代大狗 加起来销量 10.4 万,这个数字是不错的,超过之前的数据。哈弗 M6 也还行。
在 2023 年快收官来看,哈弗的产品周期从枭龙、猛龙都做了尝试,龙字辈需要出一个大家能接受的产品。目前处在旧力的天花板在这里,心力还没有的阶段。
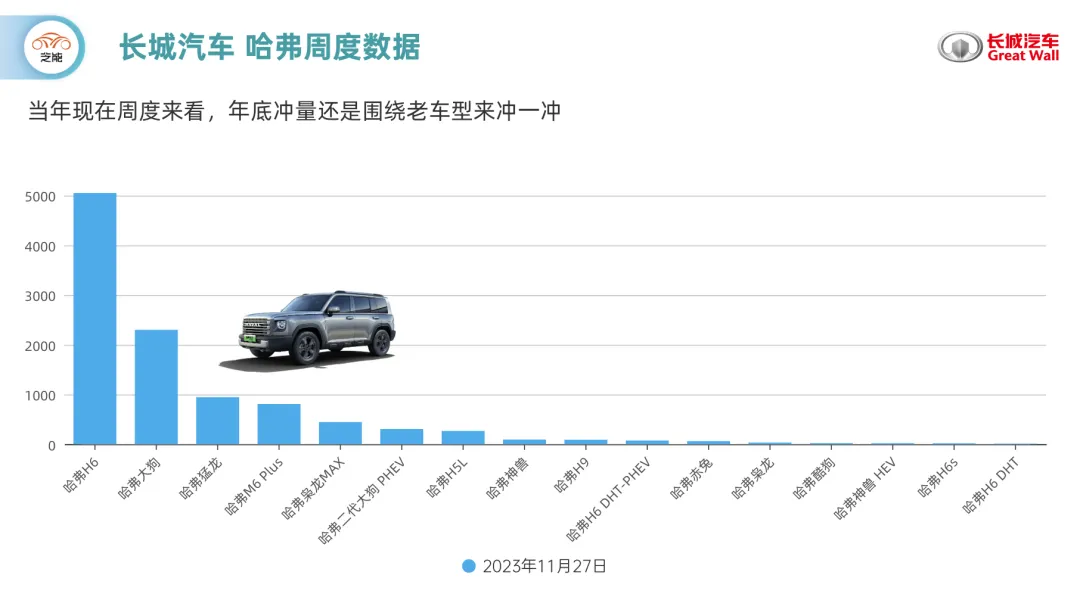
在周度数据冲刺的时候,都是围绕 H6 和大狗去冲的,龙字辈对整体销量的作用聊胜于无。

问题在哪里?
我们其实认为长城的问题,有点和大众相似。大众搞了自己的软件,长城汽车在过往的三年,也是构建自己的软件生态。简单来说, 正确的战略是 All -in 高通 Qualcomm 骁龙“汽车数字座舱平抬” ,但是软件层面为了显示自己的存在,做了一些没必要存在,让车机性能并不在一流梯队的事情。在智能驾驶端,也采取了孵化战略,智能驾驶前瞻分部围绕各种方式探索,但是实际给到用户的产品和体验并没有如预想的那样。
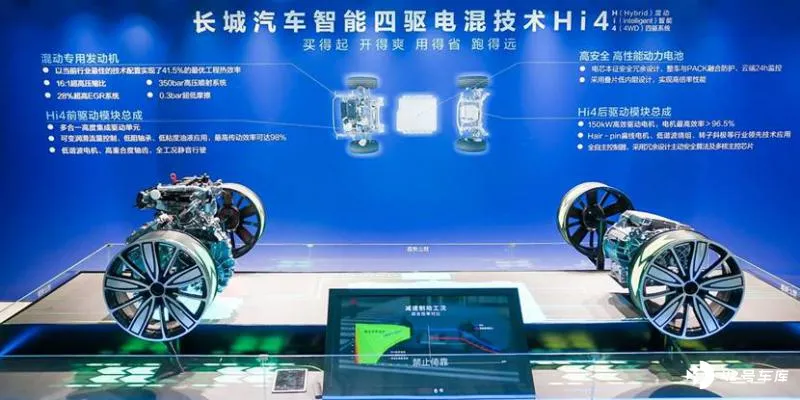
围绕保定,已经比较难有软件人才,然后开枝散叶,撒豆成兵出去,尝试在其他土壤种植出自己的生态,这种思路是很开放的。但是问题在于,哈弗除了在动力系统上需要更新,最需要的车机还有软件层面的一些内容没跟上。当然魏牌、坦克这样也没好多少。Hi4 已经定型下,后面新车能改善的,就是配置细节和座舱。短期内在哈弗品牌的智能驾驶这方面跟得上就行了。
软件的东西没琢磨明白,现在是长城最大的痛

展望未来
2023 年,长城汽车其实看到之前的对手奇瑞在全球还是销售很不错的。其实长城自己在海外也打磨了一圈,所以之后在南美、东南亚都是不错的,继续加大投入。在海外赚钱是长城汽车必然的战略!
在国内持续怎么竞争,长城汽车的问题,不是我们几句话就能思考清楚的,当然破题还得琢磨软件 (座舱始终是第一位的,回归本心) ,然后琢磨在新形势下怎么造好 SUV。





