

作者 | 崔秋阳
编辑 | 邱锴俊
装车量翻一番 ,是欣旺达动力电池业务 2024 年的目标。
在消费电子领域,欣旺达拥有苹果、华为、小米等大客户。但在动力电池领域,从近几年动力电池装车量榜单来看,在欣旺达动力面前不止有宁德时代、比亚迪两座大山,还有中创新航、国轩高科和亿纬锂能等劲敌。
但在强敌如林的大环境中, 欣旺达动力却喊出了装车量翻番、向国内份额前三进军的口号。
当然,欣旺达动力也不会只喊口号而已。今年 10 月份,欣旺达动力就已经正式启动 IPO 进程,向深交所创业板进击。
此外据可靠消息, 欣旺达动力目前也进入了多款走量车的供货名单。
消费电子领域的成功不可能轻易复制到动力电池领域,那么欣旺达动力确信自己能够迅速攀升的底气是什么?其背后又蕴含了什么独特的方法论?
以最新建成投产的欣旺达动力义乌生产制造基地为线索,就可以梳理出来一幅欣旺达动力的秘密宏图。
与客户强绑定
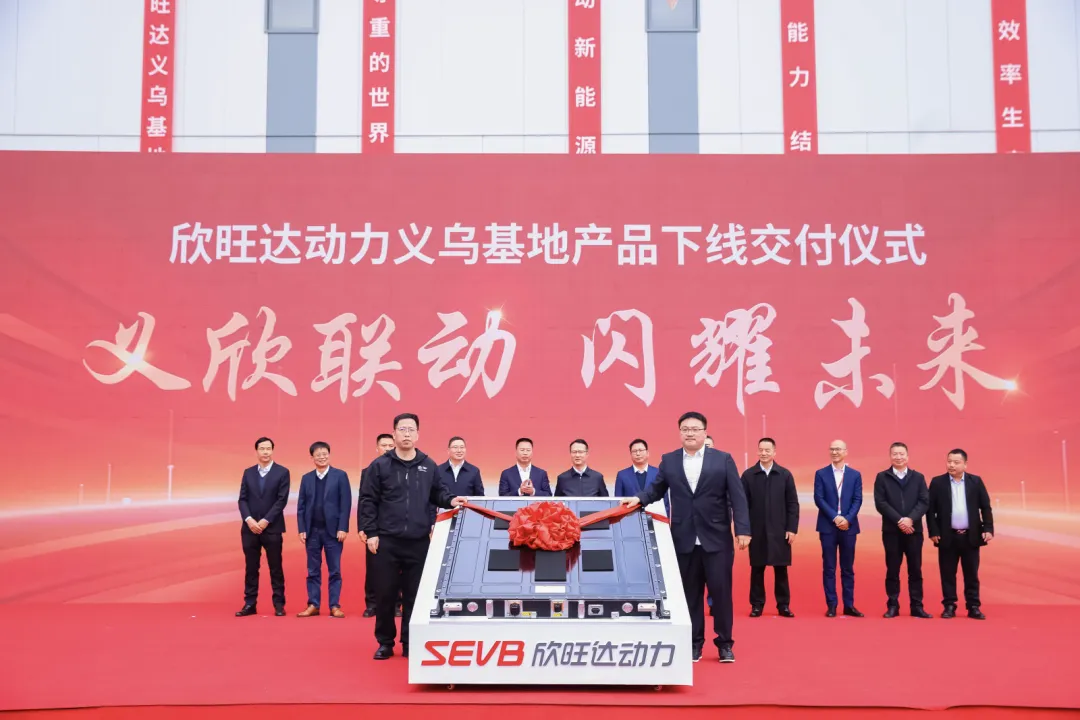
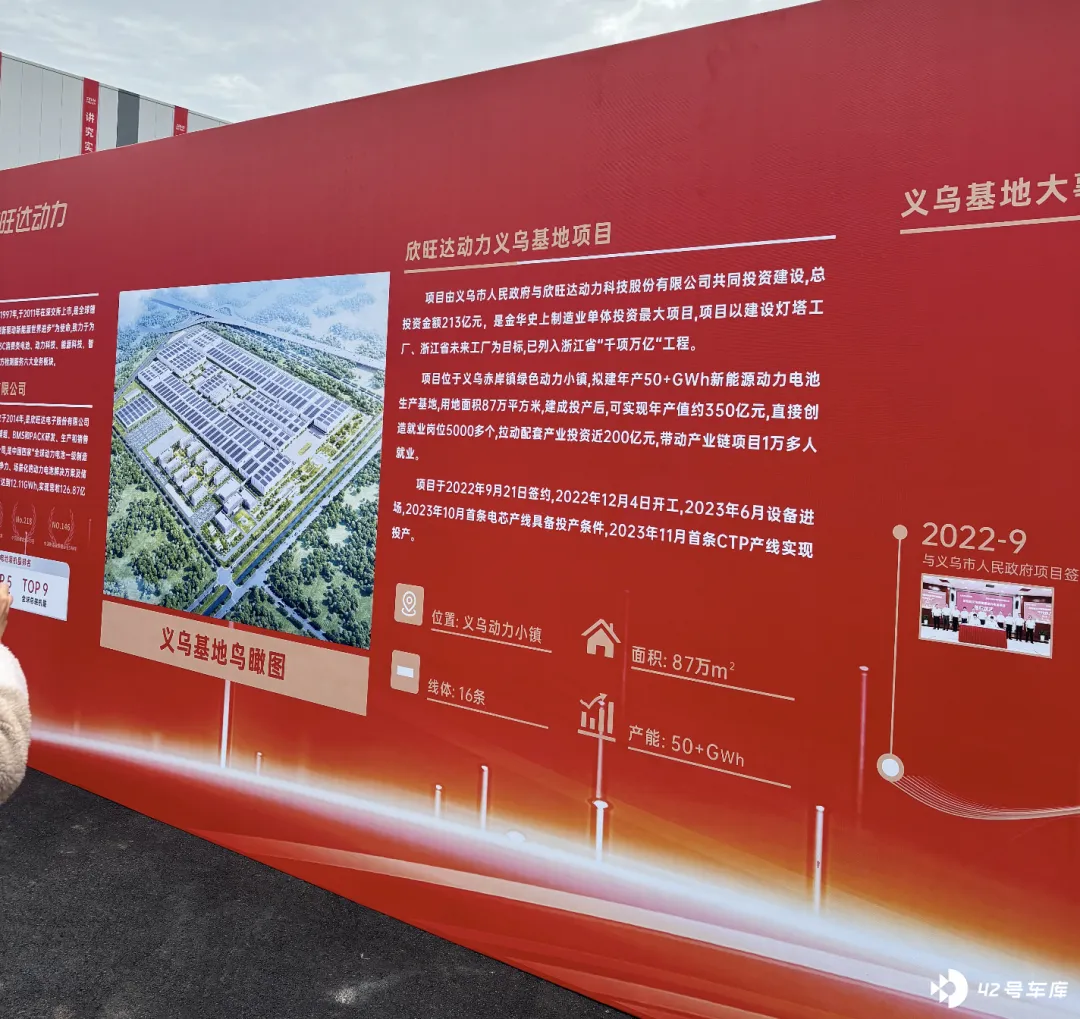
此次正式投产的欣旺达动力义乌基地,是由欣旺达动力与义乌市政府共同投资建设的, 总投资达到了 213 亿元,占地面积约为 87 万㎡,预计将创造 6000 多个工作岗位。
最关键的数据是, 该基地的规划年产能达到了 50+GWh,其中首条电芯产线和首条 CTP 产线已经实现正式投产。
而此次下线的产品,即由这两条产线所生产的电芯和电池整包, 其客户分别为沃尔沃和吉利汽车。
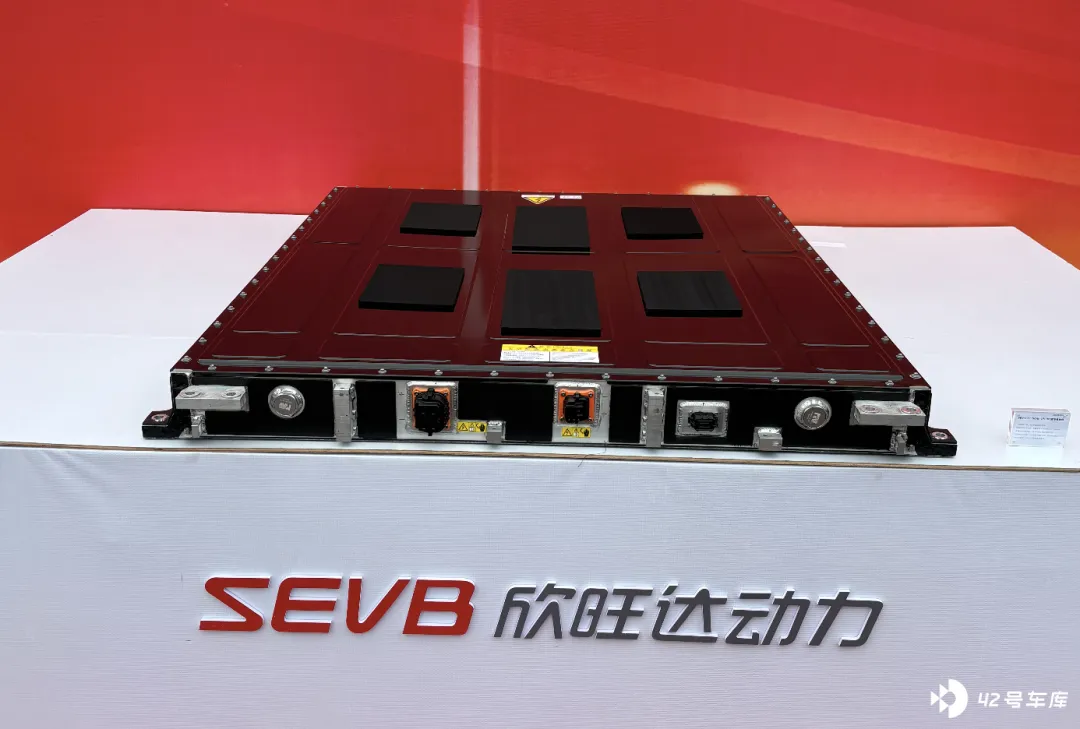
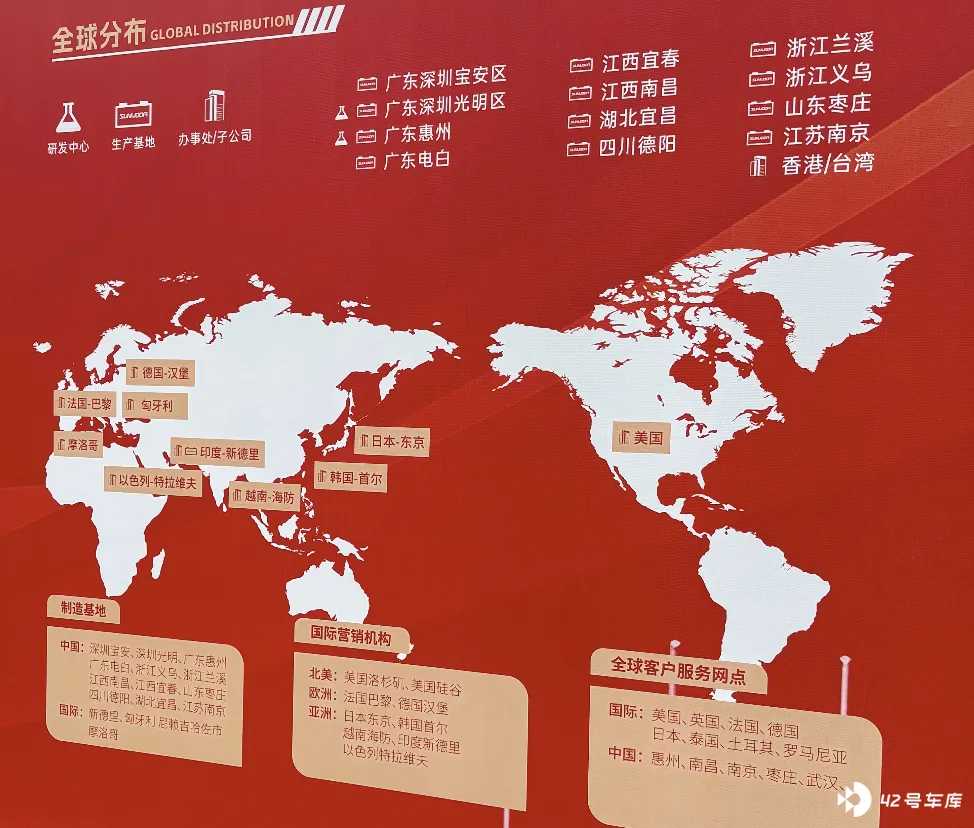
根据公开资料,欣旺达动力已经逐步打造了包括广东惠州、江苏南京、江西南昌、山东枣庄、四川德阳、湖北宜昌、浙江义乌以及匈牙利等在内的十大生产基地,手握上百 GWh 年产能。
与之对应的,根据中国汽车动力电池产业创新联盟发布数据显示,2023 年上半年我国动力电池累计产量 293.6GWh,同期动力电池累计装车量为 152.1GWh。
以此粗略计算,上半年动力电池库存就已经达到了 141.5GWh。 而动力电池库存数据在 2022 年就已经达到了 164.8GWh,创下历史新高。
这也不由得让人担心,欣旺达动力的产能利用率能达到多少。
但是,在欣旺达动力科技股份有限公司高级副总裁代志华看来,并不需要对于上述过剩产能过度担心。
一方面,他解释称目前产业链中存在过剩产能的原因可以大致分为两类, 分别是由于早期判断偏差所产生的,以及产业高速发展过程中必定会出现的。
具体来看,代志华表示前者是由于早期新能源汽车全产业链都在初期摸索阶段,电池厂和主机厂对于电池形态、种类和装机量的预测存在一定程度上的偏差,导致出现了部分闲置产能。
在代志华看来,第二种原因则是因为新能源汽车产业正处于高速发展时期,「在定点车型投产前的至少半年以上,电池产线就需要完成建设、调试,做好大规模投产准备, 所以每条产线都有特定时期一定是会‘闲置’的。 」
而这部分必然会出现的闲置产能, 在代志华看来只要控制到总产能的 30%以内,就是健康的。
此外,随着目前新能源产业链逐渐趋于成熟,电池厂商和主机厂对于出货量都有了更加准确的判断,总体来说,过剩产能将得到更加有效的控制。
并且,电池厂商还会根据自己客户的订单出货节奏,来匹配自己产线的建设进度。
以欣旺达动力义乌基地为例,其共计规划的 50GWh 产能将由一期、二期工厂共同承担。此次交付的电芯及整包产品均来自一期工厂的产线,而位于一期工厂隔壁的二期工厂仍处于建设阶段。
欣旺达动力官方表示,将在未来一年左右的时间内逐渐实现整个基地的满产。
可以看出, 欣旺达动力也在有意通过与客户进行强绑定的方式,对自己的产线建设进度和产能利用率进行有效控制。
值得注意的是,与客户进行更加深入的绑定,不仅能够帮助欣旺达动力避免过多闲置产能,还能为其市场份额的提升助力。
成为客户的产品经理
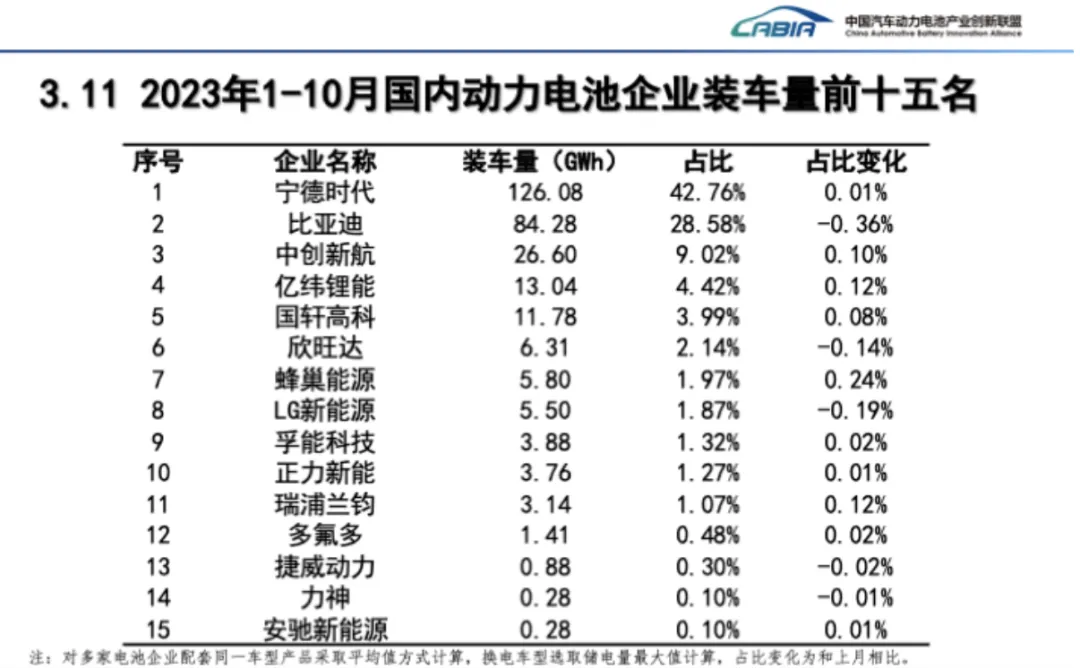
从近两年国内动力电池装车量排名来看,宁德时代和比亚迪稳坐前二,且与第二档的厂商们存在断崖式差距。
去年全年装车量第五,今年 1-10 月装车量第六的欣旺达动力则处于坐五望三的阶段,需要与同样实力不容小觑的中创新航、国轩高科和亿纬锂能们展开正面竞争。
为了能够脱颖而出,欣旺达动力的做法便是与客户实现强绑定,其具体体现则是沃尔沃和吉利汽车「包」下了义乌基地目前投产的电芯和 CTP 产线,甚至吉利动力总成制造基地就坐落于在欣旺达义乌基地西北方向两公里的地方。
但欣旺达动力并不是无缘无故便能够收获这样一段亲密关系的。在其与吉利紧密关系的背后,是欣旺达与客户强绑定更深层次的思考逻辑。
代志华透露,欣旺达动力与客户的沟通并不仅限于电池技术、产品适配等方面,甚至还会成为客户的「产品经理」, 「我们会为客户认真分析未来至少五至十年的产品规划,涉及到车型定位、可能面临的竞争环境等。」
可以看出, 欣旺达动力也在尝试为客户提供除电池产品以外的更多事情,真正意义上与客户站在一起,提升客户的整体竞争力,以此来提升自己的市场份额。
在这样的思路下,欣旺达动力收获的客户也远远不只是吉利集团而已。
除了上述客户以外, 欣旺达动力还进入了理想汽车的供应商名单,为理想 L8 Air 车型供货。
并且,在查阅近一年多时间内的《道路机动车辆生产企业及产品公告》后, 还可得知欣旺达动力接下来还将为两款产品供货,分别是东风 eπ 007 以及吉利银河 E8。
从理想 L8 Air 到东风 eπ 007,再到明年即将上市的吉利银河 E8,无一例外都是被各主机厂寄予厚望的走量产品。
目前,理想 L8 Air 的销量已经爬升到每月稳定近 2000 辆的水平,eπ007 和银河 E8 大概率也将进入规模巨大的 20 万元级别市场。
在进入这几款走量车型的供货名单后, 代志华也保守预计明年欣旺达动力的出货量将取得翻一番的成绩。
海外布局不能少
市场份额进入国内前三,全球前十甚至前五是欣旺达动力的长远目标。而在向上爬升的过程中,除了成为国内客户的「产品经理」以外,当然也少不了需要在国外布局。
欧洲是最好的选择。
一方面,欧洲在政策层面,以及各个主机厂为自己设定的电动化转型规划都相对清晰, 代志华透露许多国外主机厂客户在与欣旺达动力的对接中都透露了比较急迫的时间规划,对于动力电池的需求比较强烈。
另一方面,欧洲各国市场与中国动力电池厂商之间,并不存在技术或政治壁垒,这也为中国电池厂商走出国门提供了便利条件。
欧洲市场对于中国电池厂商的要求只有一个: 本土化。
欧洲各地政府不仅要求电芯的本土化生产,还要求供应链的本土化落地,这使得中国电池厂商想要顺利在欧洲站稳脚跟,还需要与自己供应链伙伴共同出海。
代志华透露,要求极高的本土化供应、生产并不是难题, 「目前的难题主要集中在环评和资源两方面。」
欧洲对于企业建设生产基地的环境影响评价十分看重,欧盟的《新电池法》也对电池碳足迹声明、性能等级、阈值以及回收材料做出了更加严格和明确的要求。
《新电池法》要求自 2024 年 7 月起,动力电池以及工业电池必须申报产品碳足迹。但目前我国电池行业并没有形成成熟、完善的碳足迹核算标准。
对此,代志华透露欣旺达动力目前正在运用区块链技术,与上游合作伙伴建设电池碳足迹全生命周期检测系统,以此来达到欧盟的标准,为出海进程扫清障碍。
另一大难点则是资源, 分别是电力资源和人力资源。
代志华表示电池工厂对于电力的需求量极大,但目前整个欧洲的电力供应比较紧张,这十分考验当地政府的协调能力。
此外,据《36 氪》报道,国内电池厂商在欧洲当地建厂还会面临当地工人职业化程度不足的问题,部分国内厂商受制于当地劳工的效率和能力,产品良率始终无法得到有效保证。
但代志华透露,欣旺达动力将出海欧洲的第一步放到了匈牙利,有关劳工的问题可以得到有效解决,「匈牙利当地工人十分敬业,并且当地政府也出台了相关政策,让企业可以保证一定比例的外国劳工数量。」
也就是说, 如果陷入到产能地狱中,欣旺达动力可以顺利派遣具备丰富生产经验的国内一线工人和工程师去到当地协助产线爬产工作。
代志华称,除了已经在匈牙利做出部署以外, 公司也在对摩洛哥、泰国以及美国市场进行考察,「2024 年的目标是争取把海外布局的具体市场都确定下来。」






