

研究员 | 王婷
编辑 | 邱锴俊
《繁花》里,八百个心眼子的范总为一块钱的价差,在宝总和魏总之间各种腾挪摇摆。最终,他选择了降价一块五的宝总,因为阿宝可以一口吃下他 80 万件的订单,而出价更高的魏总,因为没有销售渠道而败北。
卖出去才是王道。薄利多销,以量获利,新能源汽车如今也到了这样的时刻。价格战不再是爆发性战事,而将成为持久战。火力最猛、战损最高的,将是 10-20 万元市场,众多大鳄下场,生死战将在 2024 年展开。
价格战打出了新局面
回想两三年以前,我们可能很难预见要么「三五万刷个代步」、要么「三五十万走个情怀」的新能源汽车,这么快就 「走上了普通百姓的餐桌」。
这得感谢价格战。
由于今年汽车价格波动较大,我们以下半年市场为分析基准。终端数据显示,2023 年下半年, 10-20 万元产品的销量占到市场的 45% ,销量排在前 10 位的车系,有 6 个属于这一价位。以 5 万元为档再细分,会发现 最大的细分市场是 15-20 万元区间,占比接近 35% 。这还是指导售价,考虑到终端销售的各种权益、让利,以及有些车系低配车型的更低售价,实际比重可能还要高一些。
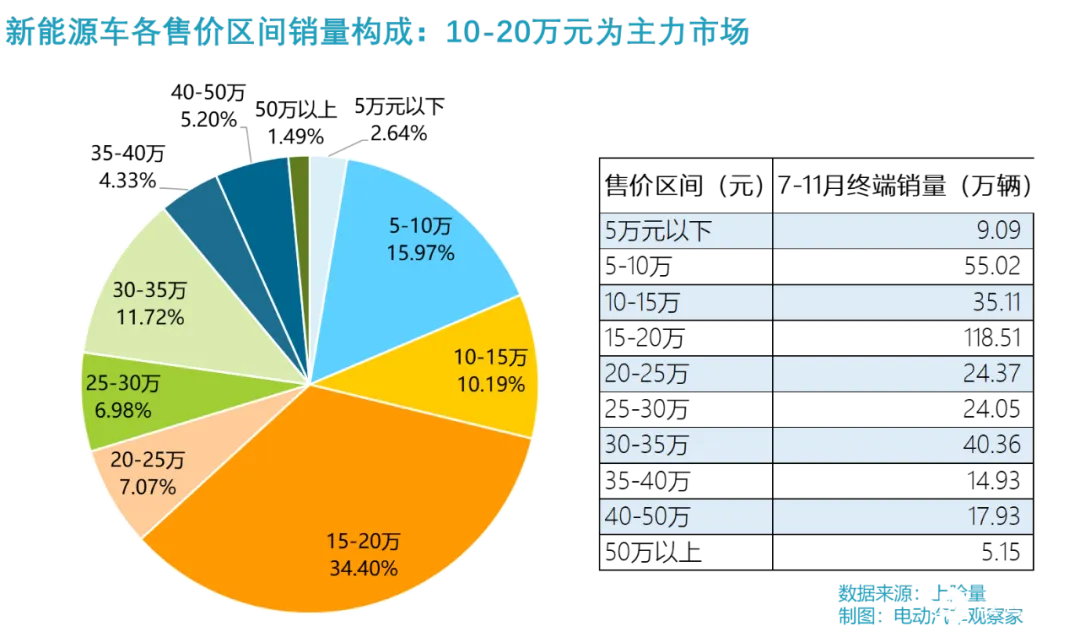
30-35 万元产品占 12%,这里面特斯拉吃下近一半。事实上 Model Y 和 Model 3 的售价跨了 25-35 万元这个大区间,在这个区间特斯拉也是一家独大,包捞近 3 成市场。35-40 万、40-50 万元市场上目前理想最强,问界正加紧进场,不过这个区间的市场份额也就 10%。
25-30 万元市场相对最弱,比较强的产品是 Model 3、唐新能源和汉的高配车型,这个价位在燃油时代也是最难打的市场,不上不下,有钱的宁愿多花点上一个档次,钱少点的觉得 20 万的车也可以了。
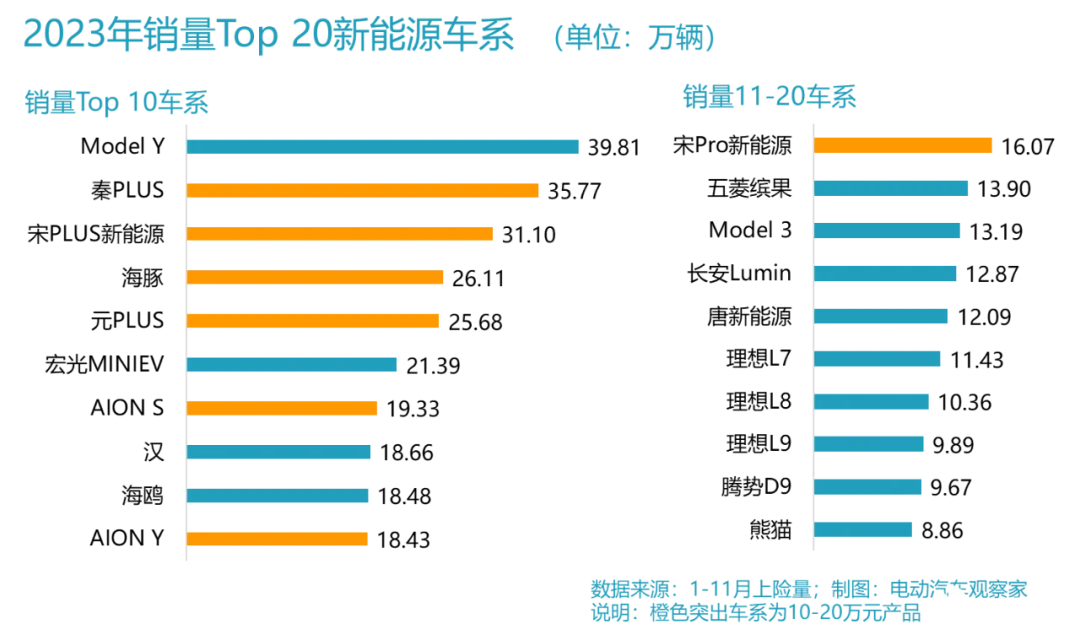
再看具体产品,以成稿时可得的 1-11 月终端数据计算,2023 年发生销量的新能源车系共 448 个,其中 Top 10 车系占市场总量的 40%,Top 20 车系占 58% 。前 20 的车系中,10-20 万元的产品有 7 个,数量最多,合计销量占到年度市场总量的 27%,考虑到汉 DM-i 冠军车型的售价定在了 20 万元以下,这个实际比重可能会到 30%了。
Top 20 中 30 万元以上的车系有 6 个,除冠军 Model Y 以外,都落在 11-20 名这个第二梯队,包括唐新能源、理想的 3 个产品和腾势 D9。其实严格意义上的 30 万元以上产品就 4 个,Model Y 和唐新能源的部分车型是不到 30 万的,属于「跨界」产品了。
这的确是个新局面,想想两三年前的市场,变化是显而易见的,这个局面是价格战打出来的吗?是,也不全是。
价格战真的不得不打
新能源汽车的价格战是必然要发生的。
2020 年,新能源汽车的个人用户从 53%增长到 72%,这是行业的重大突破,意味着私人消费的大规模启动,但那时候产品的两极分化还是非常明显的,要么足够便宜,要么打造成高大上的新物种。然而,无论是月销三四万辆的宏光 MINIEV,还是 40 万元以上的新势力产品,都不是产业长足发展的核心支撑,因为这与整体汽车消费格局是相背离的。
达示数据的终端成交价格(含增值税,不含购置税和保险)显示, 2021 年燃油车消费中,10-20 万元市场所占比重是 51%,2023 年燃油车大降价,这个比重大概率已接近 60%。中国汽车消费的堡垒,就在这里。燃油车销量王轩逸和朗逸都在这一区间,这两个产品的 2024 款最低指导售价已经定到了 10 万元以下。
所以,燃油时代已经被淘汰的微型车,带上新能源三个字,最多还是一种消费苟且,那些之前买不起 40 万元以上的车的用户,也不会因为新能源三个字就都买得起了。新能源汽车势必要与真实消费逐渐接轨。
这个接轨来的比预想的要快。
2018 年、2019 年,经历了几轮补贴退坡的新能源汽车市场增长近乎停滞,也隐秘地加速了良币驱除劣币的进程。2020 年 Model 3 国产落地,市场迎来了一大批高端产品,理想 ONE、汉、蔚来 ES6 出现在年度 Top 10 榜单上。这一时期的明星产品很贵,主打 30 万元甚至 40-50 万元市场,排进前十名的两个 10-20 万元级别产品还是靠出行市场消纳。
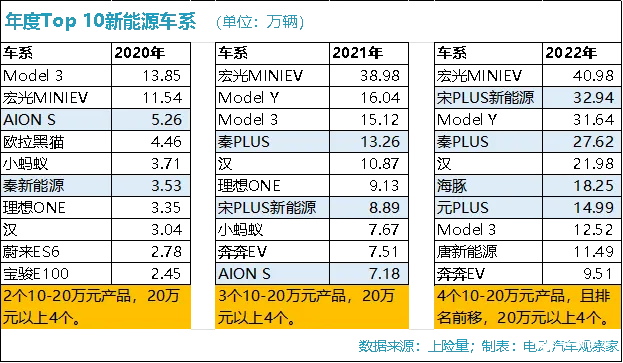
2021 年开始,历经三年滞涨调整的新能源汽车产业完成第一轮洗牌出清,以宏光 MINIEV 为代表的二代微型车重出江湖,3 月秦 PLUS 上市,起售价 11.38 万元,6 月销量破万;4 月宋 PLUS 新能源发售,9 月销量破万。这一年,极氪、岚图、智己、沙龙等一众传统车企的「富二代」品牌纷纷出山。
行到此处,产业在这个时候是有分歧的。挺过难关的比亚迪开始把油电同价作为目标,DM-i 系列集中上市,对燃油车形成威胁;其他传统车企则在开卖微型车的同时,在富二代品牌上布局 30 万元以上的产品,意图高端市场;而造车新势力依然少年气满满,继续执着于重新定义产品、重新定义豪华、开发新的消费心智。
事情在 2023 年起了变化。
2023 年,国补全身而退,以往的历次退补,新能源汽车都会借此来一波涨价,面对 2023 年补贴的「就此别过」,车企一如既往地选择了常规操作,涨价。当时比亚迪、长安、奇瑞、上汽……都提前宣布涨价,而彼时宣布不涨价的小鹏简直就是一股清流。
万万没想到的是,特斯拉不讲武德,2023 年 1 月 6 日竟然说降价!一众车企和产品不得不卷入,年中,特斯拉再次降价,价格屠夫「人设」确立,龙头既降,谁能不跟?
3 月开始,燃油车企又下场一起卷,价格战自此成为了 2023 年车市的悲鸣,连比亚迪也在年底卷入其中。
价格战实属合情合理
存在即合理。价格战之所以能打起来,不怪特斯拉,关键原因有两个,一个是动力电池价格的变化,另一个是插混的崛起。
前几年新能源汽车,尤其是纯电动车卖的贵是有原因的,动力电池太贵了。
动力电池的核心原料是碳酸锂,电池级碳酸锂 2021 年的价格是 5 万元/吨,2022 年底涨到 54 万元/吨,众多车企瑟瑟发抖,再涨下去车企真的要给电池厂打工了。
然而 2023 年碳酸锂价格降下来了,全年经历了下跌-反弹-下跌-探底,年末探底 10 万元/吨。上海有色网数据显示,2023 年 12 月 29 日,电池级碳酸锂均价报 9.69 万元/吨,与 2023 年 1 月 1 日 52.5 万元/吨的均价相比,跌幅超过 8 成。
这背后也是供求变化,全球锂资源的供应增速已超需求增速,预计 2024 年锂盐规划产量 161.3 万吨,较上年增长 47%。国泰君安一位期货研究员认为,「7 万元/吨是锂盐价格在 2024 年的刚性底部。」
原材料 50 多万一吨,和 10 万元一吨,车再卖一样的价格、甚至涨价,那说不过去了。
新能源汽车售价能降下来的另一个原因关乎技术路线,也就是混动市场的崛起。
首先是政策的鼓励。从历次规划看,早期的政策对纯电路线是有钦点和倾斜的,插混路线某种意义上受到过压制,销量仅为 2 成,2019 年、2020 年甚至出现了负增长。
2020 年底,国家《节能与新能源汽车技术路线图 2.0》明确:到 2025 年,国内混合动力新车要占传统能源车的 50%以上,2030 年达到 75%以上,2035 年传统能源车要实现全面混动化。这里面包括了插混和油电混合。
强烈的政策信号和技术发展驱动下,比亚迪、吉利、长安、长城、奇瑞、上汽、广汽、东风等都推出了混动车型开发专用平台,比亚迪 DM-i 系列和理想的增程式混合动力车率先上市,迅速被消费者追捧。
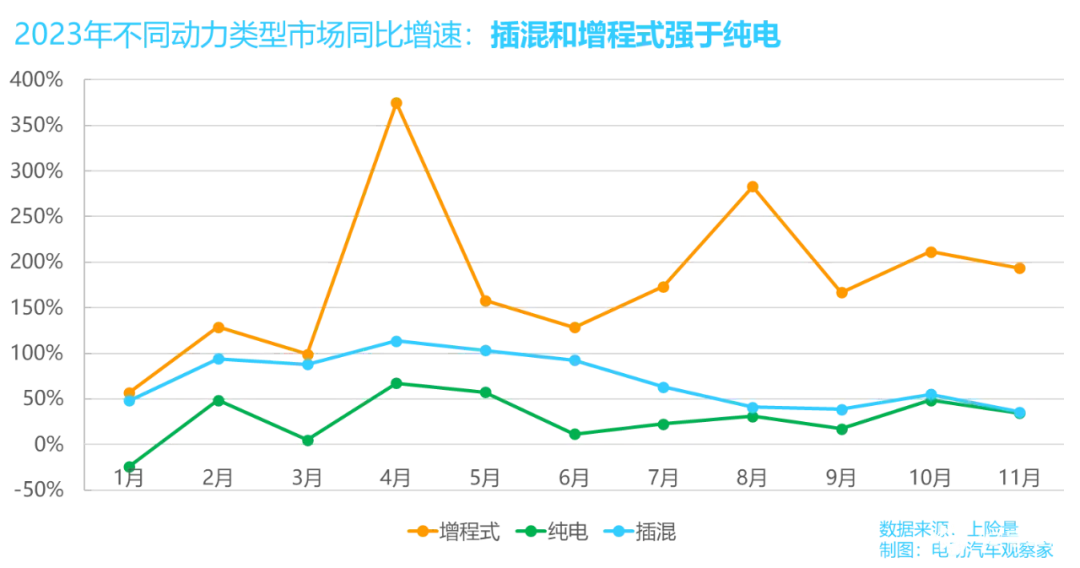
从 2021 年下半年开始,上市的中国品牌混动车系已接近 40 个,市场的反应更是清晰,2023 年,插混和增程式市场的增速都领先于纯电市场,二者全年销量的份额超过 30%。
不少车系都同时配置插混版和纯电版,一般插混版售价都低于纯电版。 2023 年下半年的数据显示,插混市场上 15-20 万元的产品是绝对主力,占比 43%,10-15 万元的占 19%,合计下来 10-20 万元的产品销量占到插混市场总量的 63%,30 万元以上的产品仅占 16%,是最亲民的市场。
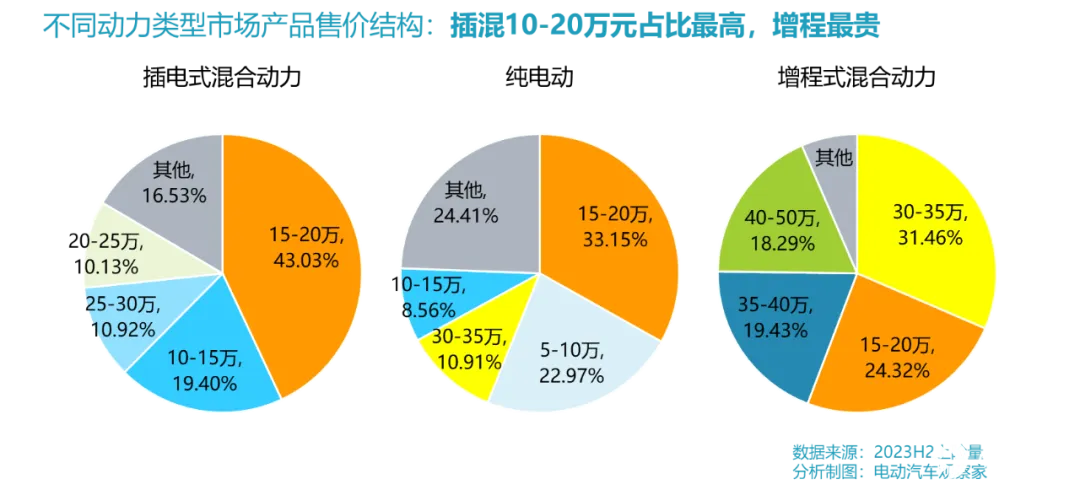
增程市场目前看最贵,30 万元以上产品占 70%多,15-20 万元的产品只占 24%,15 万元以下只有少数车系的低配款配置了这个价格。目前增程产品主要在中大型、大型 SUV 市场布局,这也是造成整体价格高企的原因。
总之,动力电池价格的回落,插混市场的爆发,甚至还有燃油车的降价,都是新能源汽车价格日益平民化、接轨真实消费的推手。
随着新能源渗透率突破 40%的进程提速,新能源车价格势必回落到实际消费空间,决战 10-20 万元市场。
传统势力下场,15-20 万市场烽烟已起
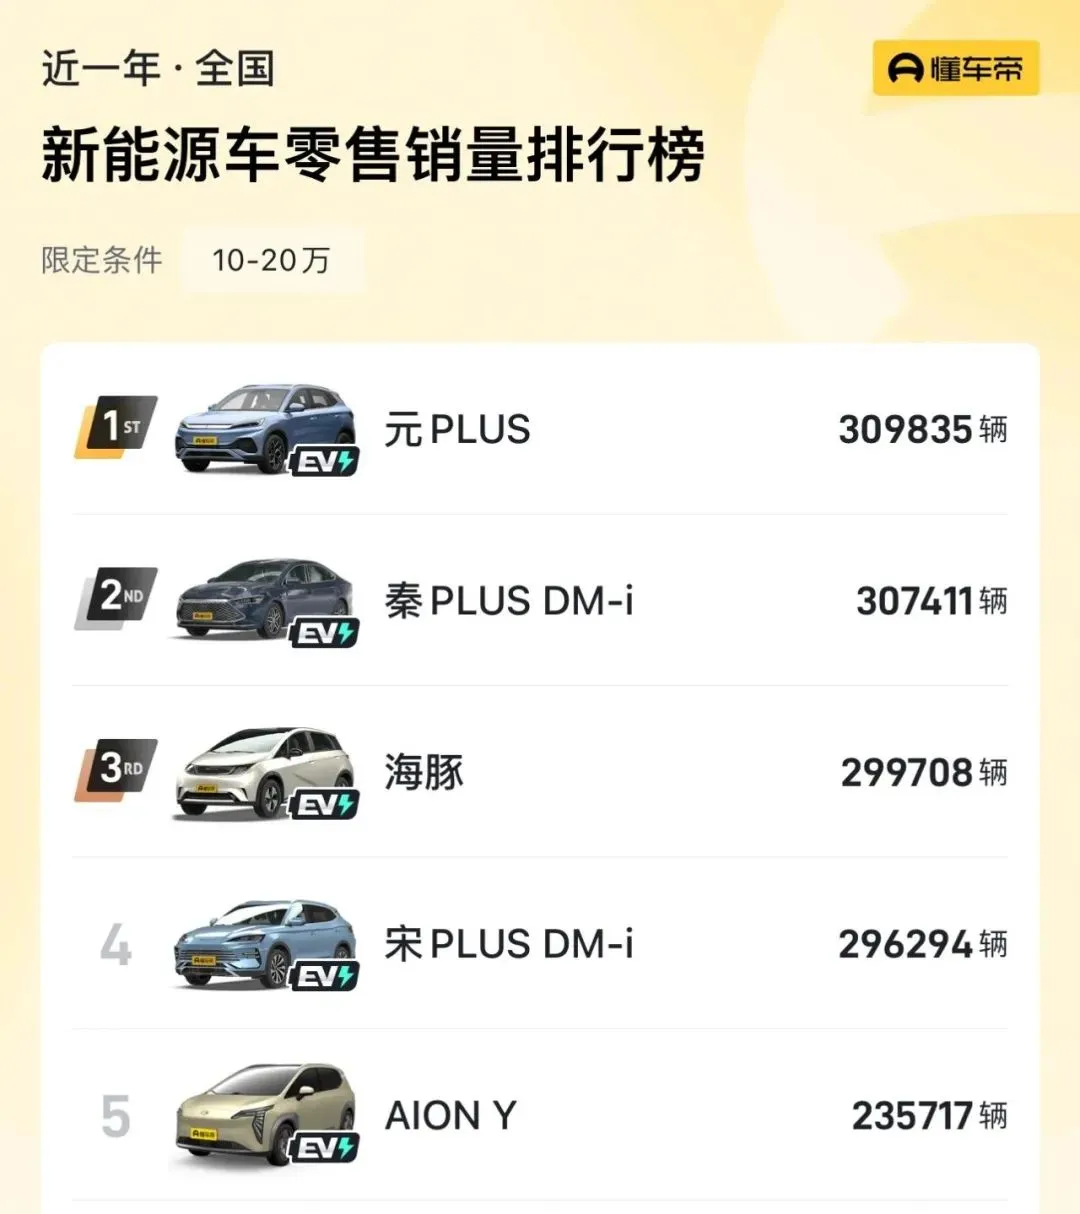
10-20 万元市场就是汽车消费的兵家必争之地,比亚迪正是靠这一市场确立了目前的霸主地位,秦 PLUS、宋 PLUS 新能源年销量超过 30 万辆,海豚和元 PLUS 接近 30 万辆,四个产品占到比亚迪年度总销量的 56%,再加上海鸥的话,这个比重就是 63% ——看,比亚迪就是这么赢的。而比亚迪的高端产品,尤其是海洋网的护卫舰 07、驱逐舰 05 甚至海豹,卖得都不算好。
为博市场,比亚迪还在多个车系推出了售价更低的冠军版车型,比如,秦 PLUS 冠军版「9.98 万元交个朋友」,汉 DM-i 冠军版 18.98 万元,唐新能源 DM-i 冠军版 20.98 万元,甚至不到 10 万元的海鸥,真「务实迪」。
曾经国内新势力都想成为特斯拉,如今传统车企谁不想「成为比亚迪」?
新能源汽车的上一波高光属于以蔚小理为代表的造车新势力,明年开始,聚光灯将转向老牌车企,一大波 10-20 万元产品的上市,意味着他们要在平民消费领域开战了,他们也有个集体名字:「国二代」。看看「国二代」们的新近布局的产品。
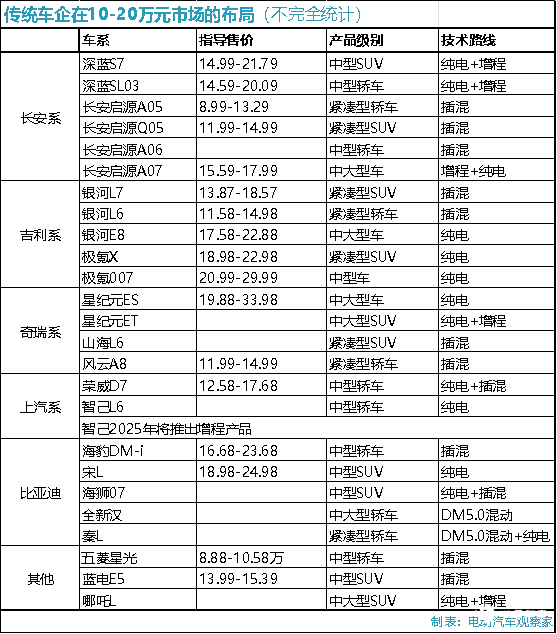
「国二代」在 2021 年刚出山的时候,整体选择的是高端路线,产品定价都比较高,比如岚图 FREE、极氪 001、阿维塔 11、智己 L7 等的定价全部在 30 万元以上,两年过去了,在这个段位,他们似乎没干过新势力。 如今转场,是修正,也是顺势,10-20 万元市场才是可掘金的大市场。
「国二代」下场,压力最大的恐怕是比亚迪,不过比亚迪也不是吃素的,2024 年比亚迪将发布第五代 DM 技术,专利申报信息显示,新系统尺寸更小,成本更低,模式切换更迅速,燃油经济性更好。王朝系列即将迎来大换代,第一个宋 L 已经上市,价格比预售低了 2 万元,海洋网还将推出 10-15 万元的两款紧凑型轿车,以此抵挡群起的攻势,守住先发而得的「江山」。
毫无疑问, 随着传统车企的整备下场,一场 10-20 万元的酣战将在 2024 年开启,并将长期持续,新的价格战或许会成为新能源产业第二次洗牌的主要手段。 2024 年也是传统车企出位的窗口期,此前开发的纯电和混动专用平台,将接受市场的检验,窗口期不长,这一波如果能在消费大盘中立住脚,传统车企的新能源战绩大概率就稳了。






