撰 文 | 马青竹
编 辑 |周长贤
2024 年的第一个月,英伟达 CEO 黄仁勋上了中国的微博热搜。
穿着东北大花袄,手拿红手绢,在中国区年会「扭秧歌」。黄仁勋好几年没来中国,一些人将他此番来华,视为对中国市场重视或「捉急」。
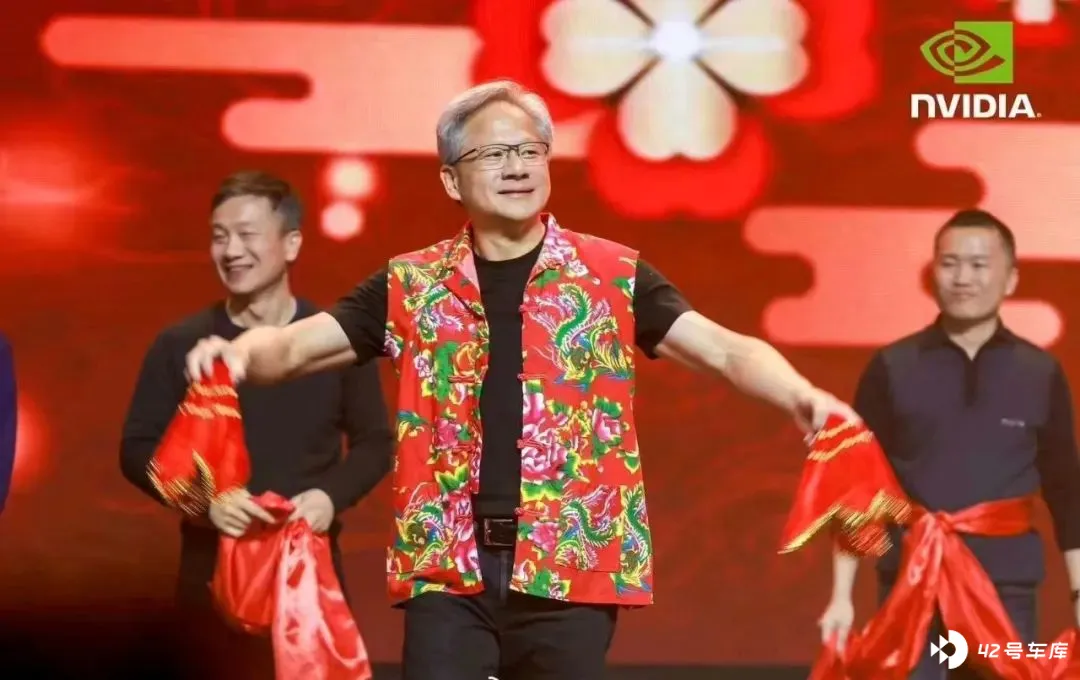
但就在他扭秧歌的那两天,远在大洋彼岸的小扎 1 月 18 日在 Ins 上表态,Meta 要在 2024 年向英伟达购买 35 万个 H100 GPU 芯片,为冲刺 AI 囤积弹药。
一块 H100 价值 2.5-3 万美金,小扎送来这笔订单总价值接近百亿美金。立马推高了英伟达股价,其市值冲破 1.4 万亿美元新高。在美股上市公司中排名第五,仅仅落后于微软、苹果、谷歌和亚马逊。
作为眼下 AI 芯片一家独大的「军火商」,英伟达 GPU 的泼天富贵谁不眼馋?
根据报道,英伟达光去年三季度就卖了 50 万块 A100 和 H100,导致 H100 的交付周期曾长达 52 周。也就是全年的产能都卖空了。
连 2023 年炙手可热的 Sam Altman 都在抱怨,OpenAI 已经陷入了严重的 GPU 短缺。马斯克在一场访谈节目中说:「GPU 比毒品还难买。」2023 年一块 H100 在 ebay 的黄牛价是 45000 美金。
按照美国的出口管制,这两款芯片都已经禁止供应中国。有人说,如果没有出口中国的禁令,英伟达的商业神话可以更宏大。但既然其芯片产能在台积电那已经卡住了,再多需求也只能增加等待。
面对漫长的等待、越来越差的阉割版和管制风险,中国互联网巨头腾讯、阿里、百度和字节等正在把部分订单转移给本土芯片。
但不妨碍英伟达在中国其他生意继续红火,比如汽车智能驾驶芯片。
所以,在十几天前的 2024 CES,有人看到 AI 整顿 PC,有人看到巨头杀回来,有人心态崩了。
「一念」之差,时代交替
英伟达智驾芯片在今年 CES 上狂揽四家车企订单,有老客户理想和极氪,也有新客户长城和小米。
这本没什么稀奇,根据高工智能汽车研究院数据,2023 年上半年,具备高级别辅助驾驶功能(NOA)的车型中,英伟达 NVIDIA 份额一度达到 52.57%。整体上,Orin 平台已经获全球 25 家车企选用,包括小鹏、智己和蔚来等。
来看,英伟达 NVIDIA 下一代 Thor 中央车载计算平台,算力高达 2000tflop,是目前 Orin 芯片的 8 倍。据英伟达官网介绍,理想汽车在其下一代车型将使用 Thor 计算平台;首发搭载 Thor 超级芯片的极氪新车,将于 2025 年上市。
英伟达 Thor 芯片,其实在 2022 年 9 月就已经在规划中了。或因对汽车研发周期的估计不足,或对算力需求的前瞻性,英伟达选择跳过 1000TOPS 的 Atlan 芯片,直接上 Thor。
Thor 芯片跨越性的 2000TOPS 和 2000TFLOPs 算力,可以一部分用于座舱,一部分用于智能驾驶;集成了自动驾驶、自动泊车、驾驶员和乘客监控以及人工智能座舱等多元功能。
通过这颗芯片,英伟达等于已经预判了演进方向,不仅在大算力上更近一步,也在中央集成计算架构上再进一步,尽管充满争议,但「舱驾一体」四个字,似乎已经呼之欲出。
回到 2024 CES 的订单,长城汽车、极氪和小米则在其新一代自动驾驶系统中,采用英伟达 NVIDIA 目前在用的 Orin 平台,其 Orin—X 单颗芯片算力 254TOPS,极氪 007 和小米 SU7 都是双芯片共计 508TOPS 的配置。
算力的军备就是这么玄幻,今年还是 254TOPS 一颗,明年 2000TOPS 就要上车了。
被何小鹏「送去」英伟达的汽车事业部副总裁吴新宙称,Orin 是当今智能汽车的首选 AI 计算平台。他预言,因为先进自动驾驶和 AI 性能,下一代的 Thor 平台将会继续被未来车型所采用。
有赢家,也有输家。在英伟达市值直奔时代巨头而去的时候,昔日 ADAS 的王者 Mobileye 的股价,崩了。
新年伊始,Mobileye 发布了 2023 年业绩预告,全年营收约为 20.8 亿美元,利润为 6.87 亿 -6.95 亿美元。保持增长,一切还算安好。
但是在 2024 年业绩展望环节,Mobileye 称,受困于客户的高库存,预计 Q1 营收同比将会减少 50%以上。
「在和一级客户敲定 2024 年预估订单后发现,其客户已经存在库存过剩。目前,EyeQ ®系统集成芯片(SoC)的库存高达 600 万到 700 万。」
于是乎,1 月 4 日股价直接跳水,崩掉 1/4。到如今也没涨回来。
Mobileye 的崩塌,不仅仅是库存问题。根据 Frost & Sullivan 数据,光是在中国市场,预计到 2030 年 ADAS 的渗透率将达 87.9%。市场需求在增长,是 Mobileye 自己丢掉了客户。
早在 2016 年,特斯拉就结束了和 Mobileye 的合作,这是一个不祥的开始。但那几年缺乏竞品,车企自研不足,Mobileye 不愁销路,没有重视这个征兆。在 2019 年之前,Moblieye 在 ADAS 市场占有率曾超过 90%。
直到后来,小鹏、蔚来和理想们转向了英伟达,宝马和大众们转投高通的怀抱。最后一根稻草落下,大概是 2023 年 12 月底,极氪 007 上市。
极氪 007 自研的「浩瀚智驾」系统,放弃 Mobileye,采用了两颗英伟达 Orin-X 芯片,提供「激光雷达+视觉融合」以及「纯视觉」两套硬件方案。要知道,Mobileye 和英特尔都投资过极氪,可见车企们抛弃 Mobileye 的心情是多么真实。
极氪智能科技副总裁陈奇表示,新智驾效果明显进化。他透露,极氪 001、 极氪 009 继续使用与 Mobileye 的合作方案,会持续加大研发投入,在体验上不会和 007 有太大区别。
除了研发节奏不够快,算力不够用,Mobileye 早期延续的黑盒模式成为掉队的原罪。
Mobileye 提供的是标准化产品,传感器、软件算法和芯片绑定的黑盒,让车企无法开发出差异化的智驾解决方案,不能满足它们日益增长的快速迭代、自研甚至全栈自研的野心。
更加开放的英伟达,允许车企把芯片和算法剥离,提供硬件+软件工具链,芯片可编程,可以定制化,可以场景化。
后来 Mobileye 做了变通,EyeQ5 芯片的「部分计算能力」可以用于执行车企自定义的运算。Mobileye 想亡羊补牢,但客户们已经 Move on 了。
以理想为例,不再跟 Mobileye 合作之后,其高端智驾版本采用了英伟达的方案,低端版本开始跟地平线合作,并开始智能驾驶的全栈自研。
而地平线就是如此走入更大的视野,这是机会,也是痛点。
巨头裂缝,后浪「可畏」
2020 年,地平线还只有长安一个客户。 2024 年,地平线征程家族产品累计量产上市车型将超过 150 款,与超过 30 家主流车企合作。
面对两代巨头,无微不至的服务、性价比和开放度,是后来者地平线挤进来的三把斧。当然还有国产化替代的主旋律。
地平线两度与理想合作,每次调动人员都达到上百人;在与长安汽车的合作项目中,地平线主力团队在重庆驻场大半年,地平线写了 100 多份技术报告,知无不言。
地平线创始人余凯曾说,地平线是世界上离车企距离最近的芯片公司。这个距离是物理上的,也是服务的。
和 Mobileye 相反,没有什么是地平线无法开放的,即便是车企想要自研芯片,也有相应的 BPU IP 授权业务。可以说,车企想自研到什么程度,就服务到什么程度。
但一个不可忽视的痛点是,在更高级别的辅助驾驶功能上,大部分车企最后选择用英伟达 NVIDIA,而不是地平线征程系列。2023 年 11 月,地平线在广州车展提前预告了征程 6,发起向上之攻。
征程 6 将在 2024 年 4 月正式发布,Q4 完成首批量产车型交付,量产意向合作伙伴包括比亚迪、广汽集团、大众汽车集团旗下软件公司 CARIAD、博世等。
这是地平线的一大步。征程 6 旗舰算力达到 560TOPS,相比征程 5/5p 的 96/128 TOPS,有很大提升,也超过目前的英伟达 Orin 芯片的 254TOPS。但跟 2025 年上车的英伟达 Thor 芯片的 2000 TOPS 相比,还有着巨大差距。
黑芝麻 CMO 杨宇欣曾比喻说,「芯片其实是舞台,为什么大家去争夺高算力?是因为在不知道这个戏要唱成什么样时,要尽我们所能把舞台搭得更大。」
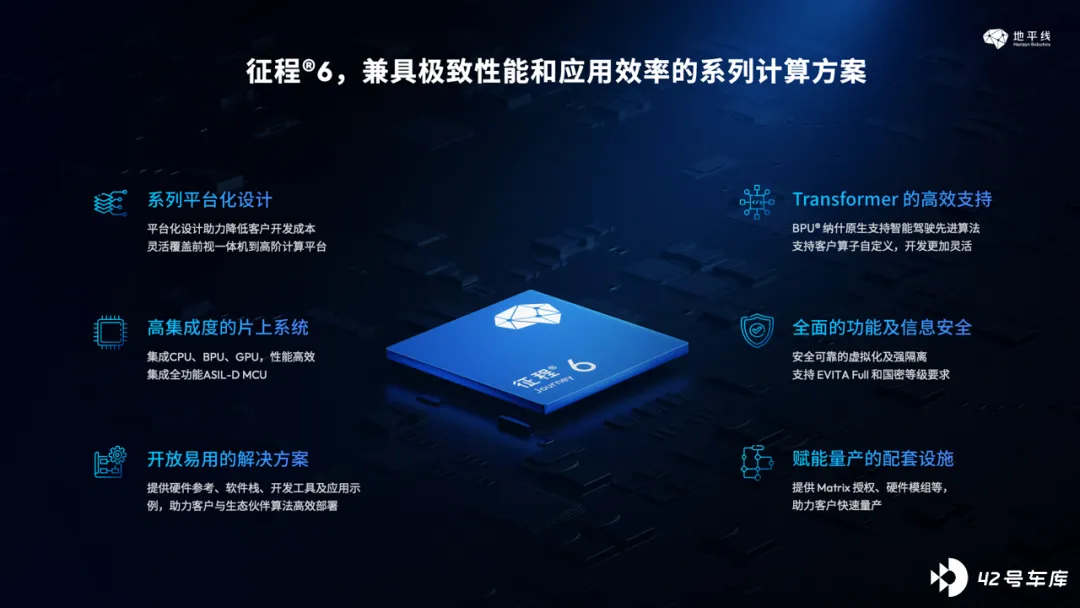
所以征程 6 如果在算力上不占优,就要做细致活,在算法、设计和服务上下功夫,节省功耗和算力。诚如余凯曾经所言,「在国际巨头的射程范围之外,中国企业依然存在机会。」
征程 6 旗舰实现了 CPU、BPU、GPU、MCU「四芯合一」的高集成度,单颗征程 6 旗舰可支持感知、规划决策、控制、座舱感知等全栈计算任务。BPU 纳什架构实现了软硬结合优化,三级存储设计,自研 SoC 总线等。
为了减少出现高配用英伟达,低配才采用地平线的情况,征程 6 同步提供从低到高系列方案,试图粘住车企的升级需求。
低配市场,并非不值得深耕。地平线预测中国品牌的 ADAS 渗透率到 2028 年会达到 100%。这么大的普及率,不可能都用英伟达的高算力芯片。我国新车主流市场还是在 10~20 万元区间,中低端车型要卷价格,就要做好平衡,并严控成本。
地平线对汽车行业更深的介入,让其在中低配市场有潜力、有优势可挖。农村包围城市,是一条曾经已经被历史验证的路。
过去一年,地平线在经营层面也有重要动作落地。2022 年与大众集团签订的 24 亿欧元的协议,在 2023 年 12 月结果。
地平线与大众集团旗下软件公司 CARIAD 成立合资公司,新公司中文名酷睿程。CARIAD 持股 60%,地平线持股 40%,将为大众中国所有电动车型提供智能驾驶解决方案,计划于 2025、2026 年量产 L2+、L2++级的智能驾驶辅助系统产品。
达摩克利斯之剑依然高悬
多位车芯高层表示,如果如今还没一定规模量产上车,机会已然不多。黑芝麻卡在边缘之上一点点。
黑芝麻 2023 年 6 月 30 日向港交所提交了 IPO 申请。招股书显示,2022 年营收 1.654 亿元,刚刚卡到港交所的合格线上。
2023 年 8 月领克 08 上市,黑芝麻华山 A1000 芯片才正式实现落地,16 纳米制程,算力 58TOPS。领克 08 搭载的亿咖通·天穹®Pro 行泊一体智能驾驶计算平台,总算力为 116TOPS,正好是两颗华山 A1000 的量。A1000 单芯片宣传支持 16 路 200 万像素的摄像头输入。
除了吉利亿咖通,黑芝麻还宣布了跟一汽集团、百度 Apollo、江淮、东风 eπ、合创 V09 等合作。
2023 年 4 月,黑芝麻智能发布跨域融合芯片武当 C1200,7 纳米制程,已经完成流片。搭载 Arm Cortex-A78AE 车规级 CPU 核与 Cortex-G78AE 车规级 GPU,内置 32KDMIPS 的 MCU,并集成万兆网络硬件加速能力,实现将座舱、智驾、车身和网关四个域集成。
官方表示,单颗 C1200 能实现座舱+基础智驾一体化,两颗 C1200 能实现座舱+高阶智驾。杨宇欣表示,其舱驾一体及单芯片 NOA 方案将于 2024 年底至 2025 年初量产上市。
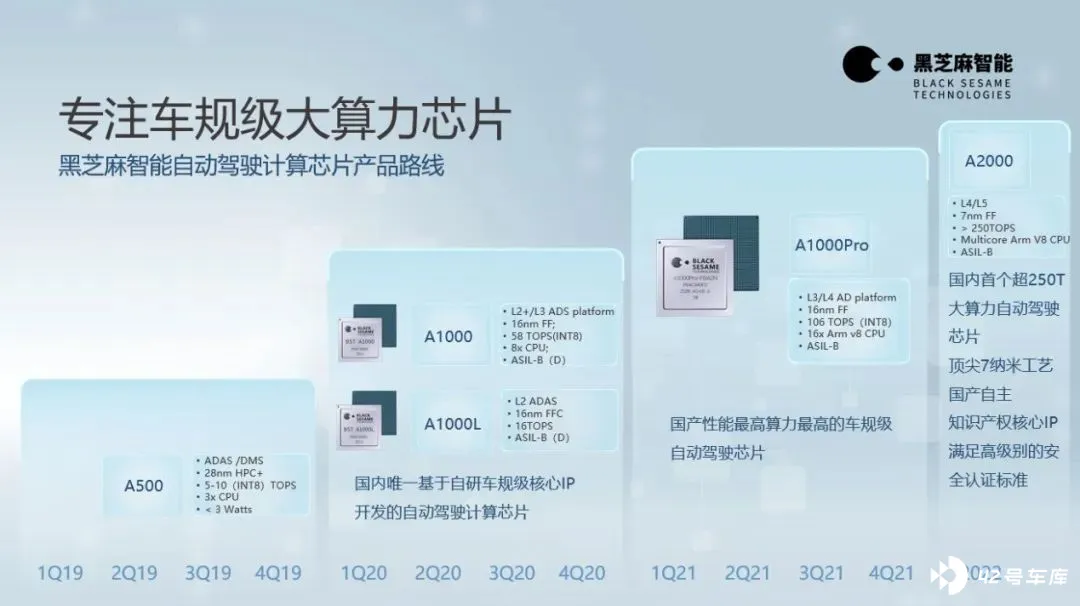
在高算力方面,黑芝麻预计 2024 年将推出 A2000 芯片,面向 L3 及以上自动驾驶,算力可达数百 TOPS,预计 2026 年实现量产。不过,彼时这颗芯片的算力应该不算高了。
从算力和量产进度看,黑芝麻首先需要在中低端市场扩量,拼性价比。2023 年黑芝麻推出了由 10 个摄像头支持高速 NOA、记忆泊车的行泊一体域控制器,BOM 成本控制在 3000 元人民币以内。便宜又好,是黑芝麻攫取下沉市场的关键。
黑芝麻还在为最终能否留在牌桌上努力,寒武纪已经在智驾芯片不再有姓名。
2023 年,寒武纪经历了两波裁员,4 月一波,7 月一波。专注智能驾驶芯片的子公司——行歌科技,是第二波裁员重灾区。
其实早在 2022 年 12 月,被美国 BIS 列入制裁实体名单时,曾经的 AI 芯片第一股——寒武纪的故事已经注定了结局。行歌科技拥有来自蔚来、宁德时代、商汤、博世的战略投资,曾经规划中覆盖 L2-L4 级的 3 款智驾芯片,如今也不必再展开细节。
美国 BIS 名单是中国芯片悬于头顶的达摩克利斯之剑,大算力需要高制程,而中芯科技距离 7 纳米「还差一台 EUV 光刻机」,目前最先进制程只能做到 12 纳米。
这是为什么有人看到英伟达智驾芯片在 CES 的风光后,心态崩了。也是为什么柯洁吐槽问界 M9 被网暴到停更,为什么朱华荣的话不合时宜。
朱华荣说华为智选车模式不符合商业逻辑,美国 BIS 制裁实体名单也不讲商业逻辑。
2019 年 5 月 15 日,华为被列入美国 BIS 实体名单上,至今已经将近 5 年。2023 年,华为没有发布新的智驾芯片,也鲜少芯片方面的新消息。2023 年 11 月上市的阿维塔 12,用的是华为 2021 年 4 月发布的 MDC810 智能驾驶平台。
按照网络信息,MDC810 平台有非常好的扩展性,搭载了双昇腾 Ascend910,多核结构,并行处理能力提升,支持三路激光雷达、16 路 8M 摄像头和 12 路 CAN。理论上,自研达芬奇架构的昇腾 Ascend910 的算力可达 640TOPS,但是官方标注 MDC810 平台稠密算力为 400+TOPS。
大算力必然高制程,英伟达车规 Thor 芯片,网传是 4 纳米制程,肯定是台积电代工;蔚来自研的神矶芯片 NX9031,是 5 纳米制程;特斯拉 HW4.0 自动驾驶芯片也是台积电的 5 纳米制程。
2023 年 12 月,特斯拉宣布新一代自动驾驶芯片,确认参加 2024 年台积电的 3 纳米制程 N3P 芯片设计定案。
与 3 纳米的 N3E 相比,N3P 工艺目标将性能提高 5%,能耗降低 5%到 10%,芯片密度提高 1.04 倍。如无意外,特斯拉这款芯片就是 HW5.0。有趣的是,去年 7 月一度传说这款芯片要落到三星用 4 纳米制程生产。
没有台积电代工的华为,既然能为 Mate 60 备好芯片,希望也能自主解决智能驾驶芯片的迭代。而华为的另一条出路,也是以特斯拉为代表的车企自研芯片逻辑所在。
虽然不少芯片业人士认为,车企自研芯片不符合商业逻辑,仅靠一家的量级,难以匹配迭代节奏,也不符合芯片的规模效益。但是越来越多的车企却用脚投票,以身「涉险」。
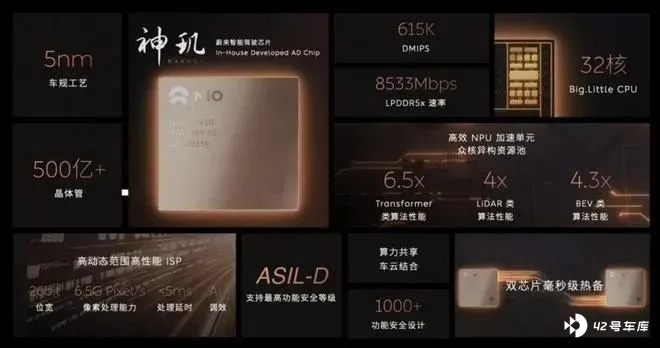
2023 年 12 月 23 日 NIO Day,蔚来正式发布了首颗自研智能驾驶芯片——神玑 NX9031。1000TOPS 的算力,5 纳米制程,超过 500 亿颗晶体管,32 核异构,支持 Transformer。
2023 年下半年,消息称理想也在组建芯片团队,可能研发 SiC 功率芯片,AI 推理芯片和 Soc 芯片等。
此外零跑和吉利芯擎都在自研芯片,例如,领克 08 配备的龙鹰一号车规级 SOC 芯片等。年底,芯擎科技董事长沈子瑜预告,芯擎不久会推出新的自研芯片。
吸引车企冒险涉足芯片的原因,简单说是追求量身定制的效果,并让供应和成本可控。虽然英伟达的芯片算力很高,但是 GPU 起家的通用性,让其芯片用到车端,效率和功率上就不是那么严丝合缝。
而随着舱驾一体、多核异构,多芯一体的中央计算架构成为趋势,加上云车一体和 AI 大模型的裹挟,谁来做统筹所有的升维创新?需要主机厂深度把控。这是汽车芯片进化的独特之处,也是国产车芯博弈巨头的机会点。
(未完待续)