作者: 陶烟烟
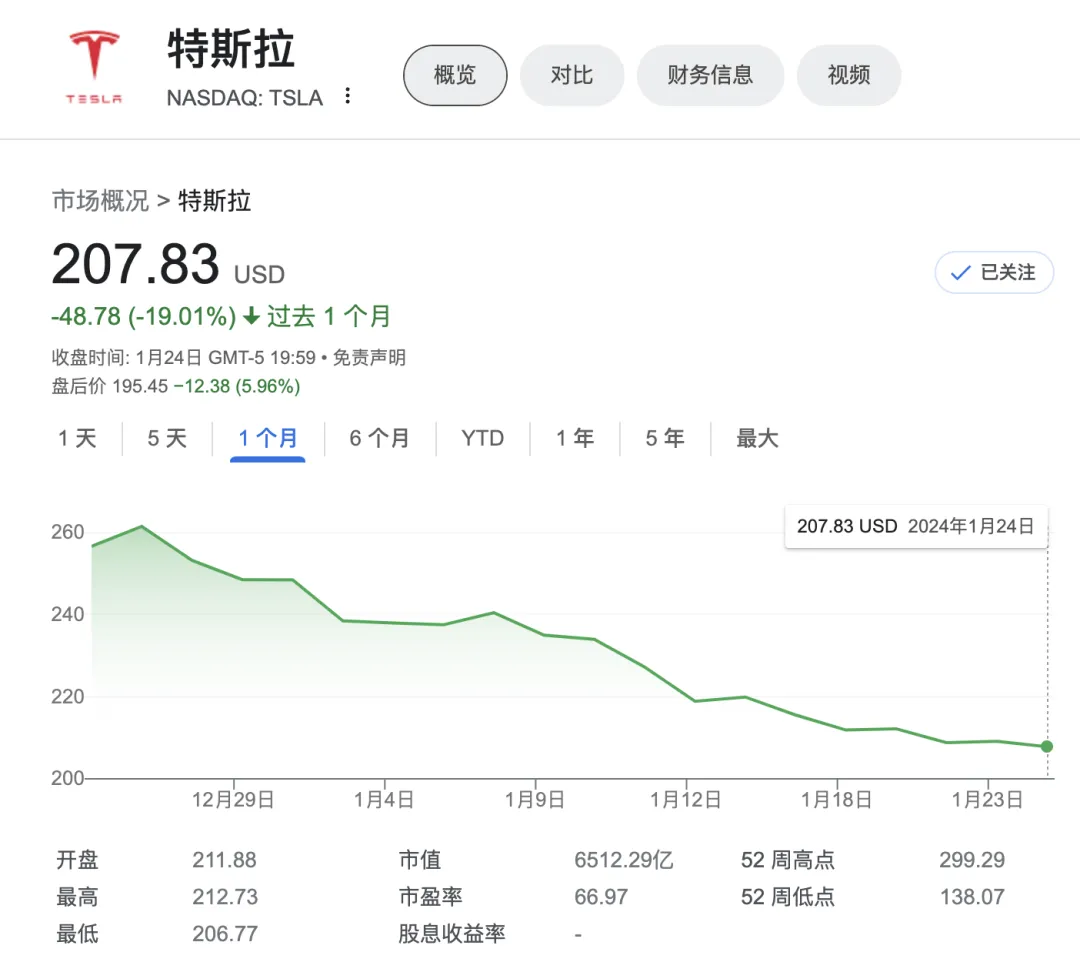
特斯拉的 Q4 财报,我们大家都有了预期,所以发出来以后盘后下跌近 6%。2024 年往前数一个月,已经跌了 19%。特斯拉在盈利方面未能达到市场的预期,但对销售增长可能出现明显减缓的警告引起了市场的广泛关注。在致股东的信函中, 特斯拉明确表示,2024 年汽车销售增长速度预计将大幅低于 2023 年水平,主要原因是公司团队正在全力投入德克萨斯州超级工厂,致力于推出下一代汽车。
简单来说,Cybertruck 顶不上去,下一代车型没出来,所以对于 24 年销售前景的谨慎表态,是非常可以理解的。Elon Musk 在 Q4 的会议上,如果没有壁垒和障碍,中国的车企是世界上最有竞争力的,有可能在全球范围内击败其他大部分车企。说到底,特斯拉在中国市场上也没信心!

Q4 和 2023 年盈利情况
特斯拉在第四季度实现盈利达 79 亿美元,每股盈利为 2.27 美元,较去年同期的 37 亿美元、每股 1.07 美元有着显著增长。营收方面,特斯拉的增幅相对较为温和,从上年同期的 243.2 亿美元升至 251.7 亿美元,增长幅度仅为 3%,GAAP 毛利率单季度掉到了 15.7%没有改善。
请注意:24 年 Q1,特斯拉在欧洲和中国都降价了,这个数据还会掉
特斯拉在成本管理和盈利结构上面临的挑战,可能需要想办法调整来保持盈利能力,但是我们还没看到。
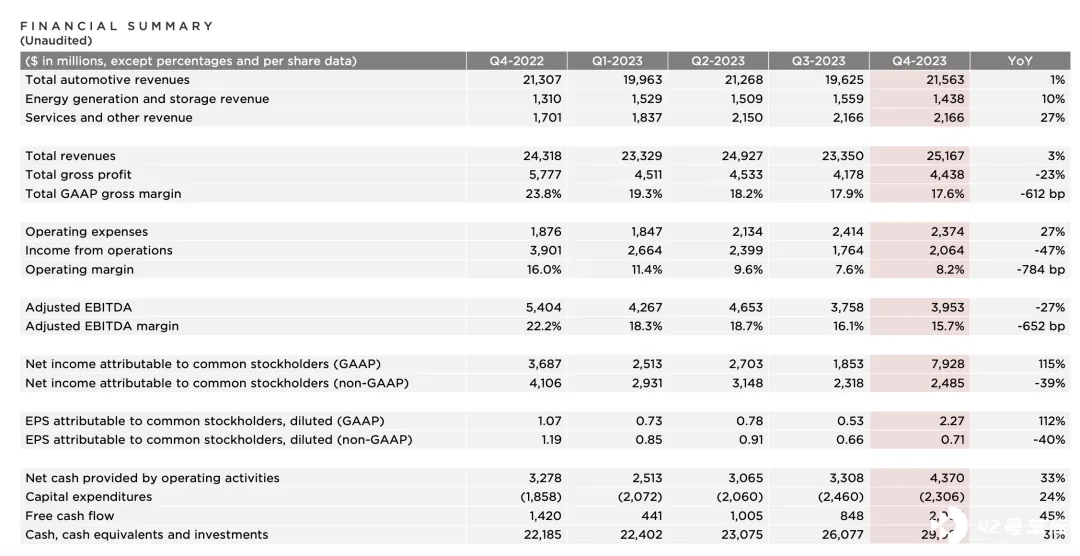
特斯拉的全年汽车收入达到 824.2 亿美元,比 2022 年增长 15%,特斯拉的 GAAP 毛利率在过去一年中也经历了下降,从上年同期的 23.8%降至 17.6%。
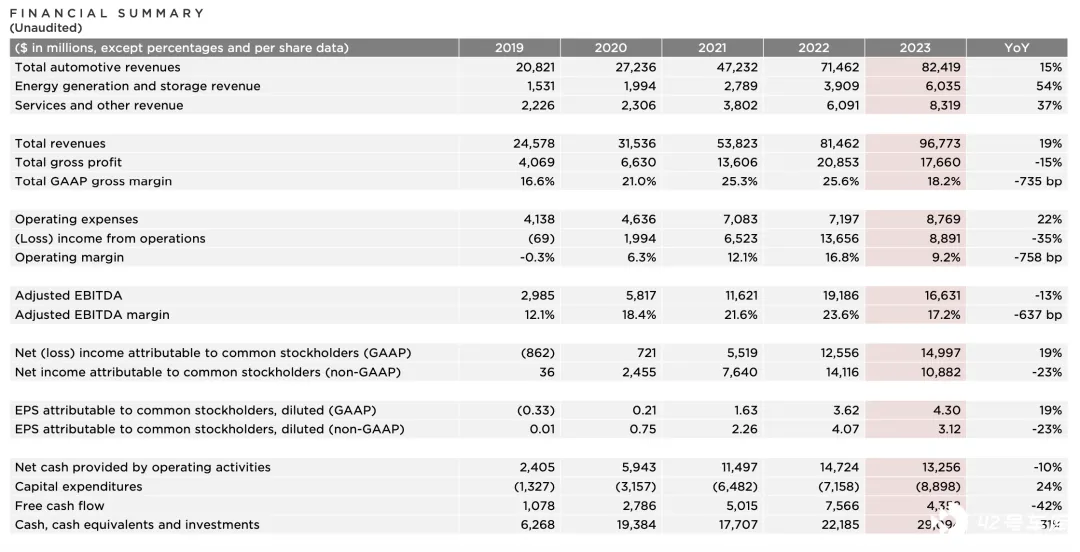
所以在最新一季度的财报中,特斯拉罕见地未提供具体的交付目标,之前一直将数年内的年均增速设定在 50%。分析师估计,特斯拉今年的汽车销量将达到 220 万辆,较 2023 年增长约 20%。从总体销量来看,24 年最高可能期待个 210 万以上左右就不错了!
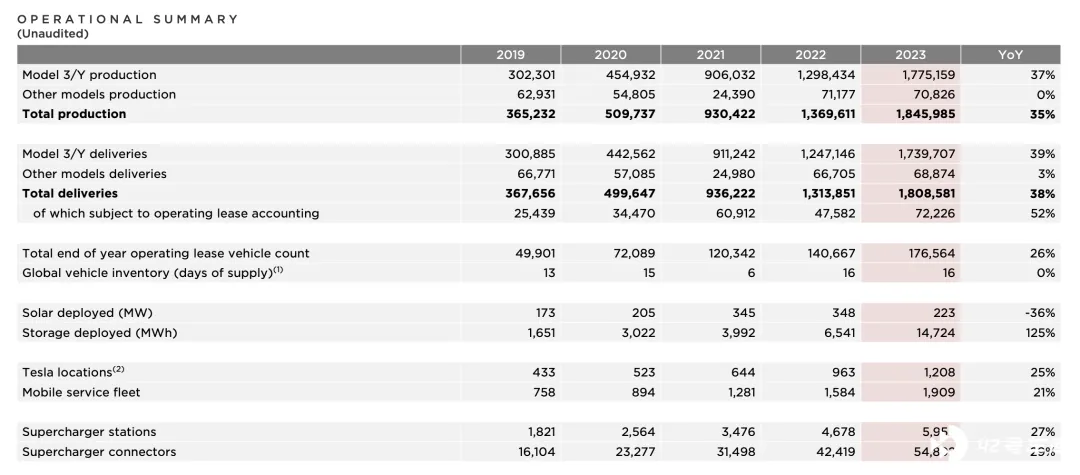
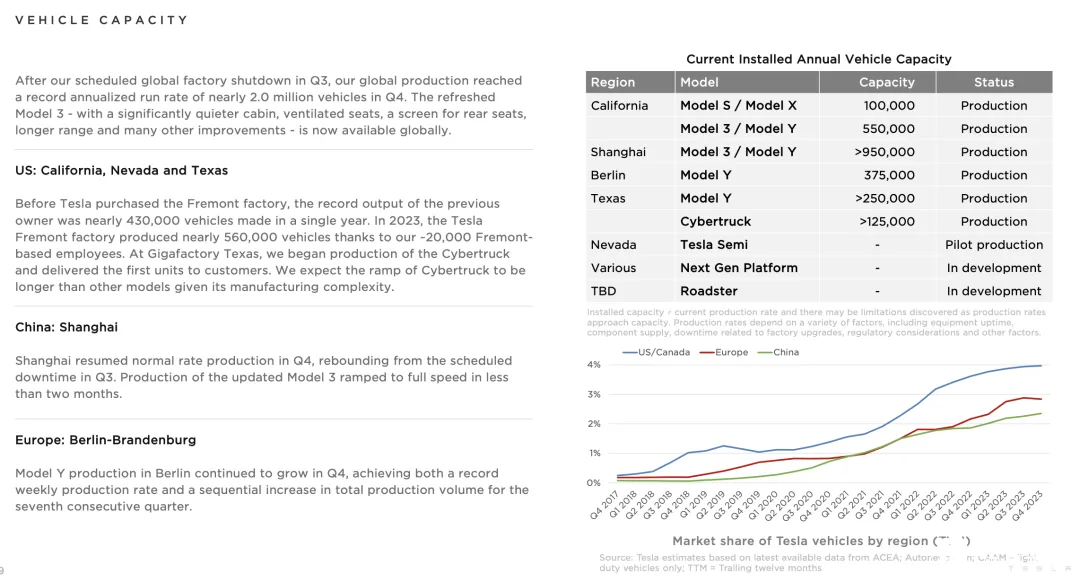
从产能来看,上海工厂达到了 95 万台,柏林 37.5 万台,德州 25 万台 Model Y 和 12.5 万台 Cybertruck。
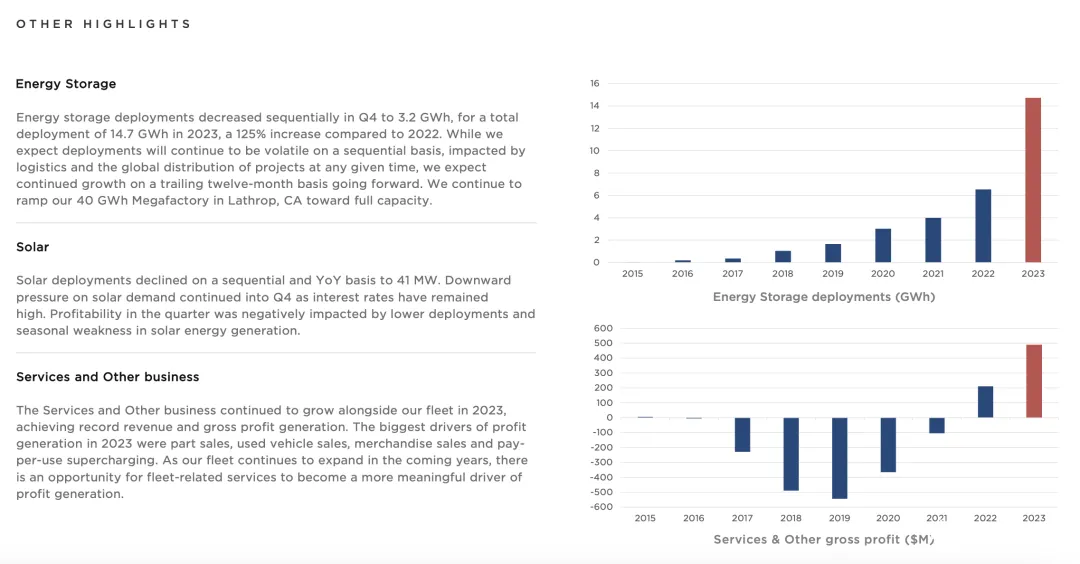
做储能的能源部门是一个亮点, 2023 年收入增长 54%,达到 60.4 亿美元,销售太阳能发电和储能系统。特斯拉的「服务和其他」业务收入同比增长 37%,达到 83.2 亿美元。
根据外媒报道,特斯拉已通知其供应商,计划于 2025 年年中开始生产代号为「Redwood」的新型大众市场电动汽车,该车型被描述为「紧凑型跨界车」。 去年向供应商发出了 Redwood 车型的「报价请求」或招标邀请,并预计每周产量将达到 1 万辆,计划于 2025 年 6 月启动生产。 特斯拉提醒大家的是,特斯拉「目前正处于两个主要增长浪潮之间」:首个浪潮涉及 Model 3/Y 平台的全球扩张,而下一波增长浪潮将由下一代汽车平台的全球扩张引领。
特斯拉在本季度开始向客户销售赛博卡车,特斯拉也提醒, 「考虑到赛博卡车的制造复杂性,我们预计赛博卡车的生产坡道将比其他车型更长。」 ,目前有能力每年生产超过 12.5 万辆赛博卡车。根据 Troy 的推测,24 年实现 4 万台 Cybertruck 的销售就不错了。
特斯拉我们期待什么?
特斯拉给的办法,是通过持续加大创新以降低制造和运营成本,硬件相关利润将随着人工智能 (AI) 、软件以及车队相关利润的加速增长而提升。
对于特斯拉,当前的市场预期表明其短期内难以实现期望。 特斯拉的汽车制造部分,尤其是由 Model 3/Y 推动的产品线,已经达到了一个发展的顶峰。为了实现销售目标,公司一直在不断降低产品价格,这导致了利润率的下降。尽管上海工厂在第四季度没有再次停产,但在北美等地的价格下降以及 Cybertruck 产能的提升,使得毛利率并未出现明显的改善。
特斯拉的能源业务受到高息影响, 光伏屋顶的装机量下降,而储能业务在季节性影响下也呈下降趋势,同时服务业务的毛利率也在下滑。在年度交接展望中,特斯拉明确表示,2024 年将标志着 3、Y 驱动的五年产品周期的结束,预计这将是一个低增长的年份。下一个大的成长周期可能会在 2025 年甚至是 2026 年,随着新平价汽车平台的上市而开始。
需要注意的是,在缺乏自动驾驶 FSD 大幅(非线性)渗透率上升的情况下,特斯拉在 2024 年面临着一系列挑战。
最重要的是,Elon Musk 的心思太分散了,特斯拉面临巨大的竞争,现在没 Elon 全力管,这么下去是不行的!