作者 | 朱世耘
编辑 | 邱锴俊
「 买方的一致预期就是看它(特斯拉)什么时候跌到位,我们(买方)就要买了。市场的共识还是比较清楚的。 「一位资深投资人告诉《电动汽车观察家》。
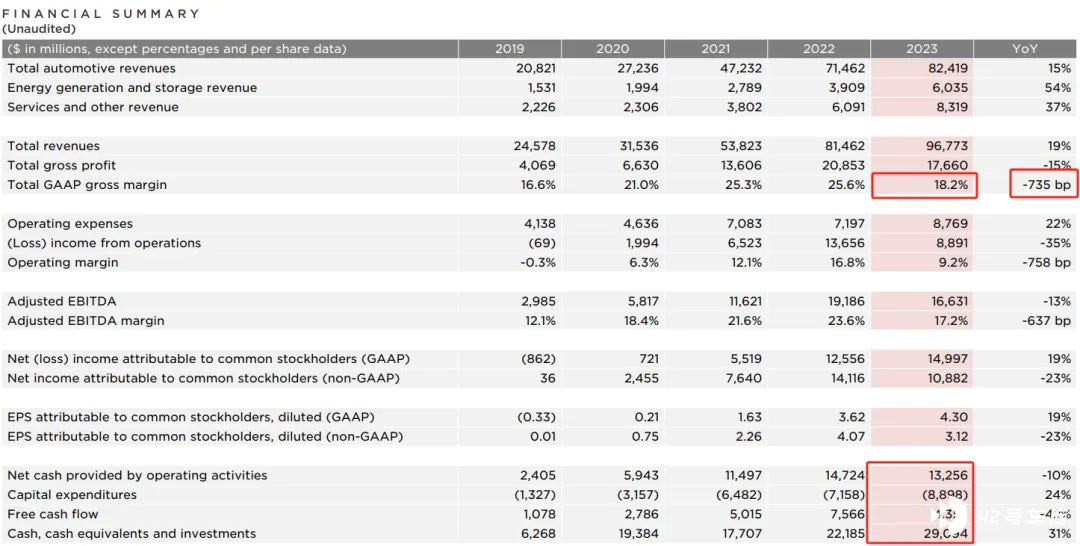
北京时间 1 月 25 日,特斯拉发布了近来」最不赚钱「的季报和年报: 2023 年 Q4 毛利率为 17.6%,为 2019 年来最低;全年毛利率 18.2%,2017 年以来首次负增长,同比下滑 7.35 个百分点。
年度总营收为 967.73 亿美元,同比增长 19%,归母净利润也同比增长 19%至 149.97 亿美元,但若扣除非经常性损益利润,则同比下降 23%至 108.82 亿美元。
更重要的是,此次特斯拉没有给出 2024 年的销售指引(预计销售目标) ;对于此前 40-50%的中期年复合增长目标,特斯拉 CFO Vaibhav Taneja 在财报电话会上明确表示: 「销量增长将会较低」。
而且,2023 年四季度 ,比亚迪以 52.64 万辆的全球纯电销量,超过了特斯拉(48.45 万辆),成为新的全球季度销冠。
业绩发布后,特斯拉股价一度大跌近 6%。但奇怪的是,相比不及预期的「下行周期」,买方更多将此刻看作买入的机会点。
在下一个增长到来之前
「 一般没有指引,就说明你不愿给今年的前景提供细节,那就肯定是不好,或者认为整体市场有比较大的下行风险。 」上述投资人表示:「我认为它(特斯拉)会是一个增速的降低。」
2023 年,特斯拉全年销售 180.86 万辆,同比增长 38%。 华尔街预计 2024 年销量约为 210 万至 220 万辆,同比增长约 20%左右。
2021 年,特斯拉 CEO 埃隆·马斯克表示,以 2030 年年销 2000 万辆为目标,特斯拉将实现 50%的年复合增长率。
20%和 50%显然相去甚远。对此马斯克表示「 特斯拉目前正处于两次主要增长浪潮之间」。上一次以 Model 3 和 Y 的全球扩张为开始,下一次将从下一代平台开始。 「 2024 年我们的销量增长将会较低,因为我们正在努力让团队集中精力推出下一代汽车。」
但究其增长放缓的原因,下一代平台产品并不负主要责任。
首先,汽车业务仍是特斯拉的核心营收来源。 2023 年特斯拉汽车、能源、服务业务营收分别为 824.2、60.4 和 83.2 亿美元。其中汽车业务占比总营收的 85%,同比 2022 年降低了 2.6 个百分点。Q4,汽车占比 85.6%,同比下降 2 个百分点。
然而,2023 年的降价导致特斯拉汽车销量增长了个」寂寞「。 Q4,特斯拉汽车交付量同比 2022 年 Q4 增长 19.5%,但营收仅同比增长 1.2%。从价格来看,特斯拉 Q4 单车收入 44505 美元,同比下降 15.3%,环比下降 1.3%。
导致特斯拉降价的外部环境目前仍未改变。
在美国和欧洲,由于加息大幅推高了人们的购车成本,特斯拉被迫降价以使人们能够」负担得起「。自 2022 年 3 月进入本轮加息周期以来,美联储实施了 11 次加息,累计加息幅度达 525 个基点。截至目前,美联储尚未释放明确的降息信号。
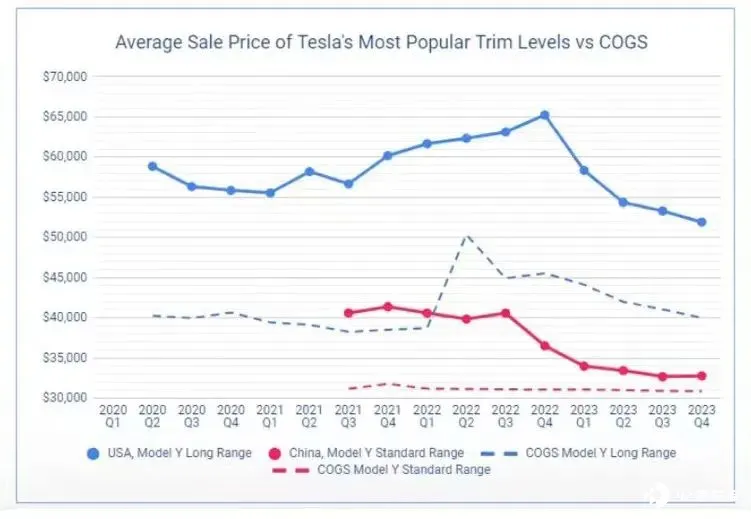
在中国,激烈竞争的价格战仍未有停歇的迹象,并且已经蚕食了不少利润。有分析师的数据显示, 特斯拉在中国的售价于 2022 年 Q1 开始低于美国成本,在 2023 年 Q3 开始接近成本价。
与此同时, 特斯拉已经逼近规模效应的极限。 Vaibhav Taneja 表示,尽管特斯拉在每个环节和链条上致力于降本,但 「未来不能同样的预期来考虑成本削减情况。因为我们当前的平台(model 3/Y 的平台)正在达到(成本下降)的极限。「
过去近两年,特斯拉的单车销售成本每年下降 10%,为降价留出巨大的利润空间。但显然,如果仍需以价换量,则特斯拉也可能复现中国新能源亏本卖车的情况。
2025 年,增长到来?
随着现有平台达到成本极限,「预热」数年的廉价车终于迎来了较为明确的量产时间点。
马斯克表示, 2025 年下半年或年底,新一代平台产品将在得州工厂率先量产,之后在墨西哥工厂建成后投产。2025 年年初,特斯拉将寻求在北美以外的地区建立第三个工厂生产新平台车型。
按照之前的规划,新车售价或为 2.5 万美元(17.5 万元),全球销量目标为 500 万辆/年。新车将采用「开箱工艺」(Unboxed Assembly Process)「 车辆和制造系统的设计都是革命性的,遥遥领先。像我之前所说,特斯拉未来最重要的竞争力可能是制造技术 」马斯克表示。
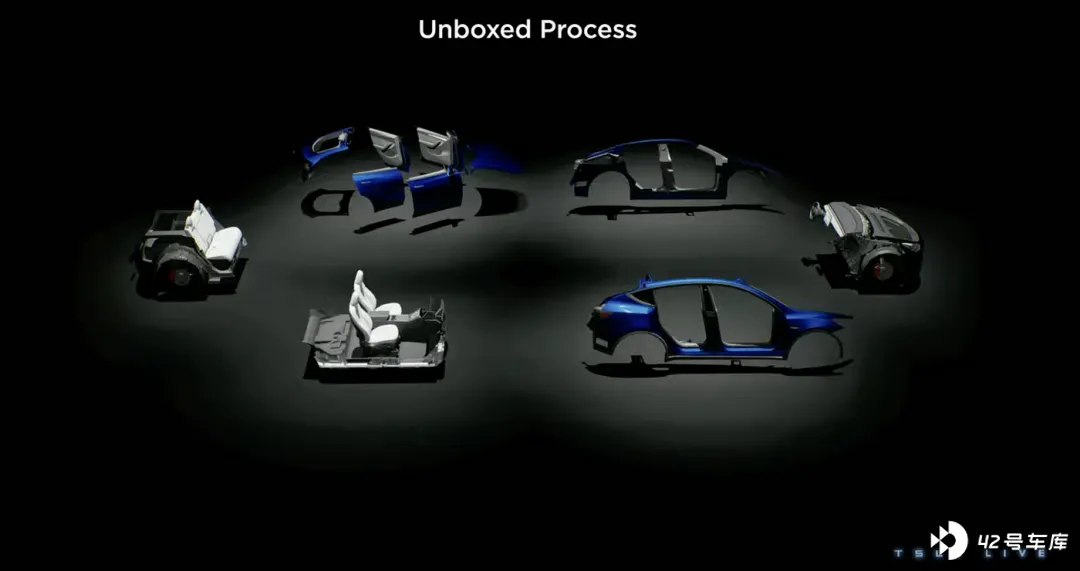
所谓「开箱工艺」, 指打破现有汽车生产「冲焊涂总」的线性生产流程,将其改为并行模式。
首先,将整车基础构件拆分为铸造的前后地板、左右车身结构;冲压的正面、侧面车身面板;中间的电池包和地板六大模块。
之后,仅对车身面板进行涂装,其它部件仅做防腐蚀处理。由此,一方面将涂装从流水线中剔除,获得组装的灵活性提升生产效率;另一方面,则可节约不必要的油漆和相应的污水处理成本
传统的线性汽车生产工艺中,涂装是制约生产节奏的重要一步。其需要先组合白车身进行涂装,再拆为不同部件最后总装。
完成「涂装」后,将座位、动力操控系统、电子电气系统、内饰部分组装进相应的基础构件中。
最后,以前后、左右、上下的顺序进行总装。
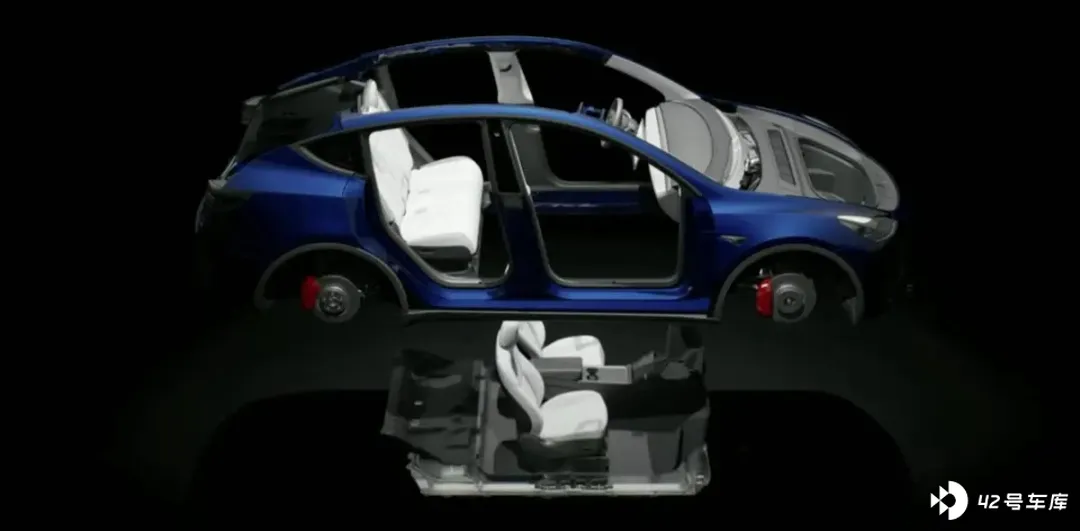
仅依据目前的官方信息,很难想象各构件之间采用何种技术进行拼接;同时全车电子电气架构如何布置和打通。
此外,考虑到船舶制造业也有类似的盒装模式,开箱工艺对零件、构件的公差要求将极其严格。
马斯克也表示, 新一代车型的投产将是堪比 model 3 的量产地狱 。「很难说明年的单位产量是多少。这将是一个具有挑战性的提产过程。一旦投产,该车型将远远领先于世界上任何其他的制造技术,它代表了更高一阶的水平。」
在新车完成量产带来实质性的增长之前,特斯拉将依靠一些小的亮点作为支撑。
马斯克透露,Cybertruck 目前的在手订单已超过年产能,且持续增长,潜在市场有 25 万辆。
目前,4680 电池已经不再是 Cybertruck 的产能瓶颈,「成品电池库存实际上有数周」。目前得州工厂 Cybertruck 的年产能不到 12.5 万辆。 按照其四驱车型 79990 美元售价计算,则意味着约 100 亿美元的年营收贡献,占比 2023 年汽车营收的 12%。
储能业务也将是亮点。2022 年,特斯拉储能业务部署了 6.5GWh,实现了 2.88 亿美元的毛利润,毛利率为 7%,1GWh 毛利率约为 4431 万美元,相当于特斯拉当年多卖了 1.86 万辆车; 2023 年,储能业务交付了 15GWh,收入增长 50%,预计 2024 年的增长率将超过汽车业务。
FSD V12,改变游戏规则
比廉价车更受资本市场期待的,是 FSD V12。
财报发布前夕,大量来自车主的特斯拉 FSD(完全自动驾驶系统)V12 1.2 版本测试视频在网上出现。去年 10 月,特斯拉才开始向少数内部员工推送 V12 版本。马斯克在电话会上表示:「 我们将在未来几周内向所有要求完全自动驾驶的美国客户推出(V12 版本)。 」
马斯克表示,相比于仍有不少规则模块的 V11,V12 进行了完整的架构重写,用神经网络替换了 33 万行 C++代码,是 「光子输入,控制输出」的端到端人工智能。
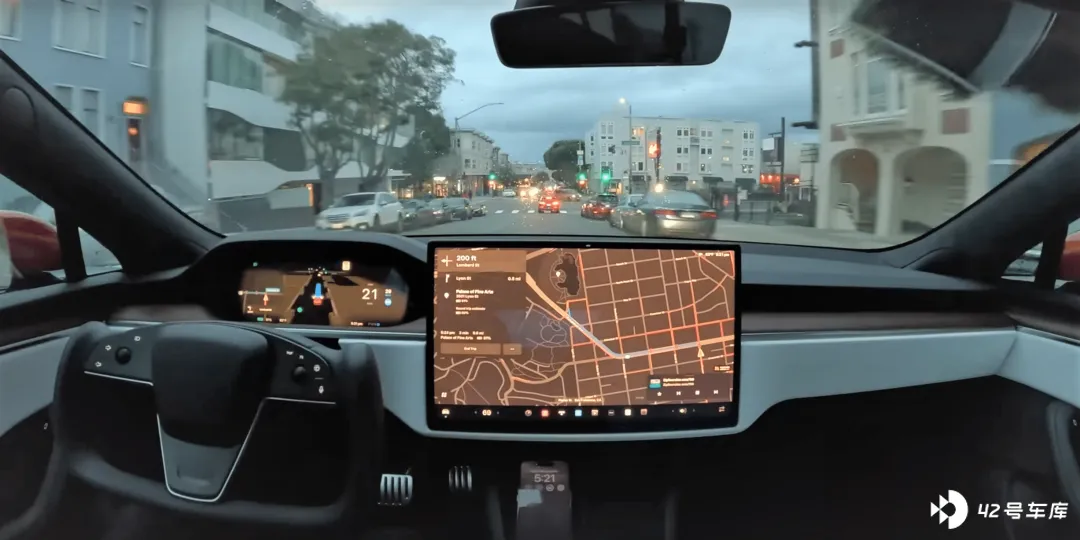
一位业内技术专家向《电动汽车观察家》表示, V12 证明了端到端从视频到控制的可行性,「从这个角度看是非常领先的,意味自动驾驶方案潜在可以完全数据驱动来改进了,这是划时代的变化。」
关于从 demo 到全量释放的落地前景,专家表示: 从特斯拉目前分批释放 V12 的做法来看,其成熟度是不如之前版本的。未来可通过观察 V12 对交通规则的遵守情况来判断其泛化的能力。至于是否是完全的端到端,可能有夸大的地方,「但是从以往情况看,最后马斯克会做到的。」
端到端,意味着游戏规则完全在于数据和算力的较量。
目前,特斯拉仅北美地区可应用 V12 的车辆保有量就有 40 万辆,特斯拉每天能够获得从人类真实驾驶场景中回传的「1600 亿帧视频」数据作为 V12 系统迭代的「燃料」。去年,特斯拉在训练计算上花费超过 20 亿美元,已启动 1 万张英伟达 H100 构成的超级数据中心。
下一步,特斯拉将采用英伟达和 Dojo(特斯拉自研的超级计算机)两条腿走路的方式。 一方面继续「买卡」,另一方面则扩大 Dojo 的规模,计划推出 Dojo 1.5、Dojo 2、Dojo 3 等。「我认为它有潜力,但规模足够大,风险高,回报高」马斯克表示。
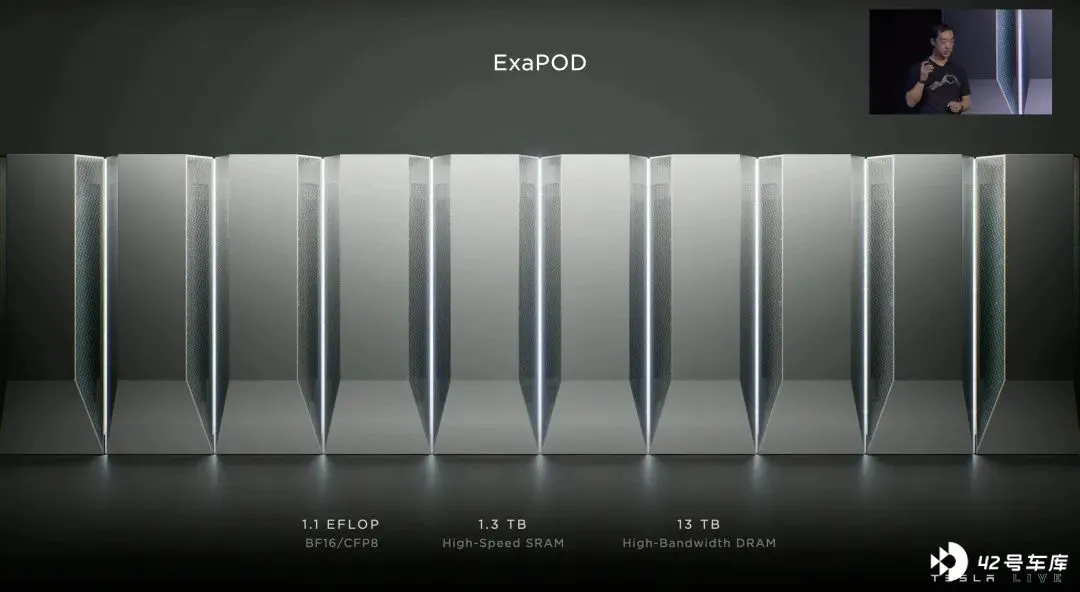
对此上述专家猜测: 目前 Dojo 的软件开发、优化仍需要时间,在完成之前尚不清楚 Dojo 硬件的能力最终能发挥到多少,所以是高风险;而 Dojo 带宽上的潜力优势则足以称之为高回报。
在端侧算力上,马斯克表示特斯拉在开发 Hardware 4.0 之外, Hardware 5.0 也即将完成设计。
在马斯克的设想中,未来车载计算机将成为分布式算力的重要来源。「即使在机器人出租车的场景中,它们在 7 天内仍有 100 多小时可用于计算。 通过正确的架构决策,特斯拉未来可能拥有比其他所有人加起来还要多的计算能力。 」
在投资人和马斯克看来,具备 L3 级能力的 V12 或将很快落地。
「我们和(一些)汽车公司关于申请 FSD 技术许可进行了试探性的对话。我认为他们还不相信这是真的,但我认为这(V12 可以实现点到点的完全自动驾驶)可能会在今年变得明显。」马斯克表示。
接近 L3 水平的 V12 可能即将落地的另一个支撑,是特斯拉或将不再举办「AI DAY」 。「我们的一些竞争对手会逐帧研究 AI DAY 以复制我们。我们必须对透露秘密酱汁的确切配方持谨慎态度。」马斯克表示。
上述投资人认为, FSD V12 的落地将促成资本市场对特斯拉不仅是汽车公司,更是 AI 公司的认知转型,由此给到新的估值。
不过挑战依旧严峻。
截至 2023 年年底,特斯拉净经营现金收入为 132.56 亿美元,资本开支 89 亿美元,自由现金流 44 亿美元,现金及现金等价物 291 亿美元。而 2024 年,其资本支出预计将超过 100 亿美元,创历史新高。 如不能维持毛利或者规模,则意味着特斯拉难以自己「造血」供给发展。
显然,没有人能轻易穿越周期,即使是特斯拉。