作者 | 崔秋阳
编辑 | 邱锴俊
2023 年,是超充和换电开始相互上强度的元年。
理想、小鹏、极氪、智己都已经部署、或明确透露将大规模部署 800V 高压平台、4C/5C 电池以及超充站等超快充产品和技术,并且 随着华为立下年内部署 10 万根液冷超充桩的军令状,超充规模有望在 2024 年迎来一波弹射起步。
需要注意的是,华为的入局不仅仅是 10 万根超充桩这一数字而已, 其还很有可能凭借自己的势能为超充行业带来大规模降本,最终促成大量友军下场,进一步为超充提速。
超充派这边得到了多方助力,换电派这边也不甘示弱。
蔚来先后与四家主机厂、一家地方政府和一家光伏企业签订了换电模式战略合作协议,让自己的朋友圈,特别是车企朋友圈扩充了不少。
可是, 由于电池包规格、车型底盘以及换电技术路线都还需要时间来形成统一标准,使得换电派的合作成果不能立竿见影。新加入蔚来朋友圈的车企,能否化干戈为玉帛,也还难以评估。
而且,蔚来自己也是两头下注的。这个最大的换电运营商,目前也是最大的超充站建设运营商。
单论电动汽车极速补能,蔚来的换电,在各个车企中是遥遥领先。 但「 华为们 」群起而追,以更大的声势,更统一的标准,更一致的行动向换电发起挑战。
2024 年,只是短兵相接的第一年。
2024,超充弹射起步
超充的爆发始于需求。
发展已经超过 10 年的中国新能源汽车市场,需求从早期的「有得充」,已经提升到「充得快」。以前消费者,有个地方充电就阿弥陀佛了,现在呢?有点「想吃天鹅肉」了。
2022 年 9 月,小鹏 G9 正式上市,虽然车型销量因 SKU 和价格原因折戟,但打响了 800V 平台和超快充概念在消费市场中的第一枪。
紧接着,2023 年 6 月,小鹏 800V 高压平台下的第二款产品小鹏 G6 也正式上市,随后智己 LS6、智界 S7、极氪 007、小鹏 X9、理想 MEGA、小米 SU7 等主打 800V 平台高压快充标签的车型都陆续亮相, 好像不喊出 10 分钟续航几百公里的口号就没法在汽车圈混下去一样。
可以预见的是,随着高充电倍率电池以及 800V 高压平台技术的逐渐成熟,未来支持,甚至仅支持超充的车型将如雨后春笋般出现。
但目前的充电设施结构中,超充桩还很少。
目前,拥抱超快充技术的新势力中,部署超充桩最多的是蔚来,截至 2023 年 11 月底,其投建了 9000 多根超充桩 ,其中功率 360kW 以上的有近 1000 根。其次是极 氪,其投建了 2000 多根功率在 360kW 的超快充桩和 300+座超充站。
随后是小鹏的 1000 根左右 480kW 超充桩,以及拥有 300 根到 400 根左右 5C 超快充桩的理想。
上述四家新势力拥有的超充桩合计为一万根出头,其中 480kW 以上的不足 5000 根。 但光小鹏 G6 一款车型的保有量就已经有 40000 台左右,超充站点数量明显低于预期。
供需端的不平衡也预示着 2024 年,超快充桩/站数量势必、也必须迎来一波增长。
比如,理想原本规划到 2025 年投入 3000 座超充站,现已将这一目标细化为在 2024 年挑战投建 2000 座超充站;蔚来也已经确认今年将新增 20000 根充电桩(包括目的地充电),并于 4 月份开始部署 640kW 超快充桩。
并且值得注意的是,凭借「界」字辈车型在汽车圈翻江倒海的华为也将大举进军补能圈: 于 2024 年部署 10 万根峰值功率 600kW 的全液冷超快充桩。
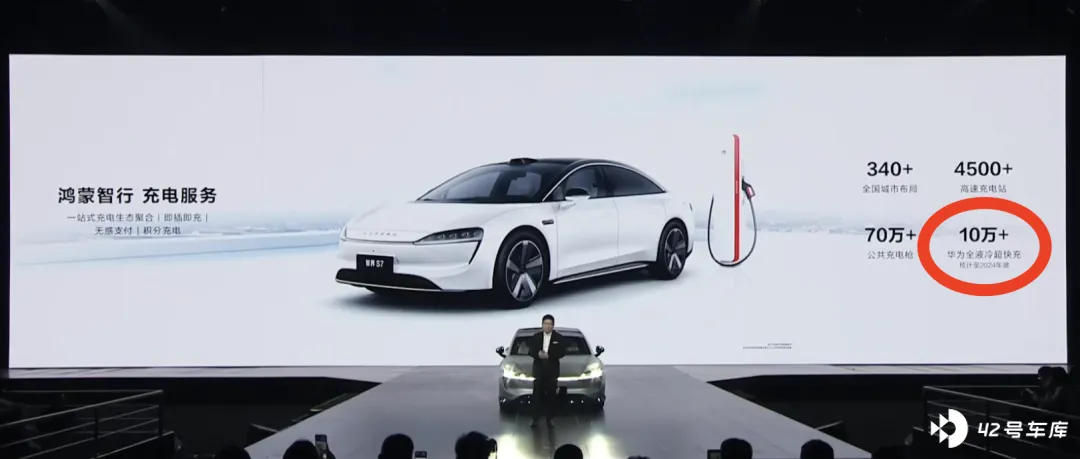
单看数量级, 华为的入局就已经将超充桩规模从 4 位数提升到了 6 位数。
但更重要的是,华为的入场很可能会带来连锁效应。
虽然华为早就有充电模块业务,但彼时要么华为在汽车行业中涉足不深,要么推出的车型是问界这样以增程路线为主的新能源混动车型,对于超快充的需求并不强烈。
但随着智界系列产品的推出,以及超快充桩的潜在市场需求,也促使着华为推出更多充电桩产品。
一位新势力充电网络部门人士评价,目前单个超快充桩在技术上并没有门槛,而「 华为入局自带的优势在于车桩联动。 」
比如,若主机厂想对 BMS 做技术创新,就需要充电模块供应商的技术支持与联合调试;反过来,桩企想要实现任何新技术的落地,也需要主机厂三电部门的配合与建议。
其透露,桩企和主机厂之间或多或少都有沟通壁垒,「原来桩企只能频繁参与业内各种论坛来了解车企的规划与想法,要么大量租借新能源产品进行测试,再向主机厂提想法,对产品的任何改变都耗时耗力。」
而现在华为自己 既做充电模块,又深入车辆的生产制造过程, 相当于完全打破了沟通壁垒。
然而华为带着天然优势入局, 充电运营商们并非是感到畏惧,反而希望华为能够迅速开展液冷超充桩的部署。
在多位业内人士看来,以华为的实力,在 2024 年部署 10 万液冷超充桩的难度并不大,重要的是凭借华为的势能,液冷超充桩的成本有望迎来显著下降,「这是促进超充迈开步子的主要因素。」
目前市面上一根 120kW 风冷直流快充桩的成本在 2 万 -3 万元左右,而全液冷快充桩的成本普遍在 20 万元 -30 万元以上。据《远川汽车评论》报道,华为的全液冷 600kW 超充桩成本甚至来到了 60 万元。
但任何行业中,取得规模效应,完成降本增效都是必定的趋势。一位充电运营商高层预测,华为的入局能够通过推进技术革新来完成降本增效,「 十分期待华为能够把液冷超充桩与同等功率下分体式风冷设备的单车位投资成本拉齐。 」
一旦成本得到有效控制,场站的投入回报周期回归到合理范围内,那么不仅是特来电、星星充电,甚至国字头力量也将不再保持观望态度,而是直接下场推进超充桩的部署。
届时,在弹射起步后,超充将迎来一波爆发增长。
找朋友,只是换电推广的第一步
比起充电路线中的全民皆兵, 换电路线的车企虽然有几家,但蔚来独自战斗在 2C 领域,其他要么没有起量,要么主要是面向 2B 的运营市场。
蔚来成立之前,就确定了换电作为补能路线之一。在蔚来首款车 ES8 发布之后不久,蔚来就建设了第一个换电站。截至 2024 年 1 月 25 日,蔚来已在全国布局换电站 2345 座,其中高速公路换电站 757 座,已经打通了 7 纵 6 横 11 大城市群高速换电网络。
但是,作为基础设施,蔚来的换电投资巨大,亏损不小。李斌坦言,「前一段亏损是多了一点。」 蔚来高级副总裁沈斐也曾在 2023 年 4 月间表示, 「蔚来换电站的盈亏平衡线大概在一天 50 至 60 单,目前蔚来换电站的日均单量为 35 至 36 单,需要更多汽车品牌加入减少亏损。」
于是,蔚来广结盟友。在 2023 年,蔚来交朋友的举措取得突破,与其他车企达成了换电合作协议。
2023 年 11 月,蔚来先后与长安汽车、吉利控股签署换电业务战略合作协议;2024 年 1 月份,蔚来又与安徽省能源集团、安徽省交控集团达成储充换体系建设战略合作协议,随后也官宣与江淮汽车集团和奇瑞汽车达成换电战略合作协议。
3 个月的时间内,蔚来将自己的朋友圈扩充至四家主机厂和一个地方政府,但这些主体的加入,能给蔚来以及换电派带来多大增量?
首先说政府层面。一位业内人士解读蔚来此次与安徽省能源集团、安徽省交控集团达成的合作称,这一合作具体将由中安能源有限公司来落地执行,「 本质上是国资主导的多元化补能建设 ,蔚来只是参与建设的主体之一。合作中提及的 1000 座换电站也将由中安能源来运营, 新能源补给站整体挂的不会是‘NIO Power’品牌。 」
当然,参与建设能让蔚来获取一定资金上的收益,但对于推广自己品牌,反哺车辆销售而言,并不提供太多支持。
需要注意的是,由地方政府牵头建设,也意味着这 1000 座换电站将全部部署在安徽省内,虽然能让省内换电站的密度得到提升,但并不能在全国范围内取得突破进展。
好消息是,由于是政府力量牵头, 这 1000 座省内换电站的性质更偏向于基建, 且 KPI 已经设好,接下来只是具体选址、投建进度的问题。
相比之下, 蔚来与四家主机厂之间的合作,既要克服从对手到盟友的角色转换难题,还得一起攻克技术问题、标准和合作模式的问题。
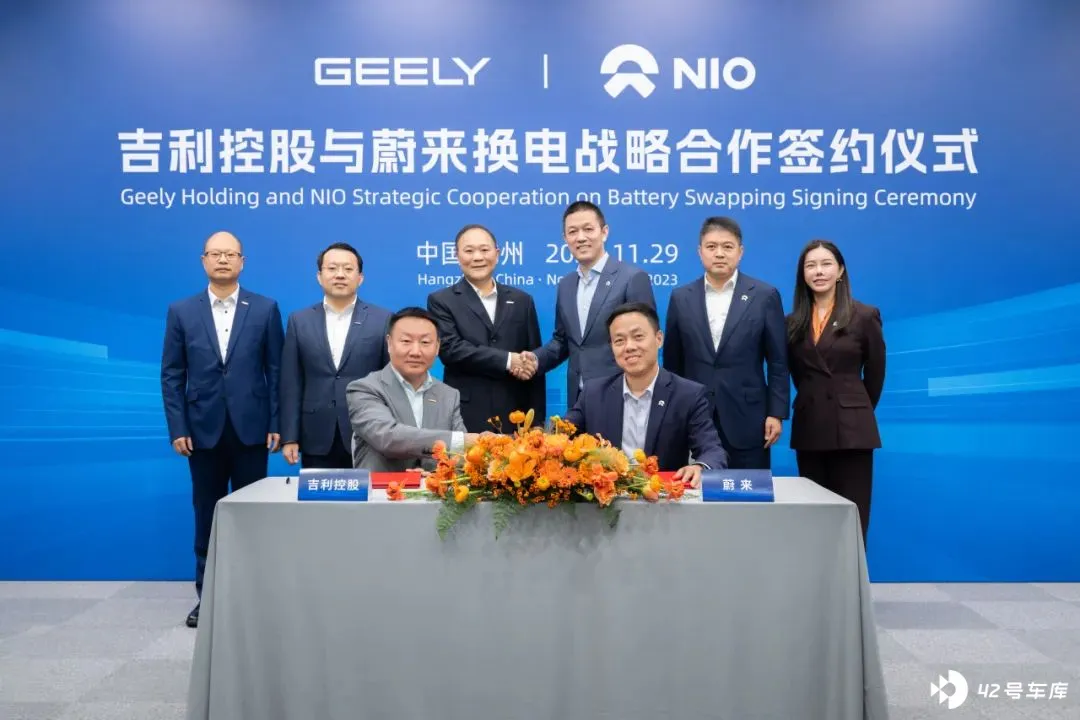
首先,达成换电合作,就意味着要做到电池包规格要实现统一。 不论各家推出新车型来匹配蔚来体系内现有的电池包规格,还是蔚来牵头推出一套全新电池包标准开源给联盟中的各个车企。
这也意味着各家都无法在各自新车型的电池方面拉开差异化优势。
其次,电池包规格的设计关乎到底盘结构,而底盘又是各家主机厂最敏感的区域。掌握换电技术的蔚来怎样参与到电池包与底盘的适配,参与程度有多深入都是各方需要不断探索的。
再有, 换电站的建设成本由谁来承担、电池资产由谁来持有、换电站的营收怎样分配都是需要不断磨合敲定的问题。
不过,知名充电运营商开迈斯的首席运营官王蕾认为,此前换电模式难以大规模铺开最主要的因素,就是电池包标准、电池资产所有权等等难题无法得到有效解决,「如果换电派成立同盟,找到上述难题的解决办法,那么换电模式同样可以迎来春天。」
但各主机厂协商好合作模式需要时间,车型的研发需要时间,场站的投建也需要时间,或许 等到以蔚来为核心的换电联盟真正迈开步子往前走时,华为那 10 万根超充桩都已经部署的差不多了。
好消息是,在乘用车领域中除了蔚来正在以一己之力推动换电联盟的建设以外,飞凡以及埃安等也都在探索换电模式,但两位名义上的「换电派帮手」还没有实质性进展。
一是因为飞凡和埃安部署的换电站数量合计还不足百座,二是飞凡、埃安、蔚来采用的换电方式都不一样,虽然三家都采用螺栓式快换,但技术路线也有一定差别。
一位资深业内人士表示,想要换电模式发展壮大, 不光要电池规格统一,换电方式也要统一。
这也是充电比换电更为普及的主 要原因: 充电枪接口都是标准化的,但换电技术还没有统一 ,「小鹏的车可以去理想超充站充电,但即便都采用 100kWh 电池包,蔚来的车也没法去飞凡或埃安的站点换电。」
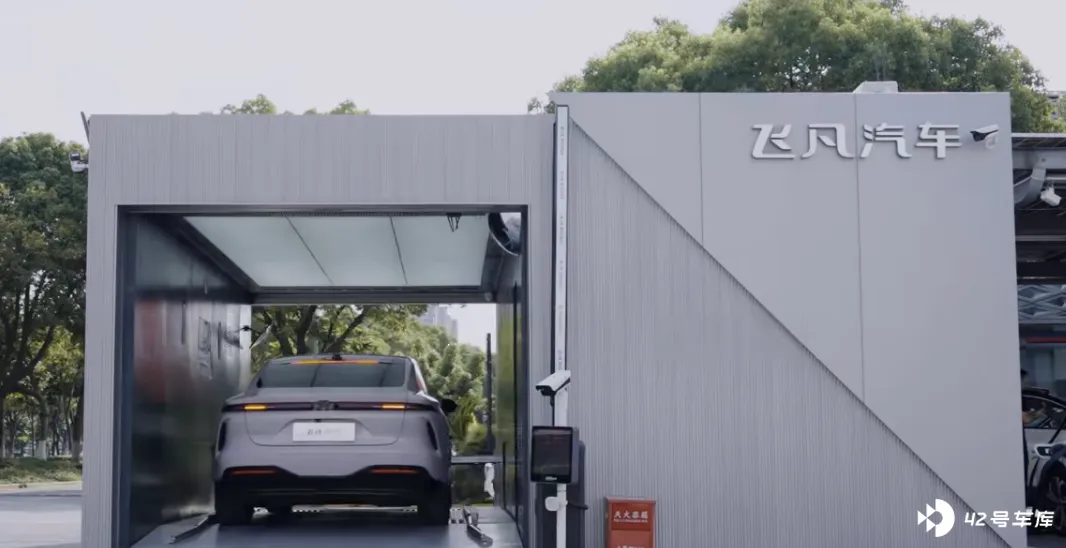
再退一步讲,即便未来某日乘用车各个换电派系之间完成了大一统,换电场站的特性也对其翻台率上限形成了一定限制。
现阶段不论何种技术路线,换电站基本采用单通道的形式换电,即同时只能容纳一台车进行换电补能。 虽然可以将单车换电时长缩短至 4 分钟甚至 2 分钟以内,但在人车流量密集的地区还是避免不了排队问题。
一位资深业内人士称,将换电场站由单通道模式建设成多通道模式并不存在技术难题,但这样就会陷入悖论: 繁忙的场站需要建设成多通道模式,但繁华地段的土地和电力资源又十分紧张 ,「以三通道换电站为例,其需要搭配 2000kVA 以上的变压器,在一线城市和省会城市电力分布不均衡的条件下,繁华地段能审批电力很有挑战。」
由此看来,在这场赛跑中,超充起跑更慢,但是加速可能更快。
超充不必骄傲,换电不必气馁
结合以上种种信息,可以判断出 2024 年超充会更加抢戏。
但需要明确的是,即便超充扩张的速度会比换电来的更迅猛,但 多位业内人士都预测 2024 年超充并不会迎来大规模爆发,而更倾向于是逐步启动的一年。
首先,华为入局后即便能够迅速完成这 10 万跟液冷超充桩的建设,算上其他新势力们的助力, 超充桩在国内的保有量也不会超过 15 万根。
而根据中国充电联盟的数据,我国公共充电桩的保有量已经来到了 272 万根, 满打满算与超充桩的比例在 18:1 左右,就算是普通的直流快充桩与超充的比例也在 8:1 左右。
也就是说,在宏观层面, 超充推进的速度还无法在充电领域引起质变。
制约超充桩进一步提速的最大因素,也是促成超充迎来弹射起步的因素:需求。
目前能够尽量吃满 360kW 以上超充桩的功率,且已经量产交付的车型有小鹏 G6、小鹏 G9、智己 LS6 等,保有量接近 10 万。
已经确认在 2024 年开启批量交付,且支持大功率充电的车型包括小鹏 X9、理想 MEGA、极氪 007、智界 S7、小米 SU7 等。
按照以上车型通通成为爆款,车均月销稳定在 8000 辆来计算,那么到 2024 年底支持超充的车型保有量就将来到 70 万辆左右。
然而,光是 2023 年新能源汽车一年的销量就有 945 万辆之多,截至 2023 年底,新能源汽车的保有量甚至来到了 2000 万辆以上。
相比之下,超充车型仍然是个小圈子。
在这样的前置条件下,华为与一众主机厂们依然可以不计成本的投建超充站来做好自己的售后服务,但 充电市场中的运营商巨头和国家队们可不会盲目跟风。
归根结底,还是要看回报难度和周期。
一位新势力充电网络部门员工透露,一根 120kW 的直流快充桩如果能达到日均 400 度电(服务 8-10 台车)的工作效率就可以在一年内实现盈亏平衡,「但实际运营中这样的情况少之又少,单桩日均 5 个订单就算不错了。」
这也在一定程度上导致了运营商们集体不赚钱的困境。
一位业内人士感叹:「运营商越不赚钱,对于超充站点的投资越要慎重。现在支持超充的车型保有量很少,而且能超充的车辆一般都是私家车,家庭充电日常已经可以基本满足,外部补能的频次很少。 超充桩一旦投资多了,需求增长少或慢,搞不好就会从‘先驱’变‘先烈’。 」
这样的观望情绪不止存在于运营商中,部分主机厂也在精打细算。比如,理想汽车现在的场站规划并不是建设纯超充站,而是以「1+3」为一个最小单元(1 根超充 +3 根快充),此举就是在资源投入和回报周期之间寻找平衡,避免资源浪费。
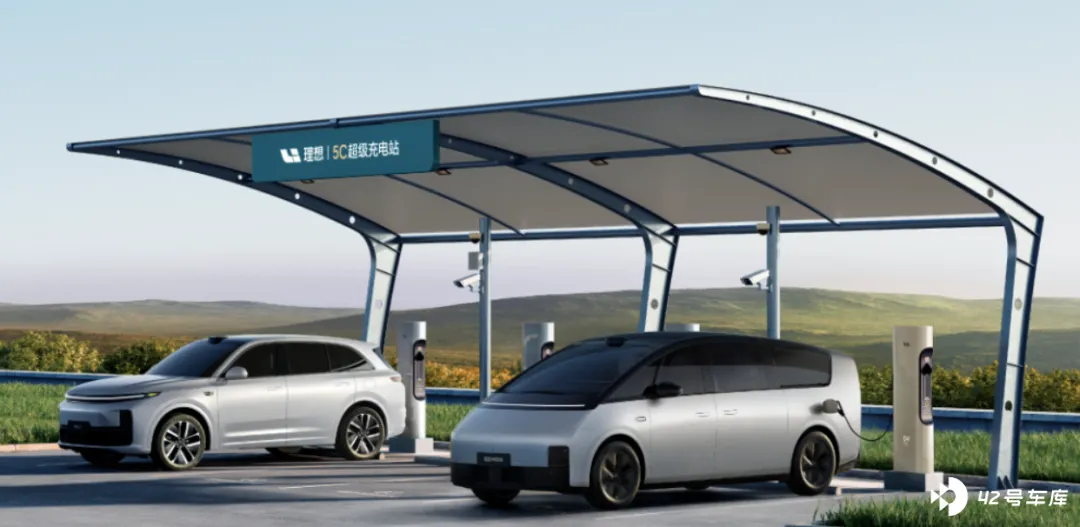
不只是成本, 本身充电场景的多元化也决定了超充不可能实现整个补能领域的统一。 王蕾透露,开迈斯将全场景补能分为>4 小时、1-4 小时、1 小时(甚至 30 分钟)之内三大类别,分别对应社区住所场站、商超场站和大型补能场站。
在王蕾看来,前两种场景中,用户无需极速补能,「在这两种场景部署超充反而会给用户带来焦虑,车辆充满电后就必须赶快挪车腾位置。」
总而言之,2024 是属于超充的启动元年,而不是爆发元年。
对于换电派而言,虽然势头没有那么猛,但这也并不意味着未来市场全部都将由超充派掌权。
一方面,换电联盟起步慢并不一定代表换电完全丧失生存空间。毕竟蔚来已经和 4 家主机厂签署协议,只要能拉齐各方需求、满足各方利益, 凭借换电模式独有的电池租赁模式来降低售价,换电车型依然可以保证一定的市场份额。
车卖出去了,还愁换电场站无法大规模铺开吗?
退一步讲,即便无法在 C 端推广开来,换电模式依旧可以凭借自身极速补能的特性在 B 端发展壮大。
北汽、睿蓝汽车, 以及 宁德时代、奥动和多家车企合作,都曾推出过主攻 B 端换电的运营车,规模不小。前几年,受制于疫情,出行行业需求萎缩,换电用时短的优点没有发挥出来。不少换电运营车辆,自发变成了充电车辆。但是,现在出行市场恢复,换电车辆又有了一定优势。
后续,出租车、网约车还需要继续电动化,换电方案在地方政府和车企的合作中,容易成为双方认可的方案——这是和蔚来签约的长安、吉利,最有可能的合作突破口。
如果以一定基数的换电运营车辆为基础,建设覆盖面广的换电站,再由此推动面向广大受众的、经济型的换电私家车,就可能形成规模效应,将蔚来面向高端用户的 2C 换电市场,做大成为面向普通用户的 2C 换电市场。
也就是说,出租车和 网约 车这些运营车辆,和经济型的乘用车,共用换电网络。先用运营车辆起步,继而带动私家车市场。
长安、吉利先和蔚来合作一起做 2B 的换电运营车辆,再继续推 2C 的纯电私家车,就有更大的胜算。 包括蔚来自己的、面向更经济市场的新品牌,也可能受惠于此。
此外,还有一些非载人的运营车也有很大换电需求。 王蕾透露,很多城市只允许土方车在指定时间内进入城市作业,对于这些车辆而言时间就是金钱,最快 2-3 分钟就能完成补能的换电路线可以帮助提升土方车的工作效率。
再者,换电模式在干线物流中也有较大发挥空间。 干线物流车辆一般采用一辆车配备 2-3 名司机的模式进行作业,即「人休车不休」。在这样的工作条件下,补能效率就显得尤为重要。
也就是说,在打通换电标准是必然趋势的前提下,不论是蔚来、飞凡还是埃安,如果能凭借自己掌握的换电技术把制造成本打下来,在商用车领域达成换电路线的战略合作,那么换电派就将迎来一波爆发。
但总之,2024 年,超充与换电不会分出胜负,只是超充势头会更猛一些。
对了,忘了说:超充派还有一个不动声色广泛布局的强力战将——特斯拉。