

撰 文 | 郑文
编 辑 |马青竹
智驾在一盆冷水、一颗糖的交错下,螺旋发展。
回顾 2023 年,上半年,车展期间,地平线创始人余凯说「十年以后,连 L3(自动驾驶)都不会真正实现。」话有些绝对,不失为一种谨慎的表达。
资本牵头冷静下来,理智战胜狂热时,躬身入局的智驾人依旧在日夜兼程,如西西弗斯般虔诚。
下半年,一颗糖适时掉落,燃起希望。
11 月中旬,四部委联合发布了《关于开展智能网联汽车准入和上路通行试点工作的通知》,明确 L3 级驾驶自动化(有条件自动驾驶)和 L4 级驾驶自动化(高度自动驾驶)功能的自动驾驶车辆经遴选,可以获得准入,并在限定区域内上路通行试点。
《通知》一经发布,奔驰、宝马、长安汽车、极狐汽车、深蓝汽车、阿维塔等国内外汽车品牌纷纷宣布成功获得 L3 级测试牌照。目前,已有北京、上海、重庆三个城市开放了 L3 级自动驾驶路测。
在大节点之下,还有些缓缓渗透的趋势。资本更「抠」了,整个行业都浸泡在成本压力中。大疆车载测算,车企愿意为智能驾驶付出的成本集中在 5000 元~15000 元。这个数字对智驾企业并不友好。
自动驾驶是目前汽车行业遇到最复杂的系统工程,但给到的采购成本就这么多,螺蛳壳里做道场,还得做得精妙。这盘棋,很难下。
没钱,有没钱的玩法
2023 年初,行业经历了一次大范围改弦更张。企图一举拿下终极自动驾驶的跨越式发展路线,在沉默中悄然落幕,取而代之的是渐进式路线。
轻舟智航、百度 Apollo、文远知行……集体倒戈。
一时间,具备核心智驾功能的车型,渗透率快速提升,尤其是 15 万~25 万元和 25 万~30 万元价格区间,搭载率几乎以两年翻倍的速度在提升。
什么愿景、理想,都要暂时抛诸脑后,商业化要求的是功能、交付与成本的平衡,在成本可接受的基础上,要求产品体验兼具方便好用。很现实。
在达成第一次共识后,2023 年新的共识也开始成型——怎么用最少的钱,压榨出尽可能高的智驾功能,探索极限的边界。
于是,性价比方案推陈出新。
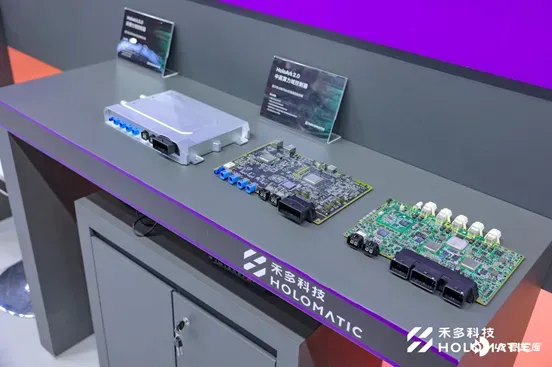
禾多科技提供的行泊一体方案,就分基于地平线单 J3 和德州仪器 TDA4 打造的中低算力超高性价比方案,和基于 TDA4 打造的中算力高性价比方案,两个方案最高可以支持 L2++高速领航和记忆泊车功能。
而大疆的方案更极致地避开了大算力芯片和激光雷达,成本得以控制在更合理的价格内。
以云朵灵犀版为例,大疆车载配置的 7 颗摄像头、32T 算力的德州仪器 TDA4 VH,直接让 20 万元以下的产品,用上「通勤模式」智驾。
大疆车载的智能驾驶方案中,D80 系统和 D130 系统的硬件配置都很精简,D80 搭载一套 2M 前视双目摄像头、4 颗环视鱼眼摄像头、5 颗毫米波雷达、12 颗超声波雷达。D130 在此基础上,把前视升级成 8M 的,增加一颗 2M 后视单目,处理器选择了性价比高的双 TDA4。
沉入最主流的市场,大疆车载野心可见一斑,击碎了两年前何小鹏「15 万的车型做不好智能化」的断言。
据悉,上汽通用五菱与大疆车载深度融合研发的「灵犀智驾系统」,低配版价格仅有 9000 元左右,整套系统硬件成本与一颗激光雷达相当。
特斯拉从 HW2.0 时的 8V1R12U,到 HW3.0 的纯 8V,有人做过计算,仅取消超声波雷达及其相关配件,每车就可节省 114 美元,按 200 万台/年的出货量计算,一年就可节省 2.3 亿美元。
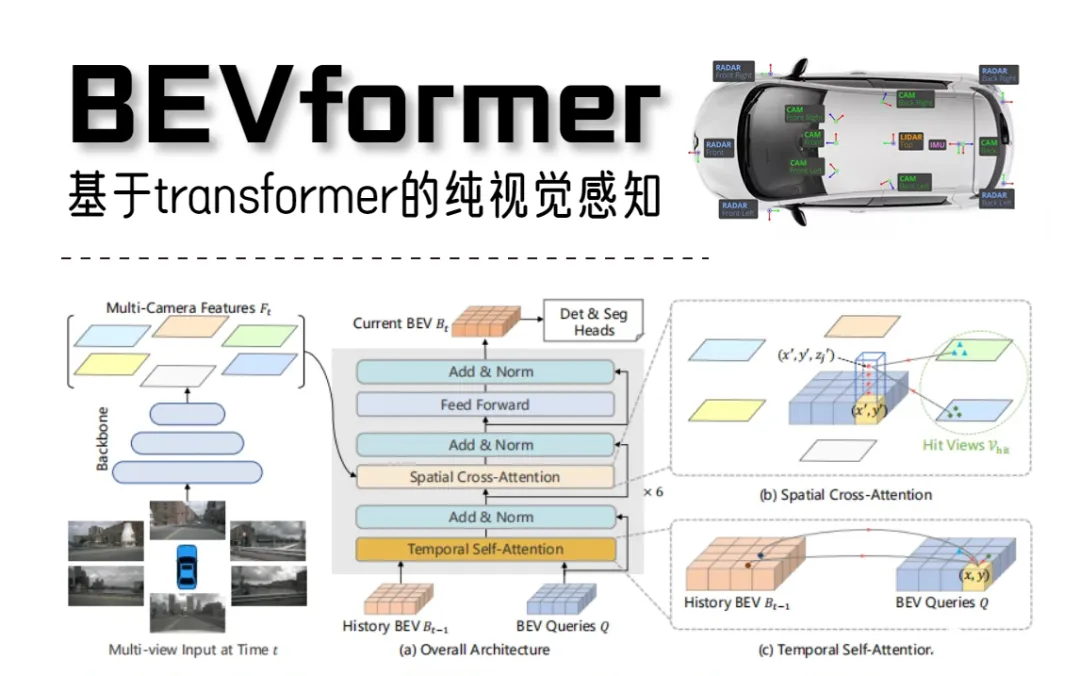
一个不能忽略的现实是,智能驾驶技术原理、技术形态,逐步趋同。算法从基于 CNN 模型转变为 BEV+Tnsformer 模型(也有很多公司还没有把它吃透),范式得到统一,硬件配置也越来越趋于稳定方案。
虽然,不同的行业在充分竞争之下,伴随着格局的演绎,都会形成固定的几大赢家。但行业之间还是会有一些差别。例如,技术底栈极其单一的行业,最终的收敛效应会非常极致,智驾行业算一个。
技术部分脉络已经越来越清晰。比如,随着软件感知和决策系统的不断优化,智驾方案已经在逐步减少对高精度地图的依赖。
而及时雨 OCC 占用网络技术的应用,进一步提高了感知信息准确度,这也助推了极越 01 纯视觉方案的落地。
不过,需要注意一点,OCC 的出现并非意味着激光雷达彻底沦为明日黄花。蔚小理三家不约而同选择了 OCC 算法+激光雷达。对此,理想方面的解释称,激光雷达和 OCC 占用网络不矛盾,是技术互补。
最终,基于技术趋同的前提,谁能在低算力的镣铐下,舞得好,谁就能拿到订单。普遍的担心是行业难免陷入同质化的泥沼,进而沦入「极致降本,难以盈利」的怪圈无法自拔。
一位智驾首席架构师叹气:「软件方案贱卖、技术同质化、智驾体验难以吸引主机厂和主流消费者,智驾公司们狂奔十年,却至今都难以形成商业闭环。」
百度智能驾驶事业群组智能汽车业务部总经理苏坦则比较乐观,他感受到的市场反馈是正向的。整个行业在降本过程,不仅通过供应链降本,更多通过技术进步带来了系列突破。
科技创新带来了结构性的降本。比如,Apollo Efficient 模型,可以把一个不太贵的中算力平台激发出过去从没想过的性能。这也意味着,技术更强积累更深厚的厂商,成本的控制力会强大很多。
场景精准一点,再精准一点
如果说,降本是智驾企业竞争策略中的被动防御,那么,定义场景,并优化出消费者爱用的功能体验,则是主动进攻。
某主机厂研发总监说,「用户需求千万种,如果能够抓住一种打通,就能脱颖而出。比如,高速 NOA,能够做到自动过收费站、自动紧急车道停车,就是一种用户体验提升,就能比其他的高速 NOA 更有优势。」
粗略框定场景,似乎推动智驾普及的效果没有想象中迅速。最早是港口、商用车、乘用车的分类,而后乘用车细化到高速、城区,城区又细化到一城城地攻克。
小鹏、华为、毫末都曾信誓旦旦地宣告开始大规模量产落地城市 NOA,似乎百城落地指日可待。
小鹏 2023 年 3 月份就宣布,XNGP 系统在 2023 年下半年,在大部分无图城市开放变道、超车、左右转能力(部分高等级能力可用范围将根据用户数量和测试进度分阶段开放),2024 年完成全场景打通,实现从车位到车位的智能导航辅助驾驶能力。
但离开小鹏的吴新宙此前说,「城市里面做辅助驾驶不是意愿问题,是能力问题,我们相信需要一段时间去逐步完善。」
开城对于能力的泛化、工程化等方面都会提出更高的要求。毕竟,成都、重庆,与上海、北京交通差异非常大。
由于汽车上路容错率低,余凯认为,城区 NOA 在技术上还有挑战,现在基本上 20~30 公里要接管一次,起码要研发至少三年才会得到较好的进步。
事实上,城市 NOA 的攻城略地,不是跳票,就是实际使用体验并没有达到质的飞跃。
随着实践的深入,智驾企业觉得,要优化使用体验,场景分割得还不够细。
此后,真正的玩家的竞争点在产品定义和场景理解上。最极端的情况是,你定义错了,我定义对了,那这一块我赢了。但更有可能是,这个场景,你做得好,别的场景,我做的好。
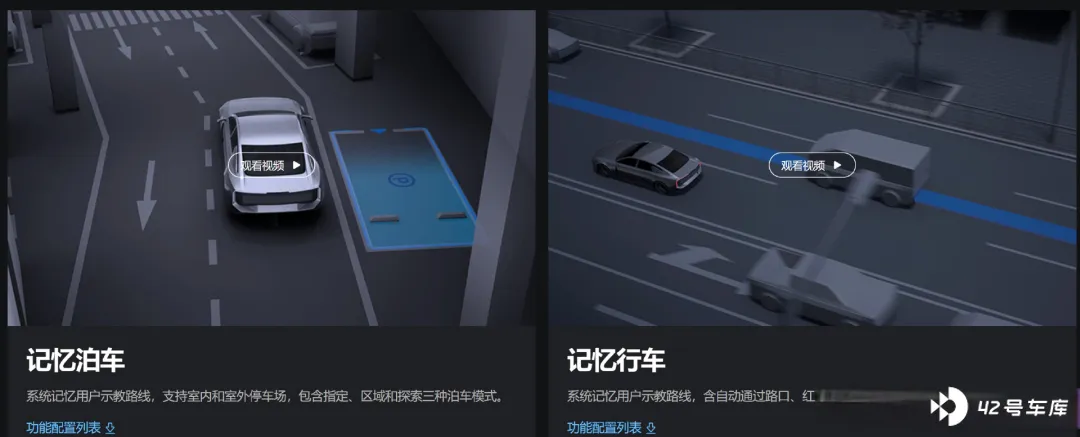
例如,大疆率先提出的「记忆行车」功能,通勤路线的点到点导航辅助驾驶功能。在硬件成本受限的情况下,以事先学习并记忆路线的方式,来实现特定路线的导航辅助驾驶,解决用户最高频的需求。
城市用车比例高达 70%是吧?那么通勤路线更高频,既然泛化城市 NGP 难度量级太高,那么就先做好通勤路线的体验感。
此前 AEB 功能成为热点也是一个典型的案例。
AEB 过去几乎所有车型都会配置,但实际体验效果却和预期大相径庭,存在各种漏触发、误触发等问题,优化空间不小。用户更希望的是 AEB「能够完全避免碰撞」,而不限于苛刻的条件。
某供应商的产品专家表示,其实团队曾在 2022 年提出集中资源打造最强 AEB,可惜没立项。否则,华为和小鹏掀起 AEB 探讨时,该供应商能够站出来,用真实的数据展示实力,让人记住。
此外,以自动泊车为例,目前市场渗透率比较大,甚至有数据表明细分市场的 APA 搭载率超过 40%。但真实的用户调研结果表明,用户使用频率不高,不少自动泊车功能很鸡肋。泊车也是可以优化的痛点场景。
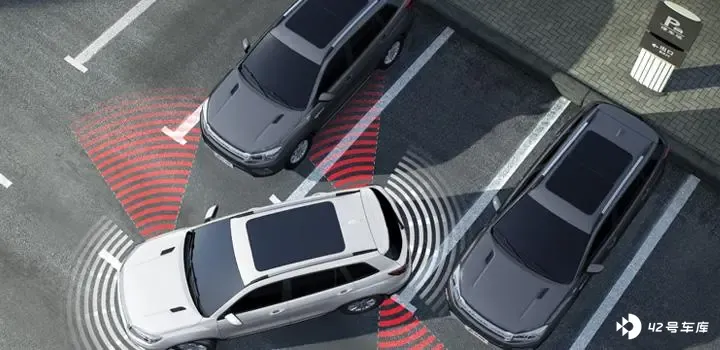
这些原本早就存在于 ADAS 一揽子方案里的功能,在新的智驾框架中有了深耕的余地。不少功能,都可以再做一遍。
软硬件一体会是未来吗?
除了不断打造更有性价比的方案,打磨更能让消费者买单的场景。另一个思路是软硬件一体。不少企业试图通过软硬件一体的方式,筑起护城河,探索实现盈利的方法。
现实很残酷,单纯靠卖软件的供应商已经越来越难挣钱,软件越来越不值钱。许多人意识到,行业赚钱的真相是:方案化。
与此同时,软硬一体的优势是,在协同下方案可以趋近于更优越的状态。还用特斯拉举例,其自研的芯片与算法互相适配,尽管只有 144TOPS 算力,但是比市面上不少 500 多算力的利用效率更高。
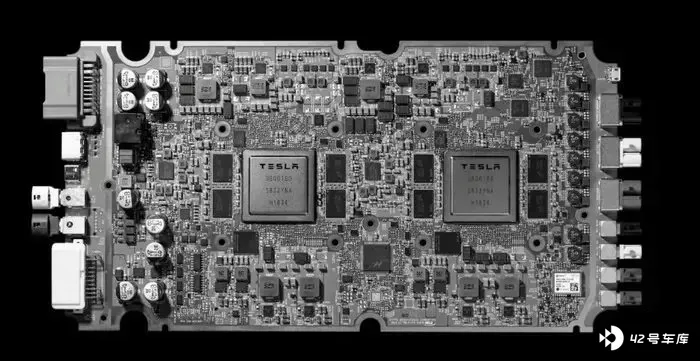
禾多科技域控平台高级总监于英俊曾表示,「随着场景数据的不断迭代,各家上层功能算法的性能越来越趋一,很难做差异化,要把功能体验的差异化做出来,硬件是重要支点。」
这一点,在主机厂也得到了印证,「如果一家自动驾驶公司只有软件能力,没有硬件基础的话,我们会特别慎重,尤其是后期的成长空间。」
业内开始逐渐流行一个说法:软硬件一体是自动驾驶公司的必修课。更极端的则认为是智驾企业的生死门。
事实上,在角斗场中角逐的企业们,频频有相关动作。软件企业下场设计芯片,硬件企业则大量招揽软件人才,补齐软件能力。
前有 Mobileye 从封闭到开放,地平线从芯片到一揽子解决方案,后有英伟达招揽软件人才确保主机厂项目量产,Momenta 下场研发自动驾驶芯片。暗流涌动,瞬息万变的智驾深海,在互相渗透中找寻合理的边界。
余凯把地平线定义成一家「披着芯片外衣的软件公司」。比起只卖芯片和工具链的英伟达,地平线拥有成熟的感知算法。最新产品 J6 系列,其城区智驾软件算法也在快速研发中。
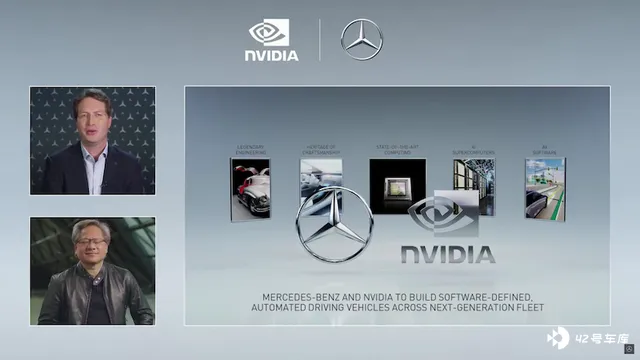
无独有偶,远在北美的竞争对手英伟达下了同样一步棋,深入软件腹地。小鹏自动驾驶灵魂人物吴新宙到英伟达之后,全面接管英伟达的智驾软件业务,以图尽快补齐相关能力,他最火烧眉毛的任务是确保奔驰和捷豹路虎的两个智驾项目顺利量产。
甚至,连 Mobileye 也已经不仅仅提供「芯片+感知算法」,而是为车企提供了一套完整的智驾方案。
而在软件层面站稳脚跟的 Momenta,2023 年 7 月吸纳了大量 OPPO 哲库原高管骨干,开始花大力自研芯片,所图不言而喻。
高阶智驾软硬件一体打包进入供应商体系的提法由来已久。百度早就提过这种思路,华为紧随其后。
问题是,主机厂对软硬一体的一揽子打包方案很难信任,目前真正采用华为全栈智驾系统方案的仅有极狐和阿维塔两个品牌。
当然,也有声音认为,软件决定智驾真正的体验效果,智驾企业更应该专注的是快速迭代,明显改善体验效果。做硬件,成本优化依旧很难。对于不少企业的真实处境是,聚焦硬件或软件已不易,再向不擅长的领域跨越,难度极高。
比如,芯片的开发成本以亿元为单位,出货量要达到 100 万片以上才能覆盖成本。仅仅这一个门槛,就足以让许多自顾不暇的软件企业望而却步。
不是谁都有特斯拉的实力一搏。现阶段企业能力边界尚在探索。
结语
再远大的征程,都包含眼前的这道坎儿。
跨越式倒戈向渐进式,是从业者向现实妥协,他们抱住主机厂大腿做驾驶辅助系统供应。没有梦想,只有 Dirty work。
在残酷的量产交付考验中,加班加到吐的智驾人蜕了一层皮,但这只是前戏,留在游戏中的智驾企业仍没有形成商业闭环,他们几乎用「不赚钱,赚吆喝」的心态拿主机厂的订单。
随着软硬件一体的趋势越来越明显,血条不够厚的公司将在新一轮洗牌中战战兢兢,有出账无进账的更甚。
有人早早做好了打算。Nullmax 在去年下半年「卖身」。岩山科技以 19.9 亿元估值向其增资,对 Nullmax 的持股比例达到 39.2%,表决权过半。
当被问及此事,Nullmax 创始人兼 CEO 徐雷回复称:公司活下去最重要。这是普遍现状,排队找钱,甚至不惜放弃所有权。
不断烧钱续命的智驾企业企盼着消费端能有一个巨大的转变。
有分析师表示,「2024 年将成为智能驾驶在消费端从形成认知到购买转化的重要时刻。」如果这话能兑现……







