

作者: 陶烟烟
创新联盟赶在放假前发布了 2024 年 1 月的数据。中国动力电池产业在这个 1 月份展现出来强劲的增长势头,月度数据中存在一些环比下降的现象,但同比增长幅度依然可观(2023 年的 1 月比较特殊) ,我们应该对中国电池产业的韧性有一些乐观的判断。
以下是对该月的主要数据和趋势的分析:
电池产量
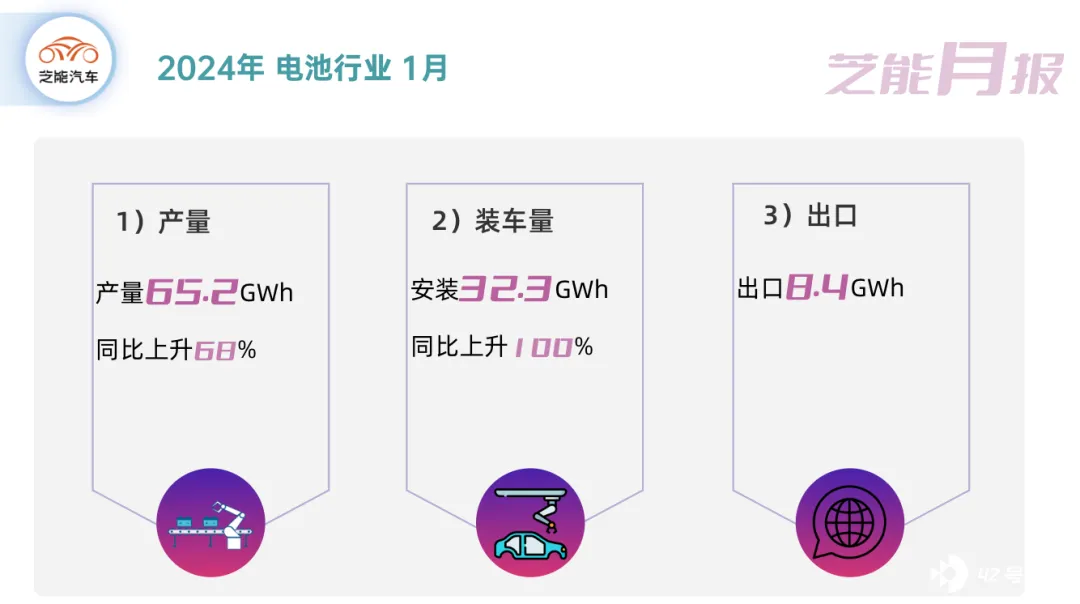
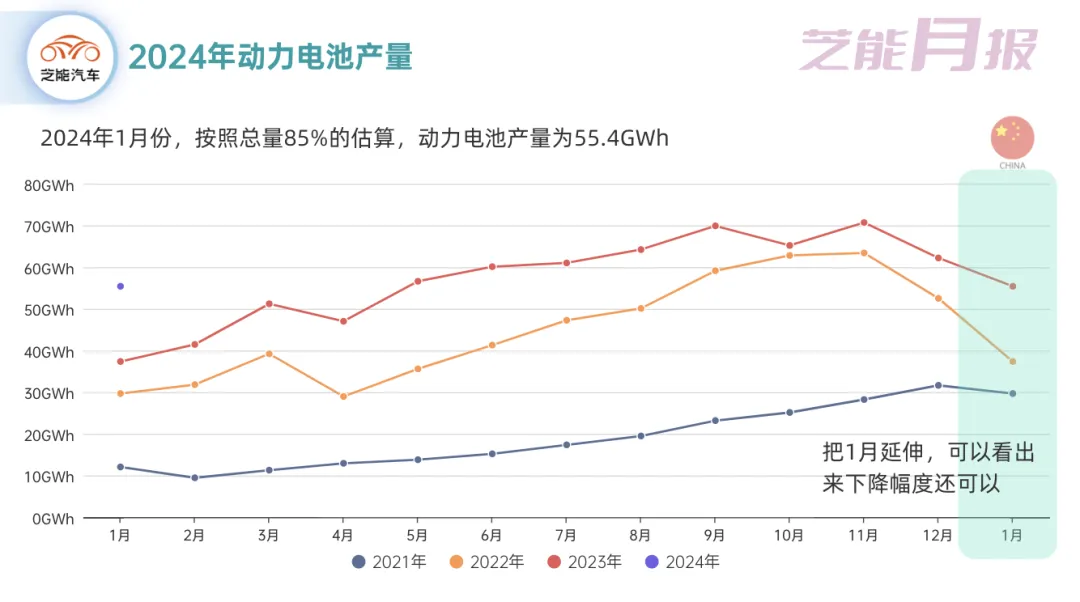
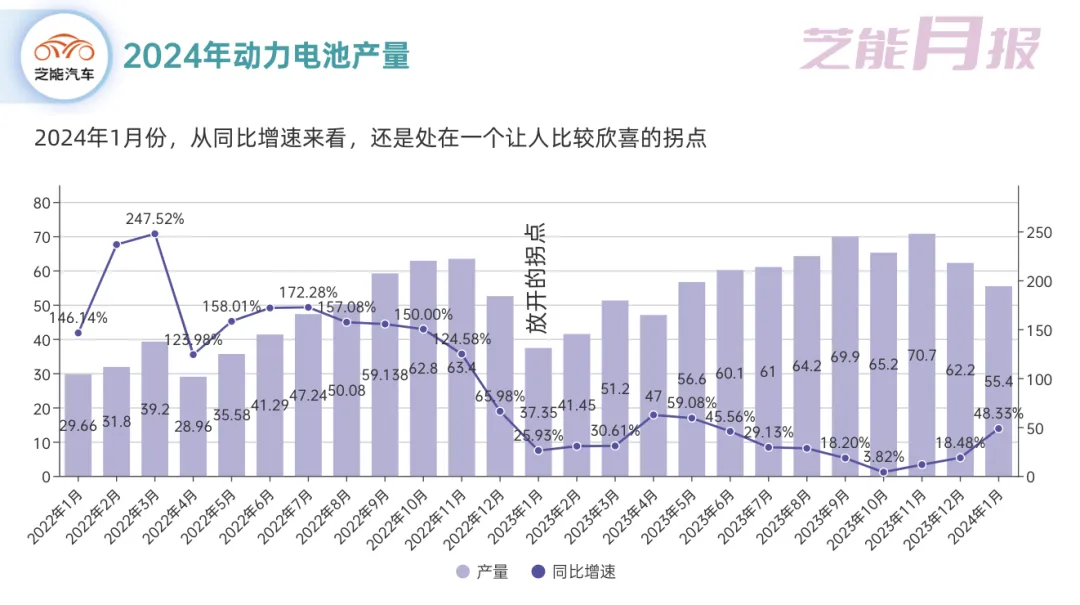
1 月,中国动力电池和其他电池合计产量达 65.2GWh,环比下降 16.1%,但同比增长高达 68.0%,虽然相比上月产量有所下降,但与去年同期相比,产量仍然大幅提升。
芝能点评:如果我们在这里按照 85%的比例进行拆分,那么实际动力电池的产能预估为 55.4GWh。由于 2 月份生产可能比较低,我们可能需要结合 1 月和 2 月一起来看,而 2023 年的 1 月份也是一个比较低的点。
大电池销量情况
动力电池和其他电池合计销量为 57.1GWh,环比下降 36.6%,同比增长 72.0%。动力电池销量占比 88.2%,同比增长 82.3%,动力电池还是占大头持续占主导地位,其他电池销量虽环比下降明显,同比却仍有 20.8%的增长。
芝能点评:电池销量这个统计口径给了我们电池去向的切分,目前储能电池大概占了 10%左右,还没有成气候。
出口数据
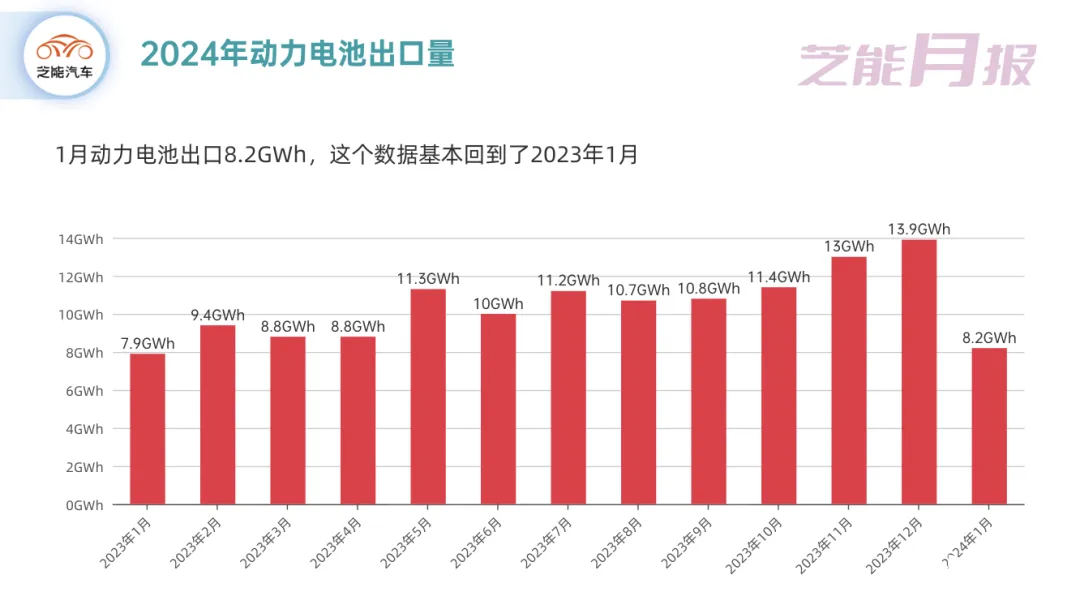
1 月,中国动力电池和其他电池合计出口 8.4GWh,环比下降 56.9%,占当月销量 14.7%。其中动力电池出口占比 97.7%,同比增长 9.0%。虽然环比下降较大,同比数据仍呈现出稳健的增长态势。
芝能点评:24 年对电池出口是一个挑战,因为海外的需求不管是去欧洲(电动车订单限制)还是去美国(IRA 限制),压力都不小。
装车量方面
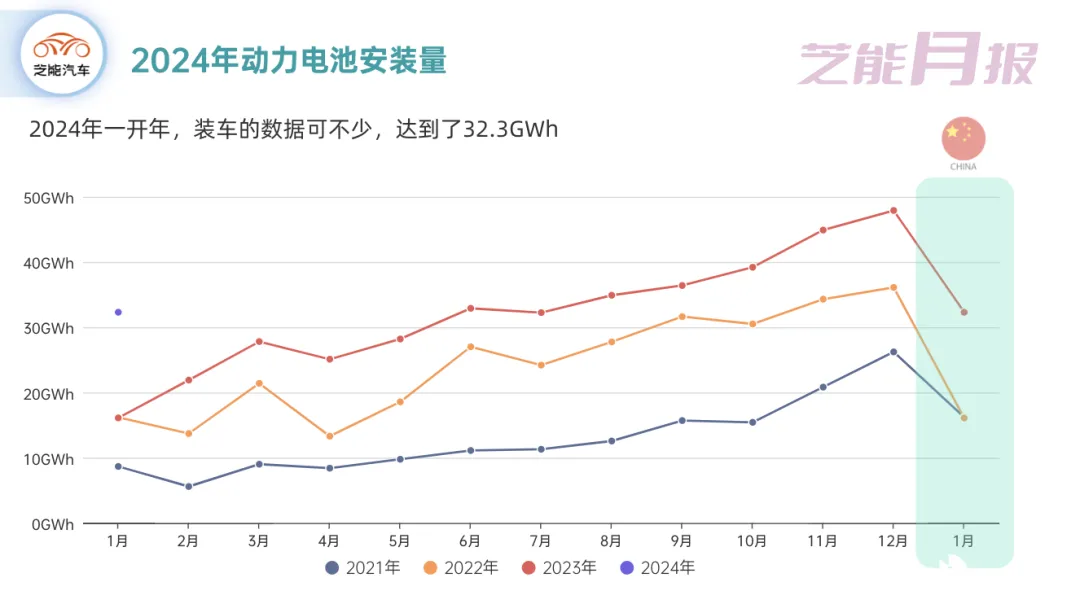
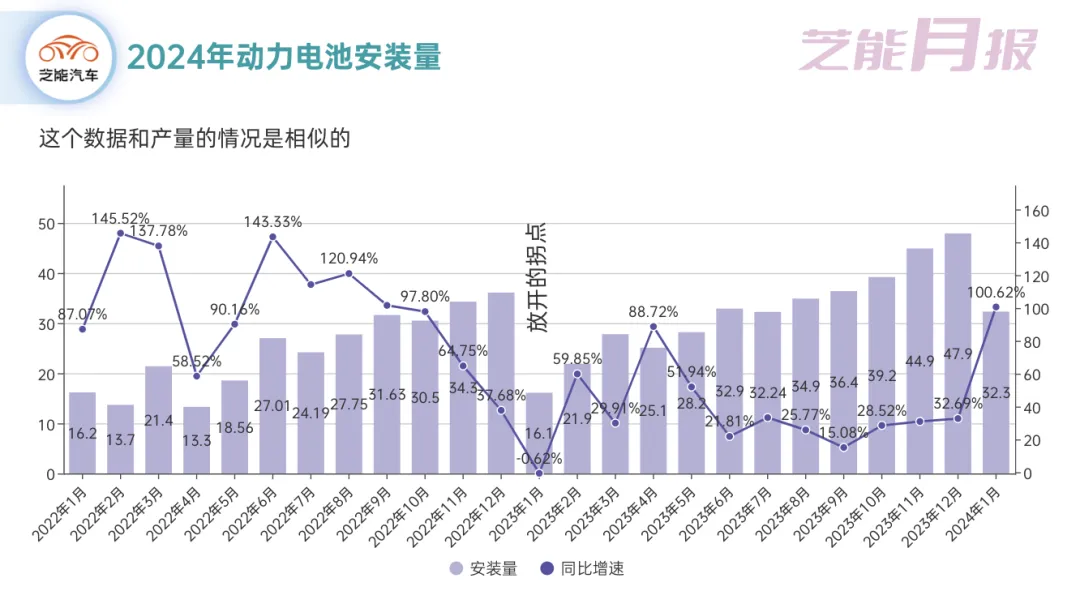
动力电池装车量为 32.3GWh,同比增长 100.2%,磷酸铁锂电池和三元电池分别占总装车量的 60.9%和 39.0%。值得注意的是,装车量同比增长幅度较大 (去年基数的问题) ,环比下降。
芝能点评:数据都是有变化的,23 年 1 月的基数确实是低,但怎么解读值得深思。
市场格局
2024 年 1 月,我国新能源汽车市场涉及 38 家动力电池企业,比去年同期增加 3 家。前 3、前 5 和前 10 家动力电池企业的装车量分别占比 73.4%、82.8%和 95.7%,显示出行业集中度逐渐提高,龙头企业的竞争优势更为明显。
- 宁德时代: 以 15.96GWh 的装车量占据首位,占比高达 49.41%,在电池市场中表现出强大的主导地位。
- 比亚迪: 装车量为 6GWh,占比 18.58%,比亚迪主要是自己的体量保持了稳定的市场份额。
- 中创新航: 以 1.75GWh 的装车量和 5.42%的占比位列第三。
- 国轩高科、蜂巢能源、亿纬锂能: 这几家企业分别以 1.56GWh、1.47GWh、1.35GWh 的装车量在市场中占据相对较大份额,共同构建了电池产业的多元格局。
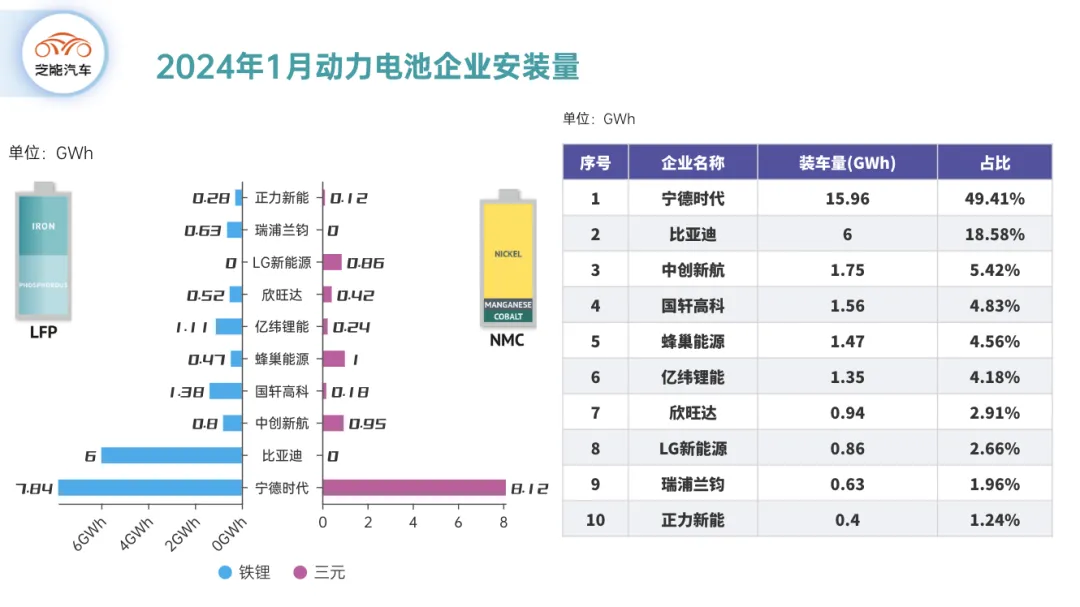
- 宁德时代: 三元电池装车量为 8.12 GWh,占比 54.08%;铁锂电池装车量为 7.84 GWh,占比 45.92%,均衡派代表
- 比亚迪: 仅有铁锂电池装车量为 6 GWh,占比 100%,铁锂派掌门人
- 中创新航: 三元电池装车量为 0.95 GWh,占比 54.29%; 铁锂电池装车量为 0.8 GWh,占比 45.71%,均衡派
- 国轩高科: 三元电池装车量为 0.18 GWh,占比 11.54%; 铁锂电池装车量为 1.38 GWh,占比 88.46%,铁锂电池派
- 蜂巢能源: 三元电池装车量为 1 GWh,占比 68.07%; 铁锂电池装车量为 0.47 GWh,占比 31.93%,偏向三元派
- 亿纬锂能: 三元电池装车量为 0.24 GWh,占比 17.78%; 铁锂电池装车量为 1.11 GWh,占比 82.22%,铁锂派
- 欣旺达: 三元电池装车量为 0.42 GWh,占比 44.68%; 铁锂电池装车量为 0.52 GWh,占比 55.32%,均衡派
- LG 新能源: 三元电池装车量为 0.86 GWh,占比 100%,三元派
- 瑞浦兰钧: 三元电池装车量为 0.63 GWh,占比 100%,铁锂派
- 正力新能: 三元电池装车量为 0.12 GWh,占比 30%; 铁锂电池装车量为 0.28 GWh,占比 70%,铁锂派
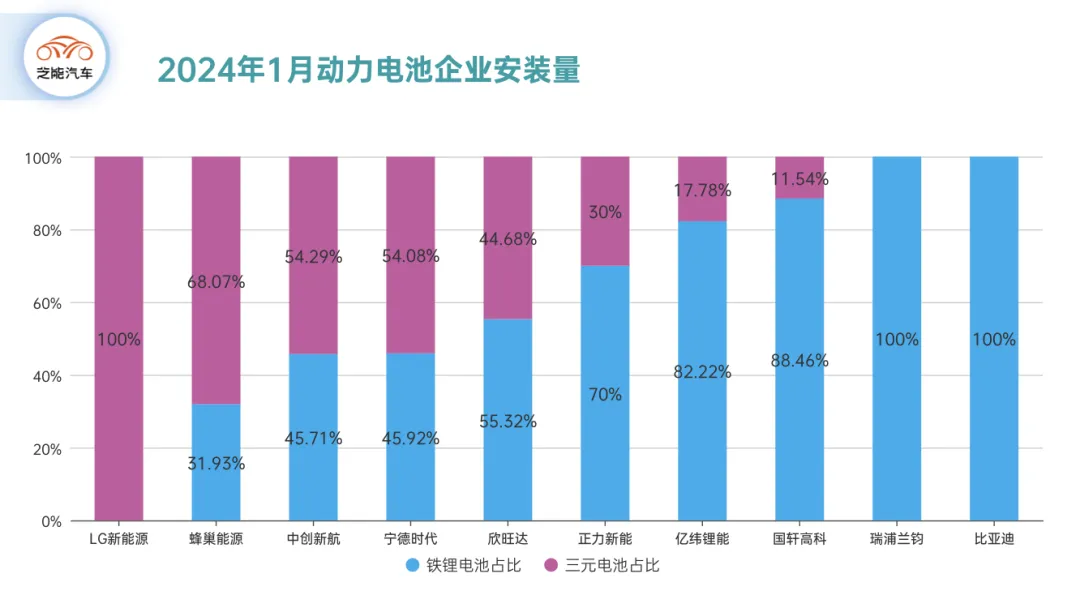
小结:2024 年 1 月中国电池产业表现强劲,尽管环比存在下降现象。需要等 3 月份的数据出来后再来观察变化。







