

研究员 | 王婷
编辑 | 邱锴俊
2023 年已经过去蛮久了,对于 2023 年的新能源车市,我们已经从销量角度进行过全面解读, 今天我们「捉对」6 家竞争关系比较强的车企,看看它们 2023 年都把产品卖到了哪里,在哪些城市是硬碰硬,又有什么错峰策略。三组车企是理想与问界、长安与吉利、蔚来与小鹏。
理想 VS 问界
理想和问界是目前新能源车市上「身体接触面」最大的两家车企了。
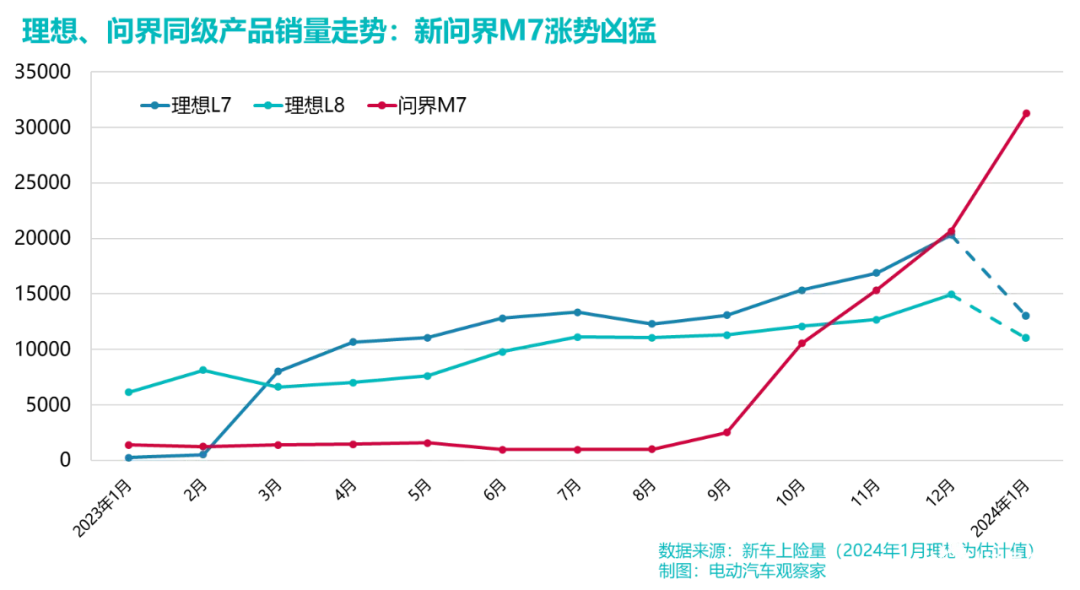
在问界发力之前,理想几无对手。2023 年 9 月 12 日新问界 M7 上市,10 月销量破万,11 月超理想 L8,12 月超理想 L7。根据各家官方公布的数据, 1 月问界 M7 交付 31253 辆,理想全系交付 31165 辆,一台车就超过了理想三台车的销量,理想遇到真正的对手了。
考虑到新问界 M7 的上市时间,我们以 2023 年第四季度数据为基础分析两家在销售区域上的差异。2023 年 Q4 问界 M7 销量 4.66 万辆,理想 L7 与 L8 合计销量 9.23 万辆。理想几乎多一倍,另外,两者地域上的差异也是非常明显的。
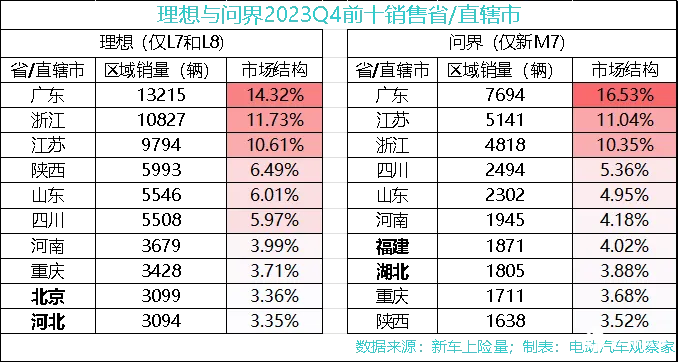
从省份看, 苏、浙、粤三地是理想和问界共同的主战场,在各自销量中的占比都超过 10%。
理想在西北、东北市场遥遥领先于问界 ,在陕西、辽宁、吉林、新疆、黑龙江五个省/自治区,理想领先问界的幅度都在 70%以上,其中新疆领先幅度达到 83%。而在湖北、福建、湖南三省,理想领先问界的幅度不到 20%,低于总体差距幅度。
问界当然也有领先的地方,在安徽和江西两省,问界的绝对销量已经超过理想,领先幅度分别是 1.77%和 28.54%。 在上海,问界与理想的差距只有 9.21%,第四季度理想 L7、L8 在上海的合计销量是 1357 辆,而问界 M7 是 1232 辆,单个拉出来比则问界完胜。另外,问界在广东的销量已经超过了理想两车,在江苏和浙江则超过了理想 L8, 看起来问界在华南、华东市场比理想有优势。
另外,值得注意的是,两家销量前十的省/直辖市中,北京和河北出现在理想的榜单中,而没有出现在问界前十,福建和湖北出现在问界的榜单中而理想前十中未见。
从城市分布看,问界的覆盖数量远多于理想,这也是为什么理想前十销量城市的集中度要高于问界的原因。从两个品牌 Q4 销量前十的城市名单看,问界有 6 个南方城市,而理想只有 4 个。
成都和重庆是目前国内最大的两个增程车消费市场,与当地人喜欢自驾游不无关系,当然这也是理想打下的江山,理想在两地增程市场的份额分别达到 75.7%和 49.7%,问界在成都增程市场所占份额是 9.58%,排第二,在重庆则不及深蓝的 26%,只有 14%。
理想在西北、西南城市是非常受欢迎的,甚至东北的一些城市也有很好的销量,这与增程车型的使用场景更宽泛有关系,理想出道早,有先机。
比如新疆,理想 L7 在乌鲁木齐的销量占到其总销量的 3.34%,2023Q4 在当地的销量比武汉、苏州、上海都多。常州是理想的制造基地,两款车在当地有「坐地户」的优势,而问界 M7 受广、深两地消费者的青睐,或与其华为血缘有关。
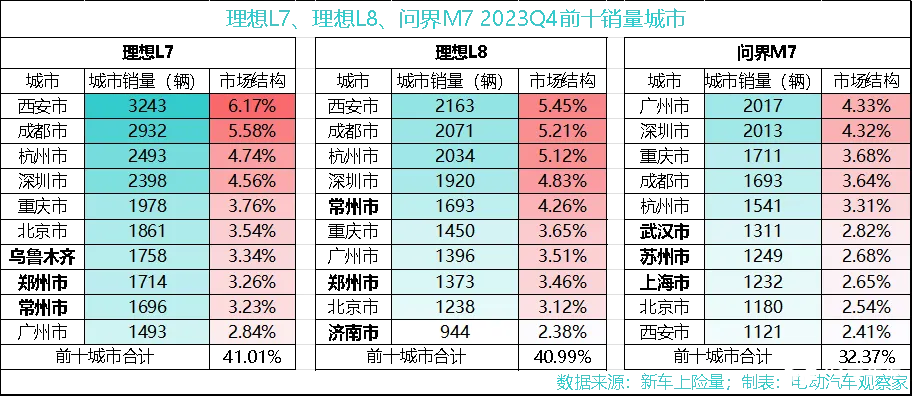
目前,理想两款车在西安、常州、济南、乌鲁木齐、长春、哈尔滨、汕头、保定这 8 个城市的销量领先问界的幅度都在 80%以上,在沈阳、台州、石家庄、鄂尔多斯、淄博、榆林、邯郸等城市的销量领先幅度都在 70%以上。可以发现,这些城市主要集中在中西部。问界 M7 在中山、合肥、福州、遵义等与理想的差距不到 20%,在上海、苏州、武汉等汽车消费重镇以及淮安、泉州等南方城市的销量则都超过了理想的两个产品。
至此, 我们大致可以得出一个结论:理想在东北、西北地区明显领先于问界,而问界在华东、华南对理想的追击是非常有力度的,甚至是比理想有领先优势的。
据问界透露,目前问界 M7 的在手大定已达 14 万台,2023 年年理想 L7 的全年销量是 13.47 万辆,理想 L8 是 11.85 万辆。问界与理想近身肉搏的时间不过半年而已,随着未来竞争的展开以及问界经销渠道的拓展,二者的市场占位格局也将生变。
对于问界而言,巩固东南方市场+向西、向北突击,将是「追击」理想的地理技术路线,而对于理想而言,纯电产品的上市,也有可能顺势扩大其增程产品在华东、华南市场的销售权重,反正这两家的「近身肉搏」肯定是要上力度了。
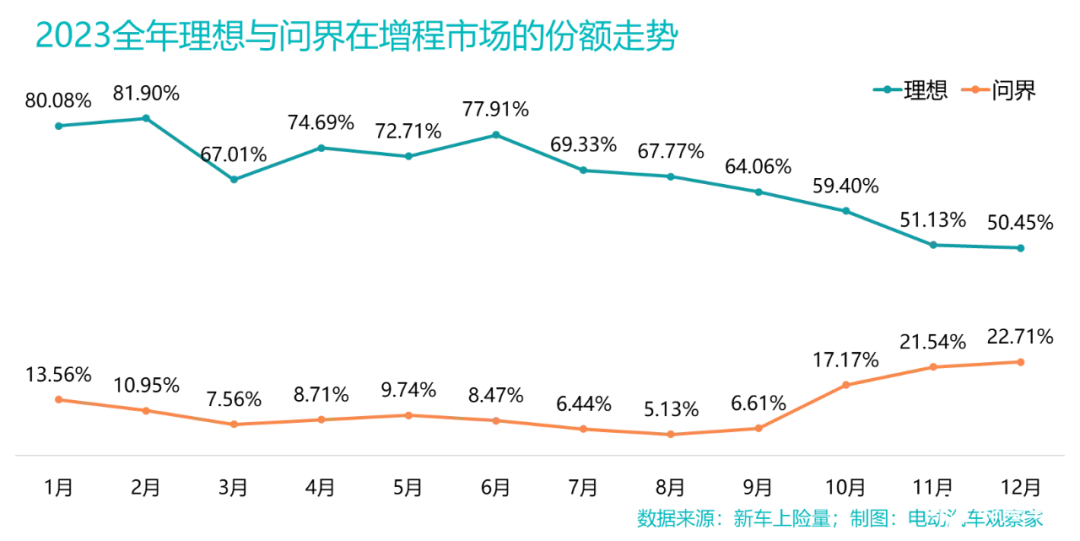
不妨也看看两家的整体市场份额。 一个事实是,理想为增程式车打开了市场,除了问界,深蓝、长安启源、哪吒也都在跟进,理想在增程市场的份额去年一年降了 30%,问界则借助新 M7 在年底将市场份额冲到了 23%。
吉利 PK 长安
吉利和长安品牌有两个相似点,第一都是老牌车企,目前还是以燃油车为主导,第二是两家的新能源车都以 10 万元以下产品为主力。 2023 年吉利(含几何)旗下 5-10 万元的新能源车销量占到 64%,长安(含欧尚、凯程等)则占到 74%。
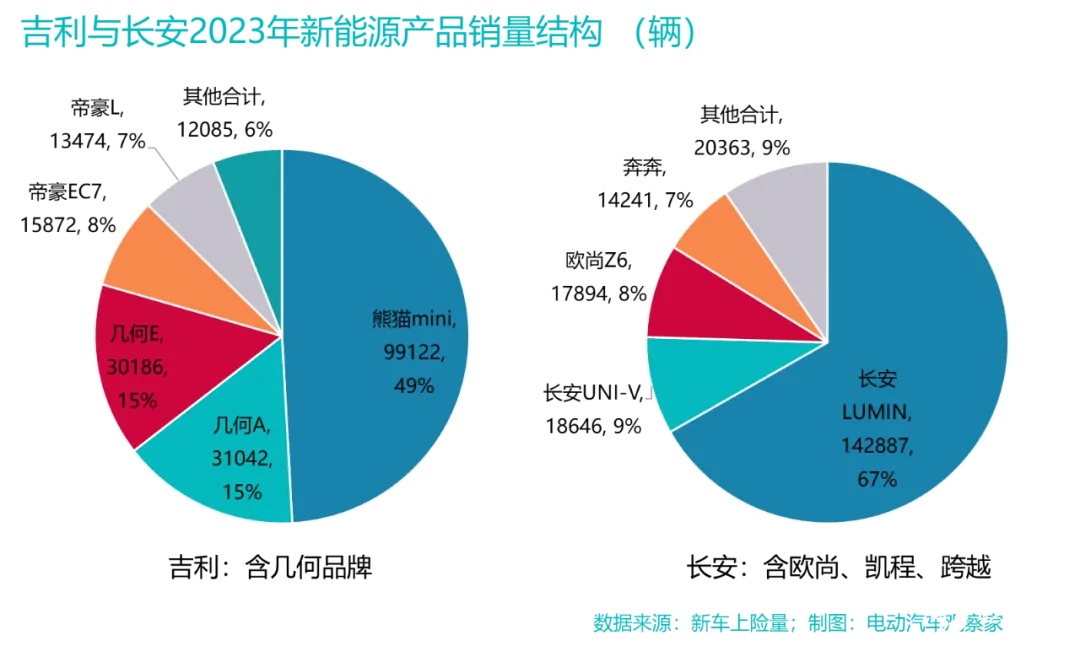
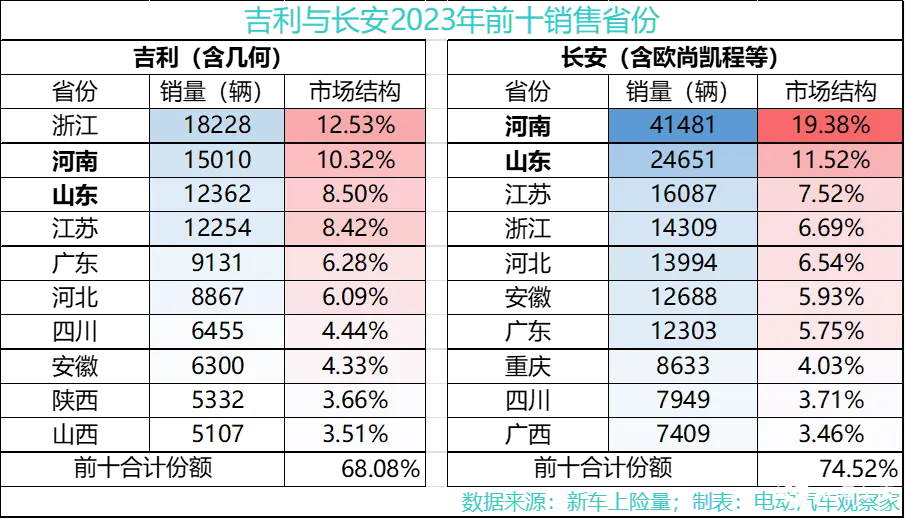
产品的结构决定了区域市场的结构,山东和河南是两家共同的主战场,这两个省也是低速电动车消费大省,吉利和长安的微型车显然是当地低速电动车用户升级的选择。 熊猫 mini 的低配款售价才 2.99 万元,这跟低速电动车已经差不多了。吉利之所以第一大区域市场是浙江,因为几何产品和帝豪 L、帝豪 EC7 等产品都以浙江为第一大区域市场。
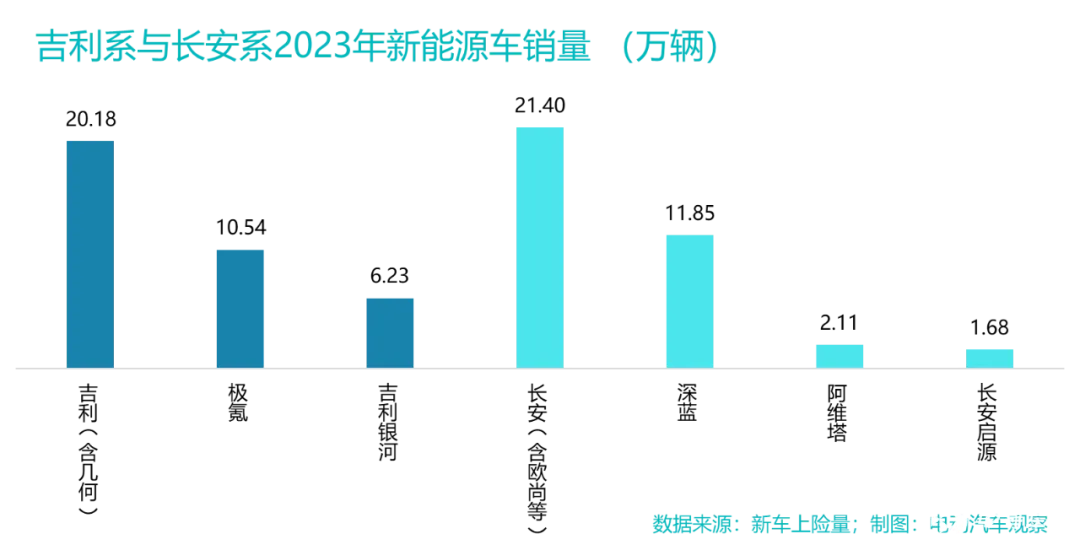
其实这两家的看点不在「母体」,这两年派生的新品牌才更有意思。极氪、银河属于吉利系,深蓝、阿维塔、启源属于长安系,这几个「富二代」都专攻新能源市场,定位都比「母体」要高。 极氪全线主打 20-40 万元市场,其中极氪 009 是 50 万元级别产品;吉利银河三个产品覆盖 10-25 万元市场;长安启源定位 10-20 万元市场,深蓝 15-20 万元市场,阿维塔更高些,目前上市的两个产品都在 30-40 万元的售价区间。
考虑到产品上市时间和市场规模,我们选择极氪、深蓝、阿维塔考量一下其区域销售特征。吉利银河和长安启源上市也就半年,区域销售结构尚在成长变化中,意义可能不大。
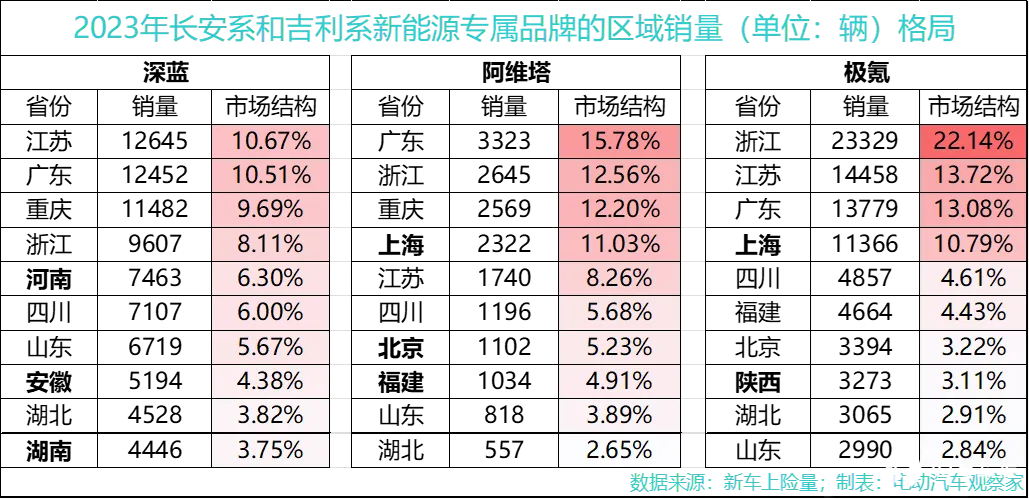
省份销售数据可见, 阿维塔在江浙沪粤以及北京、重庆两个直辖市的销量占到其总销量的 65%,区域占位确实是很高了,当然这与其产品售价直接相关。 阿维塔 11 的主打是北上广深、沿海发达省会城市,上海是阿维塔 11 的第一销量城市,2023 年单一城市市场份额高达 11.5%,排第二的是重庆,销售占比 11.14%。
深蓝在江浙两省的销量合计占 17%,低于阿维塔,广东的市场份额也低于阿维塔的。另外,深蓝对北上广的依赖也没有阿维塔那么重。当然,深蓝的绝对销量还是领先与阿维塔很多的。
极氪的区域占位也非常高,江浙沪粤四省的销量比重高达 60%,东部沿海地区对于品牌市场的意义,比阿维塔更为突出 。在中西部则弱一些,50 万元级别的极氪 009 或推高了这一区域市场格局。
再看具体产品的城市表现:
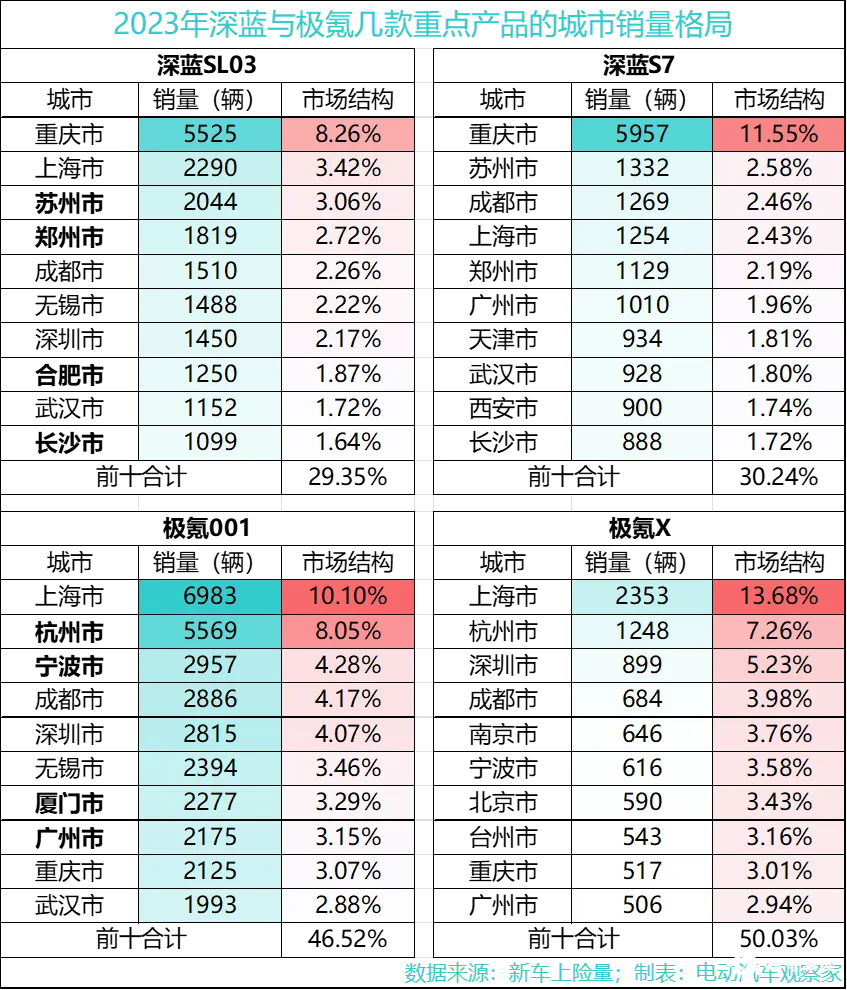
深蓝两款车都以重庆为第一销售重镇,深蓝 S7 有 11.55%卖在了重庆,其次是苏州,但仅为 2.58%。 上海虽然是深蓝 SL03 的第二大销量城市,但份额只有 3.42%,深蓝两个车前十销量城市的合计比重都是大约 30%,区域市场布局比较分散,当然也可以说市场分布相对均衡。
极氪 001 和极氪 X 以上海为第一重镇,销量占比都在 10%以上,尤其是极氪 001,主战场是沿海发达城市和省会城市 ,销量前十城市几乎也是经济龙虎榜,合计占到其年销量的一半,与极氪较高的品牌定位密切相关。
也顺带说一下吉利银河, 银河虽然第一款产品 L7 去年 5 月底才上市,但是下半年的累计销量已经达到 4.84 万辆,最高单月销量接近 9000 辆。银河 L7 售价区间 15-20 万元,是当前新能源汽车消费的主流,有这样的销量表现不错。
在城市销售分布上,目前最高的是西安市,销量比重仅为 4.19%,半年销量 2028 辆,其次是广州和成都,销售比重分别为 3.46%和 3.19%。与深蓝类似,银河 L7 也没有形成一个或几个高权重城市。
蔚来 PK 小鹏
最早一批出道的造车新势力,蔚来、小鹏与理想一起算是阶段性胜出,并且 2023 年都位列新能源品牌 Top 10 梯队。前面看了理想,这里再看下都专注于纯电市场的蔚来和小鹏。
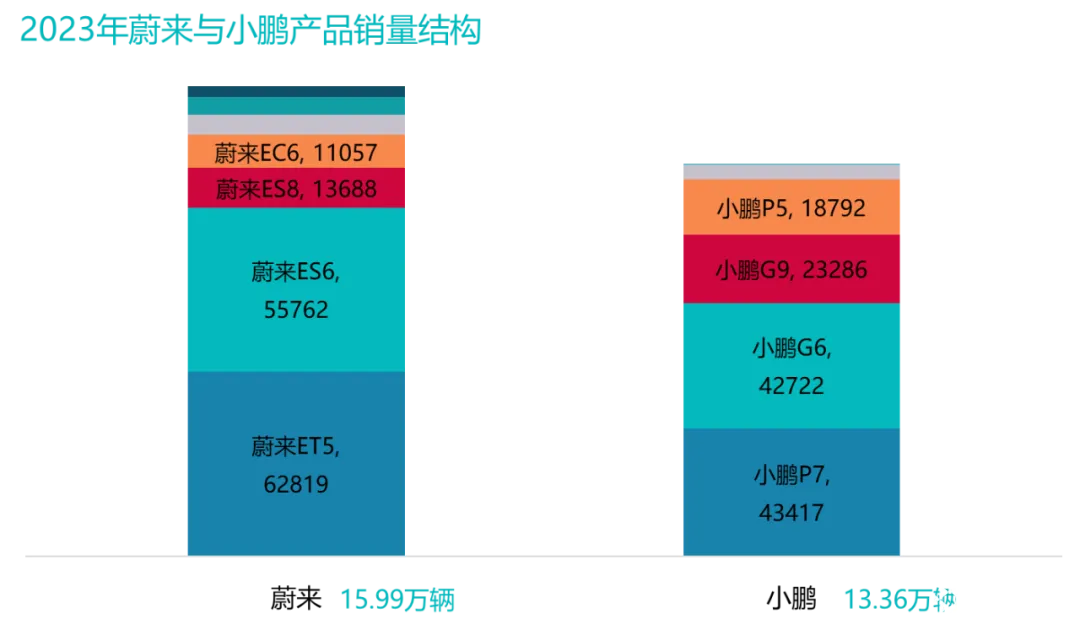
蔚来和小鹏 2023 年销量规模相当,2023 年在售产品数量蔚来比小鹏多 2 个。巧的是,两家的两个主力支撑同为一个轿车一个 SUV,两者在销售区域分布上也有一定的相似度。
作为新能源造车新锐, 蔚来和小鹏在消费发达地区有着相当大的影响力,江浙沪以及广东、北京,这五个发达省份/直辖市是两家企业的主要销售区域。 从区域权重来看,蔚来在发达省份的更高一些,在浙江的销量占比接近 20%,在上海超过 17%,蔚来还是上海纯电市场三强,销量仅次于比亚迪和特斯拉,在当地纯电市场的份额高达 8.34%。小鹏在广东的销量比重高达 25%,与其驻地有关,在浙江和上海的销量权重都比蔚来低,但两家在北京的权重相当。
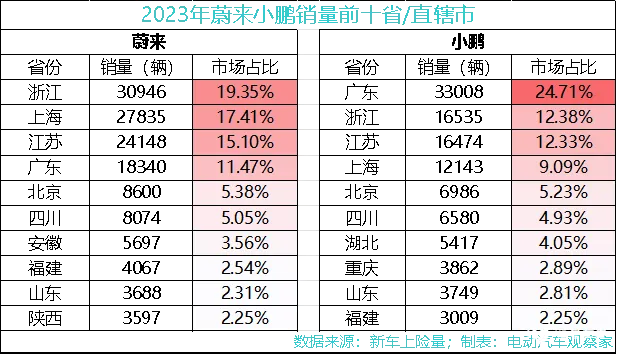
蔚来在推出第一款产品 ES8 的时候,就将价格定在了 40 万元以上,后续产品也一直强调较高的产品调性,蔚来旗下产品整体处于 30-50 万元市场,江浙沪粤,这四个国内消费能力最强的省份,正是蔚来的主阵地,四地顶下了蔚来 63.3%市场,小鹏在这四地的销量占比是 58.5%,两家比较接近。
产品的城市销售布局则更加具体,我们以两家各自的主力产品作对照。蔚来 ET5 和 ES6 的第一消费重镇都是上海,占比都超过 17%,销量排在前十的城市中,除成都外,全部是华东、华南发达城市和省会城市;小鹏 P7 和 G6 则以广州为倚重,销量占比约 13%,上海排在第二,其中 G6 在上海的销量占比也超过了 10%。广州是国内纯电动车消费的第三大城市,小鹏在广州纯电市场的份额是 11%,仅次于埃安、比亚迪和特斯拉。
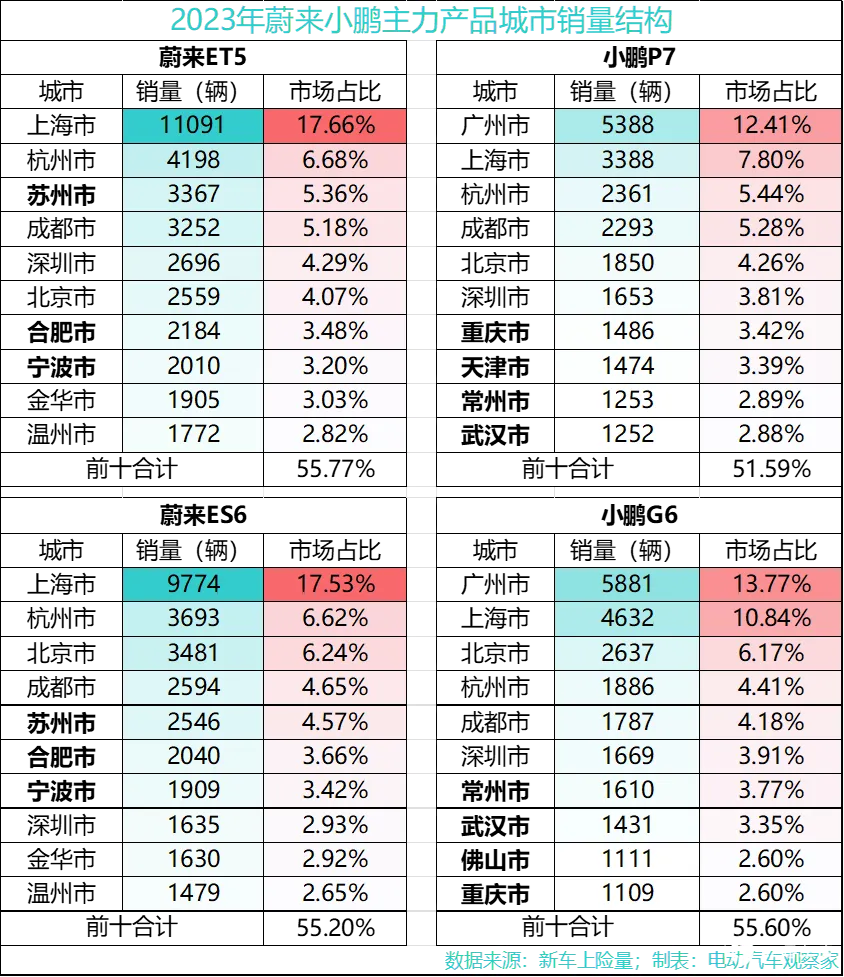
两家的差异也是比较明显的, 整体看,蔚来在东部沿海城市颇受欢迎,而小鹏则更深入到了西部城市,比如武汉、重庆都是小鹏的重要区域市场,当然,这背后一个关键的原因还是产品售价。
值得注意的是,小鹏 P7 和 G6 在苏州、宁波这两个江浙消费重镇,全年销量都不足 1000 辆,排位很靠后。这两个南方城市对纯电动车的接受度很高,小鹏没有拿下,有些可惜。不过蔚来也似乎避开了广州,全年整个品牌在广州的销量仅 4000 辆出头,在常州、昆明、盐城、湖州、淮安、福州、南宁、珠海等城市,蔚来的绝对销量也不及小鹏,不可忽视的一个因素是:蔚来的市场结构与其换电网络布局也密切关联。
小结: 车企的销量业绩,以产品力发端,以占领城市落地,这正是区域市场结构受业界关注的原因。当然,一家企业、一个产品的区域市场格局的形成,背后的因素是非常复杂的,企业的销售网络、品牌/产品定位、服务网络会影响,产品售价、动力类型也会影响,比如我们看到理想能在东北卖的很好,但是纯电产品则很难,比如越贵的产品越难在中西部形成大市场。还不止这些,区域消费文化、口碑传播、甚至地形地貌等等同样会有影响。





