作者 | 朱世耘
编辑 | 邱锴俊
高阶智驾似乎终于要跑通了。以 特斯拉 2016 年开始自研渐进式自动驾驶为标志,从业者已经为其奋斗了近 8 年。
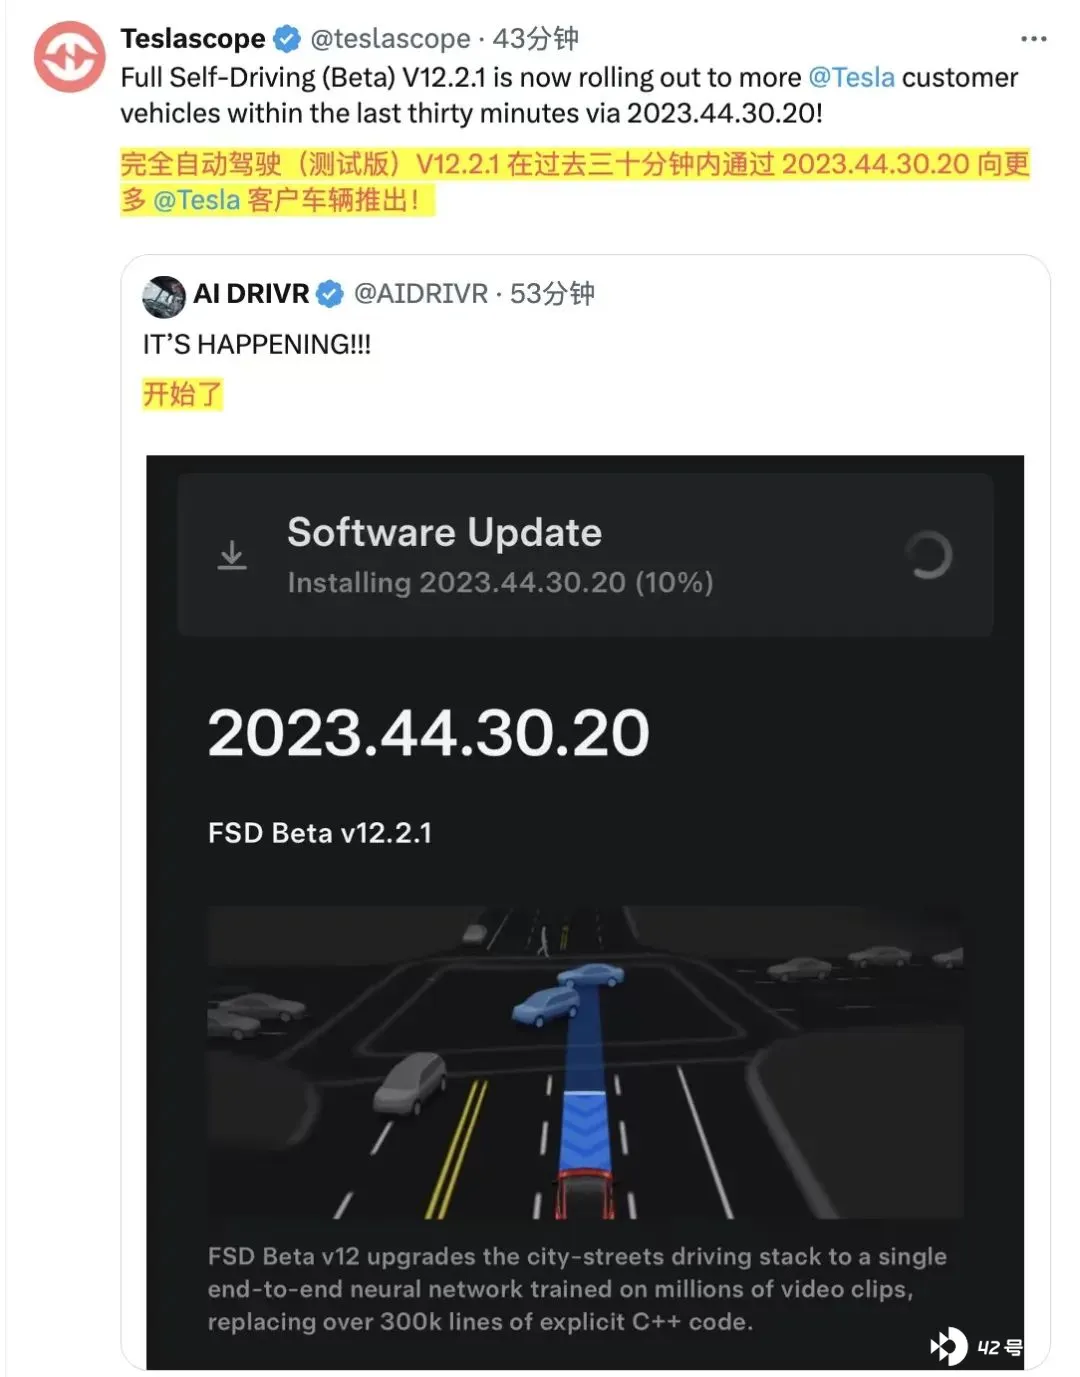
2 月 20 日,特斯拉第三方配套应用程序 Teslascope 检测到:特斯拉开始向非特定人群推送 FSD (Beta) V12.2.1。在美国和加拿大,配备 HW3、HW4,且已订阅或购买了 FSD 功能的车辆(S/3/X/Y),都符合推送资格。
Teslascope 预计推送比例或为 0.5-2%左右。 按照北美 40 万辆 FSD 用户计算,这意味着有 2000-8000 名随机车主将收到端到端的 FSD(Beta) V12.2.1。
在中国,先是小鹏汽车官宣「智驾覆盖城市数量、可用里程以及用户口碑均为行业第一」。后有华为问界官宣 OTA,领航功能全国可用路段高达 99%,「全国都能用,哪哪都能开」。
似乎分分钟,「自动驾驶」就要干成了。但日新月异的另一面,是特斯拉 FSD 停滞的用户数量、「深不见底」的算力投入,以及不赚钱的新能源汽车行业。
小鹏汽车创始人何小鹏在新年信中表示,2024 年将投入超过 40%的研发预算,其中「以智驾为核心的 AI 技术」方面的研发投入共计 35 亿元。「今年是中国汽车品牌进入‘血海’竞争的第一年,也就是淘汰赛的第一年」。
同一日,高合汽车宣布停产停工六个月,建议员工自寻出路。在创始人丁磊的计划中,高合汽车是母公司华人运通车路协同业务的样板工程。
高阶智驾、自动驾驶,是车企从净利率不到 7%(2019 财年丰田)的汽车制造商,向净利率超过 20%(2019 财年苹果)科技型企业转型最关键的核心。
但在产业落地,转型完成之前,有多少人会倒在黎明前的黑暗里?
统一认识,BEV 上车
「 2023 年是完善 BEV 的一年,大家都从传统的 2D 感知转到了 BEV,而且 BEV 各方面的性能,都比传统 2D 要好很多。 」在一线的自动驾驶专家 EatElephant 向《电动汽车观察家》表示。
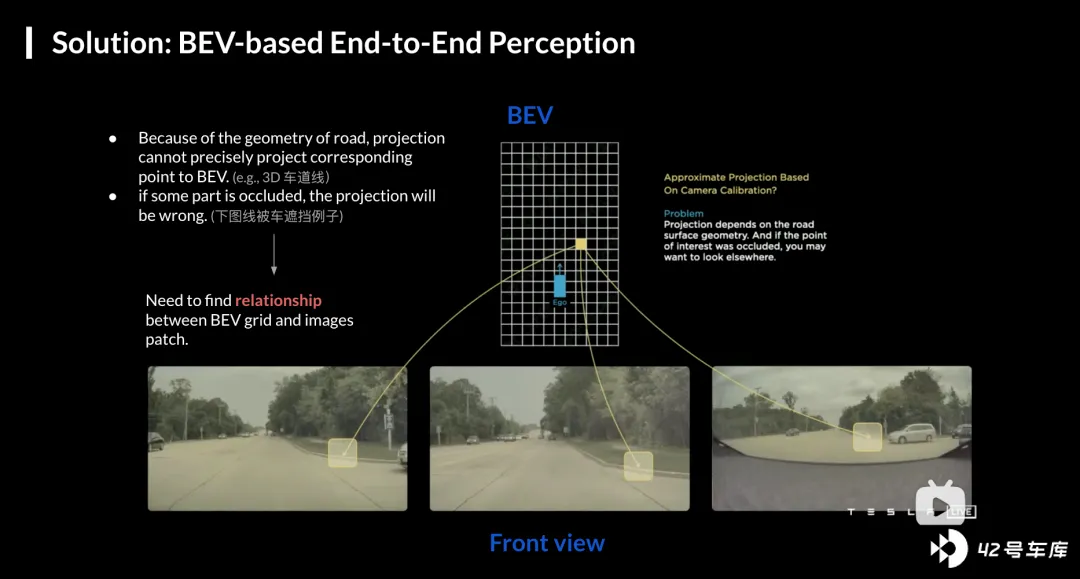
简单来说,BEV+transformer 实现了视图从 2D 到 3D 的转变,基于投影映射,从图像中估计深度信息,生成统一的高维(3D)特征空间表示。
基于 Transformer 的 BEV 范式在学术界早有文章。但直到 2021 年 AI DAY 上,特斯拉给出了 BEV+transformer 在自动驾驶领域的最佳实践后,这一技术范式开始被实践探索。
BEV 上车的速度很慢,又很快。
2023 年初时,《电动汽车观察家》走访了解, 真正实现 BEV+Transformer 量产上车的中国品牌还只有小鹏和华为。但到了年底,智己、理想、蔚来等多个品牌,都已经实现了这套技术范式上车。而且从试驾体验来看,与小鹏,华为的差距并不是非常大。
究其原因,国内国际上 BEV 相关的学术界产出已经很多,各家基础方案都是基于学术界开源代码。量产主要壁垒在于自动和半自动标注数据的生产。同时,目前大部分玩家的 BEV 建图是将激光雷达和视觉进行前融合融合,用大模型输出,再配合以高精地图,效果能够满足量产要求。
下一步就是端到端?
「 卷开城就是卷工程能力, 」一位资深投资人这样看待国内各家智驾水平的差距,「 但工程能力不如技术进步的价值大 。」
所谓「技术进步」,即特斯拉 FSD V12 的「端到端」。
由于 2023 年没有 AI DAY,目前外部无法获悉特斯拉是如何实现「端到端」的 。所谓「光子输入、执行输出」的端到端,是一个完整的大模型?还是消除了不可导的后处理部分,实现完全可导的多模型流水线?抑或是仍有少量后处理(比如为什么能输出 SR?)的「假」端到端?
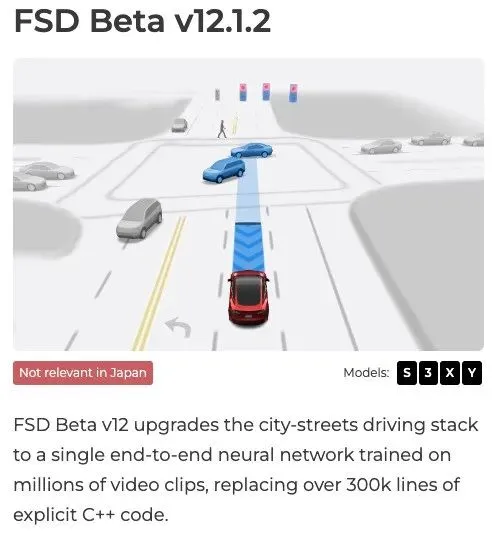
众说纷纭,不一而论。但明确的是,在各路测试视频中,V12 确实展现出了相当惊人的拟人化和泛化能力。
2 月初,《晚点 Auto》就报道称:以端到端为方向,理想的新模型将在今年上半年上线,新架构将不限制道路范围,全国都能开。蔚来将在今年上半年上线基于端到端的主动安全功能。
相比 BEV,端到端的追赶难度恐怕更大。
一方面, 端到端的高阶智驾(自动驾驶)目前只有特斯拉一家,对业内来说能提供的经验和验证太少,难以下注。 而且即使是特斯拉的 V12,也仍有较大的不确定性。同样致力于端到端自动驾驶 Comma.ai 表示,与 V11 相比,V12 的安全性监管可能反而更多;
另一方面, 仅 BEV 领域,中国玩家和特斯拉之间也仍有多道鸿沟要跨越。
其一是「雷达们」。随着视觉和激光雷达前融合的实践越来越多,且展现出越来越强的能力后,毫米波雷达的重要性正在降低。所以与舆论场中「去激光雷达」的声音不同, 率先被「干掉」的或许将是角雷达一类的毫米波雷达。
而去激光雷达的主要动力来源于降本的压力。
其二,是「无图」。
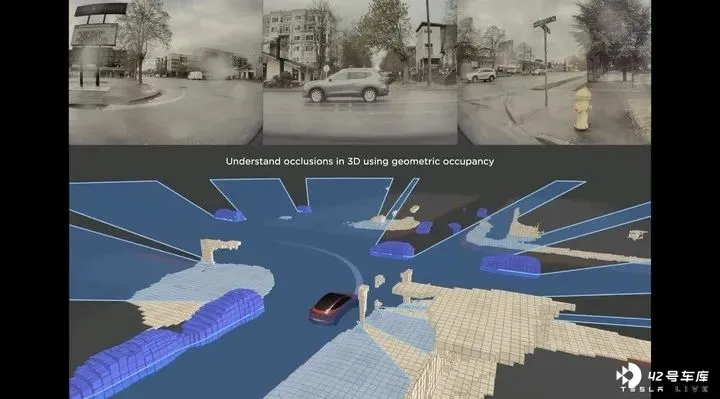
特斯拉在 2022 年年初 V10 版本就去掉了车道线的后处理部分。但目前,中国玩家的道路拓扑仍需要很多基于规则的后处理工序。
在实践上,静态 BEV 的收敛速度要慢于动态 BEV。模型需要在某个数量级之上的数据训练之后,输出的静态 BEV 才会具备基本性能。而数据的规模、精度的要求都非常大,需要完善的数据闭环体系和持续的大投入。
2024 年,进入无图和提升无图性能自然是头部玩家们新的战场,但在方法上仍存在差异。 一种是通过数据训练努力提升模型的输出能力,逐渐替换掉后处理,见效慢但朝着端到端发展;一种是不断迭代后处理和规控的规则来适应无图的需求,见效快,但积累起来的后处理代码在端到端时代没有用。
「昂贵」的赛道
虽然看似无比切近,但即使是特斯拉,也仍未达到价值兑现的 L3 级阶段。
2023 年 3 月,特斯拉首次宣布 FSD 北美用户数量为 40 万。1 月底的财报沟通会上,马斯克报出的数字仍是 40 万。相比于目前的中国对手,40 万辆仍是个遥遥领先的数字,但也意味着 FSD 在近一年内销量几乎停滞了。2023 年,特斯拉仅美国的销量同比增长了 25.4%,达 64.58 万辆。
愿意花 12000 美元或 199 元每月购买/订阅 FSD 的北美用户,已经所剩无几,但投入还看不到上限。
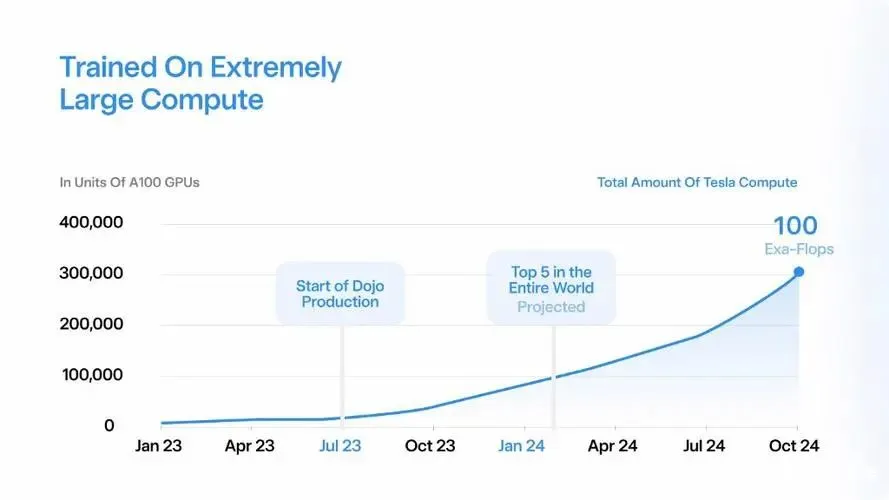
2023 年,特斯拉斥资 20 亿美元扩大算力规模。1 月,马斯克在社交媒体上表示,5 亿美元是很大的一笔钱,但只相当于 1 万个英伟达 H100 芯片。「特斯拉今年在英伟达硬件上的支出将超过这一数字。 目前,在人工智能领域保持竞争力的筹码至少是每年耗费数十亿美元。 」特斯拉预计 2024 年的资本支出将超过 100 亿美元,创历史新高。
从全球来看,大模型、通用人工智能的「烧钱」规模更是惊人。日前,OpenAI 的 CEO 山姆·奥特曼在世界政府峰会上表示, 计划筹集 7 万亿美元重塑全球半导体行业 ;英伟达 CEO 黄仁勋则表示:「 目前全球数据中心的总价值约为一万亿美元,在未来的四到五年内,这个数字将增长到两万亿美元。」
中国的头部玩家已经有人开始进一步加大筹码。
小鹏今年计划在「以智驾为核心的 AI 技术」方面的研发投入共计 35 亿元,正好约为 1 万块英伟达 H100 所需的 5 亿美元。 此前,小鹏基于阿里云打造的「扶摇」数据中心算力为 600PFLOPS(每秒浮点运算 60 亿亿次)在国内已是领跑位置。
理想汽车 Q3 期末现金及现金等价物 885.2 亿人民币,料想年终结余 1000 亿元在账上不成问题。但上述投资人表示,1000 亿现金感觉对理想是不够的。「 一方面他们内部判断未来智驾是要花大钱的;另一个判断是未来两三年大家可能都没有利润,是要拼口袋深度的未来。 」
「钱」从哪里来?
智驾的故事还不能变现,但电动化增长的故事快讲完了。
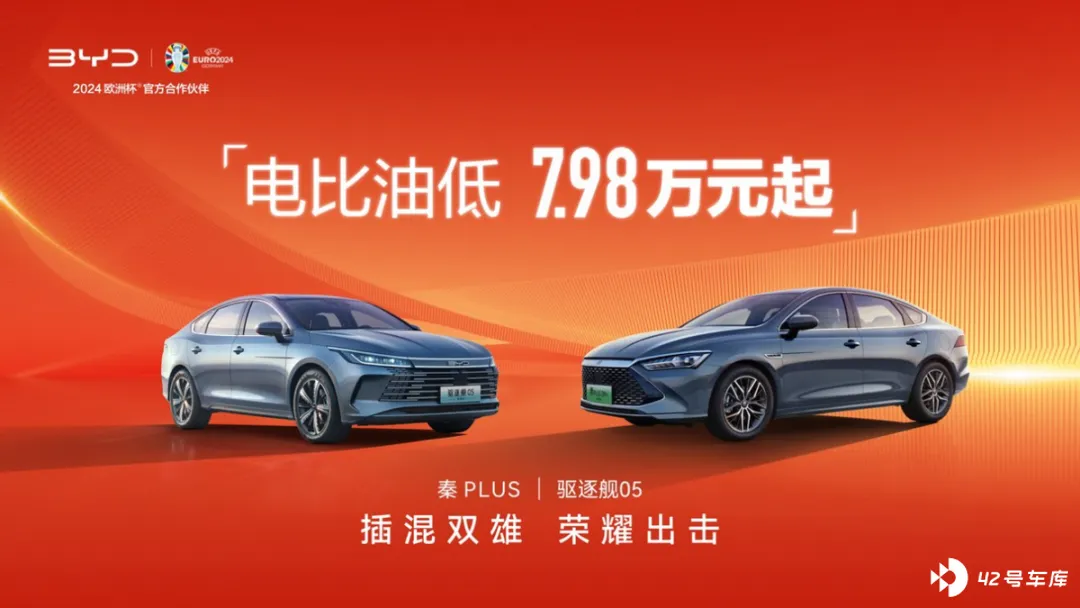
新年伊始,比亚迪以 7.98 万元起的秦 PLUS DM-i 打响了龙年价格战的第一枪,五菱、长安、哪吒,甚至北京现代都迅速跟进。无论这是向燃油车的基盘市场发起冲锋,还是被燃油车裹挟的降价,强如比亚迪也无法忽视价格战的消耗。
1 月底,比亚迪发布 2023 年业绩预告,预计归母净利润 290 亿元–310 亿元。结合三季报推算可得 Q4 净利润预计为 76.33 亿 -96.33 亿之间,同比增长 4.40%-31.76%,环比下降 26.7%-7.5%。
在 Q4 比 Q3 多卖出 12 万辆的情况下,比亚迪结束了过去一年多的利润增长势头。 显然,即使是「强者」在当下都难独善其身。
对于很会卖车的理想, 彭博终端 2024 年普遍销量预期在 60 万辆。 「 80 万辆理想也能卖得出去,无非是利润的问题。 」上述投资人表示。
对华为来说,问界虽然已经形成上升势头, 但与奇瑞、北汽、江淮的联合能否复制问界的成功仍然难料,而华为的工程适配规模也有上限。更重要的是何时能赚钱 ?2023 年华为的半年报披露汽车业务营收 10 亿元,2022 年的亏损则约为 84 亿元(基于余承东投入、产出的公开表态)。
增长的底色是「血战」。
乘联会数据显示,2023 年,新能源乘用车渗透率为 35.65%,12 月达到了 40.16%。今年,有望达到 40%至 1100 万辆。 上述投资人认为,中国乘用车市场新能源渗透率的上限在 70%。以 2023 年 2,169.9 万辆的总体销量为计,则未来还有 745 万辆的增长空间。
「 问题是你的 800 万辆增长如果是牺牲利润实现的,那就没意思了。 」上述投资人表示,中国新能源车企也正在改变此前的跟随策略,以此在淘汰赛中杀出一条「血路」。
其一是对多样化 SKU 的回归 。今年理想将推出 8 款新车,而小鹏则规划了三年 30 款的新品计划。
「今天来看,单品爆款可能只适用于特斯拉。你没有特斯拉的品牌力,就难以复制这个方法。 所以无论是汽车集团还是单品牌,今年的产品系列都越来越像丰田、大众,SKU 做得很细,覆盖不同的细分市场 。」
其二是对智能化的想象。在完全自动驾驶的前景预期之下,车企头部集中化的趋势似乎是必然的。但 一旦有企业第一个跑通完全自动驾驶,后来者还有多大的生存空间,在大乱斗的当下,正变得越来越模糊 。
不过,在概率塌陷为现实之前,一切都有可能。
「FSD 今天卖不动的原因就是太贵了。所以我们可以观察,如果有一天 FSD 降价,或者推某种新的订阅模式了,那可能就是特斯拉对产品的信心极强的时候,准备大规模去推了。」 上述投资人说道。