作者:陶烟烟
蔚来发布 2023 年第四季度及全年财报。
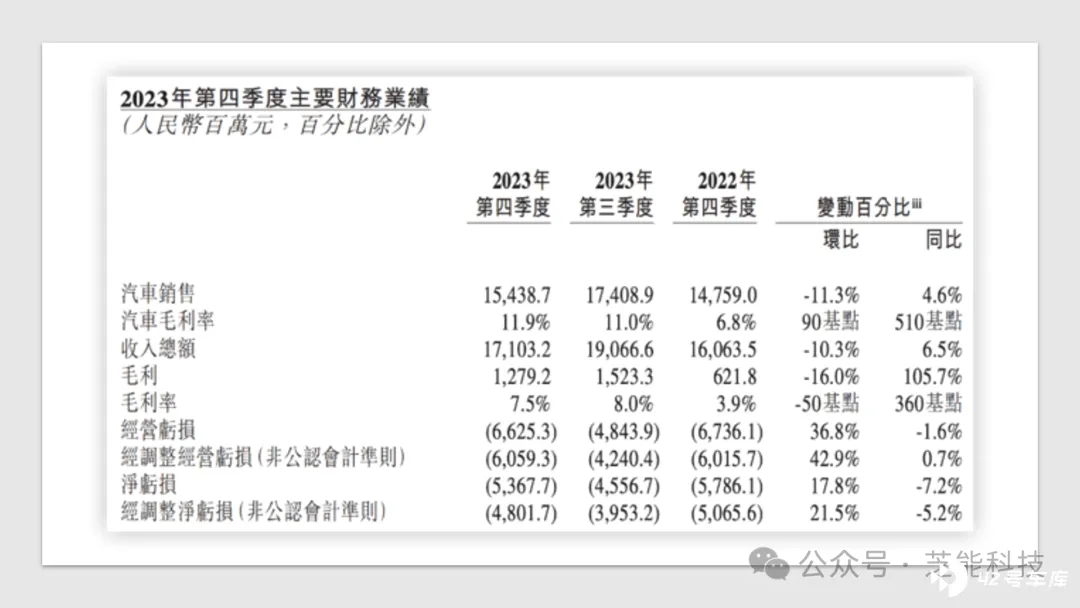
第四季度,蔚来营收 171.0 亿元,同比增长 6.5%;整车毛利率 11.9%,连续两个季度达到两位数;现金储备 573 亿元,较上季度大幅增加 121 亿元;研发支出 39.7 亿元,连续五个季度突破 30 亿元。
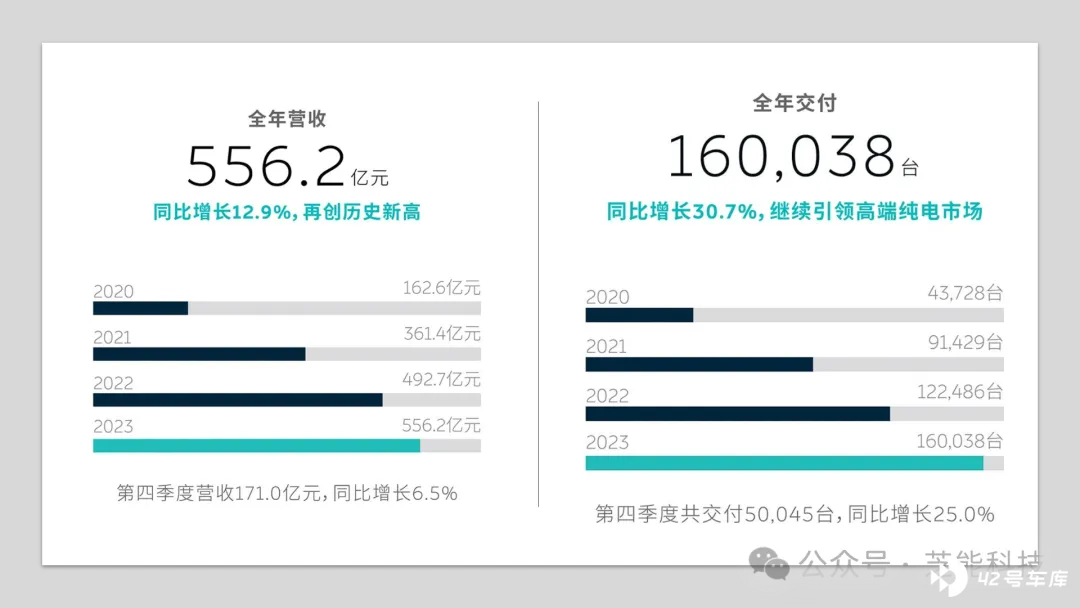
2023 年全年,蔚来总营收 556.2 亿元创新高,同比增长 12.9%;全年研发支出 134.3 亿元。
业绩的要点
- 第四季度营收 171.0 亿元,同比增长 6.5%,全年总营收达 556.2 亿元,同比增长 12.9% ;
- 第四季度共交付新车 55,432 台,同比增长 75.4%,全年交付量 160,038 台,同比增长 30.7% ;
- 第四季度汽车销售收入 154.4 亿元,同比增长 4.6%,全年汽车销售收入 492.6 亿元,同比增长 8.2% ;
- 第四季度整车毛利率为 11.9%,毛利率为 7.5% ;
- 第四季度研发投入为 39.7 亿元,全年研发投入为 134.3 亿元 ;
- 截至 2023 年 12 月 31 日,现金及现金等价物、受限制现金、短期投资及长期定期存款为 573 亿元,较上季度大幅提升 121 亿元。
从发言来看,李斌表示,2023 年,蔚来交付了 160,038 辆汽车,位居中国平均成交价 30 万元以上的高端纯电汽车市场首位。 新的旗舰 ET9,展示了自研 AD 芯片、全域 900V 构架、先进智能底盘系统等领先技术。
即将交付的蔚来 2024 款车型搭载了量产车中最强算力,并计划在二季度推送 NOP+城区领航辅助功能。 持续投入技术、换电网络和用户社区将增强未来竞争优势。
蔚来 CFO 奉玮表示,汽车毛利率持续增长,2023 年第四季度达到 11.9%。截至 2023 年 12 月,完成来自 CYVN 的 22 亿美元战略性股权投资。 展望 2024 年,将专注于高优先级目标、提高体系能力,并优化成本管理效率。
价格战的影响
从目前来看,蔚来也受到了价格战影响,核心是卖车业务盈利能力不达预期。在之前指引四季度实现 15%的毛利率,但实际汽车销售业务的毛利率为 11.9%,单车成本 27.2 万元、单车均价 30.8 万元,目前来看单车毛利仍难以覆盖研发、销售和行政费用。
从目前披露的数据来看一季度的毛利率还会进一步下行,一季度销量指引为 3.1-3.3 万,由于车型换代折扣和销量下滑,毛利率的数据守不住。测算来看一季度收入隐含单价 28.3 万元,车型折扣影响了单车价格,在目前的 1 万台销量基础也需要对老款进行大幅度折扣。
蔚来汽车的 2023 年第四季度财报带来的思考是很多,从目前来看主要有以下的问题:
- 总收入 为 171 亿,同比下降了 6.5%,卖车毛利率为 11.9% (逐季回升,但速度较慢)
- 新季度销量 指引为 3.1-3.3 万 (每个月 1 万台) ,虽然略好于一月和二月的低迷表现,但依然未能完全恢复。
- 一季度毛利率 可能受到压力,蔚来指引的收入下降至 105-111 亿人民币,显示出销售单价的下降
- 经营费用方面, 四季度创下创新高,双费均达到 40 亿 (营销和管理费用的增加) ,在渠道铺设和销售人员的迅速增加上投入了大量资金。 研发方面也因新产品的投入而增加了 10 亿。
当然蔚来汽车也采取了一些积极的措施,如裁员和集中资源在新的造车平台上, 需要时间来体现,目前情况与产品周期迭代和经营调整有关。
好消息是手上有 570 亿以上的现金与类现金资产,足够支持至少两年的运营。 从经营周期来看,蔚来的好转可能要等到下半年,尤其是新品牌阿尔卑斯上市后。
小结
对蔚来,大家的看法分歧比较多,但是总体还是可以往好的方面来看。