作者 | 朱世耘
编辑 | 邱锴俊
此刻,没有经验可循。
2023 财年的财报季中,各大车企的净利、毛利、现金流与新能源渗透率成高度的反比关系。通过撤回电动化转型得投资计划,通用、福特和 Stellantis 更是花了 227 亿美元用于回购股票并支付股息,雷诺也给出了五年来最大的股东派息。
一时间,欧美放缓,甚至放弃电动化转型的说法喧嚣尘上,甚至发展出了「电动化欧美陷阱」的说法。
搞了十几年,全球汽车产业的电动化转型要掉头回去了?
西方真的「不玩了」?
「 当不具备电动汽车增长的框架条件时,该行业必须支付罚款是没有意义的。 」 大众汽车首席执行官奥博穆 2023 财年发布会上表示。
2025 年起,欧洲里程、排放测试方法将从此前的 NEDC 切换为更为严格的 WLTP,并将二氧化碳排放标准进一步降低至 95 克/公里。据咨询机构 JATO 分析,大众明年需将欧洲销量的排放量降低 15%,否则将面临 95 欧元/辆的罚款。彭博社测算认为最坏的情况下,大众可能面临 20 亿欧元的处罚。去年,大众集团净利润是 179 亿欧元。
显然,在大众看来仅提升燃油车减排技术已无法满足要求,「电动汽车(销量)增长」是合规的必然手段。
不仅是排放法规,欧美电动化政策的基本面目前也尚并未有改变。
在欧洲,2035 年开始新车零排放的法规要求直到去年 3 月才刚刚正式通过,并计划在 2030 年实现 3000 万辆的电动汽车保有量目标;
在英国,2023 年 9 月,政府将禁售燃油车的计划从 2030 年推迟到了 2035 年。但英国汽车行业仍必须从 今年 1 月开始 22% 零排放新车的强制性销售目标。「(2030 年 80%的新车为电动汽车的任务)仍然有效」英国商务大臣凯米·巴德诺克向《金融时报》表示;
在美国,拜登政政府三年前提出,到 2030 年电动汽车应占比美国汽车销量的一半约 800 万辆,并在 2032 年增长到三分之二。
当然,也有「变数」。
英国反对党工党计划将目前保守党制定的 2035 年禁燃计划恢复到 2030 年,工党预计在选举前领先保守党 19%。
基于「中国威胁论」的特朗普被认为是美国电动化转型政策的最大变数,不过类似的剧本已经上演过一次。
「上次特朗普当选时,承诺底特律将取消所有讨厌的法规来帮助他们。他们有自己想要的东西清单,但他们从未要求豁免空气质量法规或特朗普人所提倡的大规模退出现有框架(碳中和等环保议题)之类的东西。」 加州空气资源委员会前主席 玛丽·尼科尔斯在采访中表示。
为什么欧美电动车卖不动了?
事实上,相比于换届选举带来的政策不确定性,增速放缓才是欧美电动化的主要困境。
2023 年,英国电动汽车销量同比增长 18%达 31.5 万辆,但渗透率为 16.5%,同比下降了 0.1 个百分点,是 2018 年以来的首次;
德国 2 电动汽车注册量同比增长 11.4%至 52.4 万辆,渗透率为 20%,2022 年的增速超过 30%;
美国电动汽车销售 120 万辆,渗透率同比提升了 1.7 个百分点至 7.6%。但经销商的电动车库存周期却从 2022 年的 39 天增长到 88 天。相比之下,燃油车的库存周期则在 60 天。
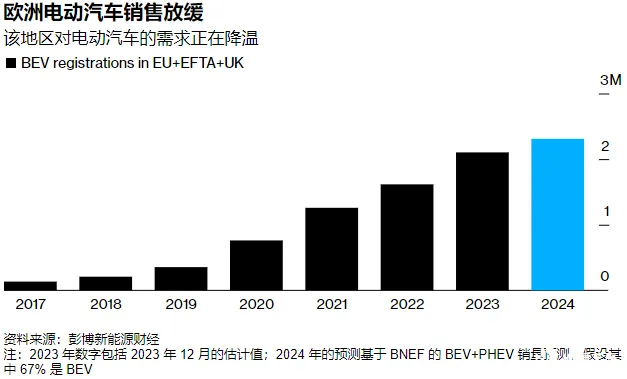
这样的市场渗透率,相当于中国 3、4 年前的情况。
乘联会数据显示,2020 和 2021 年中国新能源乘用车市场渗透率分别为 5.8%和 14.8%,纯电占绝对主力分别占比 83%和 81%。当时,市场面临 2022 年底国补政策完全退出,锂电价格高企的严峻挑战。
欧美目前的情况也与之相类:价格昂贵的电动车叠加快速退坡的补贴政策。
2023 年,英国电动汽车的购买价格比燃油车高出约 30-40%;德国新注册电动汽车平均价格(不包括可选附加费用和补贴)上涨了 4000 多欧元,达到 5.27 万欧;美国电动汽车平均价格为 5.98 万美元,而燃油车则为 4.57 万美元;
换而言之,美国和欧洲的电动车目前的平均售价都在 35 万元以上,同时补贴还在退坡。
2023 年年初德国为电动汽车(含插混)提供 6750 欧元(2022 年为 9000 欧元)的税收优惠,但在 9 月退坡至 3000-4500 欧元,且仅针对私人用户,对于以企业购车员工租赁为重要模式的德国和欧洲来说,非常不友好。且这样的补贴从今年起将进一步消减。
美国通货膨胀削减法案(IRA) 规定电动汽车税收抵免高达 7500 美元,对电池组件和关键矿物来源进行限制。2023 年 4 月,奥迪、宝马、现代、日产、Rivian、大众和沃尔沃不再有资格获得部分税收抵免;2024 年起,使用中国制造电池组件的美国制造电动汽车,将没有资格获得 IRA 提供的全额补贴。
但目前,中国占据全球动力电池产能的四分之三,并在钴和锂等关键原材料供应链中的主导地位。
由此,欧洲补贴受政府预算吃紧影响,有心无力;美国补贴则在提高企业生产成本的同时,限制了供给。
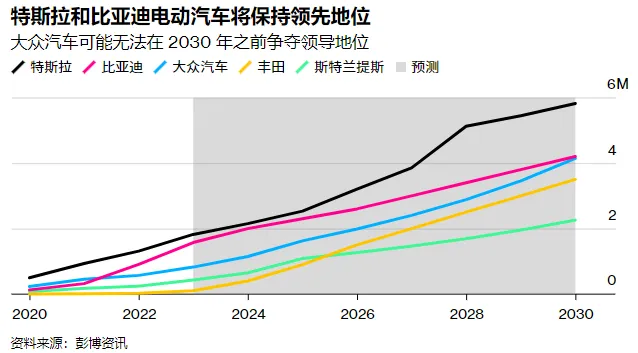
反观中国,2021 年年底,更便宜,但能量密度改善明显的磷酸铁锂电池市场份额提升至 40%,A00 级占比开始下降,A 级和 B 级份额分别增长 25%和 27%。 之后两年,插混占比提升至 25%和 33%,推动新能源渗透率快速突破 30%,消费结构从此前的哑铃形向纺锥型转变。
如何比 RAV4 更便宜?
显然,欧美的电动化能否重复中国剧情的关键点,在于何时供给真正的「大众汽车」。
「如果我们的汽车的成本和丰田 RAV4 一样,没有人会购买 RAV4,或者至少他们不太可能购买,」特斯拉创始人马斯克 在去年 Q3 的财报电话会上表示,「但我们的汽车仍然比 RAV4 贵得多。」
从目前的时间点来看,欧美车企「便宜车」的供给时间恐怕要到 2026-2027 年。
特斯拉当然首当其冲。马斯克在 1 月时表示,特斯拉售价约 2.5 万美元的廉价车 Model 2 计划于 2025 年下半年或年底,在得州工厂率先量产。其全球销量目标高达 500 万辆/年,并采用名为「开箱工艺」(Unboxed Assembly Process)的全新设计和制造流程,以大幅降低生产成本,提升制造效率。 但近期,投资机构 Evercore 参观特斯拉得州工厂后认为,Model 2 可能要到 2027 年才会全面量产。
首席执行官吉姆·法利在 3 月透露, 福特正在开发低成本电动汽车,以应对中国竞争和特斯拉的廉价车。
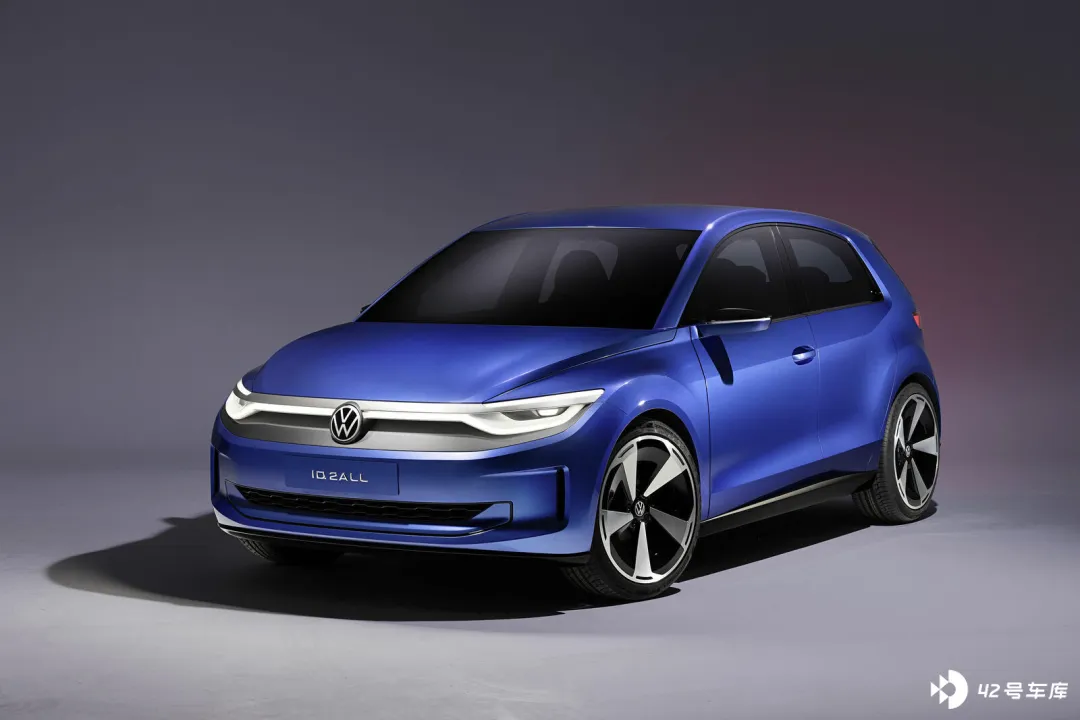
欧洲车企想的「折」是联合开发 。大众将在明年推出售价为 2.5 万欧元的 ID.2。目前,上汽 MG4 EV 在德国的售价为 3.77 万欧元。 2026 年,大众有望通过联合雷诺,推出售价 2 万欧元的新产品。「我们非常愿意分享这种投资,因为小型汽车很难赚钱, 」雷诺 CEO 卢卡·德·梅奥在近期的采访中表示,「 我们正在努力寻找方法。」
电动汽车要进入大众市场,绝非易事。
一方面,是对「中国制造」的限制,将进一步限制了欧美企业电动化的降本空间。 麦肯锡的报告认为,对于同一细分市场的汽车,中国汽车的制造成本要比欧美低 20%至 30%。普华永道的分析师则表示,特斯拉规模化和黑科技对降本的作用,都小于 2019 年在中国的国产化。
另一方面,欧美车企仍在建立电动智能平台化、垂直整合化的过程中。 BI 的报告中写道:在传统汽车制造商于 2026-27 年推出可扩展的下一代平台之前,特斯拉是(电动汽车)唯一真正的全球参与者。」大众在 2023 年公布了史无前例的 1800 亿欧元五年投资计划,其中至少 150 亿欧元用于自建电池工厂,甚至正极材料工厂。
吉利控股集团总裁安聪慧在 2023 财年沟通会上透露, 相比对外采购,垂直整合能够带来 30%的成本优势。
也有好消息,混动对新能源普及的推动效果或许将适用于全球。
GlobalData 预测, 今年全球混合动力车销量预计将增长 20%,未来五年将增长 71%。 GlobalData 表示,亚洲和北美将引领潮流,但欧洲的法规有利于纯电动汽车,预计今年混合动力汽车销量仍将增长 11%。
如果电不要钱?
道阻且难,但没人能够真的回头。
因为世界能源结构正在发生根本性的转型,化石能源已开始了从目前的主力能源,向安全、补充的角色转变过程。
国际能源署(IEA)近期发布的《电力 2024》预计,首次预测,由于可再生能源的快速增长和电动汽车的普及,石油、天然气和煤炭的需求将在 2030 年之前全部达到峰值,随后开始下降。IEA 负责人法提赫·比罗尔表示:「 我们正在见证化石燃料时代结束的开始,我们必须为下一个时代做好准备。」
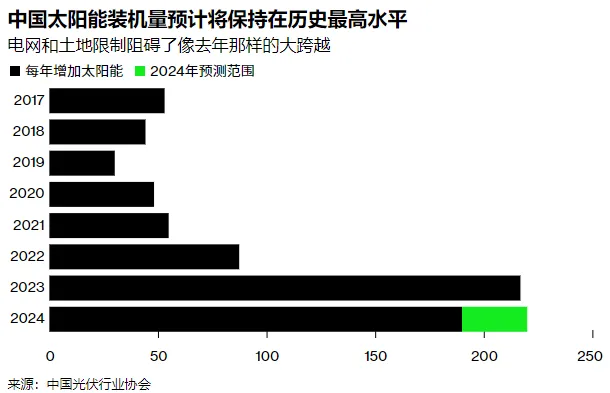
2023 年,可再生能源新增装机容量增长了近 50%,高达 507GW。其中欧盟煤炭和天然气发电量分别下降了 27%和 15%,并首次被风电超越;美国新增发电量一半以上由太阳能提供;至 2024 年底中国新能源发电累计装机规模将达到 13000GW,占总装机容量比重上升至 40%左右,首次超过煤电装机规模。
IEA 预计, 未来五年全球可再生能源发电量将增加 2.5 倍,2023-28 年中国新增太阳能发电量将是欧盟的近四倍,美国的五倍。
与此同时,清洁能源正变得越来越便宜。
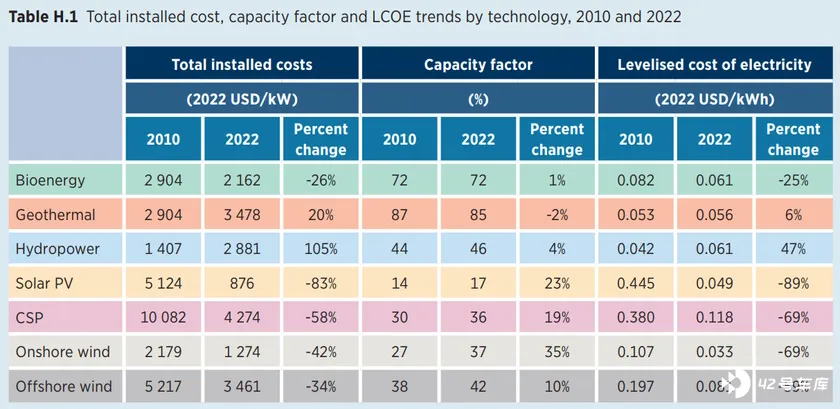
国际可再生能源机构(Irena)的报告称, 由于成本大幅下降,2022 年可再生能源比最便宜的化石燃料解决方案便宜了 29%。
2022 年,全球太阳能光伏、水电、风电的成本范围分别为 3.4-6.4、5.2-6.1,和 3.3(陆上风电)-8.1(海上风电)美分/kWh。相比之下,在尚未因各种原因推高能源价格的 2018 年,化石燃料的发电成本范围为 5 至 17 美分/kWh。
而标准普尔预计, 太阳能和电池的成本今年将远低于 2020 年的水平。到 2030 年,清洁能源技术的平均资本支出将再下降 15%-20%。
曾经计算全生命周期能源成本,是各个新能源品牌论证买价格更高电车合理性的重要手段。 如今,」平价车「和」免费电「的供给侧」改革「则为新能源汽车提供了一个无需说服的未来。
当然,」免费「的绿电仍存在电网消纳的困境,但各方已经开始着手解决。
德国电网机构提出了一项 1100 亿欧元的电网扩建计划,旨在将北海潜在的巨大风电容量与该国南部和东部地区连接起来。
《彭博新能源财经》预计, 随着电动汽车车队的增长,天然气相对可再生能源的消纳优势将被削弱。
美国配电网典型的灵活性支付范围为 400 至 500 美元/MWh。按照 70 辆电动车,以 7kw 充电两小时计算,每辆车的费用约为 8 美元。在电网拥堵严重的地区,每辆电动汽车的年付款额可能高达 300 美元。
无需车企赔本销售的真正」油电同价「电动车、锚定于可再生能源电力的能源结构转型,当然都不会一蹴而就。其漫长和复杂性,中国过去 14 年的新能源汽车推广过程可做为一个缩影。但事实和数据,都离电动化的未来更近,而非更远。
事实上,欧美车企想得很明白。「 人们完全认识到,未来那些不适合面对中国竞争的公司将会给自己带来麻烦。 」 Stellantis NV 首席执行官卡洛斯·塔瓦雷斯表示。