

4.车载摄像头行业竞争格局
4.1 车载摄像头市场规模
4.1.1 单车平均摄像头搭载个数预测
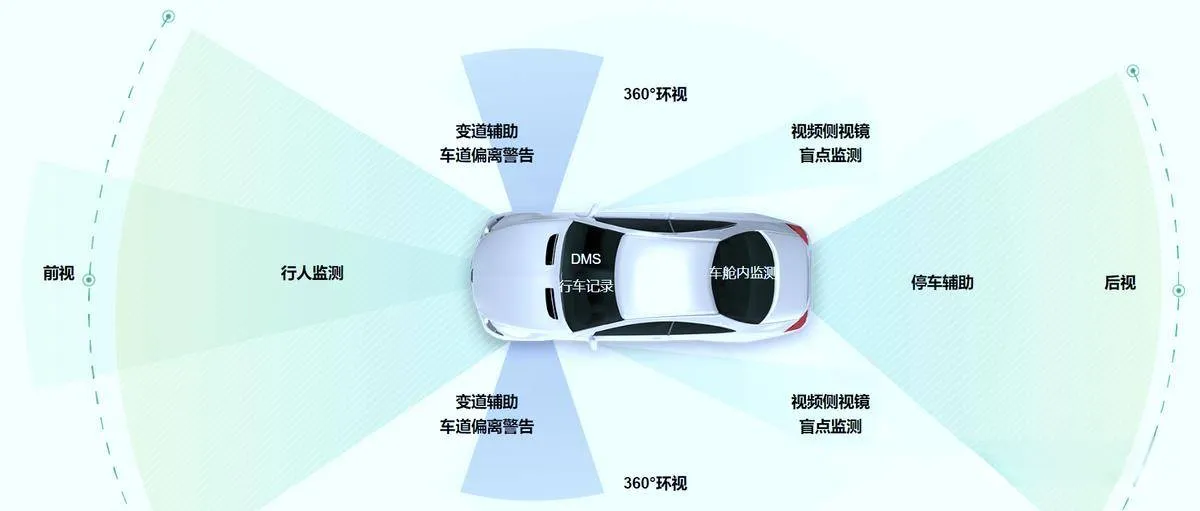
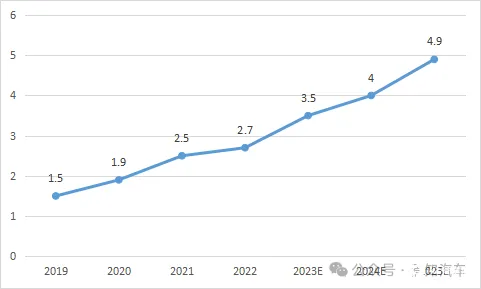
随着 360 环视、车道保持辅助(LKA)、行人 AEB、驾驶员监控系统(DMS)等驾驶辅助功能渗透率的提升,以及 AVP 和 NOA 等高阶智能驾驶功能的逐渐规模化落地,单车摄像头平均搭载量逐年增加,根据相关统计数据显示,2021 年,中国乘用车载摄像头平均搭载数量为 2.5 颗;到 2022 年单车摄像头平均搭载数量达到 3.0 颗;再到 2023 年第一季度,摄像头平均搭载数量为 3.3 颗。据相关机构测算,预计到 2025 年,中国乘用车摄像头平均搭载数量将增长至 4.9 颗。
图表 33。 2019~2025 年中国乘用车摄像头平均搭载量趋势预测图
单车摄像头平均搭载量逐年增加的原因分析:
1)基于视觉的 ADAS 功能渗透率逐渐增加
由于环视功能的实用性和成本优势,环视系统的渗透率越来越高 。据潮电智库调研数据显示,2022 年中国市场(不含进出口)乘用车前装标配搭载环视摄像头的新车数量为 609.8 万辆,装配率由 2021 年的 21.5%提升至 30.6%,同比增长 31.7%。
另外,前视摄像头的装配率也越来越高。实现前向 ADAS 功能方案通常存在以下三种方案:
- 1 颗前向毫米波雷达 - 能够支持 ACC 和车辆 AEB 功能,但不支持行人 AEB 功能;
- 1 颗前视摄像头 - 除了能够支持 ACC、车辆 AEB 和行人 AEB,还能够支持车道保持、交通标志识别等功能,但在恶劣天气条件下,系统可能会失效;
- 1 颗前视摄像头 +1 颗前向毫米波雷达,二者可达成互补,但成本相对较高。
随着技术的成熟、相关法规政策强制标配 AEB 以及前视一体机整套系统价格不断下探等因素叠加影响,前视摄像头将逐渐成为汽车标配的主动安全产品。根据 CINNO Research 调查数据显示,2023 年第 1 季度,中国自主品牌乘用车中前视摄像头的渗透率已经达到 53%。
2)高阶智能驾驶功能量产上车
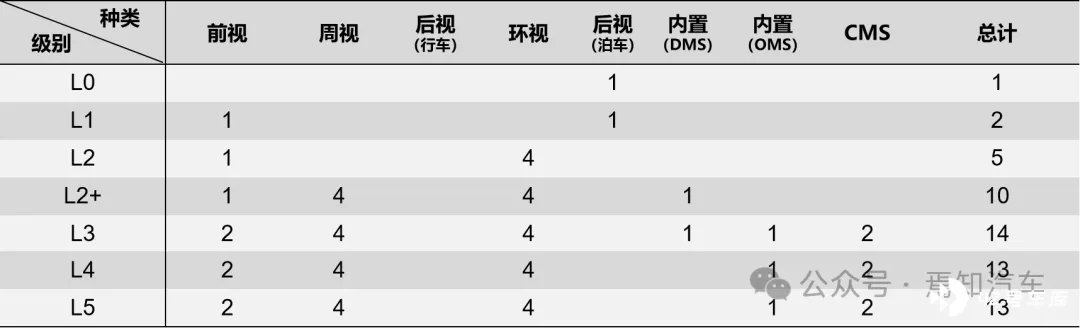
随着高阶辅助驾驶功能渗透率的不断提升,单车摄像头的平均搭载数量也在不断提升。相关调查数据显示,目前 L2 级智能驾驶车辆摄像头平均搭载量为 5 颗,L2+级为 8 颗,L3 级为 11 颗左右。
图表 34。 不同 ADAS 等级车型搭载的摄像头类型及个数
4.1.2 中国汽车销量趋势及预测
车载摄像头年出货量跟汽车年产销量以及单车摄像头平均搭载数量成正比。
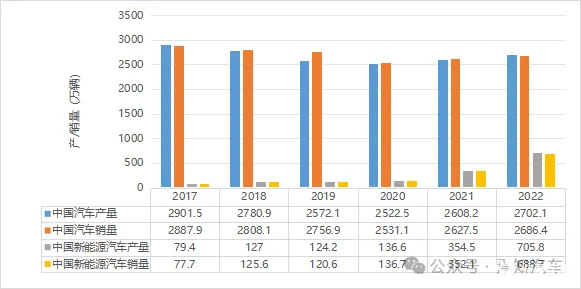
在 2018 年左右,我国汽车保有量日趋饱和,外加受购置税上涨以及排放法规加严等相关政策影响,中国汽车销量开始逐年下跌,从 2018 年的 2808 万辆降低至 2020 年的 2531 万辆。
从 2020 年开始,中国汽车市场正式由增量市场向存量市场转变。到 2021 年,随着疫情好转,经济逐渐回复,中国汽车产销量也开始呈现缓慢增长的趋势。同时,新能源汽车市场已经从政策驱动转向市场拉动的新发展阶段,新能源汽车销量出现爆发式增长。
据中国汽车工业协会数据显示,2021 年,中国汽车销量为 2627.5 万辆,较上年增长 3.8%,其中新能源汽车销量为 352 万量,同比增长 157%;2022 年中国汽车销量为 2686.4 万辆,较上年增长 2.1%,其中新能源汽车销量为 688.7 万辆,同比增长 93.4%。
图表 35。 2017-2022 中国汽车和新能源汽车产销量情况
4.1.3 中国车载摄像头市场规模
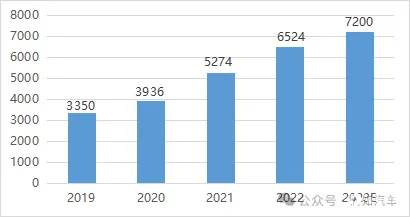
单车摄像头的平均搭载数量在逐年递增,同时我国汽车的产销量在未来几年也是处于一个不断增长的过程中。因此,我国车载摄像头的总出货量也必然是呈现出逐年增长的趋势。据相关统计数据显示,2021 年中国乘用车前装市场摄像头总搭载量为 5274 万颗,2022 年中国乘用车前装市场摄像头总搭载量为 6524 万颗,同比增长 23%。
根据 CINNO Research 预测,2023 年中国乘用车市场摄像头搭载量将增长至 7200 万颗,到 2025 年,国内乘用车摄像头总搭载量将超 1 亿颗,2022-2025 年年复合增长率 CAGR 为 17%。
图表 36。 2019-2023 年中国乘用车前装市场摄像头出货量(单位:万颗)
随着车载摄像头轻量化、小型化和「去 ISP 芯片化」等趋势的发展,单摄像头的价值量整体是呈下降的趋势。但随着智能驾驶功能升级,对行车 ADAS 摄像头而言,高分辨率、HDR、LED 闪烁抑制等高性能需求,将会推动 ADAS 摄像头的平均价值量有所提升。
目前,据相关业内人士透露,普通环视车载摄像头模组单价在 150-200 元,行车 ADAS 车载摄像头模组单价在 300-500 元。随着高阶智能驾驶渗透率的逐步提升,前视、周视等行车 ADAS 摄像头的装配量会越来越大,进而带动车载摄像头模组平均单价持续性提升。
据有关机构统计数据显示,2021 年,我国乘用车前装市场车载摄像头市场规模为 81 亿元;2022 年车载摄像头市场规模增长至 101 亿元。据估计,2025 年中国乘用车前装车载摄像头市场规模有望突破 250 亿元。
4.2 竞争格局
车载摄像头主要的硬件构成包括光学镜头(镜片、滤光片、保护膜)、CMOS 图像传感器、PMIC 芯片、串行器芯片等。从成本构成来看,CMOS 图像传感器的成本最高,占比约为 40%;光学镜头占比约 16%;串行器芯片占比约 10%,电源管理 PMIC 芯片占比约 5%,模组封装成本占比约 18%。
图表 37。 车载摄像头模组主要成本构成
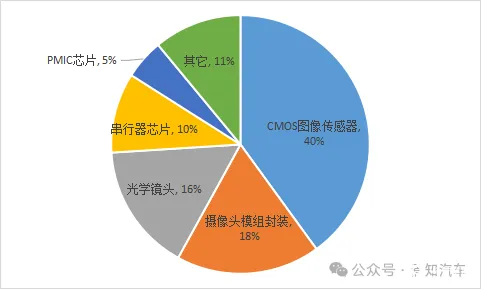
备注:不同厂家及不同应用场景的摄像头模组的成本构成比例都会存在一定的差异,此处列举了一般性的示例仅供参考。
从车载摄像头模组的成本构成可以看出,CMOS 图像传感器、光学镜头和摄像头模组封装三部分占了将近总成本的 3/4,是整个车载摄像头产业链上最重要的组成部分。
4.2.1 车载 CMOS 图像传感器市场竞争格局
1)CMOS 图像传感器在汽车市场具有较大的增长空间
从全球范围来看,CMOS 图像传感器最大的应用市场是手机领域,其次是汽车领域,第三是安防领域。据相关数据显示,在 2021 年,手机领域的 CMOS 图像传感器的使用量占总市场份额的 75.9%,远高于汽车领域的 11.7%和安防领域的 6.2%。
图表 38。 2021 年 CMOS 图像传感器各应用领域市场规模占比
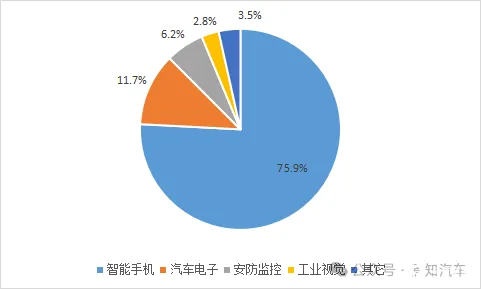
手机市场之所以占比高,是因为手机每年出货量远大于汽车,并且近几年手机摄像头的应用一直都在向多摄像头发展,现在高端智能手机上的平均摄像头个数多达 3~5 个。
不过,由于近几年受消费降级、换机周期等因素影响,手机市场持续低迷。在未来,CMOS 图像传感器在手机市场的增量有限。据相关机构预测,未来三年手机市场的 CMOS 图像传感器的复合增速仅为 3%。
相比于智能手机领域,汽车和安防领域的 CMOS 图像传感器的需求增长较快。
安防市场的快速增长的驱动力主要来源于城市道路安防监控的需求,即包括中国在内的许多国家及政府对城市道路监控摄像头的安装有强烈的刚性需求。但是随着由政府导向的城市道路监控摄像头逐渐安装完成,CMOS 图像传感器在安防领域的市场增速也将逐渐放缓。即便如此,据相关机构预测,在安防领域,未来三年 CMOS 图像传感器的复合增速仍可达到 12%左右。
汽车市场 CMOS 图像传感器市场的快速增长的驱动力在于智能驾驶的发展,随着汽车智能化程度的提高,驾驶辅助功能渗透率的提升以及高阶智能驾驶功能开始逐渐落地应用,车载 CMOS 图像传感器的需求将会出现大幅增长。预计到 2025 年,全球汽车领域 CMOS 图像传感器市场规模将达到 32.75 亿美元,复合增长率将达到 14.3%。
2)市场竞争格局
CMOS 图像传感器市场属于垄断程度较高的市场,即少数的几家公司垄断了市场大部分的份额。根据 Yole Intelligence 最新报告显示,在 2022 年,索尼依然在 CMOS 图像传感器市场占主导地位,市场占比为 42%;其次是三星,占比为 23%;第三是豪威科技,占比 11%;第四和第五的 ST 和安森美各占 6%;前五家共占了 84%的市场份额。
图表 39。 2022 年全球 CMOS 传感器市场竞争格局
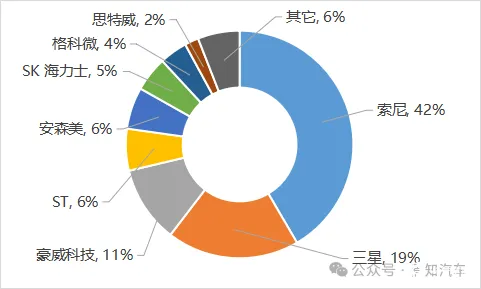
但是,不同企业在 CMOS 图像传感器的布局上都有各自侧重的市场领域,比如索尼主要侧重手机和相机领域;三星侧重手机领域,主要供自家的手机使用;豪威科技重点布局安防和汽车领域,安森美则重点布局汽车和工业领域。
2022 年,在车载 CMOS 图像传感器领域,安森美占市场主导地位,市场份额占比达到 44%,第二名豪威科技占比为 30%,第三名的三星和第四名的索尼的市场份额占比分别为 9%和 5%。
图表 40。 2022 年全球车载 CMOS 图像传感器市场份额
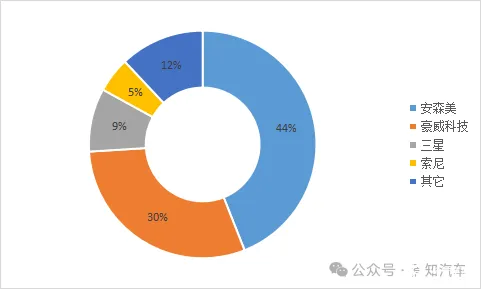
可以看出,在车载领域,CMOS 图像传感器的市场更为集中。前两名企业占据了市场近 3/4 的份额,垄断地位更加明显。近两年,受疫情、缺芯等因素的影响,安森美的 CMOS 芯片因产能不足,在中国汽车市场的份额有所降低。国内的豪威科技、思特威等厂商正积极布局,外加国产化替代的影响,本土企业 CMOS 图像传感器的市场占有率有望获得持续提升。
3)行业壁垒
- 高可靠性和高安全性要求
相比于消费级应用,汽车领域对 CMOS 图像传感器运行的可靠性、安全性以及图像质量等方面具有更高的要求。另外,CMOS 图像传感器的高像素、低照度敏感、高动态范围(HDR)和 LFM 等性能指标要求需要更先进的生产和封装工艺来实现。因此,对于新进入者或打算从消费领域转入的企业而言,进入车载 CMOS 市场具有较高的准入门槛。
- 车规级认证周期长
汽车 CMOS 图像传感器认证周期长,一般为 2-3 年。只有经过一些列的安全认证,才有可能得到下游客户 - 车厂的认可。虽然认证比较繁琐,且耗费时间,但是,一旦进入车企的供应链体系,车厂基本会稳定在 3-5 年的订单需求。对于车企来讲,供应商的切换代价比较大,除非出现重大问题,否则不会轻易切换。
4.2.2 车载镜头市场竞争格局
1)市场竞争格局
车载镜头市场规模的上升空间大,据相关机构预测,全球车载镜头的市场规模将由 2020 年的 71 亿元增至 2025 年的 184 亿元,年复合增长率(CAGR)达 21%。
目前车载镜头的市场格局为一超多强,一超即舜宇光学,舜宇光学车载镜头的全球出货量已经连续多年位居全球第一位。2022 年,舜宇光学的全球出货量占比为 34%,超过总份额 1/3,并且其市占率还有持续上升趋势。
「多强」主要为一些日韩和中国的其它企业。2020 年,在车载镜头市场,舜宇光学车市场占比为 33%,以绝对优势排在第一位,但剩下的其它前几名基本都是日韩企业。
图表 41。 2020 年全球车载镜头市场格局
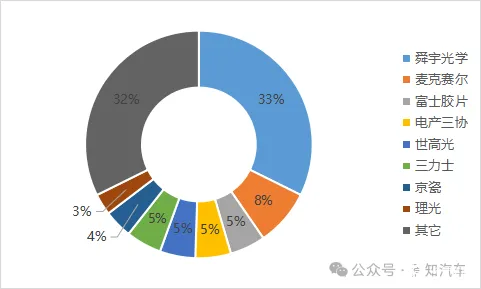
近年来,我国光学镜头企业加速崛起 ——技术不断创新与进步,产品竞争力不断加强,国产化替代加速。据潮电智库数据显示,2022 年,全球车载镜头出货的前十位分别为:舜宇光学(中国)、麦克赛尔(日本)、世高(韩国)、电产三协(日本)、联创电子(中国)、欧菲光(中国)、桑来斯光电(美国)、特莱斯光学(中国)、弘景光电(中国)、京瓷(日本)。其中,我国光学镜头企业占一半。
2)行业壁垒
- 车载镜头量产的技术壁垒
车载领域对摄像头镜头的耐用性和热稳定性有较高的要求,因此车载镜头主要选用玻璃镜头或玻塑混合镜头。目前,用于实现行车感知功能的前视、侧视、后视以及 CMS 摄像头多采用玻璃镜头;用于泊车辅助的环视、倒车后视以及舱内 DMS 和 OMS 应用的摄像头多采用玻塑混合镜头。
玻璃镜片的生产工艺复杂,制造要求更高,玻璃镜片制造是进入车载镜头领域的主要壁垒之一。另外,从镜片结构方面来讲,玻璃镜片又分为球面和非球面两种类型。
球面玻璃: 有像差,需要通过组合不同形状和数量的镜片,通过不断调整参数和验证迭代去消除像差。同时,球面玻璃还存在偏重、透光率低,且工艺复杂,难以大规模量产等问题。
非球面玻璃: 可以消除像差,并且模造玻璃技术可以实现非球面玻璃的大规模量产。但是缺点在于具备模造玻璃技术的公司比较少,因此,非球面玻璃会受到产能限制,且成本高。
- 认证周期长
同车载 CMOS 图像传感器类似,车载镜头也具有较长的认证周期。因为车载镜头通常需要配合 CMOS 图像传感器芯片一块去进行产品认证,比如,在过程中要进行参数调整,经过 1-2 年研发周期后交货给模组厂商组装,组装完成后再经过车企上路进行 1-2 年的测试验证,验证通过后方可供货。
4.2.3 车载摄像头模组市场竞争格局
1)市场竞争格局
相比 CMOS 图像传感器和光学镜头市场而言,车载镜头模组封装市场相对比较分散,目前依然是 Global Tier 1 占据主导地位。根据相关报告数据显示,2020 年,麦格纳的市场份额最高,占比为 11%;第二是松下占比 9%;第三是法雷奥占比为 7%;,第四和第五位的博世和采埃孚各占 6%,第六位的大陆占比为 5%。
图表 42。 2020 年全球车载摄像头模组市场格局
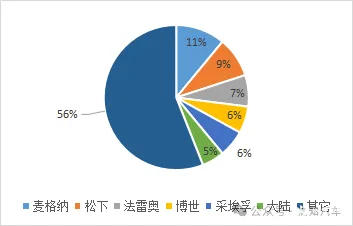
随着国内车载摄像头模组企业加速推进车载摄像头的研发和产业化,他们的市场竞争力逐渐增强,国产车载摄像头的市场份额占比将会逐渐增加。
传统 Tier1 做摄像头模组本身也具备天然的优势,尤其是实力比较强的国际 Tier1, 他们不但做摄像头模组,还会做其它传感器以及域控制器等核心硬件,甚至做整套系统的解决方案。因此,他们的系统集成能力、车规级验证、供应链管理方面会更有优势。另外,他们长期与车企沟通和合作积累下的优势 —— 客户关系更稳定可靠、对车厂需求的理解以及对车规级要求的理解更深,这些都是初入车载领域的模组企业需要提升和追赶的能力。
但是,现在出现了一种现象,被称之为 Tier 1 角色「软化」。随着软件定义汽车成为主流,本身偏向于做硬件的 Tier1 开始战略性地放弃一些利润比较低的硬件业务,战略重心转向软件层面。
原本车载摄像头模组业务主要由 Tier1 来承接,但现在,摄像头模组封装的业务逐渐往光学厂商转移。一些光学厂商开始承接摄像头模组封装业务,直接向主机厂供应摄像头模组。国内一些做光学镜头的公司,大都在 2015 年左右开始成立一些子公司,专门去做车载摄像头模组业务。
2)行业壁垒
车载摄像头模组厂商之间的产品竞争是综合产品力的竞争,包括摄像头模组方案设计、系统集成和工程化能力,以及最重要的成本竞争力。另外,车载摄像头模组在车规级认证、认证周期以及资金支持层面也具有较大的门槛要求。
- 需采用车规级芯片,对产品可靠性及安全性有严苛要求: 一般需要符合质量管理体系 IATF16949、可靠性标准 AEC-Q 系列、功能安全标准 ISO26262 等多项标准。
- 认证周期长: 通常需要 7-8 个月的认证周期。完成相关车规级标准规范的认证和审核后,还需经历严苛的应用测试验证和长周期的上车验证才能进入汽车前装供应链。
需要有充足的资金后盾: 对于初入车载摄像头模组领域的企业,进入车企供应链的难度大、时间长,且短期内难以获得相应的收入。

