

作者 | 黎澜
编辑 | 邱锴俊
5 月 14 日,美国白宫发布公告, 宣布对从中国进口的 180 亿美元的产品加征关税,其中电动汽车的关税将从 25%升至 100%。
事实上,本届美国政府已经矫正了一部分特朗普时代的关税, 但即便如此,在特朗普最后一届任期的 4 年过后,拜登还是选择对中国电车出口再下重锤。
此举有点突然,因为其流程便捷——此次加税参考的是美国贸易法「301 条款」。该条款显示,美国总统有权采取所有适当行动(包括报复措施或制裁行动),以使外国政府撤销任何不公正、不合理、差别待遇、或是违反国际贸易协定,而对美国商业发展造成负担与限制的当地法令、政策或惯例。
也就是说, 本次加税不需要通过众参议院的首肯,更像给总统执行的「行政令」。
美国不打算发展新能源市场了吗?
要知道,除了特斯拉之外,本土纯电品牌 Rivian、Lucid 等等,以及老牌的通用福特,都不约而同地遇到了商业化问题。如果再对中国电动车征收 100%关税,中国的电动汽车也无法助力美国交通的电气化。
细究美国的电动汽车生产、消费现状,就可以看出, 看似来势汹汹的制裁,也不过就是在本来就「岌岌可危」的几项中美贸易上「 补 刀 」,本身的威胁并不大。
「收复红州」的野心
拜登政府为何要对已经十分高昂的 25%关税再加上一码?
因为拜登需要中西部的选票。
选举将近,民主党在吸纳中部选票层面乏力,此时选择放出保护本地企业的消息,无异于一剂强心针。
从地理位置上来看, 美国的制造业集中在地广人稀的中部地区 。NIST(美国国家标准与技术研究院)的数据显示, 制造业占人口总收入最高的三个州分别是印第安纳、威斯康辛和爱荷华州,即都是红州所在地 。
以传统制造业为主、底特律所在的 密歇根州,也是一个著名的摇摆州 ,在 2016 年的选举区共和党以微弱的优势胜利,随后在 2020 年被民主党赢回。
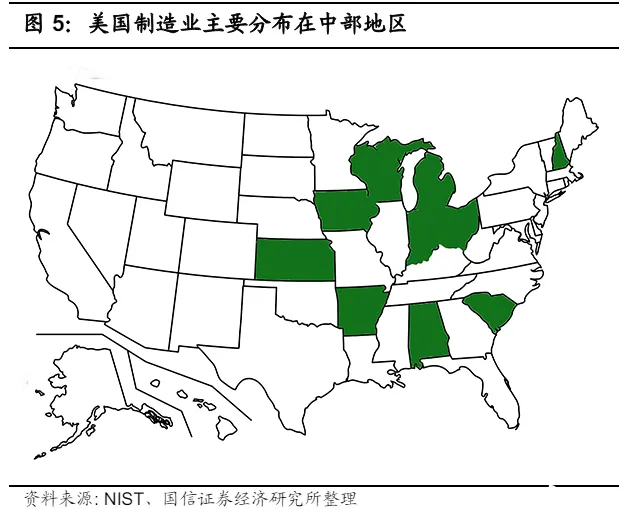
根据 2019 年 NIST 公布的失业率数据, 2008 年后,受到经济危机的影响,以制造业为主的地区失业率上 涨,原本位于以底特律为核心的汽车产业群也向东南方向移动了。
从汽车产业集群集中程度来讲,拜登也需要加紧对田纳西州和德州两个「深红州」的收揽 。
田纳西和德州人口密集,工会稀疏,商业法律相对来说较为宽松。田纳西州 95%企业无工会,并且产业基础丰富,在田纳西州 95 个郡当中,88 个郡拥有与汽车产业相关企业或机构。
四大整车厂——通用、日产、大众、VANHOOL(比利时大型商用车企),还有韩泰轮胎,MARELLI、GESTAMP 等零部件企业都在田纳西州。其中, 日产 1980 年就已经在当地建厂。
马斯克很早就有了在德州建厂的计划。 自 2020 年 7 月起建造德州第一家特斯拉工厂,如今投入了对 Cybertruck 和 Model Y 系列的生产 。另外,在遭到诉讼之后, 马斯克拟将 SpaceX 的研发基地也「迁都」至德州 ,在此之前这里已经有火箭发射基地。
民主党原本相对来说更「自由主义」,在 1830 年就主张对商业放权,主要议题是建立起一个更强的政党机制、反对国家和中央银行以及反对以牺牲纳税人来达成工业发展的现代化政策。
事实上,在关税政策下达之前,拜登就已经在多个制造业大州间活动。
今年年初, 拜登访问 Wolfspeed 制造厂,开启了白宫称为「投资美国」的 3 周旅程 。美国高阶官员将访问约 20 个州,宣传半导体产业中新创的制造业就业机会,以及美国政府大规模激励措施下,在其他产业创造出的新就业机会。
4 月 25 日,拜登在纽约州雪城彰显一项协议,向存储芯片制造商美光科技(Micron Technology)提供 61 亿美元联邦拨款,用来帮助该公司在纽约州和爱达荷州建立工厂。
从 2020 年任期到 2024 年任期,拜登对制造业的政策基本保持不变,仍旧是振兴美国制造业。
如今,在贸易战迟迟不能结束的当下,美国两党意志渐趋一致, 那就是要拿出看似「无理」的关税,来表达保护本国企业的决心 。
本质上,是一个政治任务。
隔靴搔痒的制裁
从涉及的产业来看,这并不是一次严重的制裁。
这次升税不仅涉及到整车,也涉及到点电动车生产的上下游,包括电池、半导体。
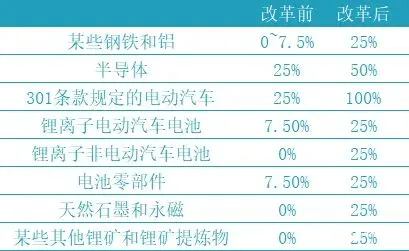
展开来看,美国依赖中国进口的这些货物品类本来就不多。
2023 年,中国是对美国的第七大钢铁出口国,出口量为 59.8 万净吨,比 2022 年减少 8.2%, 和第一名加拿大的 690 万吨的数量,差了一个数量级 。
中国钢铁的主要出口市场在东盟,一共 2685.2 万吨,占全部出口的 29.7%。
彼此互为「塞牙缝」的钢铁出/进口额度,在明年到来的关税上升,不应该被如临大敌一般对待。
至于已经成为中美兵家必争之地的半导体,再在已有出口禁令的基础上提高关税,更像一种「作秀」的姿态。
2022 年 10 月,白宫宣布了全面的「出口管制」,使得相关公司几乎不可能向中国出售半导体相关的软硬件 。荷兰 AMSL 也很快失去了占全部市场 25%的中国市场。
22 年年末,苹果也结束了对 YMTC 长江存储购买内存芯片的订单。随着登上美国政府实体名单,长江存储也进行了 10%的裁员。
在制裁下中国确实无法获得一些关键的极紫外光刻(EUV)技术,目前也还无法掌握光刻机大厂 ASML 过去 20 多年间研发出的技术,但这也反向推动了中国在利用现有设备下的技术创新能力。
唯一涉及到「卡脖子」的零部件,是锂电池。
今年一季度中国锂电池出口 1097.9 亿元,相较于去年同期出口额 565 亿元,同比增长 94.3%。 美国已连续三年成为中国锂电池的最大进口国 ,2022 年占比接近 20%。去年整年前五大出口目的地分别为美国、德国、韩国、荷兰和越南,五个国家的出口总额占比为 57.8%。
据 Virtual Capitalist 的分析, 锂电池的成本占整车成本的 51% 。不少车企老板说,「大部分新能源车厂是在给电池打工」,所言非虚。但锂电池关税上涨,给美国电车带来的是更大成本压力。
当然,作为龙头企业,宁德时代市场主要并不在北美,国际车企以欧盟和日韩居多。离开美国市场,并不致命。
这次关税加征,实际上对两国本有产业造成的影响并不大。
美国市场真的需要中国电动车吗?
美国电动车市场的大盘在萎缩 。
2024 年第一季度,美国新能源汽车在新轻型车销量中占比为 18%,较 2023 年第四季度的 18.8%有所下降。 根据沃兹咨询的估算,纯电动车的销量自 2020 年疫情暴发以来首次出现下滑 。
在稍广的时间范围来看,美国电动市场也不容乐观。汽车行业分析机构 Cox 的数据显示,去年美国乘用车总销量 1560 万辆,同比增长 12%;但其中电动车销量仅为 120 万辆,整体市场销量占比仅为 7.6%,高于 2022 年的 5.9%。 2024 年第一季度,电动车销量占比还环比下滑了 1.1%,来到了 7.0% 。
另外,品牌单一也是美国市场的特征。 80%以上的电动车市场被特斯拉、BBA 和凯迪拉克瓜分 。特斯拉的市场份额依旧稳固,占全美纯电销量的 51%,外来品牌再想分一杯羹已经越来越困难了。
中国品牌电动汽车有卖到美国去吗?
非常少。
根据中国汽车战略与政策研究中心教授级高级工程师吴松泉的研究,目前,没有一家中国车企在美国本土实现本地化生产。
即便中国对美国出口汽车,其实也是美国汽车企业的中国工厂。2023 年,主要是通用、沃尔沃、福特等国产外资品牌对美出口,合计出口不到 7 万辆。根据 JATO Dynamics 数据,2023 年美国市场中,中国生产的别克昂科威销量为 4.43 万辆,沃尔沃和极星合计销量大约 1.5 万辆。
零部件方面,还是根据吴松泉的研究,2023 年,中国对美出口零部件 165 亿美元(占我国汽车零部件出口额的 16%),与最高的 2018 年相比减少了约 32 亿美元。而且,其中有很大比例是在华投资的外资企业的本土产品出口。
动态来看,美国电动汽车市场也没有那么吸引人。
据 Cox 预测, 2024 年全美电动车渗透率将来到 10%,这也远远低于中国和欧洲 20%-30%的占比 。
当然,我国新能源出口也没有那么需要美国市场。
据海关总署数据,2023 年我国汽车出口量达到 522.1 万辆,同比增长 57.4%。在相继超越韩国、德国后,2023 年,我国的汽车出口量再度迎来质变提升。
据日本汽车工业协会数据,日本 2023 年全年汽车出口量约为 430 万辆,这意味着,2023 年中国的汽车出口量已经超越日本,正式跃升为世界第一大汽车出口国。
但如此多的出口并不依靠美国,而主要来自更青睐碳中和概念的欧洲。
根据全国乘用车市场信息联席会数据,2023 年中国出口的 120.3 万辆新能源汽车中,欧洲占比达 38%,远超其他地区。比利时、英国、斯洛文尼亚、法国等国是中国新能源汽车出口欧洲的热门目的地。
投行 Evercore ISI 分析师克里斯·麦克纳利预测, 到 2030 年,中国产纯电动汽车或将占据欧洲市场 15%的份额 。
全球市场中,失去美国并不意味着失去一切。







