


作者: 陶烟烟
在 Q1 电话会议上,理想汽车 CEO 李想对理想 2024 年 Q1 财务表现进行了坦诚的评价,理想汽车的表现未能达到预期, 并指出内部经营和外部环境的多重挑战是主要原因。
理想正在积极调整,通过优化组织和流程以提高经营效率和决策质量。
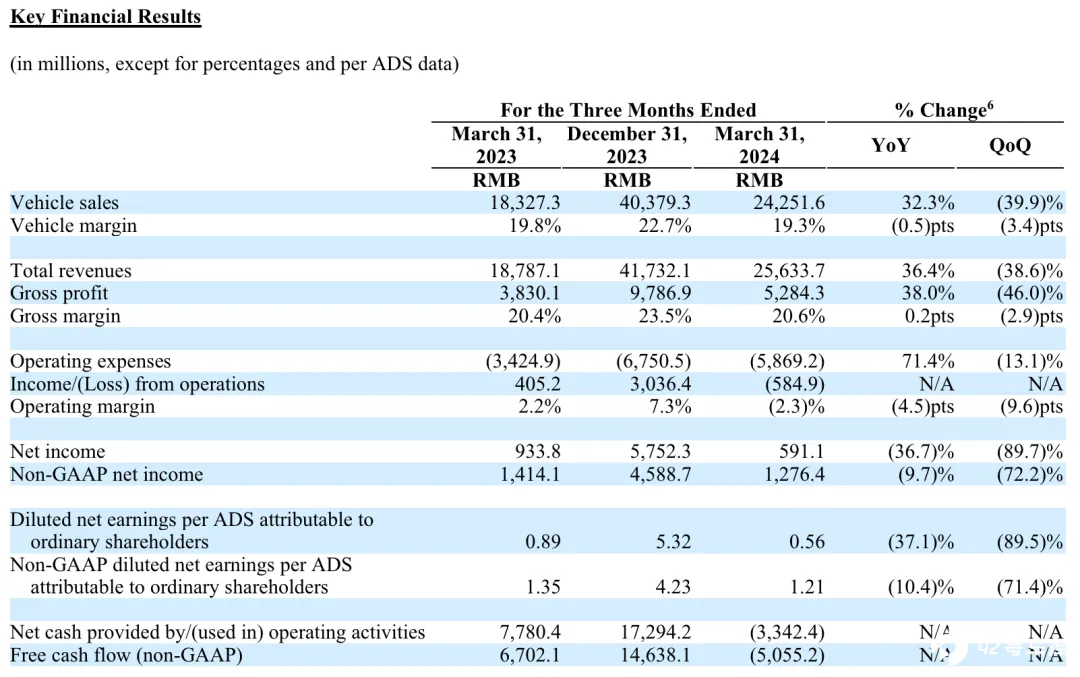
理想汽车一季度财报显示:
- 营收 达到了 256 亿元,同比增长 36.4%,但环比下降 38.6%,比去年第四季度的 417 亿元,营收显著下滑。
- 净利润方面 更是出现了惊人的下跌,从去年第四季度的 58 亿元降至今年一季度的 5.9 亿元,环比下降 89.7%。
- 理想汽车仍交付 了超过 8 万辆汽车,同比增长 52.9%。

一季度财报:不容乐观
2023 年第一季度财报, 结果令市场失望, 理想经历了 Mega 车型的失败、L 系全系降价以及高估销量指引后,最终一季度交出了一份业绩不容乐观的财报。
- 一季度亏损严重,经营利润远低预期
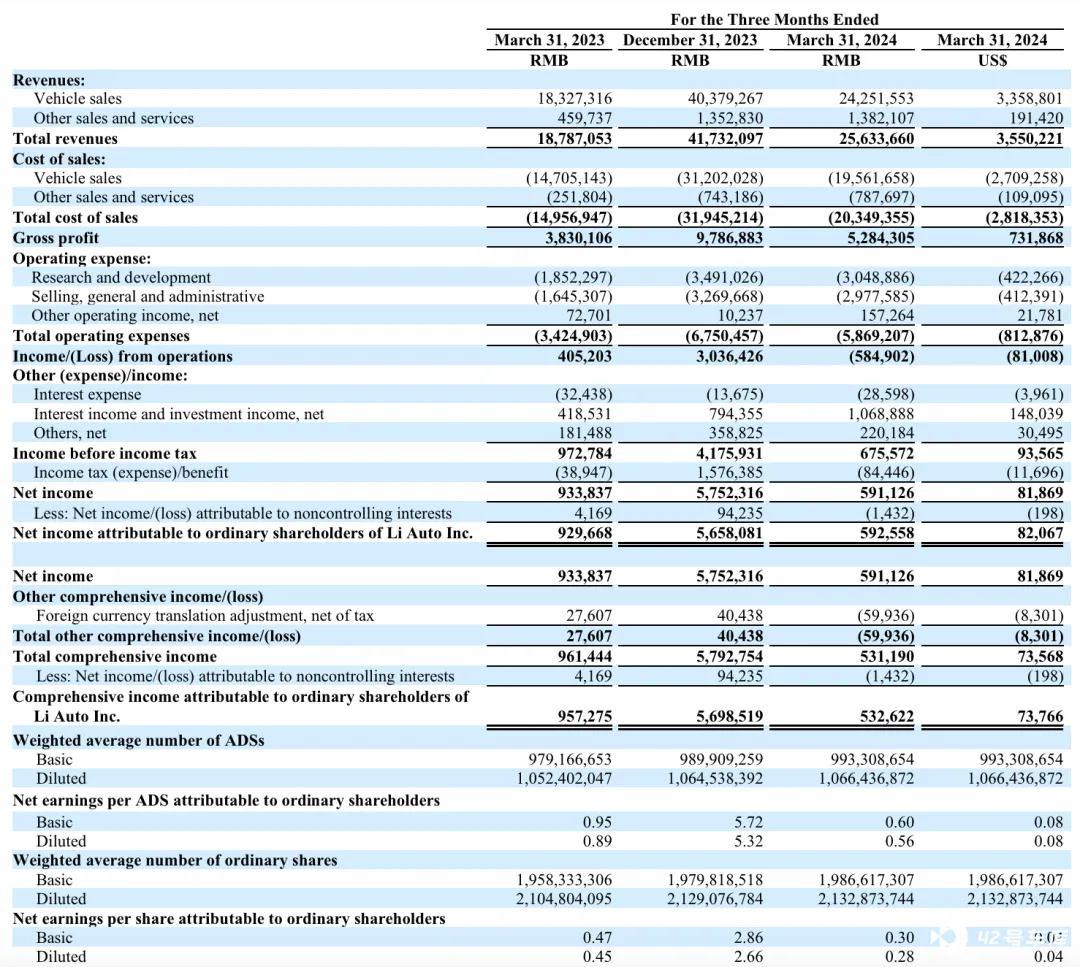
第一季度经营亏损接近 6 亿元,而市场预期的是接近 10 亿元的经营利润,结果与市场预期产生了巨大的偏差。 亏损的主要原因在于研发和营销/行政等经营费用的超预期投入。
- 收入指引背后的毛利率隐忧
收入指引背后的毛利率风险可能更加严重,预期的第二季度销量为 10.5-11 万辆,收入为 299-314 亿元,隐含的单车价格约为 27.2 万元,较一季度的 30 万+下滑了至少 3 万元。在目前的价格战下, 理想汽车降价成本没办法传递到上游,二季度的毛利率可能面临较大风险, 预期毛利率可能略低于一季度的 19%。
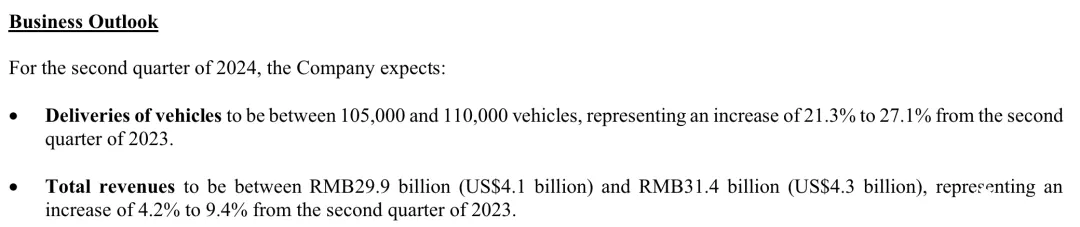
从理想的数据来看,一季度的单车销售收入 30.2 万元和汽车毛利率 19.3%总体是不错的。二季度公司预期交付量为 10.5-11 万辆,在每周销量恢复到约 8000 辆的情况下,没有特别大的预期差。
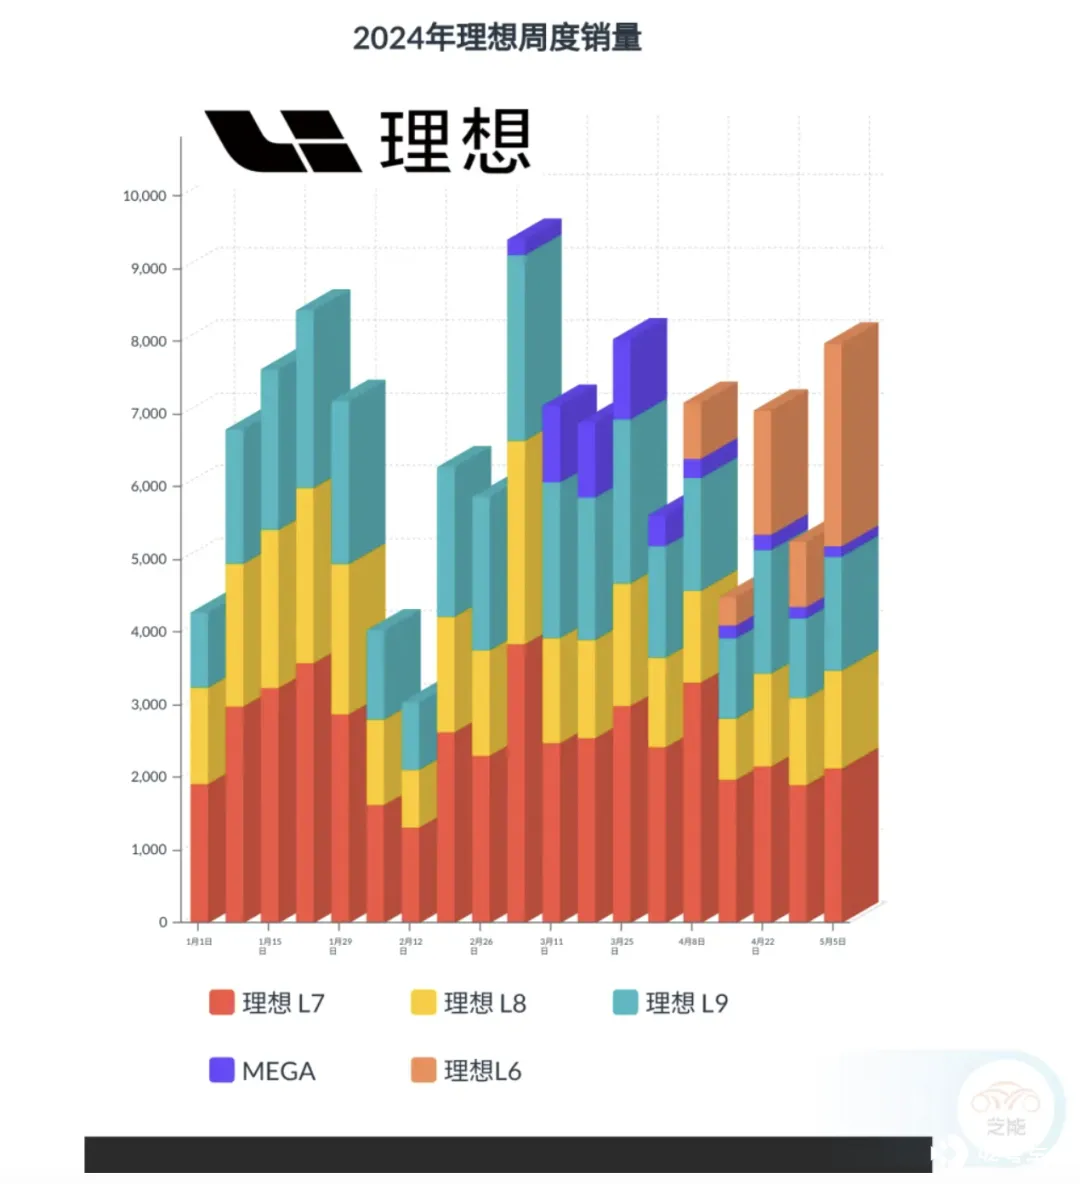
李想在电话会议上承认, 今年以来理想汽车面临内部经营和外部环境的多重挑战,导致一季度表现不佳,公司已启动组织和流程优化,提高经营效率,并将在明年上半年推出纯电 SUV。
理想汽车的资源投入匹配全年 65-80 万辆的目标,这导致了较高的研发和销售费用。尤其是去年四季度猛增的门店数 (结构成本上去了)。 近期裁员 5700 人的消息显示出理想在优化资源配置上的努力。

新车型上市、产品迭代和价格体系调整
随着中国汽车市场的竞争加剧, 理想接下来的主力销售车型是 L6,20-30 万低毛利的 L6 车型需要贡献销量。 L6 毛利率如果在 15%左右,L7、L8、L9 全系降价 4-6%,整体毛利率可能滑落至 16-17%。
李想承认这一业绩不及年初的预期,启动了一系列组织优化措施, 包括成立质量运营团队,以提高内部管理效率, 这些措施的效果预计将在 2025 年更加明显。
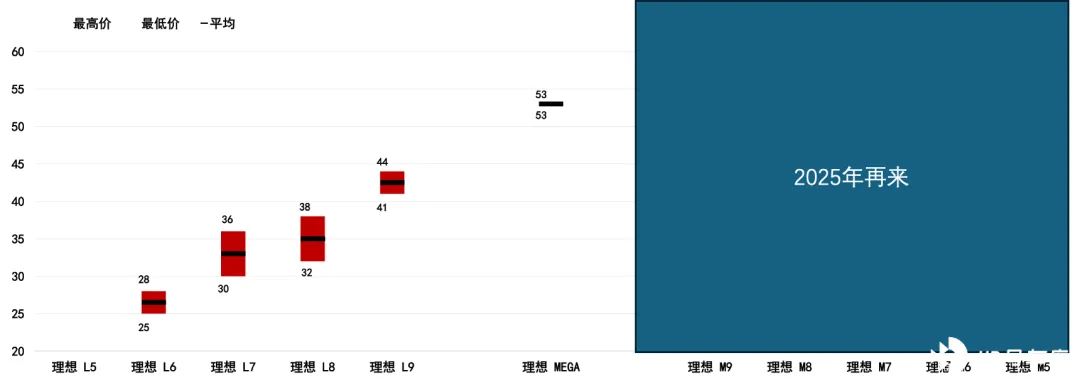
李想宣布理想汽车将在明年上半年推出纯电 SUV,今年不会推出新车,但会增加超充桩和展位数量,为即将推出的纯电 SUV 做好准备。 李想强调,公司未来 将继续专注于 20 万以上的家庭用户市场,这一市场选择在中长期内不会改变。
理想汽车的 4 月份价格策略取得了良好效果,L789 每周订单持续增长。 对于第二季度,理想汽车预计车辆交付量为 10.5 万至 11 万辆,收入总额 为 299 亿元至 314 亿元 。
理想 汽车上半年的 销量预计为 19 万辆, 确实 2024 全年销量目标已从 80 万辆下调至 56 至 64 万辆,这意味着下半年还有巨大的销量压力。
理想汽车 正处于一个关键的转型期, 从增程式车型向纯电领域迈进, MEGA 显然是一次很大的挫折。 理想面临内部调整的阵痛和市场竞争的加剧,理想 正通过一系列改革和创新措施,努力在激烈的市场竞争中保持领先地位。
目前来看专注增程是符合逻辑的。
小结
理想汽车在季度报告里,给出全年的发展思路,专注增程,守住擂台!


