


作者:陶烟烟
蔚来发布了其 2024 年一季度财报:
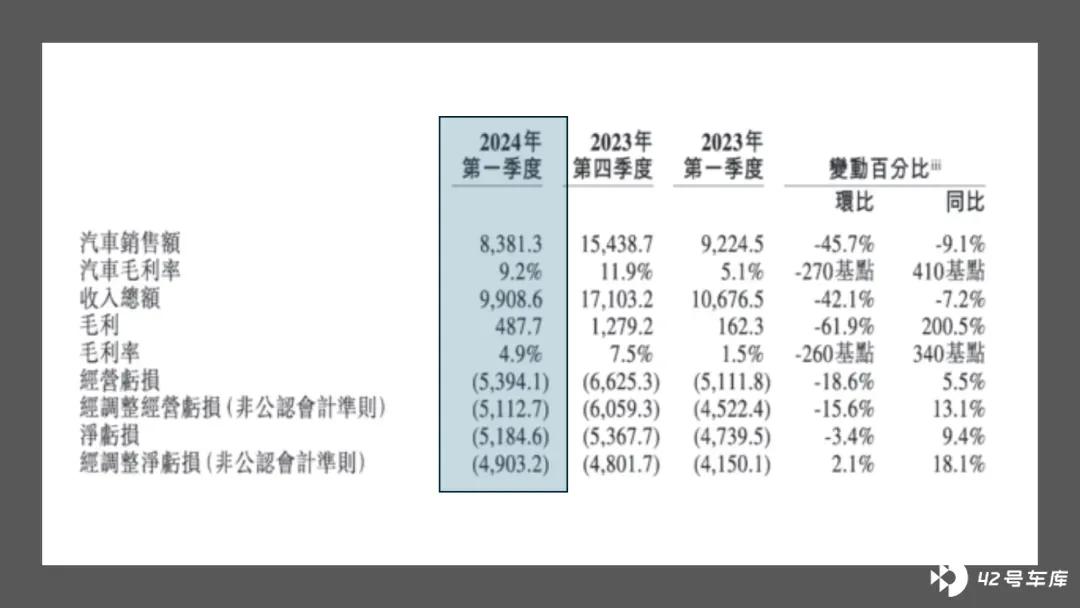
- 一季度总营收 为人民币 99.09 亿元,同比下降 7.2%,环比下降 42.1%
- 一季度毛利润 为人民币 4.88 亿元,同比增长 200.5%,环比下降 61.9%。毛利率从 2023 年同期的 1.5%上升至 4.9%
- 一季度净亏损 为人民币 51.85 亿元,同比扩大 9.4%,环比减少 3.4%
蔚来面临收入下降和市场竞争的挑战,通过有效的成本控制,为二季度的交付目标提供了乐观的指引。

一季度营收分析
财务数据
◎ 在营收方面, 蔚来一季度总营收为人民币 99.09 亿元,同比下降 7.2%,环比下降 42.1%。 车辆销售收入为人民币 83.81 亿元,同比下降 9.1%,环比下降 45.7%。 销售收入的下降主要归因于自 2023 年 6 月起用户权益调整导致的平均售价降低以及交付量下降所致。 其他销售收入为人民币 15.27 亿元,同比上升 5.2%,环比下降 8.2%。
◎ 蔚来在成本控制方面表现突出。 一季度毛利润为人民币 4.88 亿元,同比增长 200.5%,环比下降 61.9%。毛利率从 2023 年同期的 1.5%上升至 4.9%,在提高效率和降低成本方面的努力。当然这一毛利率仍低于上一季度的 7.5%,车辆毛利率从去年同期的 5.1%提升至 9.2%,主要得益于材料成本单位的降低。
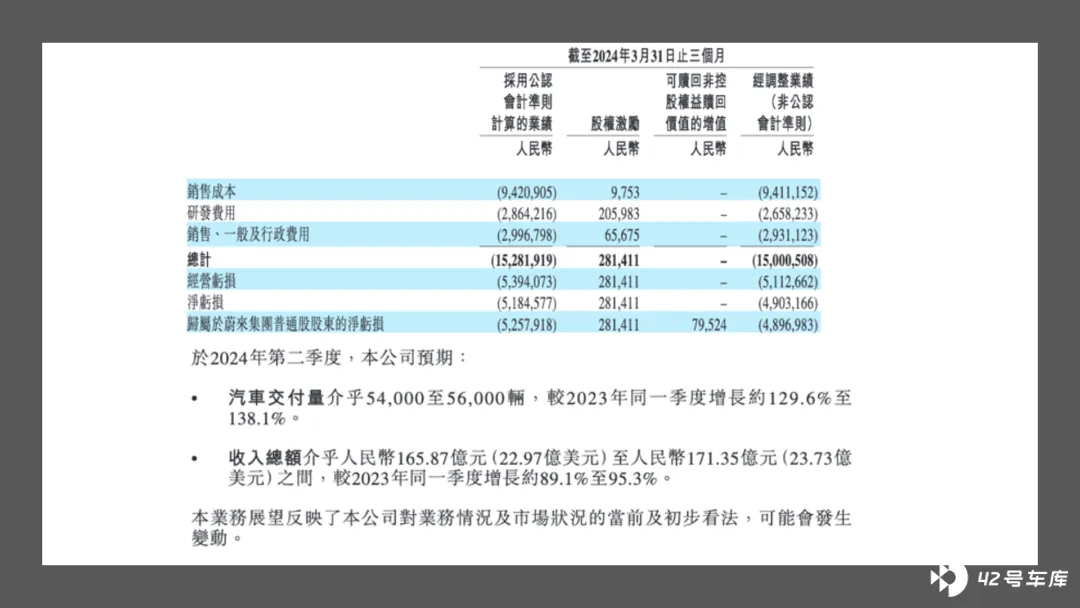
◎ 一季度净亏损 为人民币 51.85 亿元,同比扩大 9.4%,环比减少 3.4%。 尽管亏损扩大,但环比有所减少。成本方面,一季度总成本为人民币 94.21 亿元,同比下降 10.4%,环比下降 40.5%,显示出蔚来在控制运营成本方面取得了显著进展。
◎ 在研发方面, 蔚来一季度的研发费用为人民币 28.64 亿元,同比下降 6.9%,环比下降 27.9%。 这表明蔚来在技术创新方面持续投入,但也在优化研发成本。销售、一般和行政费用为人民币 29.97 亿元,同比上升 22.5%,环比下降 24.6%,显示出公司在市场推广和运营管理上的持续努力。
交付、现金和期待
◎ 一季度,蔚来共交付了 30053 辆智能电动车辆,同比下降 3.2%,环比下降 39.9%。 其中,智能电动 SUV 交付 17809 辆,智能电动轿车交付 12244 辆。 尽管交付量有所下降,蔚来在二季度的交付指引为 5.4 万台至 5.6 万台,同比增长 129.6%至 138.1%,显示出对未来市场需求的强烈信心。
◎ 截至一季度末,蔚来的总现金及现金等价物、限制性现金、短期投资和长期时间存款余额为人民币 453 亿元,约合 63 亿美元。
◎ 蔚来对 2024 年二季度的营收指引为 165.9 亿元至 171.4 亿元,同比增长 89.1%至 95.3%,进一步表明了公司对未来业绩的乐观预期。

蔚来可以期待什么?
蔚来创始人李斌表示, 市场竞争加剧,蔚来在品牌定位和技术创新方面仍具优势,计划在未来继续提升运营效率,优化成本管理,并加速市场份额的增长。
芝能对于蔚来的观点来看:
- 聚焦重点,之前摊大饼做生态的模式,对于蔚来来说是需要做减法。换电朋友圈的建立,可以作为一种基础设施往前推进,当然需要外部资金注入。
- 蔚来、乐道,重点是能扩大规模,降低成本。到 2024 年 Q4,要把亏损进一步降低才行。乐道的走量,能让蔚来的成本进一步降低,也需要提高效率。
- 蔚来往全球化的开拓,需要找到投入产出比大的,整个身段并不适合高举高打。找到生存空间,再慢慢扩大。
小结
蔚来在 2024 年一季度面临收入下降和亏损扩大的挑战,通过有效的成本控制和技术创新,提升了毛利率,并为未来的市场竞争做好了准备。蔚来还需要进一步完善自己,让自己在残酷的淘汰赛的阶段活下去。


