作者 | 崔秋阳
编辑 | 邱锴俊
蔚来的 2024,并没有开门红。
一季度无论是营收、毛利、还是销量,或同比,或环比,或二者兼有地出现了下滑。 同时,调整后的净亏损达到了 49.03 亿元,同比 2023 年同期还扩大了 18.1%。
财报一经发出,蔚来美股盘前应声下跌 7 个百分点。
一季度财务数据不好看,市场是有预期的。
蔚来对二季度的指引显然更有意义:
营收预期 165.87 亿 -171.35 亿,对应去年同期接近翻倍;
销量预期 5.4 万辆 -5.6 万辆,对应去年同期的 1.2-1.3 倍。
更重要的是,这也意味着 蔚来 6 月份很可能能够延续 5 月交付破 2 万辆的成绩。
总体来说,一季度很差,二季度向好。
那么,之后呢?蔚来的 2024,还有什么变数?
「蔚二万」能否延续?
正如前文所说,比起一季度的营收、毛利率等数据,显然市场更关心蔚来二季度销量预期。
从财报中 5.4 万辆 -5.6 万辆的二季度交付指引来看, 对应到 6 月份的交付预期是 1.78 万 -1.98 万辆,接近 2 万辆。
实际上,市场对于蔚来的预期会更高一些: 月交付破 2 万,不能是昙花一现。
对于蔚来销量的高预期,源自于 5 月份实现月交付破 2 万的成绩。
蔚来上一次月交付破 2 万辆,是 2023 年 7 月份。彼时,蔚来新款 ES6 和 ET5T 先后上市,两款车订单的爆发是蔚来月交付进入 2 万大关的主要原因。
而这一次,蔚来 ES6 和 ET5T 同样是交付主力军,但原因并非两款新车的配置更新,而是 销售政策的改变以及友商的助力。
3 月 14 日,蔚来宣布对 Baas 方案服务价格进行调整,其中 75kWh 和 100kWh 电池的月租价格分别下降了 252 元/月和 552 元/月;此外,还有电池月租付 4 赠 1、赠送 60 张免费换电券等政策。
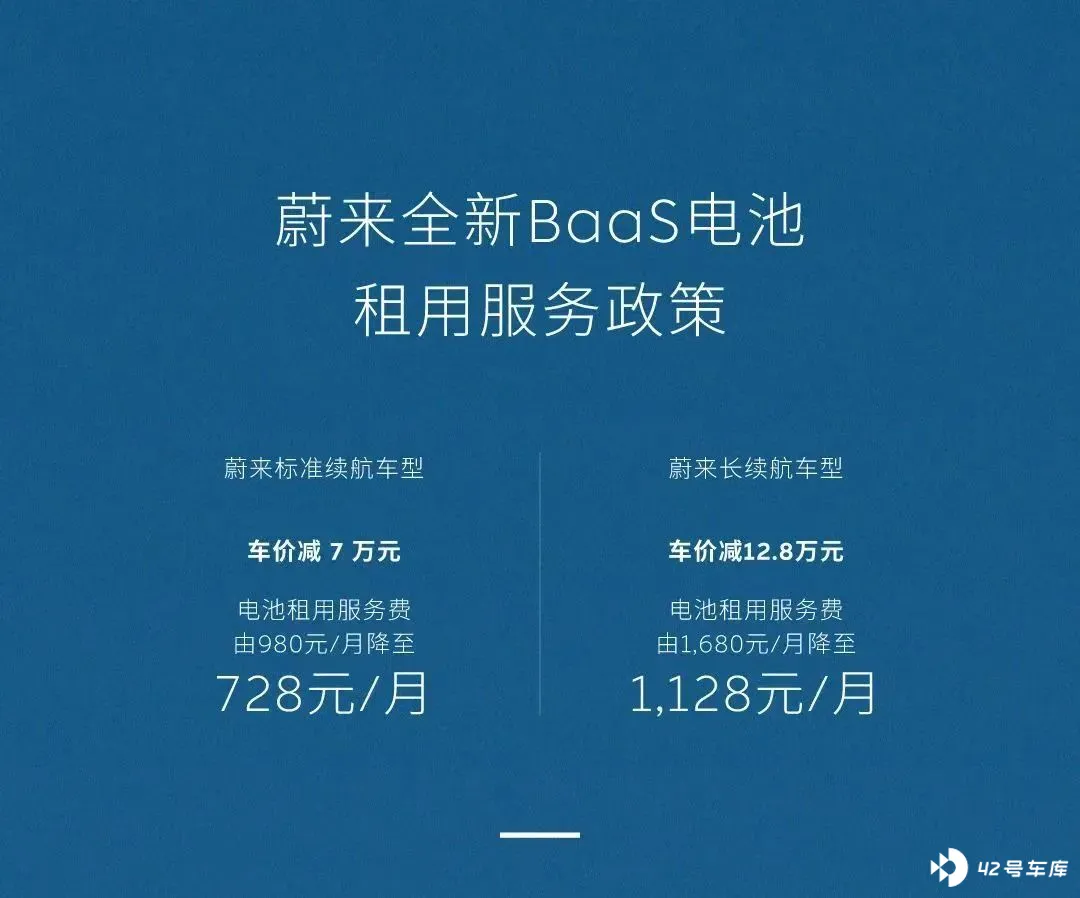
上述政策的原定结束日期是 5 月 31 日,虽然熟悉汽车行业的消费者都能猜到这一政策大概率会延续下去(事实上也正是如此,6 月蔚来依旧推出了付 4 赠 1 和免费换电券的优惠政策),但截止日期的临近仍然促使着更多潜在用户尽早下单提车。
李斌也透露, 在对 Baas 方案价格进行调整后,现在采用 Baas 方案的用户占比达到了 80%。
除了 Baas 服务优惠政策以外,以北京地区为例, 线下门店在 4 月和 5 月还推出了包括地方和置换补贴、选装基金在内共计 3 万元左右的终端优惠。
并且,车 fans 创始人孙少军在直播中还透露,由于小米 SU7 提车周期过长,叠加小米 SU7 和蔚来用户有着较高重合度的因素, 蔚来也从小米汽车手中转化过来不少订单。
种种原因影响下,造就了蔚来如今的交付盛况。 以蔚来上海地区交付中心为例,该交付中心 5 月高峰时日均交付 200 台左右。
如今,6 月份蔚来 Baas 方案用户权益以及终端优惠政策虽然有所退坡,但大体上仍然是对 5 月促销政策的延续,对于终端用户而言依旧有一定的吸引力。
现在的问题是,在小米 SU7 的流量归于平寂,蔚来无法再从友商手中吃到溢出福利后,只靠自己的优惠政策能否保证订单增速的延续性。
好消息是,李斌在电话会中透露, 5 月份的新增订单量已经超过了产能上限。
也就是说, 种种因素吸引下的订单,蔚来手中还有富余。
结合李斌所言「目前我们看到订单仍在持续稳定增长」,只要接下来蔚来的新增订单不出现较大下滑,就能助其顺利完成 6 月交付继续破两万辆的目标。
若订单另有富余,甚至还能替蔚来顶一顶 7、8 月份的销售淡季。
二季度似乎一切向好,5 月的势头大概率能延续到 6 月,但三季度和下半年,蔚来的财务状况一定会持续向好吗?
来给蔚来算笔账
一季度蔚来的财务数据,可以说差到不能再差了。
总体营收为 99.08 亿元,同比跌了 7.2%,环比跌了 42.1%,汽车销售额为 83.81 亿元,同环比跌幅也大致如此。
此外,蔚来一季度毛利率仅为 4.9%,环比跌了 2.6 个百分点;单车毛利率(9.2%)也重新回到个位数;调整后的净亏损额为 49.03 亿元,同比扩大 18.1%。
从给出的二季度交付和营收指引来看,蔚来有望迎来触底反弹。
但实际分析来看, 除了这两项数据会迎来明显回暖以外,其他数据,尤其是毛利相关的数据并不会有太大改观。
粗略计算 一季度蔚来单车价格为 27.93 万元。 而根据二季度指引数据进行粗略计算, 蔚来单车价格则会跌至 25 万 -27 万元左右。
很明显,只要 Baas 优惠价格及付 4 送 1 的政策延续下去,蔚来的车并不愁卖,毕竟大部分消费者无法抵抗 Baas 方案立减 7 万元的诱惑,而「蔚二万」也将成为常态。
但随之而来的是, 单车均价越来越低,毛利不会得到质的改善。
李斌也看到了这一问题,其强调:
「接下来会在不影响销量的前提下,在一线针对 ES8、EC7、ET7 等高毛利产品的销售提出要求,来改善毛利表现。」
在主推 Baas 方案后,购车立减的 7 万元能把 ET5、ET5T、ES6 从 30 万元级别拉到 25 万元甚至以下级别,也能把 ES8、EC7、ET7 等 40 万元以上级别的车型拉到 30 万 -40 万元。
价格的降低会带来增量, 但对整体毛利的提升可能并不会太大。
目前,蔚来的单车毛利率和经营毛利率分别是 9.2%和 4.9%。
虽然管理层十分乐观地认为二季度毛利将重回两位数,但大概率只有单车毛利率能够达到目标,并且距离 20%的目标线不会很近。
想要对公司经营毛利产生质变的影响,蔚来需要引入新的变量:乐道和萤火虫。
财务救兵
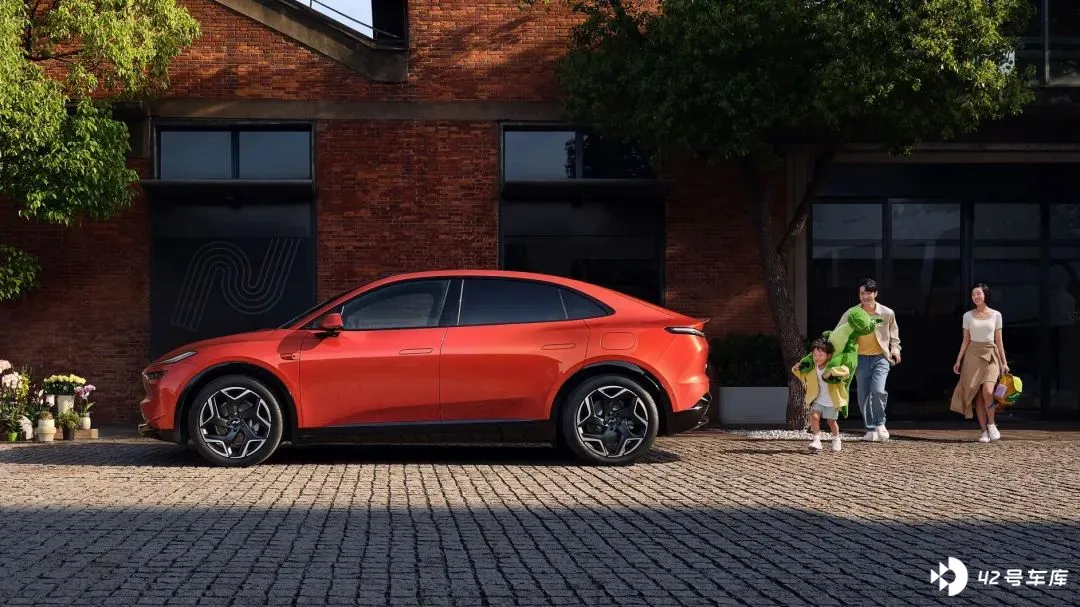
乐道品牌和萤火虫品牌将分别面向 20 万 -30 万元市场,以及 10 万元 -20 万元市场。
得益于技术、渠道、补能网络等业务的复用,乐道品牌和萤火虫品牌实现自身盈亏平衡的压力并不算太大。
简单来说,以蔚来和乐道为例,整车看得见的地方(外观、内饰等)都做了区分,但在看不见的地方(用料、智驾和智舱软件等)都做了极大复用,甚至乐道首款产品 L60 还会在蔚来 F2 工厂与 ET5、ET5T 等车型共用产线。
其他成本方面, 李斌透露乐道单个门店的投资会控制在 100 万 -200 万元之间,兼容乐道品牌换电的三代站改造费用也会控制到 20 万 -30 万元左右。
按照乐道交付时, 拥有 100 家门店和 1000 座换电站来计算,总共投入的资金将在 3 亿 -5 亿元, 再分成 3-5 年时间摊销,对于蔚来而言确实是小钱了。
套用李斌的话:「多重因素叠加下来, 乐道毛利率预计能达到 15%以上,所以只用达成月销 2 万 -3 万辆的成绩,就能实现盈亏平衡。 」
月销 2 万 -3 万辆,也正好是乐道品牌目前的目标。据了解, 蔚来内部对乐道销量十分乐观,预计今年年销 7 万 -8 万辆,明年年销接近 30 万辆。
换句话说,乐道很快能够实现盈亏平衡, 在此基础上,卖得越多,就越能向上对蔚来总体的毛利率产生正面影响。
同样的道理,也适用于萤火虫。
为了进一步节约成本,萤火虫不光会在软硬件和补能设施上进行复用,甚至 李斌还透露将效仿宝马和 MINI 的模式,把萤火虫品牌车型放到蔚来门店内进行售卖。
萤火虫定位精品小车,蔚来定位高端商务兼顾家庭;萤火虫定价 10 万 -20 万元,蔚来定价 30 万元以上。二者的巨大差别确实不用担心互抢订单的情况出现。
或许萤火虫品牌的销量只要同样步入 2 万/月 -3 万/月的门槛后,就也能与乐道一起凭借更庞大的市场规模,反哺蔚来。
但这只是理想状况。目前行业竞争激烈,不但要比拼产品力,还要比拼热度、流量。
而持续获得热度和流量最好的方式,就是不停歇地「轰炸」,也就是 加快品牌发布、产品上市的节奏。
5 月 15 日刚刚完成品牌发布会的乐道,其首款产品乐道 L60 或许就将陆续在各地亮相。乐道销售透露, 针对意向金用户,在端午节后就可以陆续约时间到店看车了。
很明显,此举就是为了避免重蹈 ET5 订单流失的覆辙。
在交付方面,李斌也表示 目前已经在培训产线工人,并会针对 F2 工厂产线逐步开放部分双班生产来保证乐道 L60 的交付工作。
乐道提速后, 萤火虫也将很快完成亮相。
李斌确认, 萤火虫品牌将在明年上半年开启交付, 但品牌发布时间暂未确定下来。根据《21 世纪经济报道》,萤火虫品牌很可能将会在今年年底完成首次亮相。
不过回归到财务数据,两个深入到更大市场的子品牌注定会给蔚来带来增量,但 乐道与萤火虫也需要成长,其反哺蔚来的时间节点很可能会在明年,而不是今年。
这意味着,在 Baas 优惠、终端促销的持续刺激下,叠加乐道的正式入局,蔚来今年的总体销量不会让人失望。但实现盈亏平衡甚至扭亏转盈,或许还要等到明年。