

特约作者 | 痛快舒畅
编辑 | 邱锴俊
进入 6 月,整个汽车圈真的是热闹非凡,不仅是天气热,各大主机厂也开始「卷起来」了。
刚刚在大湾区车展「卷老板」,紧接着社交平台上「卷直播」、「卷流量」,后来在重庆汽车论坛「卷价值」、「卷价格」、「卷道德」。
在这次的重庆论坛上,长安和比亚迪坚定站在「用价格为普通消费者提供优质产品这一边」,广汽和吉利则认为「不能一味低价,要有序竞争,不能偷工减料,要有道德」。
从经济发展的角度来看,市场经济就是充满竞争的。竞争是无处不在的。流量也好、价格也好、道德也罢,都会面临过量甚至是过度的竞争,竞争带来繁荣、竞争带来进步,竞争也带来行业的持续进步。
对于我们大多数读者来说,如何理解车企们在面对「卷」时不同的态度?
不妨从产能利用率的角度去看看它们所处的状态。
产能利用率作为汽车这样重资产行业的核心运营指标,影响它的是产品、是市场、是供应链。产能利用率更是能直接影响到车企的固定资产摊销,进而影响到车企的利润实现。
今天,就带大家以全景的方式看一看当下中国市场主要车企的产能利用率真实情况,一起来看看未来中国市场的发展和走向。
中国乘用车的产能利用率
纵观从 2011 年到 2023 年,这 13 年中国汽车行业的变化来看,2009 年中国汽车的销量首次突破 1000 万辆,2011 年销售首次突破 1500 万辆,2015 年首次突破 2000 万辆,到 2017 年达到峰值的 2428 万辆,随后经历了 6 年多的调整。
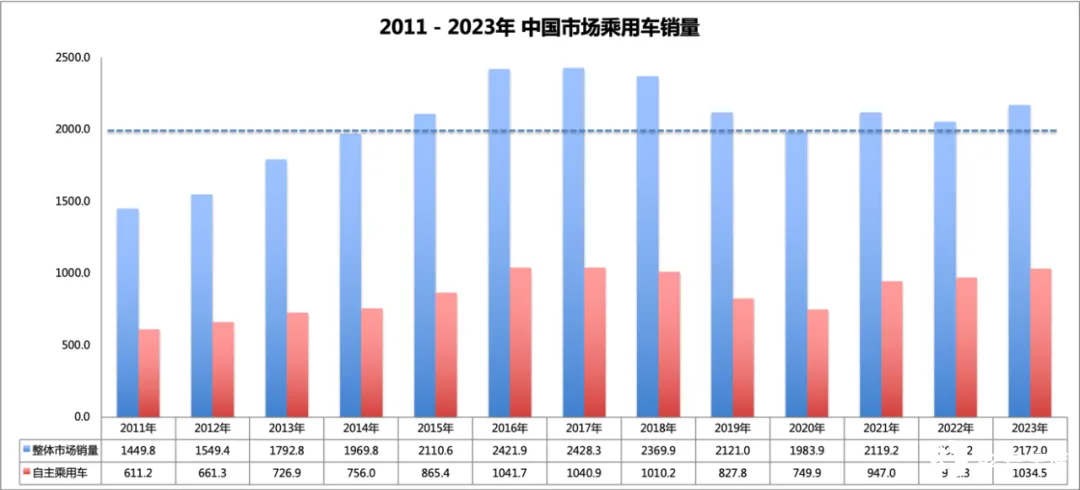
可以说,在汽车产业的调整过程中,产能利用率成为了一个关键的指标——不仅仅反映出品牌的兴衰,更是反映出行业的变迁。
2017 年可以说是最近 10 年中国汽车市场的大顶,当年的产能利用率也到了 62.8%的相对高位,直到 2023 年随着部分落后产能的清退,中国汽车行业的产能利用率才再一次突破了高位,来到了 66.4%的水平。
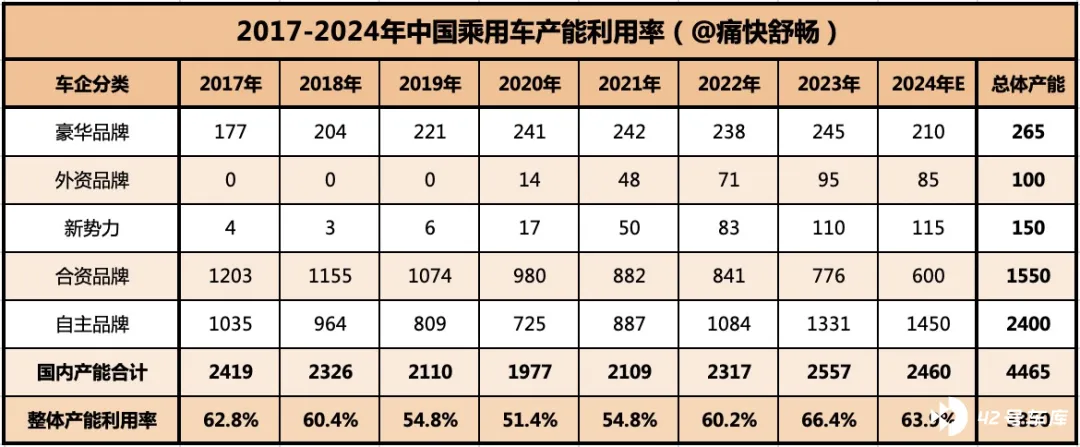
当下,中国国内的乘用车规划产能总量超过 5500 万辆,扣除建设中和规划中的产能,已经投产的产能在 4465 万辆的水平, 如果按照更严苛的实际可利用的产能来计算的话,中国乘用车的「有效产能」在 3850 万辆的水平 。
这 3850 万辆将会是我们计算乘用车产能利用率的基数,而并非很多机构或者学者对外宣传的 5500 万辆。
在 2017 年到 2023 年中国乘用车市场新能源转型过程中,我们可以发现三个非常明显的变化。
变化一:豪华品牌和外资品牌在中国迅速成长
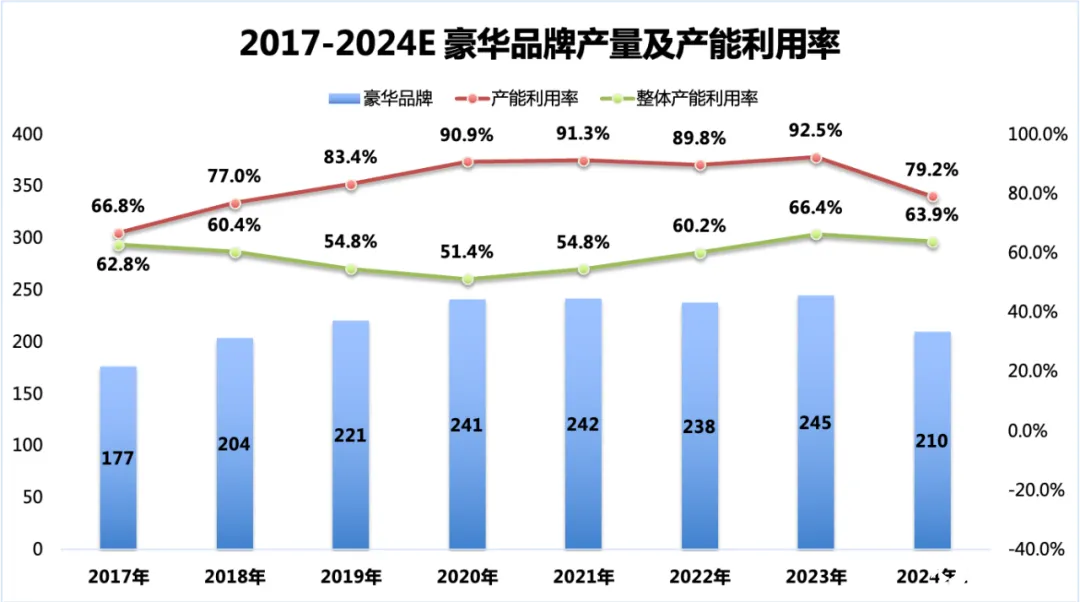
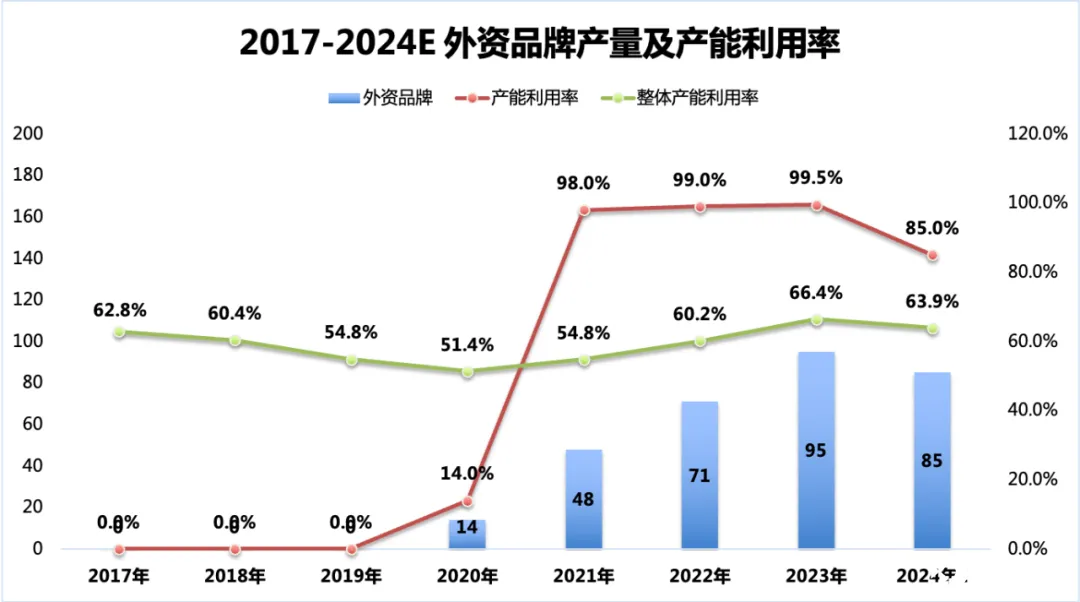
以 BBA 为代表的传统豪华品牌,在 2020-2023 年迎来中国乘用车市场的增购、换购浪潮,其在中国的产能建设虽然稳健但持续增长,23 年的产能利用率更是达到了 92.5%的历史高位。
以特斯拉为代表的外资品牌,从 2020 年开始到 2023 年,创造了外资车企的产能提升神话, 从 2020 年的当年建设当年投产,到 2023 年的产量接近 100 万辆,产能利用率更是连续 3 年超过 90% 。可以说,4 年的时间,特斯拉在中国市场呼风唤雨,直到 2024 年。
变化二:合资品牌在中国的加速衰落
以德系、日系和美系为代表的合资品牌,从 2017 年开始进入长期下滑的通道。想当年 1600 万+的产能,1200 万+的销量,占据中国市场超过 50%的份额, 产能利用率一度达到 75%以上的优秀成绩,如今到 2024 年产能利用率甚至低于开始 50%了。
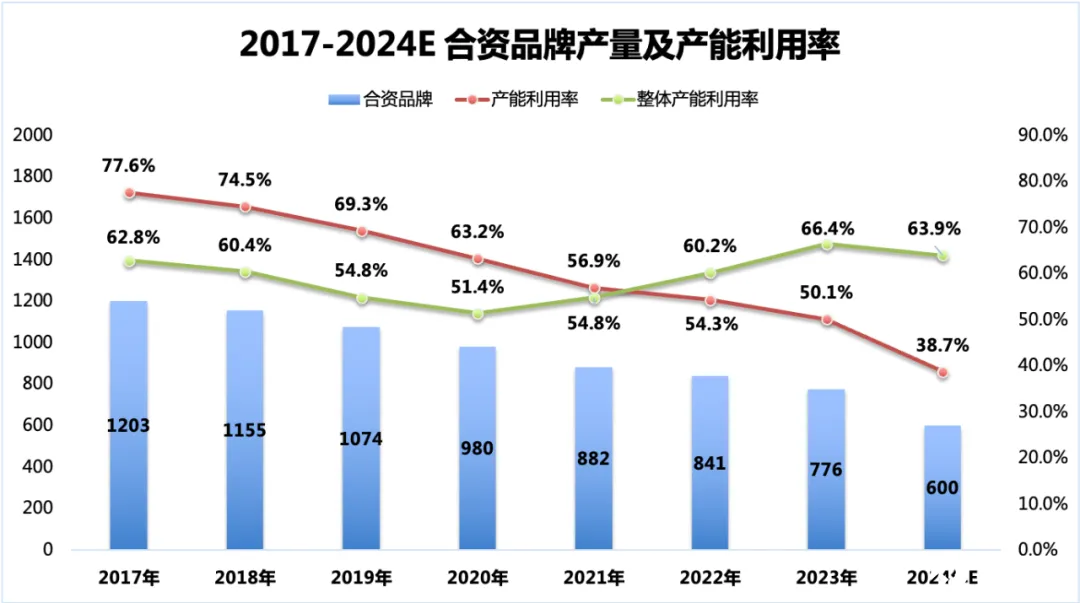
24 年 Q1 丰田、本田和日产率先对外公布减产,Q2 大众和通用也跟进部分工厂暂缓生产,甚至一度听到部分合资工厂将会关闭的传闻。
传闻也许不完全可行,但是合资车企的产能利用率却是实实在在加速下滑。按照 50%最底线产能利用率的行业共识,低于这个产能利用率部分工厂停产将会是大概率的事情了。
变化三:新势力和自主品牌的崛起
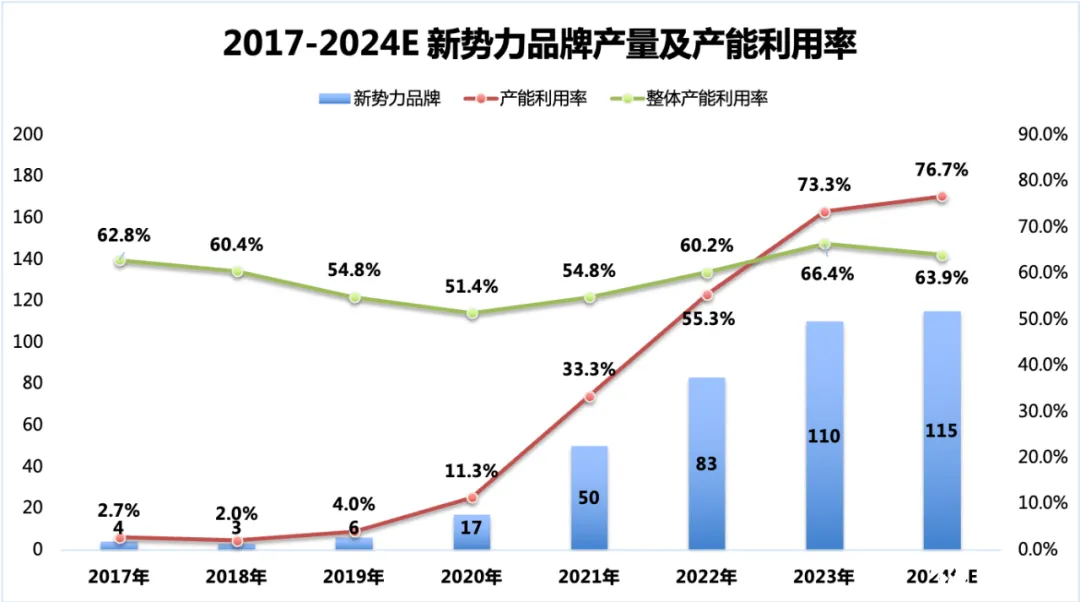
在中国的新能源转型过程中,新势力崛起功不可没。从无到有,从 50 万到 100 万新势力们也用 5 年的时间,实现了突破和超越。这种超越不仅仅是品牌、还在价格和对中国消费者的心理认知层面。 从产能利用率的角度来看,新势力们的产能利用将会突破 75%,进入到更优秀的梯队。
自主品牌在最近 8-9 年时间里也经历的从高峰到低谷,从燃油到新能源的艰难转型过程中,产能利用一度接近 40%的荣枯线之下。 但借助新能源的东风,自主品牌的产能利用率已经来到了 75%之上。
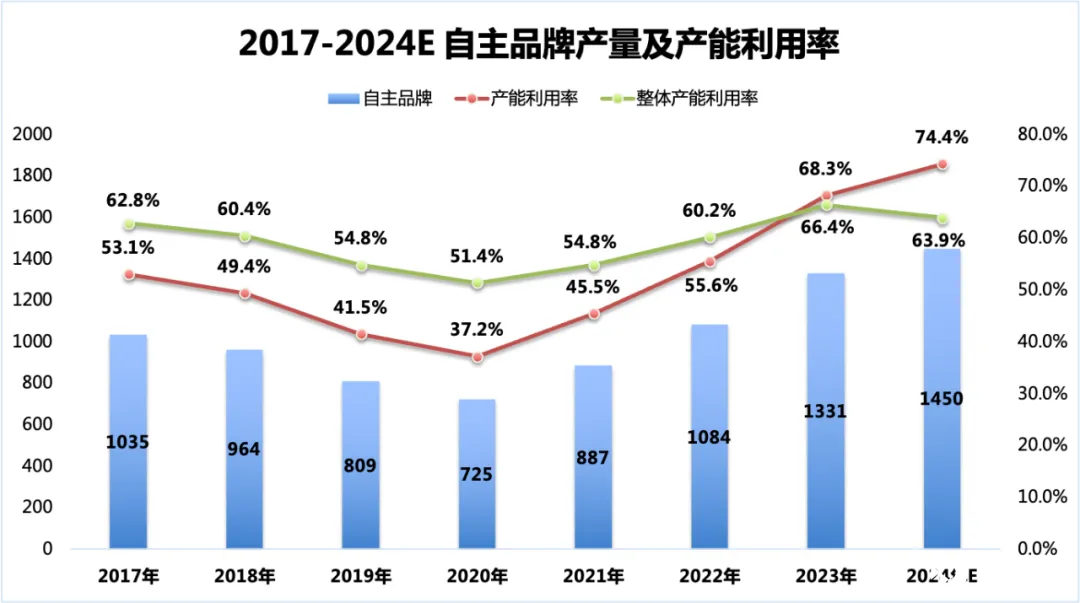
产能利用率就是主机厂的晴雨表,一方面见证了行业的变迁,另一方面也见证了不同品牌的兴衰。
细分品类的产能规模
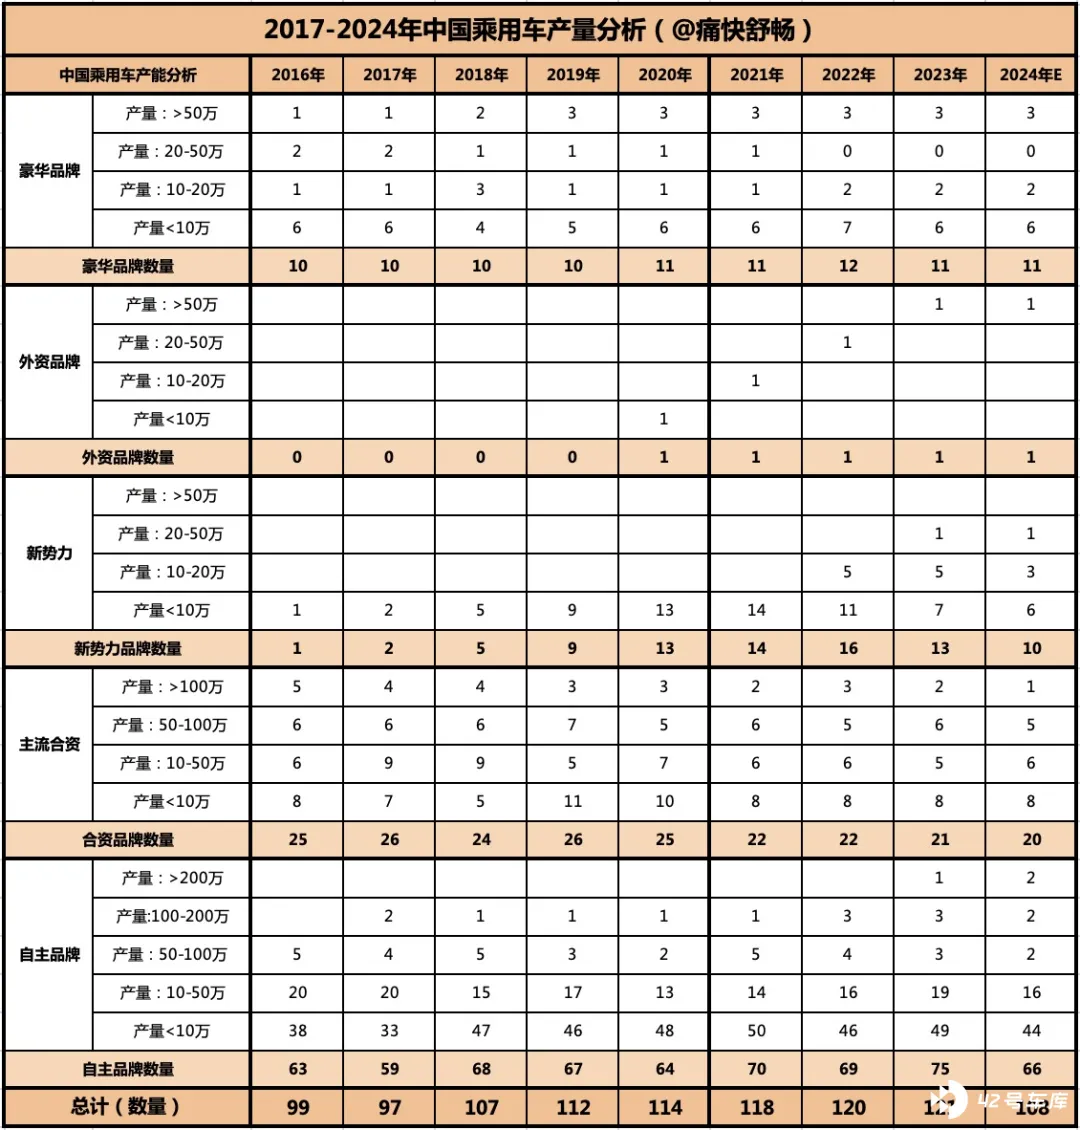
豪华品牌:总体表现规模增长明显,但最近 3 年以 BBA 为代表的一线豪华和二线豪华的差距越来越大。如果不出意外, 在未来的 3-5 年时间里,BBA 将会有品牌掉队,二线豪华品牌则彻底沦为年销量 5-8 万的小众品牌。
外资品牌:100 万辆可能就是这个阶段特斯拉在中国市场的天花板,一方面受到需求制约,无论是海外还是国内的需求都不足以支持特斯拉在中国的继续增长;另外一方面,受到国际格局的影响,美国市场对中国产的乘用车关上了大门,特斯拉在中国还能够继续高歌猛进么?
新势力品牌:50 万辆就是现阶段的天花板,只能期待蔚来的两个全新品牌能够进一步带动新势力的产量突破 50 万。
主流合资品牌:从曾经的 5 个产量破百万的合资工厂,到如今只剩下 1 个百万产量的合资工厂,合资衰落是无法避免的。特别是美系合资上汽通用,年初的计划是 95 万辆,到 Q2 已经调整到 70 万辆的水平。但随着上汽公布的 1-5 月上汽通用的累计销量只有不到 20 万辆,可以预计上汽通用将会遇到异常困难的一年。
自主品牌:从 100 万,到 200 万,再到 300 万,这些以前自主品牌想都不敢想的产销数据,如今在一个又一个被打破。 预计在 2024 年,奇瑞将成为比亚迪之后第二个突破 200 万辆的规模,吉利汽车也非常有希望拿到接近 200 万辆的规模。自主品牌真的是强大起来了。
我们已经从产能利用率和规模的视角看到了中国市场主要品牌的产能变化,接下来就来看一看 TOP20 主机厂的产能利用率表现吧。
2024 年 TOP20 主机厂的利用率表现
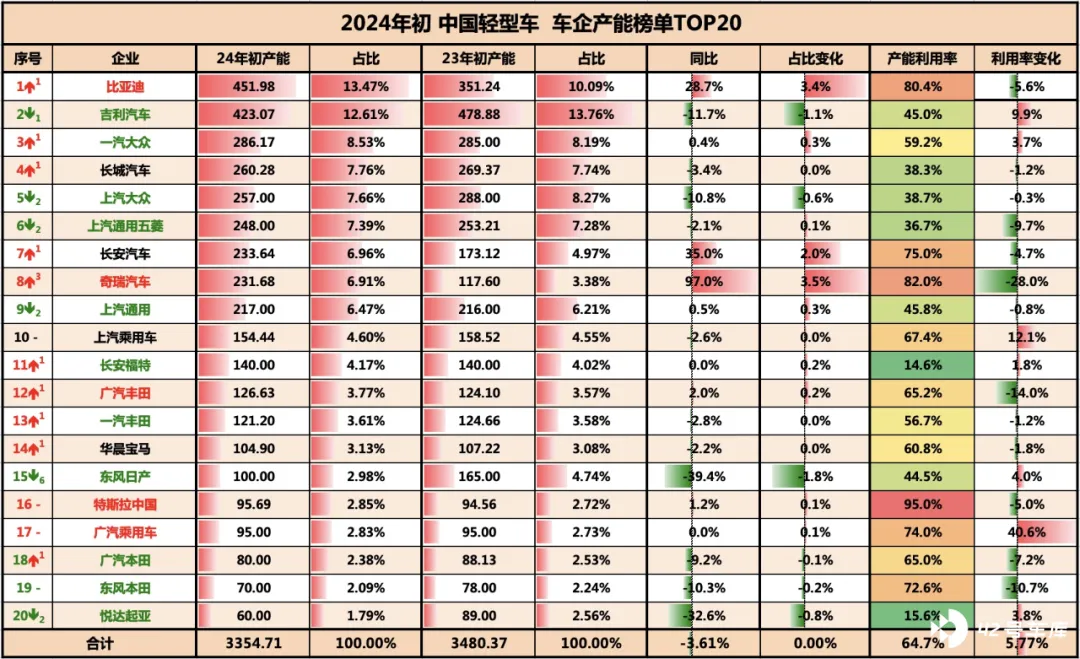
TOP20 车企合计产能 3354.71 万辆,同比 -3.61%,产能利用率 64.7%,比 23 年增加 5.77 个百分点。
1、比亚迪超越吉利上升到第一,24 年产能 451.98 万辆,同比+28.7%,产能利用率 80.4%,比 23 年减少 5.6 个百分点;
2、吉利滑落到第二,24 年产能 423.07 万辆,同比 -11.7%,产能利用率为 45.0%,比 23 年增加 9.9 个百分点;
3、一汽大众上升到第三,24 年产能 286.17 万辆,同比 +0.4%,产能利用率 59.2%,比 23 年增加 3.7 个百分点;
4、长城汽车上升到第四,24 年产能 260.28 万辆,同比 -3.4%,产能利用率 38.3%,比 23 年减少 1.2 个百分点;
5、上汽大众下滑到第五,24 年产能 257 万辆,同比 -10.8%,产能利用率 38.7%,比 23 年减少 0.3 个百分点;
6、上汽通用五菱下滑到第六,23 年产能 248 万,同比 -2.1%,产能利用率在 36.7%,比 23 年减少 9.7 个百分点;
从 TOP20 主机厂的产能利用率来看,产能利用率低于 40%的有:长城汽车、上汽大众、上汽通用五菱、长安福特、悦达起亚。
其中,长安福特、悦达起亚三个主机厂的产能利用率低于 15%,处于严重的产能过剩状态。
从产能利用率的角度来看,自主品牌和豪华品牌的整体表现尚属正常。
而合资品牌的产能利用率普遍不高,成为新能源转型中受影响最大的,没有之一。
产能利用率>60%的合资品牌有:广汽丰田、华晨宝马、广汽本田和东风本田,其中广汽本田和东风本田已经在 24 年缩减了产能;
产能利用在 40~60%之间的合资品牌有:一汽大众、上汽通用、东风日产和一汽丰田;
产能利用率<40%的合资品牌有:上汽大众、长安福特、悦达起亚。
合资品牌整体目前处于缩减产能的状态。
1、北京现代:2022 年产能为 135 万辆,2024 年产能调整为 50 万辆,其中北京一厂(30 万)租赁给理想汽车,重庆工厂(30 万)拍卖处置,只保留部分工厂进行生产;
2、悦达起亚:2022 年产能 89 万,2024 年产能调整为 60 万辆;
3、神龙汽车:2022 年产 99 万,2024 年产能调整为 40 万辆;
4、东风本田:2022 年产能为 80 万,2024 年产能调整为 70 万辆;
5、东风日产:2022 年产能为 152 万辆,2024 年产能调整为 100 万辆。
两年时间里,上述五个主机厂一共缩减 235 万的乘用车产能。如果计算上非 TOP20 主机厂的产能出清,从 2022 年到 2024 年,两年时间一共缩减了接近 500 万辆的乘用车产能(包含破产、关停产能等)。
新一波产能出清将来临
产能利用率是汽车行业最为关注的指标之一,从最近 2-3 年的持续跟踪数据来看: 合资品牌在 2024 年开始加速进入了衰退的状态,而与之对应的就是自主品牌的全面崛起。
以比亚迪、吉利、长安、上汽乘用车(以出口为主)、奇瑞汽车(出口占比达到 50%)的自主品牌,要么实现了国内市场的增长,要么通过出口来实现增长,均达成了非常好的销量和产能利用率表现。
随着以 BBA 为代表的豪华品牌的产能利用率开始出现拐点,预计未来的 3-5 年里将会迎来一波产能出清的浪潮,自主 品牌将会替代合资品牌成为市场的绝对主流。






