


撰文 | 张祥威
编辑|马青竹
当南策文、夏定国、张强三位电池材料权威专家,被请到上汽「向新十年」舞台上时,固态电池的竞争似乎越来越有看头。
这三位分别是电解质、正极、负极材料领域的高手。
固态电池被视为下一代明星技术,中国工程院院士李骏曾指出,行业已经达成共识,「动力电池技术的下一步是固态电池。所有的资源,所有的研发都在聚焦固态电池。」
在固态电池专利数量上,日本企业专利占全球的 68%。丰田此前宣布,争取 2027 至 2028 年使固态电池进入实用化阶段。
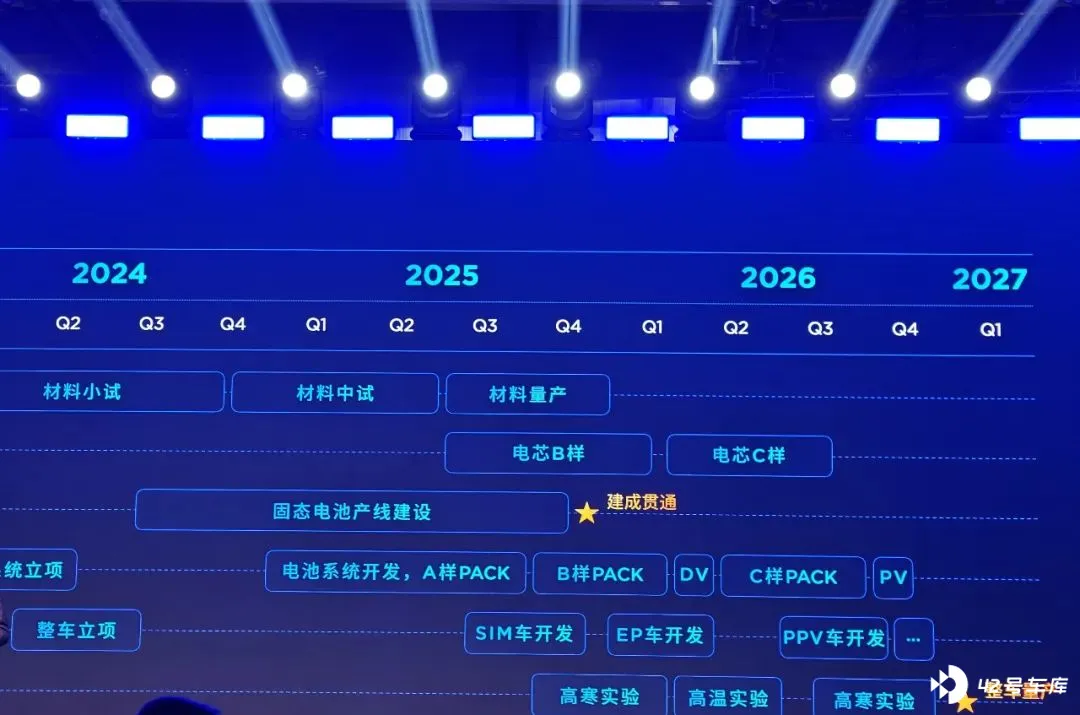
但上汽有信心凭借产业和市场优势,在固态电池上走得更快。上汽最新路线图明确,2026 年实现正式量产。
车企发展固态电池,是两国车企间的较量,将给电动车续航带来质变,也能实现低成本,为下半场智能化转型留出空间。
上汽在固态电池技术上,选择渐进式商业化,先上车第一代半固态产品,同时推进第二代和第三代,而第三代就是全固态。
路线明确和量产先行,让固态电池技术成为可期的未来。而智能电动化转型的另一半考题,则要复杂得多。
上汽在 AI 时代下的智能化转型,仍有隐忧。
冲刺固态电池
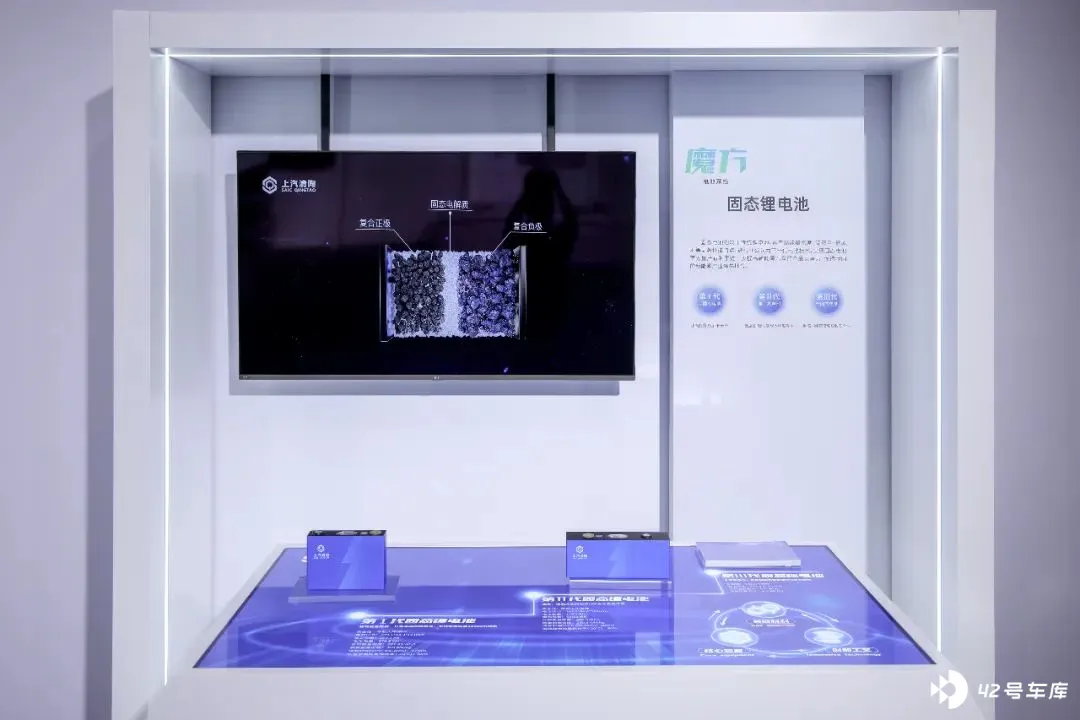
上汽清陶总经理李峥,前段时间在上汽智咖汇上成为红人。
在他看来,电动化上半场尚未结束,仍需解决基础问题,如固态电池的安全性、应用和成本等。
智己 L6 光年电池半固态电池版,搭载电池包容量 133kWh,能量密度超过 300Wh/kg,CLTC 续航超 1000 公里。
作为对比,蔚来 ET7,搭载卫蓝新能源半固态电池,电池包容量 150kWh,能量密度 260Wh/kg,官方测试续航达 1044km。
极氪 001 WE 版千里续航套装,搭载宁德时代麒麟电池,电池包容量 140kWh,能量密度 255Wh/kg,CLTC 续航达 1032km。
三款车整备质量相近,分别是 2250kg、2399kg、2250kg。
这仅是固态电池小试牛刀。根据上汽规划,在未来全固态电池阶段,能量密度将达到 500W/kg,预计 2026 年底量产,2027 年整车量产。能量密度接近翻倍,岂不意味着续航翻倍可期?
冲刺固态电池,除了性能跃升,也为降成本。
一辆纯电动车,电池成本占 40%- 50%。其中,正极材料占 40%左右。锂离子的输运,需要通过电解液,电解液与电池材料的匹配会影响稳定性,最终决定正极材料大多选择磷酸铁锂和三元锂。
当电解液含量减少,就会拓宽正极材料选择面。
李峥计算,当液含量降到 5%,电池单价将拥有 10%-30%成本优势,液含量降到 0 时,也就是全固态电池,由于材料选择面更宽,成本会下探 40%。
40%意味着,电池成本会下降同等幅度。假设一台车 20 万,电池成本 8 万块,成本下降 40%后,电池成本将减少 3 万多,对于整车 BOM 而言,降幅相当可观。
基于上汽对固态电池的重视,上汽集团副总裁、总工程师、创新研究开发总院院长祖似杰还有一个身份,上汽全固态电池产业创新联合体总指挥。
作为总指挥,在上汽「向新十年」舞台上,祖似杰请来了文章开篇的三位科学家,掌舵把关。他还立下 FLAG,要在 500 天内,即 2025 年底,打通上汽清陶首条全固态电池量产线。
与上汽相似,布局固态电池的车企,还有比亚迪、广汽等,供应商有宁德时代、国轩高科、欣旺达、卫蓝新能源等。
比亚迪的固态电池将在 2027 年小批量产,2030 年进入市场推广期;广汽预计于 2026 年在昊铂车型搭载固态电池。
宁德时代预计将在 2027 年小批量上产;国轩高科计划 2027 年完成小批量上车实验;欣旺达规划在 2026 年实现全固态电池量产;卫蓝新能源计划在 2027 年左右实现全固态电池量产。
比较之下,上汽公开的路线图更精细,决心也更大。
当固态电池到来,电动化上半场竞争更激烈,上汽也有了一张王牌。只不过,这对于转型而言,还不够。
智能化,变数更大
上汽在智能化尤其是智能驾驶上,还需补课。
上汽最新技术的首秀地,智己,是最直观的观察点。智己 L6 定在今年第四季度,实现无图城市 NOA,年内开全国。年内开全国,是智驾第一梯队华为、小鹏定下的开城目标。如此看来,智己并未掉队。
但这离不开 Momenta。
为打造智己,上汽投资了自动驾驶公司 Momenta。「智己在整车控制、底盘、动力学控制方面有很深的技术积淀,但长期以来对 AI 的算法、视觉、软件,没有 Momenta 这类专业公司迭代得快。」智己汽车联席 CEO 刘涛直言。
成为 Momenta 第一大投资者后,Momenta 的科研成果第一时间、最高优先级给到智己使用。两年半时间,走了友商八九年的智驾迭代技术发展路线。
上汽待 Momenta 如亲儿子,但后者,未来可能只会把上汽当作一个大客户。
上个月,彭博社报道称,Momenta 已秘密启动在美 IPO 程序。前有亿咖通、毫末智行等内部孵化公司,仍在努力成为中立第三方。第三方自动驾驶方案供应商出身的 Momenta,未来去上汽化,更是必然。
无图城市 NOA 之后,紧接着便是端到端大模型之争。
何小鹏曾说,大模型领域很难有 Tier 1。因为,Tier 1 卖出一个智能驾驶软件,后面只是做 Bug 修复。大模型领域并非如此,数据要循环起来,每年算力费用动辄 1 亿美金起。Tier 1 做集成商,在软件时代可行,但在大模型时代非常困难。
根据规划,上汽将在 2025 年量产零束银河全栈解决方案 3.0,全面支持车端大模型部署应用,重点攻关成本控制和 L3 级自动驾驶;2027 年量产全栈 4.0,研发类智能人架构、AI 大模型、AI OS,支持 L4/L5 级自动驾驶。
但上汽究竟如何迎战 AI 大模型,尚处于模糊的初期阶段。
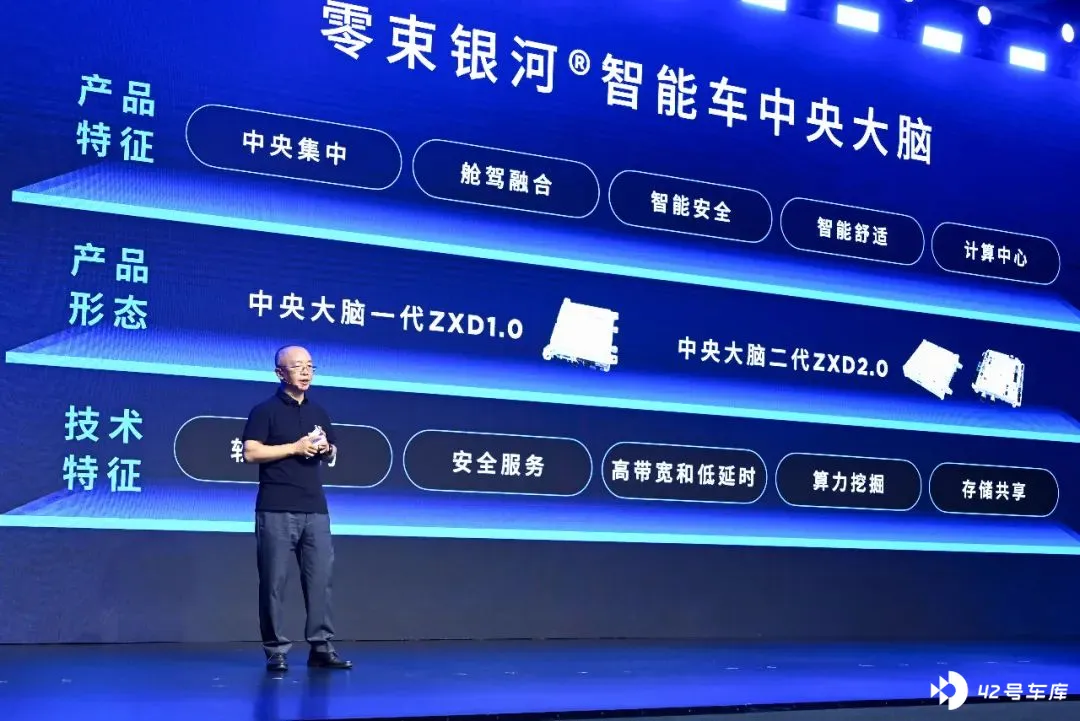
上汽集团创新研究开发总院副院长、上汽零束 CEO 李君坦言,「今天应该做什么事,我们最近做了思考,还远远没有看清整体方案和产品长什么样子,但是隐隐约约感受到,它(大模型)要到来了。」
这是谦辞,可能也是事实。端到端自动驾驶初至,未来形态、体验如何,一切难有定论。
发展固态电池,祖似杰为李峥请来外援,方向盘交给学界专家。智能化时代,软件架构起家的零束,也需要补上 AI 算法课。
这一 Part,上汽请外援还不够,而是真正靠自己,做自研,提到一把手工程,甚至比固态电池权重更高。
结语
很多人有一种错觉,认为上汽的新能源车发展不顺。其实单从销量看,2023 年上汽卖出新能源车超 110 万辆,仅次于比亚迪。但距离上汽自己的 2025 目标,还有点远。
为了转型,上汽十年累计研发投入 1500 亿元,形成了「魔方」电池系统(固态电池)等七大技术底座。其中,三大整车技术底座中,两项与新能源有关,四大关键系统技术底座,均指向智能电动车。
随着技术发展,上汽大概率会推出比智己更高端的品牌。
只不过,上汽的技术,更多还是赋能智己、飞凡、荣威、名爵、大通和海外业务。这些品牌和新车售价,决定上汽基本盘仍主打性价比。这是一个公认卷到极致的市场。对手既有比亚迪、长安等传统车企,也有小鹏、小米汽车等新势力。
眼下,各方更多是互有长板,彼此忌惮。
到 2027 年,天平也许会倾向某一方,但是难言赢者通吃。非要说猎杀,也是纯电动车对燃油车的猎杀时刻。届时,智能化将成为纯电赛道的胜负手。







