作者 | 朱世耘
编辑 | 邱锴俊
特斯拉「留住」了马斯克。
北京时间 6 月 14 日凌晨, 特斯拉年度股东大会投票通过了 CEO 埃隆·马斯克 560 亿美元的天价薪酬方案,以及将特斯拉注册地从特拉华州迁至得克萨斯州的提案。
这一结果令马斯克欢欣鼓舞,在投票之后的演讲之前再次「起舞」。
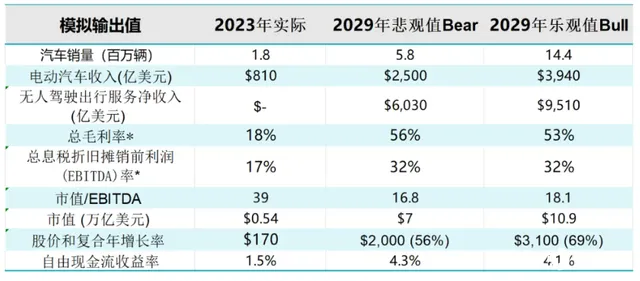
在演讲中,马斯克反复强调自己是 乐观主义者 ,并称「木头姐」关于 特斯拉 2029 年营收达 1.2 万亿美元,市值超 8.2 万亿美元的预测是「准确」的 。「 届时特斯拉的市值将是现在(5819 亿美元)的 10 倍以上 。」
「讨薪 」 初步成功后 ,乐观主义者马斯克要如何保证特斯拉当前的增长,和未来的十倍增长预期?
没有马斯克,就没有特斯拉
6 月 13 日,特斯拉报收 182.8 美元/股,尽管上涨 3.1%,但相比去年 7 月 293 美元的高位,仍有近 40%的下滑。特斯拉也是今年美股七巨头(苹果、亚马逊、Alphabet、Meta、微软、英伟达、特斯拉,Magnificent 7)之中,股价下滑幅度最大的巨头。
股价增长,对马斯克和特斯拉来说,都异常重要。
2018 年,特斯拉批准了马斯克 10 年长期薪酬方案,包含 12 组市值和经营目标, 其中包括特斯拉市值从 2018 年开始增长至 6500 亿美元。
今年 1 月 25 日,随着特斯拉发布 2023 年财报,其股价达到 207.83 美元,市值 6606.75 亿美元。特斯拉市值还曾在 2021 年破万亿,达到 1.03 万亿美元。
但像特斯拉董事会主席所说,马斯克作为全球最富有的人之一,薪酬方案「显然与钱无关」
按照 2018 年薪酬方案,如果马斯克能够实现全部目标,将累计获得特斯拉 12%的股票期权作为奖励,当时价值约为 560 亿美元,并需持股超过五年。
由此,马斯克在特斯拉的股权将能够从 13%上升到 22%,接近其此前谋求的 25%左右的公司投票权。
25%的投票权,是特斯拉留住马斯克注意力的关键。
马斯克曾表示,如果没有 25%左右的公司投票权,他「很难将特斯拉发展成为人工智能和机器人领域的领导者」。 特斯拉董事会主席罗宾·丹霍姆则在最近给 SEC 文件中称,马斯克需要薪酬方案来「留住他的注意力并激励他」。
目前,马斯克经营着特斯拉、火箭制造商 SpaceX、社交媒体 X(前 Twitter)和人工智能公司 xAI 等六家公司。此前各种突破性的事件都反复证明,马斯克的注意力是突破的关键要素。
如今特斯拉的市盈率高达 45 倍,但研发、生产、制造、库存、销售等工作,已与市盈率只有 7、8 倍的大众、丰田等传统汽车制造公司之间并无太大区别。在新故事兑现之前,屡次打破市场想象力的马斯克,显然是特斯拉股价最重要的「担保」。
不过,股东投票通过只是马斯克拿到超 20%特斯拉投票权的第一步。
今年 1 月,2018 薪酬方案被特拉华州的一名法官驳回。股东投票通过将为特斯拉上诉提供必要的弹药和支持。
按照流程,最终上诉将至特拉华州最高法院,过程将持续数月甚至数年。
今年没有新款 Model Y
留住了关键人物,但特斯拉仍然缺乏增长所需的关键车型。
股东大会上,马斯克表示将于下半年扩大卡车 Semi 的交付量,Cybertruck 的周产量也已经达到 1800 台, 今年年底特斯拉的累计生产突破 700 万辆,即在 4 至 12 月间生产 100 万辆。
这意味着,特斯拉 2024 年的年产销量计划在 150 万辆左右。而去年的产量是 182 万辆。
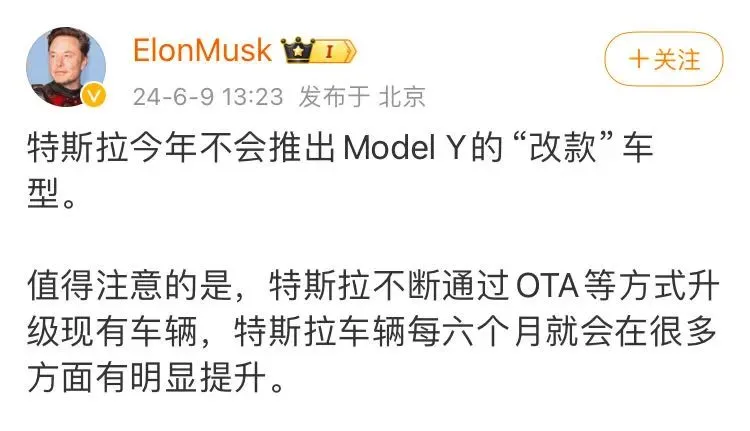
马斯克并未明确所谓「年底」是 10 月还是 12 月,但这一下降趋却并非全无可能。6 月 9 日,马斯克在微博发布消息称: 特斯拉今年不会推出 Model Y 的「改款」车型。
此时,距离特斯拉 Model Y 亮相已有 5 年时间,即使按照传统汽车公司的节奏,也已经是一款「老车」。
去年 10 月,在外观内饰和配置上都进行大幅调整的特斯拉 Model 3 焕新版上市。激起了市场对 Model Y 这款特斯拉当家车型中期改款的期待。
近日,网络曝光新款特斯拉 Model Y 的实车现身德国柏林工厂。消息称,「Model Y 焕新版」除外观内饰和 Model 3 焕新版相似外, 还增加了 800V 快充,也采用新一代驾驶辅助硬件 HW4.0。
但马斯克此番表态,意味着特斯拉今年或许放弃了在市场的增长竞争。
继 2023 年猛烈的价格战之后,2024 年中国汽车市场的竞争烈度又增加了技术、车型的迭代速度之争。既有各大车企「下饺子」般投放新品,还有半年一更新,一年一换代的迭代速度。
上汽集团甚至表示,将追赶 3C 行业的产品迭代速度。
在此背景下,没有有力的新车支持,仅靠价格战的特斯拉,在中国显然越来越「撑不住」。
过去 18 个月,特斯拉有过三次重要的价格调整。
2023 年 1 月,特斯拉宣布 2023 年 1 月 6 日,特斯拉宣布国产 Model 3 与 Model Y 大幅降价至 22.99 万元起和 25.99 万元。其中,Model 3 后驱版降了 3.6 万元,Model Y 长续航版直降 4.8 万元,降幅都超过 13%。
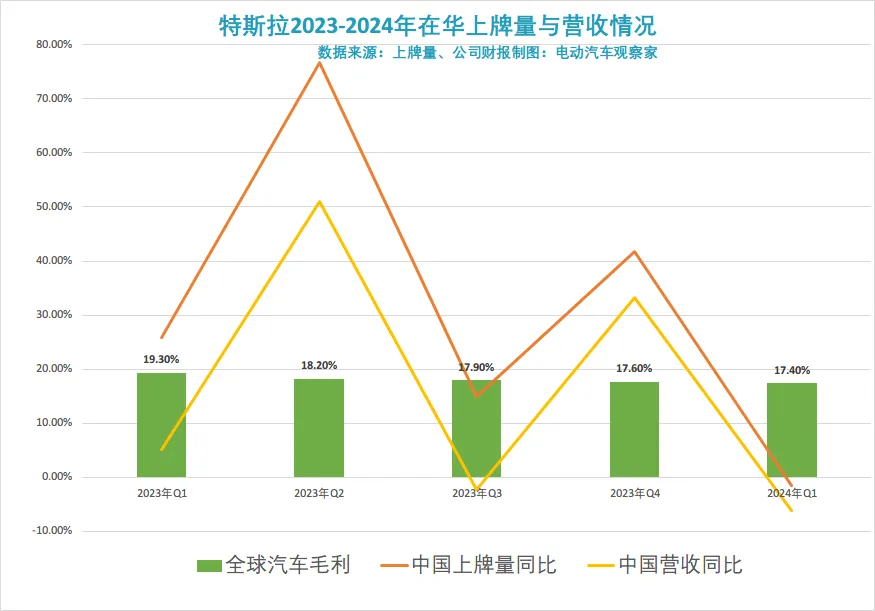
此次降价对销量提振效果明显,特斯拉中国上牌量在 2023 年 Q1 和 Q2 分别同比增长了 25.8%和 76.7%,营收也增长了 5.18%和 51%。
但 特斯拉在这个 Q2 迎来了近三年的最低季度毛利:18.2%—— 不是未来的最低。
2023 年 6 月特斯拉推出 8000 元保险补贴;
2024 年 1 月特斯拉 Model 3 后轮驱动和长续航焕新版分别下调 1.55 和 1.15 万元,至 24.59 和 28.59 万元。
Model Y 后驱版和长续航分别降价 7500 和 6500 元,至 25.89 和 29.99 万元。
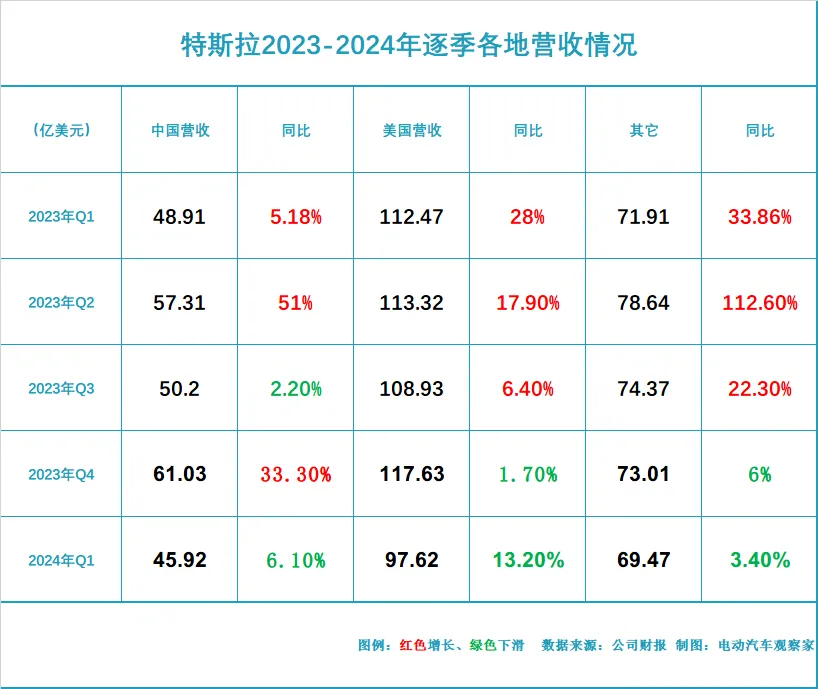
这两次动作收效并不明显。2023 年 Q3 和 Q4,特斯拉中国上牌量同比分别增长 15%和 41.8%,营收则同比下滑 2.2%,增长 33.3%。 今年 Q1 更是上牌量和营收同比双降 1.5%和 6.1%,全球季度毛利达到 17.4%的历史低点。
中国只是提早上演的剧情。
尽管在国际上也进行了降价等措施,但受美国加息影响,特斯拉自 2023 年 Q4 和今年 Q1,在美国和其它市场营收也是同比持续下滑。
著名的特斯拉数据博主 Troy 预计今年特斯拉全球销量或为 170 万辆,同比下滑。
FSD,全村的希望
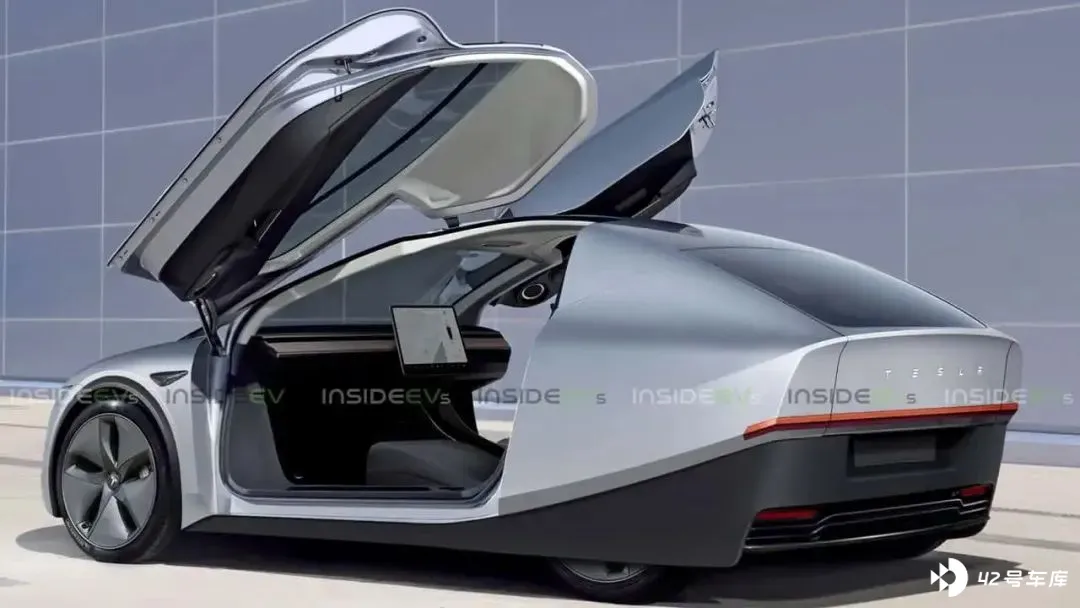
不仅没有换代的 Model Y,关键廉价车 Model 2 的问世,在投资人看来也越来越渺茫。 马斯克和特斯拉正将所有的「宝」押在 FSD 上。
「 特斯拉现在正专注成为一家 AI 公司,若他们不相信我们能解决全自动辅助驾驶(FSD)的问题,那他们就不该买入特斯拉股票。 」马斯克在 Q1 财报电话会上表示。
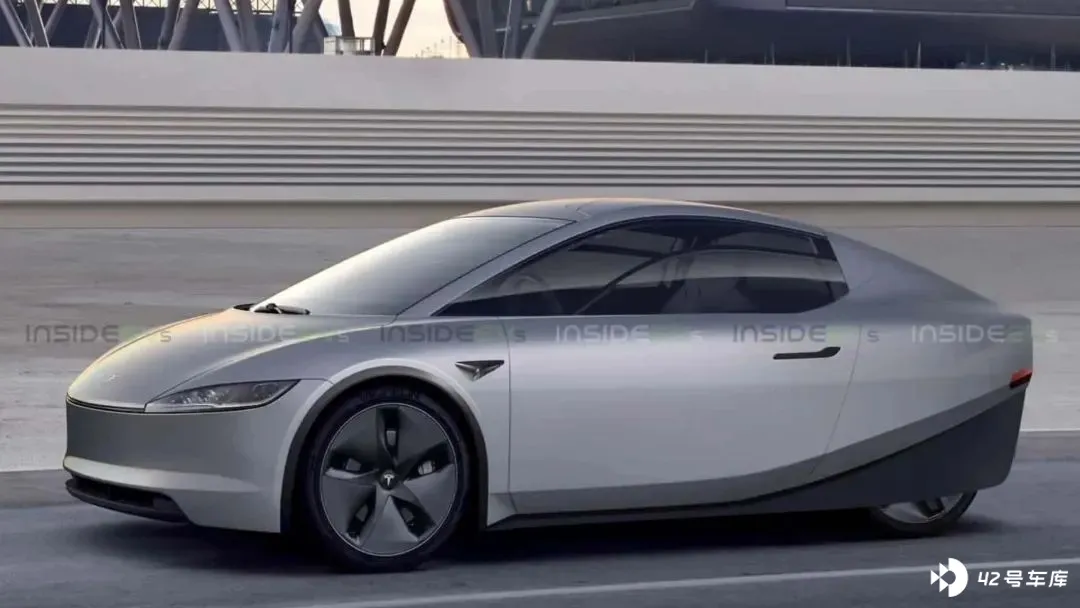
6 月 12 日,美国电动汽车媒体 InsideEV 日前曝光了特斯拉 robotaxi(自动驾驶出租车)「Cybercab」的渲染图, 小巧两座,没有方向盘——如马斯克一直期望的那样。
几乎是在同时,著名科技投资人「木头姐」凯茜·伍德的方舟投资公司(ARK Invest)公布了最新的特斯拉目标价及研报, 预计 2029 年特斯拉每股预期价格为 2600 美元,其近 90%的市值和盈利将归功于 robotaxi 业务。电动汽车可能只占特斯拉总销售额的四分之一,贡献 10%的盈利。
瓦砾村夫制图
「 我们认为,特斯拉将在未来两年内推出 robotaxi 服务。特斯拉在五年内未能推出 robotaxi 服务的可能性微乎其微。 」
马斯克在股东大会上表示,特斯拉 robotaxi 业务将类似 airbnb+Uber 的模式,车主可以短期或长期的加入运营车队,将车辆的使用效率从目前的 10 小时/周提升至 50-60 小时 /周。「特斯拉会从中分成一部分,但大部分收益仍归于车主。」
ARK 研报在新的建模中假设,特斯拉最初将拥有并运营其车辆网络,在最初一到三年内保留所有营收。
在此后的几年里,研报假设第三方公司将拥有并维护车队,每英里可获得约 0.20 美元的服务营收,而剩余的每英里营收则归特斯拉所有。
「 事实上,在这个模式的最后一年,特斯拉的平均分成约为 80%。与此同时,我们将首次推出 robotaxi 服务的中值预期修改为 2025 年底 。」
马斯克表示, 特斯拉已经建设了一个新的数据中心,将于下半年开始为 HW4.0 进行训练。同时,HW5.0 已经完成硬件设计,将于 18 个月后问世。
当然也有看空 FSD 前景的人。
摩根大通近期表示:「我们预计特斯拉将在 8 月 8 日展示一款自动驾驶出租车概念车,或许还会推出一款配套应用,并透露更多有关其预期商业模式的信息。 但我们预计未来几年不太可能产生实质性的收入 。」
今年年初特斯拉明确表示自身正处于两个增长周期之间,但显然跨越周期的痛苦是超越预期的。但像马斯克在演讲中所说:「如果我不是一个超级乐观者,这个工厂(得州工厂)就不会存在。」