

撰文 | 青竹
编辑|周长贤
最近,汽车圈又又又,开始扒拉「卷」这个字。结果挨骂,且两面挨骂。
先是广汽董事长曾庆洪建议「研究油电同权」、「回归理性价格战」,被批评到大出圈。
网友的阅读理解感受下:
「当初广丰/广本加价卖车,怎么不呼吁?」
「合资倒越快,国货发展越好。」
「这么多年混个组装厂,不中用,怪谁呢?」
「卷不过,就卷铺盖。」……
至于更难听的,省略不提。当然也有极个别理性探讨的声音。
这波网暴,给刚刚直播上头的老总们提个醒:舆论很危险,尤其是当下。
有趣的是,一周后,「中用的」、「国货」的「卷王」也被骂了。
网传消息称,宁德时代号召员工「奋斗 100 天」,即符合条件的员工从 6 月 12 日起,施行「896」工作制。早 8 晚 9 一周 6 天,比 996 的「福报」还多 1 小时。
吓得宁德时代赶紧出来「辟谣」。再联想 4 月智己加班被骂,总之,现在反对卷也挨骂,支持卷也挨骂。
「内卷」与「卷」,在小视频一日三秋的裹挟下,竟然在中国人头顶盘旋 4 年了,还阴魂不散。
2020 年,「清华卷王」边骑车边学习的图片刷屏,引来回旋镖式批判。「内卷」直指一些清北名校生,故意选择易得分的水课,学知识,变成了学学分。
时间来到今年,中国人还在卷与内卷。9.9 元的瑞幸干翻了星巴克,奶茶店一条街开十家,无论喜茶还是什么茶,都不用再排队,也都不咋赚钱了。
那到底要不要卷,如何卷?
「内卷」一词的来源,很说明问题。
上世纪 60 年代,美国人类学家克利福德·吉尔茨 Clifford Geertz 提出「农业内卷化」概念。
他发现,爪哇岛这个地方,土地数量有限,投入更多劳动力,虽然粮食总产量增加,但是边际效应递减,总生产效率反而下降。
吉尔茨称内卷为「involution」,与「evolution」,即进化相对立。所以从字面意思看,外卷是良性的,而内卷是低效,甚至无效的。
所以这个复杂的问题,最后成了 i 和 E 的区别?能否以此为基准,理清一条中国汽车向上卷、向好卷的思路?
对于爪哇岛的农业和吉尔茨来说,E 的标准很简单,就是单位的人和地,产更多的粮。对中国汽车这个工业制成品来说,相对复杂,尤其不能抛开需求面。
薛定谔的产能过剩,比猪漫长的去化周期
如果中国市场一年 5500 万人买车,那么所有的车企,好的坏的,自主的合资的都能活得好好的,有相当一部分还能加价。价格上的梯度也能拉开。
可惜,那些年,那些 5000 万辆市场规模的预测,还没有成真。
表面看,1-5 月,我国汽车销量 1149.6 万辆,增长 8.3%,新能源车同比增长 33.9%。在房地产量价下行的血色背景下,汽车是大宗消费品的担当,和一枝独秀。
但背后怎么却要死要活的?
6 月 13 日,驻匈牙利大使龚韬在《匈牙利新闻报》发表署名文章《「中国产能过剩论」纯属伪命题》。6 月 15 日,新华社特稿《供销两旺碾碎「产能过剩」谎言——中国新能源车热销巴西的一线观察》。
官方定调「没有产能过剩」,但说的是新能源车。
根据央媒,中国出口量最大的几家新能源车企产能利用率均在 80%以上,整个中国新能源车产能利用率 70%。
根据盖世汽车研究院统计,2023 年中国乘用车总产能是 5500 万辆。另据蓝皮书论坛数据,其中新能源乘用车产能 1346 万辆,同期销量 950 万辆。而同期燃油乘用车的国内销量 1404.3 万辆,那么粗略核算下来,2023 燃油车乘用车产能利用率大约 34%。
是的,在这个盒子里,1/4 的市场没有过剩,3/4 的市场过剩 2/3。
于是这些年,主管部门也是常提「淘汰落后产能」,严控各省上新产能新项目。但去年第一财经的统计,已经破产或类破产的 15 家造车新势力就规划了 1000 万辆产能,落地了 380 万辆。
只要产能不出清到位,价格就无法回归正常,就要继续内卷。
这就涉及去化周期。
最近我国生猪价格连续上涨 20%,就是因为生猪产能去化周期在 2024 年上半年结束。这波下行周期始于 2022 年底。所以,猪的去化周期都要超过 20 个月。
从经验看,汽车产能的惰性更强,尤其在中国。一方面是地方政府的强干涉,尤其国企;另一方面是对产能和资质的惜售;最后还有领导们无法面对自己画过的旧饼和过期雄心。
比如神龙汽车销量 2019 年就崩塌到 11.7 万辆,直到 2023 年才出售第三工厂。还在地方政府的支持下,搞了一波鱼死网破的大降价。据悉早出售的第一工厂已经做起商业地产开发。
再比如据媒体报道,北京现代重庆工厂今年初才出掉。这个年产 30 万辆的工厂,其实从 2017 年竣工开始,就已经没必要了。
相比卖掉,产能在集团内部流转的阻力小一些,广汽菲克、广汽三菱的燃油车厂,前两年转给了广汽埃安。
但是今年,广汽本田也扛不住了。怪不得广汽的领导一顿疯狂输出。5 月中旬,广汽本田被曝启动涉及 1700 人的大规模裁员,占比 14%,并且以 N+3.8 的赔偿,在车圈走红。
6 月 17 日消息,工信部新车申报目录显示,岚图汽车旗下命名为「知音」的全新纯电家用 SUV,生产地址位于东风日产投资百亿元的云峰工厂,也是其纯电动车型艾睿雅的生产基地。
内部可以腾挪,外部似乎也可以。借着出海的东风,用海外需求来填补,也是一条路。神龙汽车、悦达起亚等部分合资品牌将中国工厂设为出口基地,面向东南亚市场。
但是海外市场不能纯靠出口,随着美国欧盟加关税,和海外市场进一步发展,必然走向产品出去,但是产能不出去的阶段。
机构预测,海外建厂速度已经超过出口速度。继比亚迪宣布在匈牙利建厂后,奇瑞汽车也被曝出将在西班牙开始生产。目前奇瑞在海外共有 10 个生产基地。
所以各位老板,不要装糊涂,指望别人出清,自己还能留点后手。不要抱幻想,早死早轮回。
有 i,有 E
在今年的蓝皮书论坛,主办方集中火力炮轰「内卷」:
「1、卷成本:偷工减料,造假售假。2、卷技术:哄骗伙伴,抄袭技术。3、卷资金:拖欠货款,代币伺候。 4、卷用户:平息事端,连蒙带哄。5.卷关系:上下腾挪,左右逢源。6.卷舆论:混淆视听,水军盛行。」
产能出清和调结构的过程,市场有乱象,有人大声说出来是好事,呼唤加强监管和法律惩罚手段。
但除了不好的内卷之外,也有良性的卷,即进化。例如,中国汽车的智能化确实被卷出了一定的产品力水平,也培育出不少优秀的本土供应商,甚至零的突破。
而且很多合资车企的销量下滑,并不是因为他们太老实,主要原因还是产品力没有跟上消费变化。从他们的自省和调整也看出,他们没把原因全归为价格战,而是加快本土化研发,加快产品周期,甚至直接放弃当前瞄定下一代产品。
从整个社会的消费环境来看,这确实是一个消费降级和价格敏感的时期,年轻人不想为溢价买单。从卷高阶智能驾驶,到希望智驾很便宜,这个过程变得非常短暂。
甚至可以说任何一项拿出手的技术和配置,下沉的速度都快得要命。其底层的动因,肯定不是偷工减料和坑蒙拐骗。
例如,6 月 12 日晚,领克纯电车 Z10 在瑞典哥德堡亮相。从这款车可以看出最卷赛道的内卷与外卷。
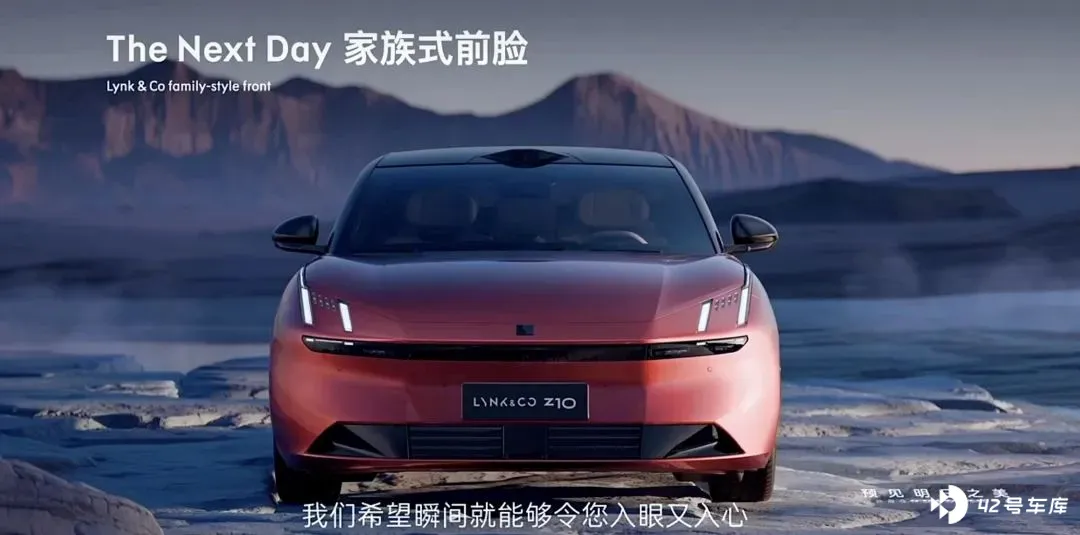
SEV 浩瀚架构/800v/碳化硅,3.5 秒百米加速,双腔空悬/CDC,极氪 001 有的,都有。800km 续航,Flyme Auto 车机/Orin X 芯片/激光雷达,极氪 001 没有的,也有了。
有媒体同行说,「这不是你们等的完全体 001 吗?」
这能不算「内」卷吗?这价格该比 001 低,还是高呢?
领克汽车总经理林杰说,纯电市场同质化严重,领克不做平庸的车。
但是从配置上看,别人有的,领克 Z10 都要有。或者说不敢没有。在笔者看来,唯一的不同就是设计,这款纯电车,延续领克自己 The next day 的独特设计语言。
官方总结了领克与极氪四点不同:领克定位全球新能源高端品牌,人群为都市年轻群体,风格和特征是潮流设计,个性开放互联;极氪定位新时代豪华科技品牌,人群是生活极客,风格和特征是极致突破、科技狂热。
话虽如此,但落到产品上,就没有那么泾渭分明。
但领克确实一直在坚守设计、安全和性能方面的品牌定位。只是大环境太卷了,比 6 年前更难在市场上突出了。
结语
有人说,价格战是博弈论里的囚徒困境,如果纳什均衡的点是都不赚钱,那就会有人不玩了。
还在熬着的,还是因为尚有利润,或觉得会有利润,或者非法获利。护好负债表,才能熬出来,但护好品牌和名声,熬出来才有意义。


