

文|萝吉
进入正题之前,容我讲一下作为华为粉、小米黑的我,在十天之内先后买了华为和小米蓝牙耳机的事。
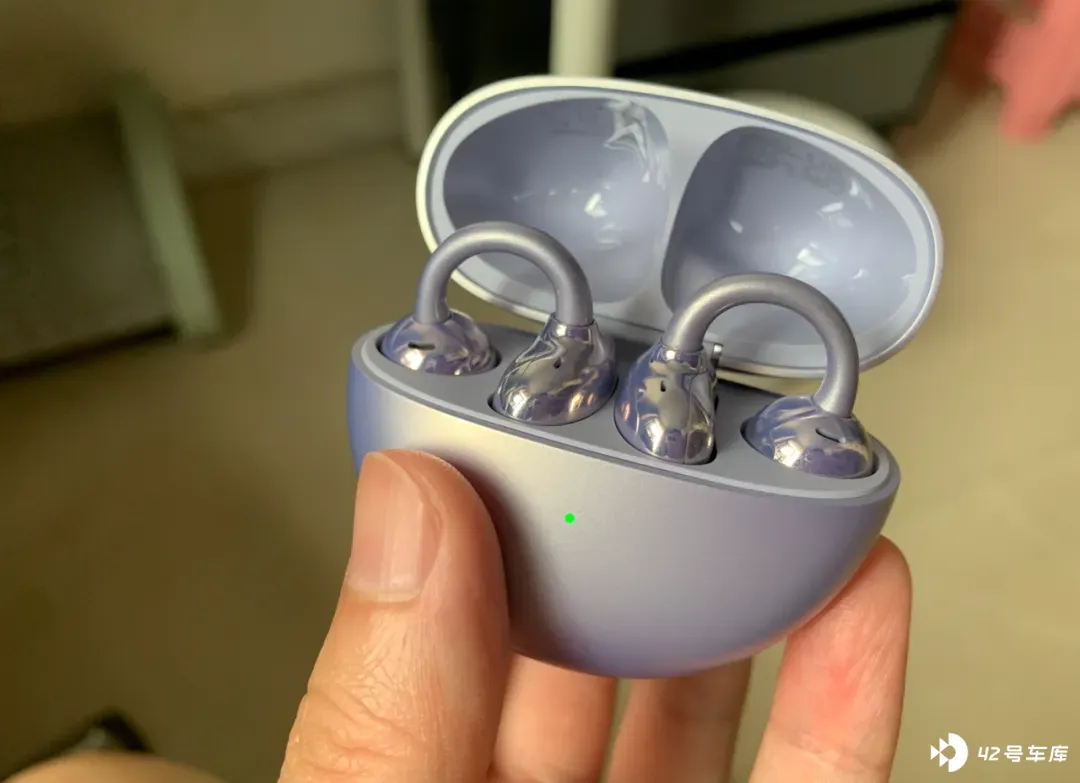
半个月前我一直在用的蓝牙耳机丢了,买新耳机时,就想挑一个佩戴更无感、更舒服的耳机,逛华为店时就看到了之前没听过的一款耳夹式耳机,简单体验之后就买了。
之后几天里用着不错,又临近父亲节,就想着给老爹也升级一下耳机。但是华为那款不适合他的耳型,我就在网上搜可替代的,发现了小米一款挂耳式耳机,价格便宜了一半,但音质、佩戴感受都很适合他。
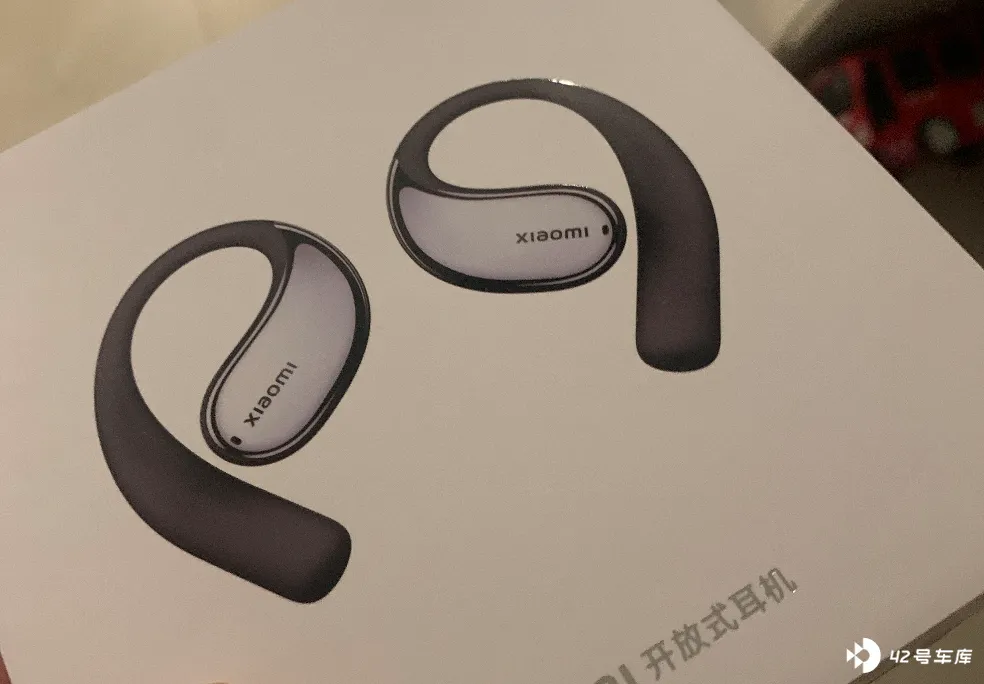
因为是小米黑,我没马上下单,而是在网上尝试找其它相似产品,但综合价格、品牌、品质各方面因素,还是小米的那款合适,最后还是选择送了那款小米。最终,我们父子俩都收获了很满意的产品。
就是这么个事儿,看似跟汽车毫不相关,但是这个选购耳机的一套经历,和接下来要聊的「小米入局对车市的影响」,本质上是完全相通的,最近两个月纯电轿车市场发生的一些变化,基本能从这次买耳机的心理活动,找到答案。
小米 SU7 上市两个月,纯电市场发生了什么变化?
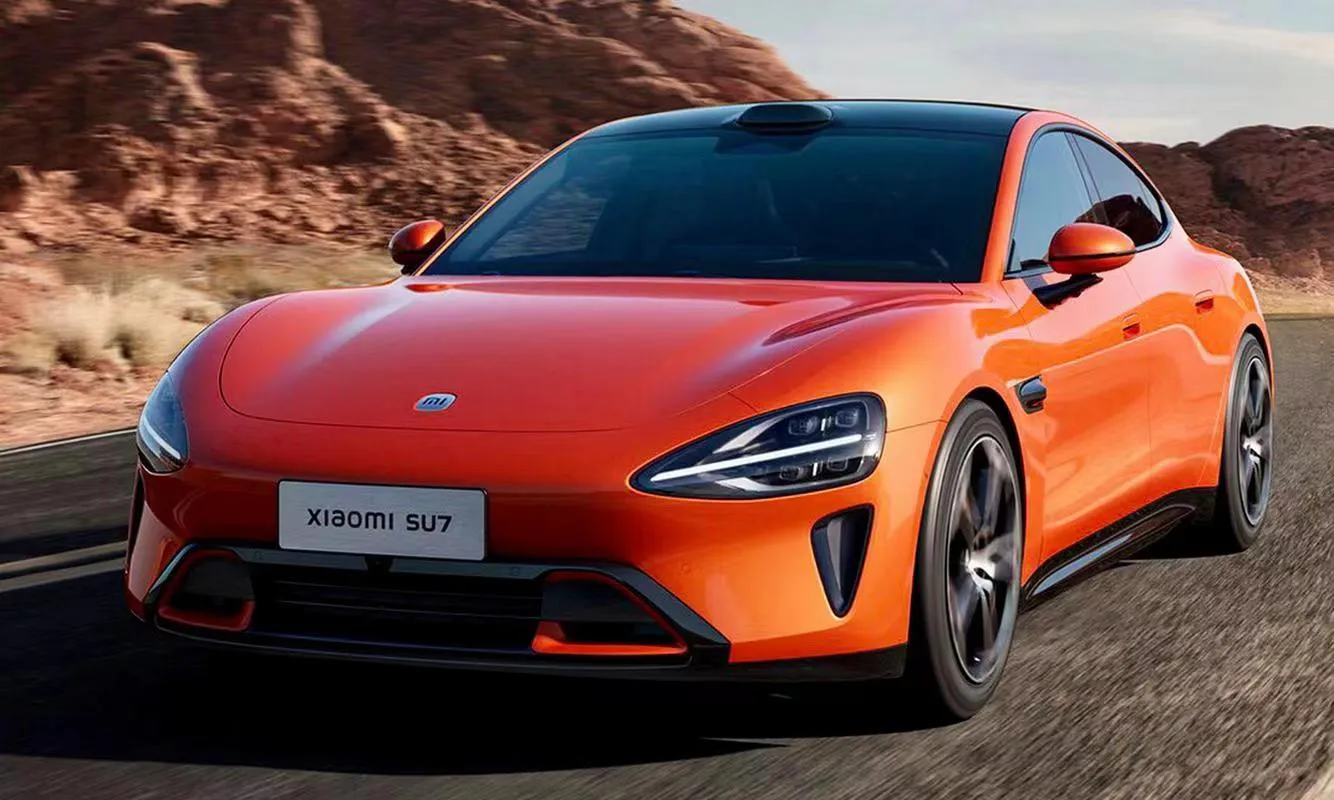
SU7 正式上市,是 3 月 28 日,再加上小米实现了上市即批量交付,所以之后 4 月、5 月,对于 SU7 都是完整的销量月份。
作为一个全新品牌的全新车型,SU7 的销量基本是上市就爆炸,4 月份上险量直接冲到 7390 辆,直接甩开了上市近两年的蔚来 ET5,超过了海豹 EV/海豹 DM-i 之和,并达到了中低配有高度价格重叠的极氪 007 的两倍多。
之后的 5 月份,在庞大的订单积压、工厂节奏拉满的情况下,SU7 上险量进一步上涨到 8350 辆,看起来环比增幅不大,但我们都知道此时限制其增速的并不是订单,而是产能。
抛开增程、插混以及 SUV 车型的话,20-30 万元价位的纯电轿车市场,本身的体量并不大,此前月均销量规模基本在 4 万辆上下。而在过去的 4、5 月份,小米 SU7 一款车就有 8 千辆左右,按照常理推断,势必会对同级别的其它车型产生很强的冲击。
而真实的情况,却恰恰相反。
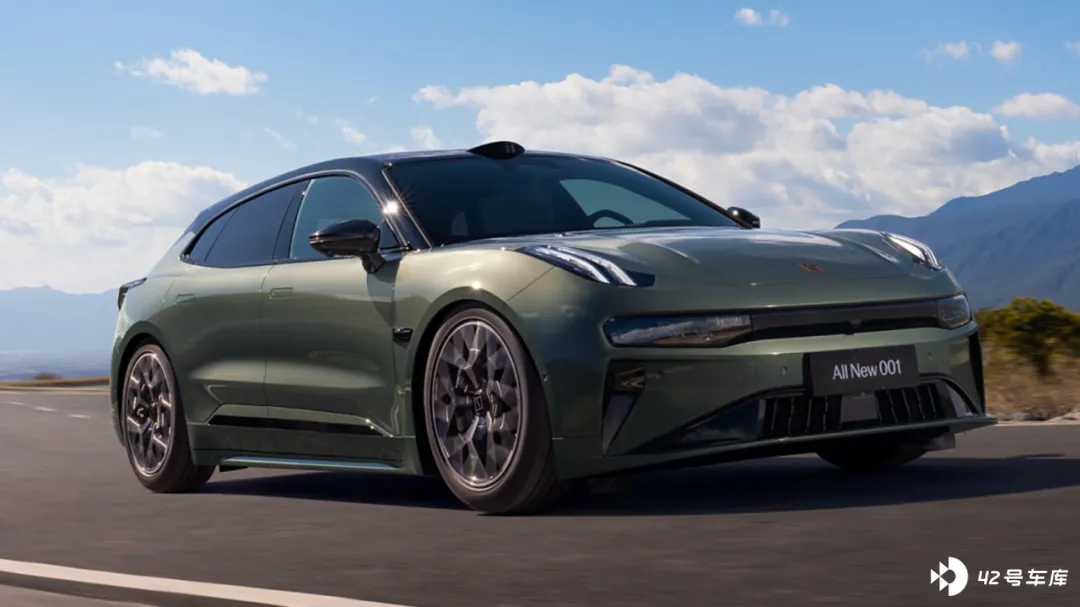
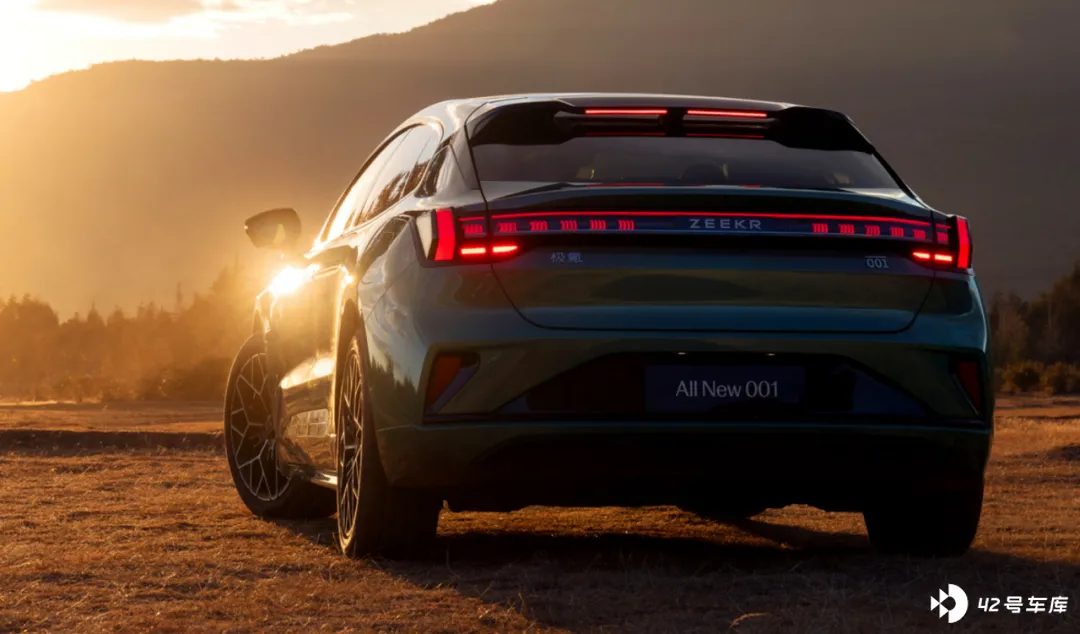
在价格、尺寸、产品属性上,和小米 SU7 高度重合的极氪 001,过去两个月不但没有下滑,反而实现了大幅增长,4 月份上险量超过 1.1 万辆,5 月份进一步突破 1.2 万辆,刷新了上市之后的纪录。而在此之前,极氪 001 上一次月销破万,已经是 2022 年底的时候了。
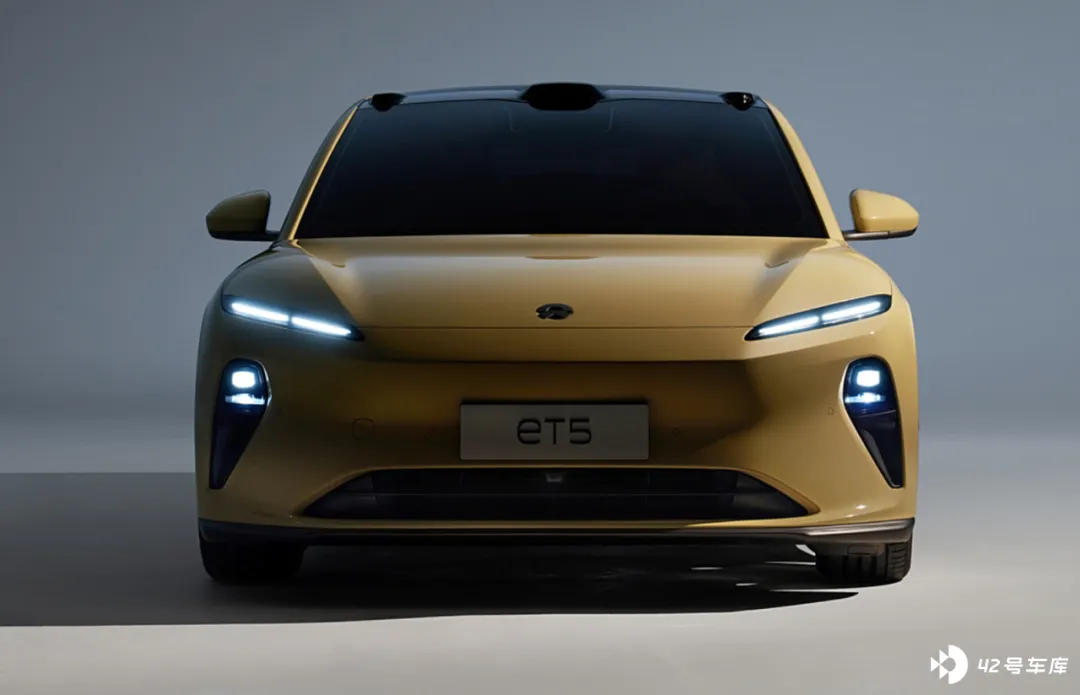
另一个明显上涨的车型,是蔚来 ET5,4 月份上险量达到 5730 辆,是今年以来首次突破 5 千辆,5 月份则进一步增长到了 7647 辆,也创下了历史新高。
除此之外,改款之后「重新上市」的智界 S7,正式起量也是在 4、5 月份,两个月上险量分别为 4414 辆和 3545 辆,虽然远不及小米 SU7,但对于 20-30 万元纯电轿车市场来说,也是一个不小的增量。
单独看这些车型的销量,似乎还不足以说明什么,我们把过去半年 20-30 万元的几款主流纯电轿车都拉进来,这时能反映出来的问题,就非常明显了。
需要说明的是,由于没有单独的上险量数据,这里我们排除了比亚迪的汉 EV 和海豹 EV,不过它们过去的销量一直比较平稳,对分析细分市场的态势没有太大影响。
另外,今年 1 到 3 月份,是国内整体车市的低迷期,纯电市场的销量也都比较少,但是去年 12 月份则是整体市场的高点,基本能代表各款车型此前较好的情况。
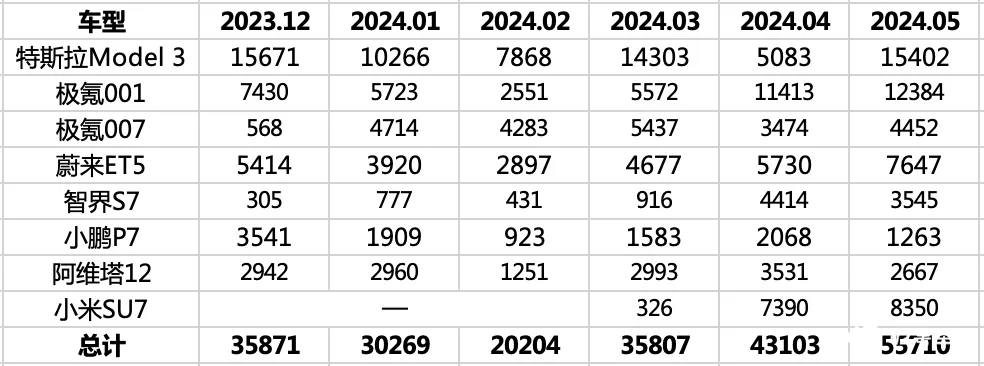
聚焦在这几款车型,去年 12 月份的总上险量不到 3.6 万辆,基本代表了 20-30 万元纯电轿车的主力。直到今年 3 月份,这个细分市场才恢复到了和去年 12 月相当的状态。
不过从 4 月份、也就是小米 SU7 上市后的第一个月开始,20-30 万元纯电轿车市场明显增长,达到了 4.3 万辆以上 (当月特斯拉 Model 3 是交付周期的低点) ,5 月份又环比大涨到了近 5.6 万辆,和去年 12 月市场高点相比,这个细分市场的体量,大涨了 55%。
其中小米 SU7 的增量在 8 千辆左右,剩下还有将近 1.2 万辆的增量,则是极氪 001、007、智界 S7 和蔚来 ET5 贡献的。不管是从细分市场整体来看,还是具体的单一车型,小米 SU7 的上市,对于 20-30 万元纯电轿车市场,都是有明显促进的。
乍一看违背常理,但是我在文章最初提到的买耳机的经历,基本就能解答这个问题。
小米造车,搅动纯电市场的又一条鲶鱼?
此前特斯拉 Model 3 引入国产前,业内就曾有过它是鲶鱼还是鲨鱼的讨论,最后的结果证明,虽然 Model 3、Model Y 占据着高端纯电市场的第一梯队,但是 20-30 万元纯电市场的大发展,正是特斯拉国产之后发生的。
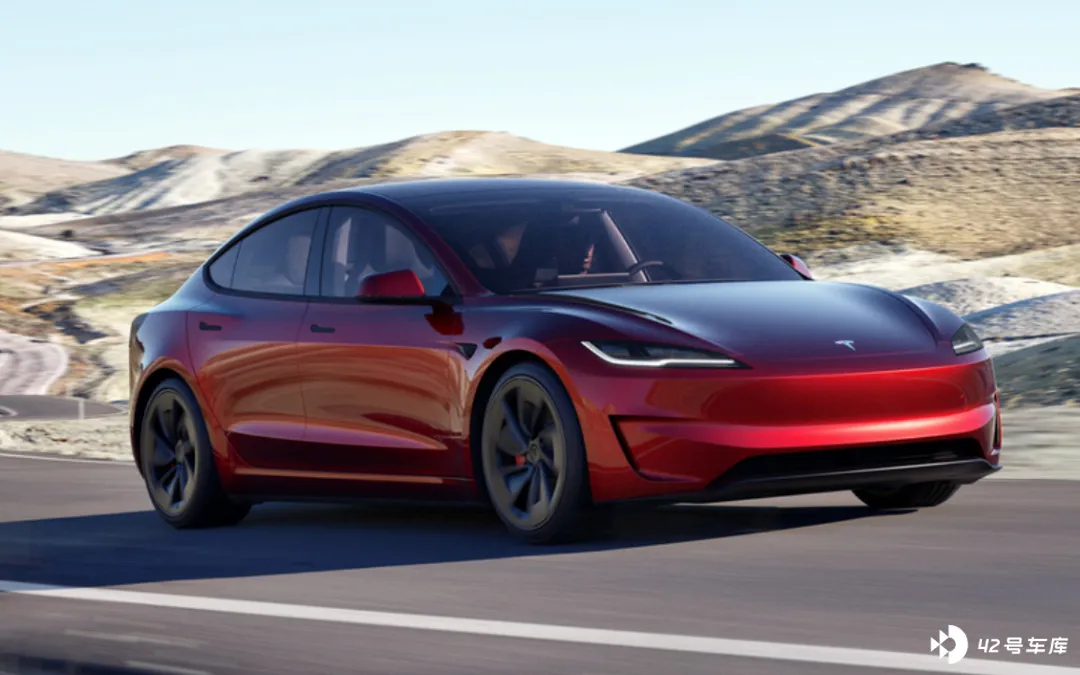
第一层原因,自然是特斯拉刺激了国内厂商,去推出性能、续航、智能、配置都更优秀的纯电产品,这就是所谓鲶鱼效应。
而同样重要的第二层原因,则是特斯拉的出现,让此前处于萌芽状态的高端纯电市场,成为了市场焦点,很多没有考虑过该类车型的消费者,一部分成为了特斯拉客户,但也有相当一部分,因为特斯拉而关注到其它同类别的产品,最终综合性价比和产品力,选择了其它品牌。
不过特斯拉一家的能量还是有限的,长时间没有推出变革性的新产品,且中高端纯电车型,依然存在续航、价格等短板,所以过去一两年时间里,20-30 万元纯电市场的增速有限,增程产品成为了中高端新能源市场的增长主力。具有鲶鱼潜力的华为系,主力也放在了增程路线上。
如今的小米,就成了进一步激活纯电市场的新的鲶鱼。三年多前特斯拉曾扮演的角色,如今小米 SU7 也正在执行。而且和特斯拉相比,小米的引流能力还要更强,很多不关注纯电车型、不关注 20-30 万价位、甚至不关注汽车的人,都会对「小米造的车是啥样」产生强烈的好奇,破圈后的巨大流量,除了让小米 SU7 的销量上市即爆发之外,也毫不意外地产生了溢出。
而在这个时候,刚刚完成改款升级的极氪 001,以及再一次变相降价的蔚来 ET5,都很好地承接到了这波意外的流量和关注度。而当其中很少一部分转换成销量,就直接反应到了过去两个月的快速增长中。
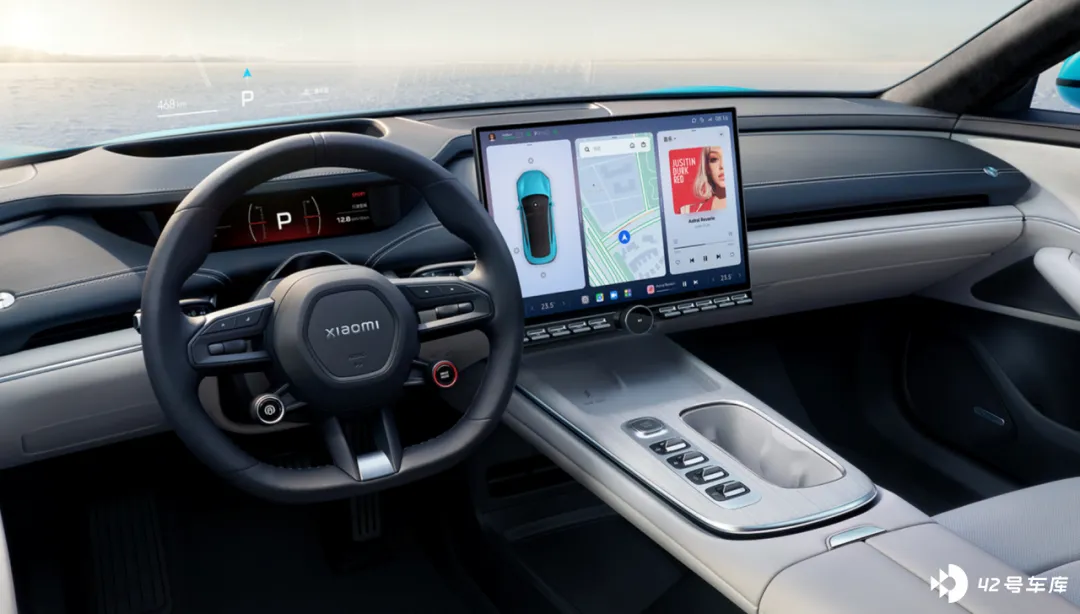
当然,吃到这个流量溢出需要一个前提,就是在小米 SU7 产能仍然有限的情况下,自身的产品力和性价比必须够硬,并且相比小米 SU7 也需要有自己明显的特点和产品优势,只有这样,因关注小米而流出的潜在客户,才会最终转化为实际订单。
换句话说,小米的入场,让一部分优秀的产品得到了更大的关注,但是如果本身产品力不够强的话,那么在小米 SU7 的这一波冲击下,反而可能会流失掉自己的客户。这里我们就不具体点名了。
小米的冲击,有危、也有机
回顾过去新能源爆发增长的几年,如果假设这个世界上没有特斯拉,或者特斯拉没有通过国产大幅降价,如今中高端纯电市场的规模,大概率会比现在还要小得多。
同样的道理,小米 SU7 低价入市,确实给现有的新能源车企造成了多方面的冲击,除了直接的竞争压力外,雷军对整个业绩在营销层面的影响,或许还要深远得多。
好的方面是,如今中高端纯电市场面临的主要瓶颈,并不是市场趋于饱和,而是续航、价格等方面的产品短板,依然限制了市场潜力的释放。而小米携雷军顶级的舆论影响力,改变了很多人对高端纯电产品的认知,这种影响力,也恰似之前特斯拉入华产生的效果。
所以,这是一场名副其实危机与机遇并存的巨变,极氪、蔚来等具有较强品牌力和产品力的厂商,已经收获了正影响,但是品牌和产品不够突出、且短时间无法实现明显进步的话,小米就可能成为压垮企业的一座巨石了。


