作者 | 崔秋阳
编辑 | 邱锴俊
「萤火虫定位是一辆 Boutique 精品小车。」
「可以把萤火虫和蔚来的关系,看作是 MINI 和 BMW 的关系。」
「萤火虫同样服务入门级别的家庭用户,也是家庭用户增购第二辆车的首选。」
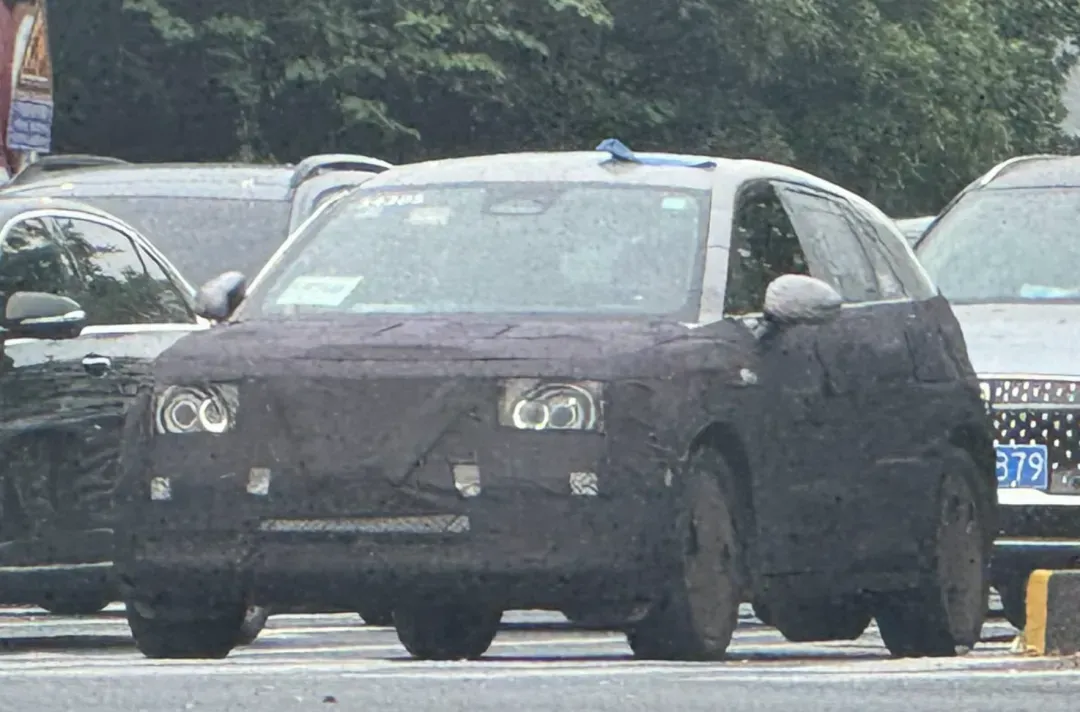
在一季度财报电话会上,李斌用简短几句话交代了蔚来子品牌,即将进入 10 万 -20 万元区间内的萤火虫的定位。
用 家庭 第二辆车、MINI、精品小车 等字眼形容萤火虫,说明李斌对于萤火虫的定位已经非常清晰。
如果萤火虫真的是蔚来的 MINI 的话,能给蔚来带来多少增量?
蔚来与萤火虫=宝马与 MINI?
在被问及萤火虫是否将与蔚来品牌共用销售网络时,李斌说:
「萤火虫会进入蔚来门店售卖,和宝马门店售卖 MINI 的关系差不多。」
这样的语境下,用宝马和 MINI 的关系来类比蔚来和萤火虫,很可能是一种解释销售渠道共享的说法,如果以更多维度来看,这个定位站得住脚吗?
要讨论萤火虫作为蔚来的 MINI 是否合适,还要先搞清楚宝马和 MINI 是一种怎样的关系。
MINI 品牌本属于英国罗孚集团(Rover)。同一集团下还有名爵 MG、路虎等品牌。
1994 年,宝马收购了罗孚集团,也包括路虎、MINI 等品牌。当时宝马收购罗孚的动机,主要还是为了路虎在 SUV 产品上的技术积累,希望用以赋能宝马 X5 产品。
MINI 品牌在当时,对于宝马而言只是买一赠多的附属品而已。
但后来,宝马再次对罗孚集团旗下品牌进行拆分售卖时,却唯独留下了 MINI。
至于原因,或许有以下几点:
首先,MINI 彼时已经通过自己独特的产品形态打出知名度, 引入 MINI 后,宝马与 MINI 两个品牌能起到 1+1>2 的效果 ;
其次,产品矩阵方面, 保留 MINI 品牌, 可以顺理成章将两厢轿车这一在欧洲极为受欢迎的品类,导入至宝马集团的产品序列中 ;
第三,也是最重要的, MINI 精巧、小众、个性的定位也与宝马的品牌调性相契合 。
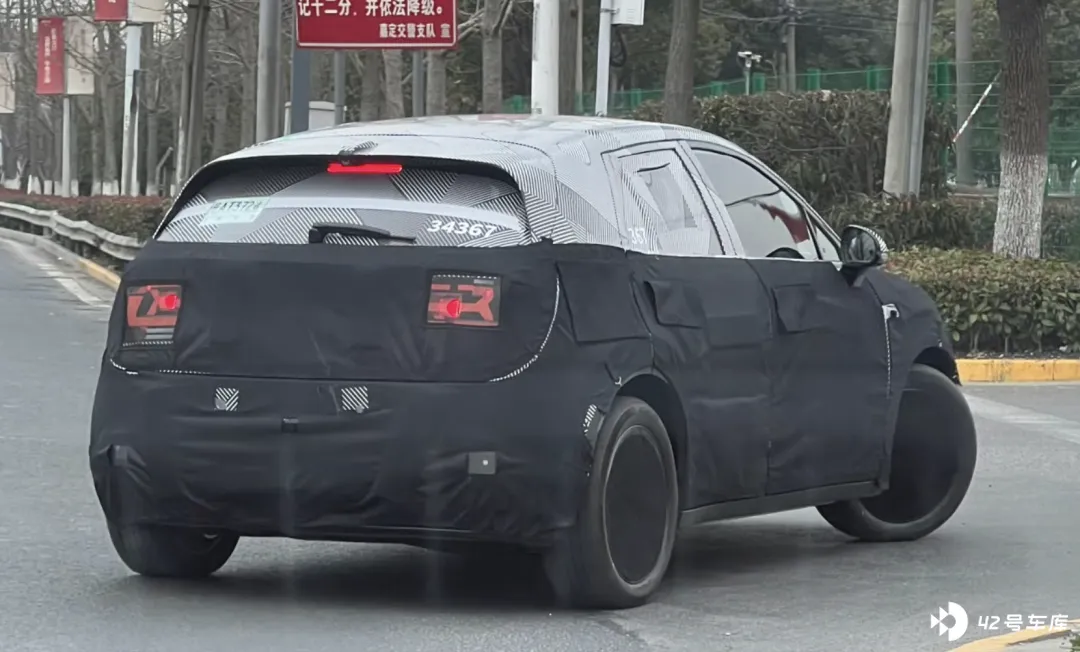
我们再套用以上三点来看蔚来和萤火虫的关系:
首先,萤火虫并非外部引入,而是蔚来内部自己孵化的品牌, 所以更多是蔚来利用自己的品牌光环,给予萤火虫支持。
其次,无论蔚来品牌还是乐道,都没有两厢、微型产品,萤火虫 能像 MINI 一样, 丰富蔚来整体的产品矩阵 。
第三,因为内部孵化,所以 萤火虫的调性与蔚来的调性毫无疑问是契合的 ,
综合来看,虽然暂时不好下定论一定能达到 1+1>2 的效果,但萤火虫与蔚来的关系,与 MINI 和宝马的关系确实相像。
MINI 对宝马集团销量帮助有多大?
显而易见,通过前文提及的李斌对于萤火虫品牌的描述,在李斌的设想里萤火虫需要干一件事:进一步扩大市场份额。
至于目标用户,李斌的回答也很明确: 蔚来用户(中高端用户)的第二辆车,以及入门级别的家庭用户。
而从萤火虫首款产品目前的信息来看,除了价格区间贴近入门级别家庭用户的需求以外, 其他方面,萤火虫都明显有意争取有增购意向的中高端用户这部分群体 。
首先, 萤火虫除了价格低廉以外,最重要的标签是换电 。
这对于中高端用户,尤其是蔚来车主们而言更容易接受,也更容易成为吸引他们的产品亮点。
其次是 软硬件与蔚来、乐道品牌的高度复用 。
从各路媒体所报道的信息来看,虽然萤火虫首个产品的智能驾驶芯片将会用地平线征程 5 替换掉英伟达 Orin-X,但软件层面的技术栈还是会最大程度利用蔚来的资源的。
此外,从乐道产品延续了蔚来车型的内饰风格,以及李斌对于萤火虫精品小车的定位来看,萤火虫的内饰风格依然会走蔚来那样的轻奢风格。
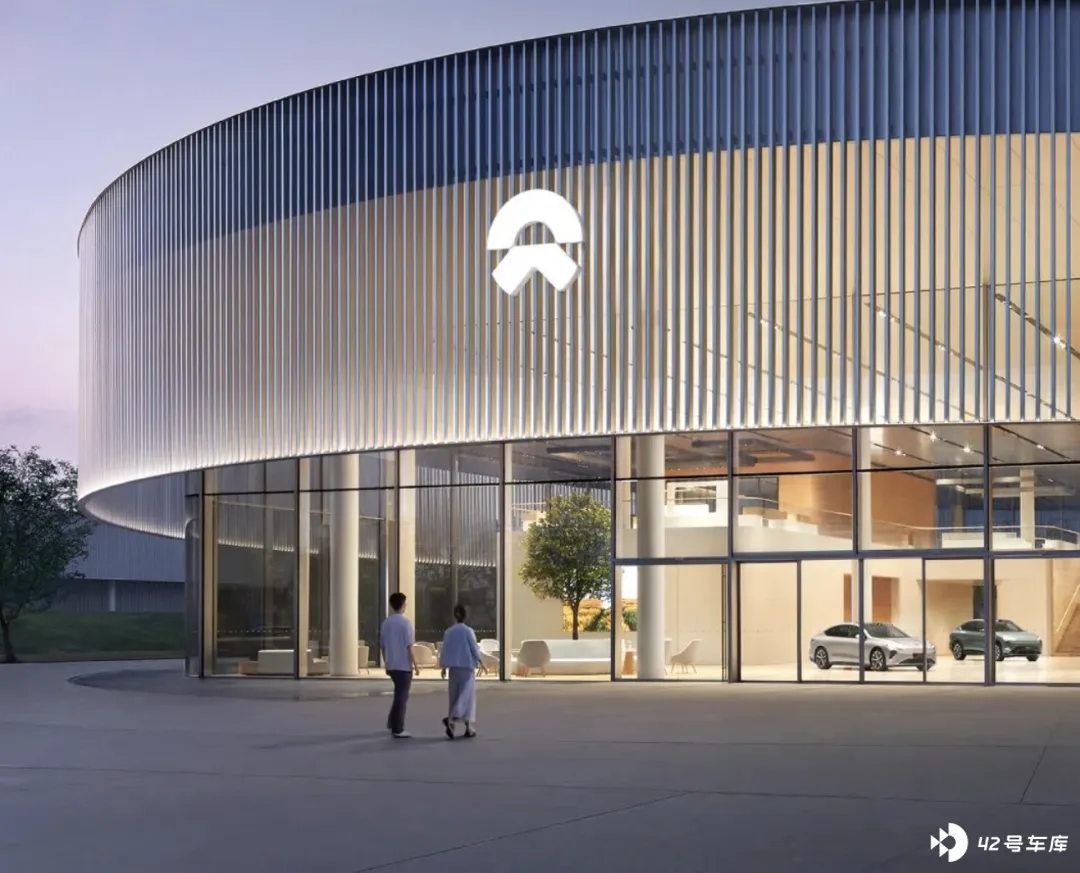
最重要的是,李斌还确认, 萤火虫会进入 NIO House 和 NIO Space 进行展示、售卖。
这无疑是在向进店看蔚来车的消费者,以及进入 NIO House 进行社交活动的蔚来车主们传达一种强烈暗示:
「买了蔚来车,真的不考虑再买一辆萤火虫吗?」
这样一来,萤火虫就真的成为蔚来的 MINI 了:一款出身蔚来的精品小车。
但若真是如此,按照从 2014 年到 2023 年这十年间,MINI 品牌在宝马集团内部平均全球年销量 15%的占比来看, 即便考虑到萤火虫的价格带与 MINI 相比更为低廉,萤火虫在蔚来公司内部的占比也不会太高 。
这样,萤火虫尽管进入 10 万元区间,但我们可能不能期待它在国内能给蔚来带来很大的增量。
或许与 MINI 一样,主打豪华品牌附属精品小车这一定位,能够帮助萤火虫在欧洲争夺市场份额,但眼下欧洲市场对于国产纯电车型的态度较为负面,且各项关税政策也飘忽不定。
要想卖得更好,就先「去蔚来化」
归根结底,萤火虫与蔚来靠得越近,距离更多的 10 万元级别家庭用户的距离就越远。
那么,萤火虫破局的方法就显而易见了: 去蔚来化 。
说是「去蔚来化」,并不是指萤火虫品牌的产品不能与蔚来有半点关系。 在零部件复用,甚至于内饰风格上都可以复用蔚来资源。
毕竟,10 万元级别,外观内饰有一些豪华品牌的影子,还能提供不错的智驾、智舱功能的车型,谁不想要呢?
对于萤火虫而言,能复用的依然要复用, 但涉及到渠道、营销层面的资源,还是需要尽量与蔚来划分开来 。
首先是渠道层面。
从节省成本、争取蔚来用户增购的角度考虑,萤火虫进入 NIO House 或 NIO Space 售卖极为合理。
但正如前文所述,这样做等同于为了芝麻,丢掉西瓜。所以, 仍然有必要在下沉市场中,单独为萤火虫铺设销售网络。
作为一个必须走量的 10 万元级别品牌,控制成本是必需的。但以蔚来的风格,不太可能会引入经销商模式,将建设渠道的成本转移。
那么,在直营的前提下,若想对渠道网络成本进行有效控制, 蔚来可以用一种「有且只有蔚来能采用的方法」来铺设下沉市场:换电站。
去年,李斌就曾强调过换电站在下沉市场对于销量提升起到了正面作用。在今年一季度财报电话会上,李斌也表示:
「蔚来换电网络在国内部署的完成度很高了,接下来场站选址,ROI(投资回报率)会是主要因素,也要换电站考虑对销量的促进有多大。」
由于萤火虫势必要更深入地进入下沉市场,而这一市场内的用户除了日常代步以外,往返县城与省会城市之间也是家常便饭。
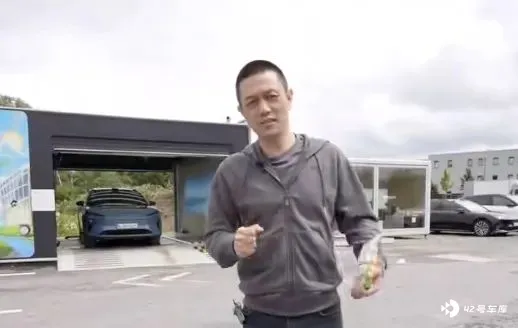
若 蔚来选择在省内高速路段铺设换电场站,并像在德国开展 NIO Meet 一样以换电站作为试驾外展网点 ,就可以做到一举多得:
以相对低成本的方式进入下沉市场 (四代站不含电池的建设成本在 150 万以下,与乐道门店的投资相当);
解决没有车主保有量就不好铺设换电站,不铺设换电站就不会促进当地保有量的「先有鸡还是先有蛋」的问题 ;
更进一步在下沉市场推广换电模式 ,为换电联盟的发展发挥正面影响。
除了渠道之外,营销层面上, 萤火虫也不能完全主打精品小车。
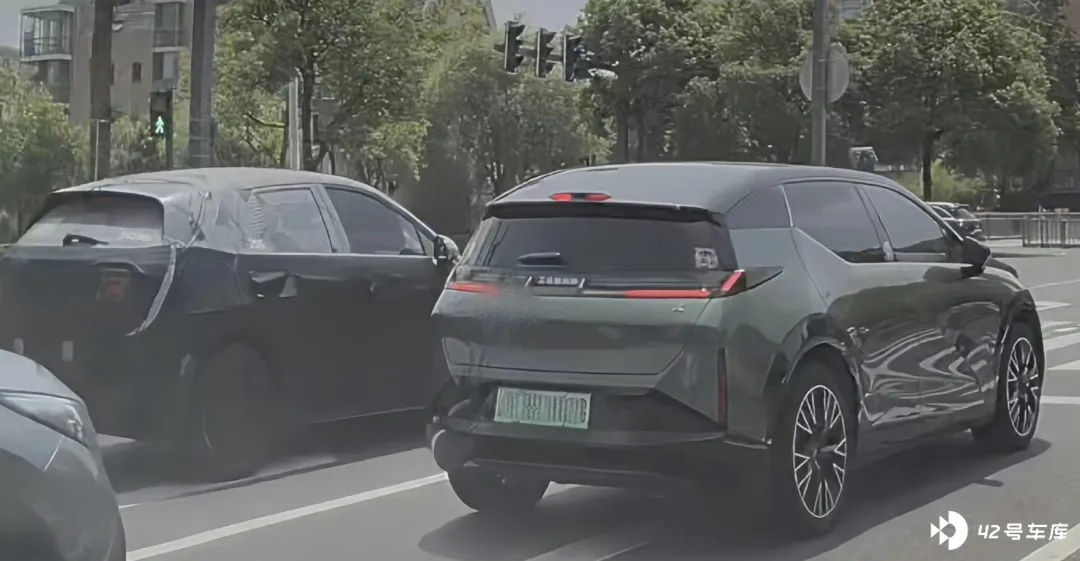
以极氪 X 和欧拉好猫、闪电猫为例,三款车的定价都与萤火虫处在相同的区间内,也都主打精品紧凑车定位,并分外注重针对女性用户的营销。
极氪 X、欧拉好猫、欧拉闪电猫 2023 年全年上险量分别是 17195 辆、71421 辆和 10352 辆,月均上险量分别是 1432 辆、5951 辆和 863 辆。
这样的成绩,能满足李斌对于萤火虫的期待吗?
显然,即便产品价格来到了更为广阔的市场中,但若在营销端不贴合主流市场,而是营销精品小车定位,反而会对自己的销量表现起到负面作用。
与其将「出身蔚来」、「精品小车」作为营销点, 不如通过萤火虫产品可以换电这一独有标签,来针对家庭用户续航焦虑、电池寿命焦虑等痛点来营销。
总而言之,要想卖得好,萤火虫先要变得不那么「蔚来」。
习惯在中高端市场卖车的蔚来,来到 10 万元级别,也要更血性、更接地气才能卖好车。