

撰文 | 张祥威
编辑|马青竹
五年前,一位毫米波雷达从业者前往南京,去测试大陆集团的 ARS 408 前雷达。
「我们在南京的路上走了一公里,由于龙门架太多,基本上每一百米刹车一次。不断地刹停。」这位从业者向《出行百人会/AutocarMax》回忆。
ARS 408 前雷达,是当时大陆集团第三代雷达产品中,性能最好的一款,可以辅助实现 AEB 功能。频频刹停,正是由于无法检测到龙门架等高度信息,故将其误认为地面障碍物。
不止那款 408 前雷达,传统毫米波雷达都有这样的局限,即,无法感知高度信息。
毫米波雷达需要提升自身性能。
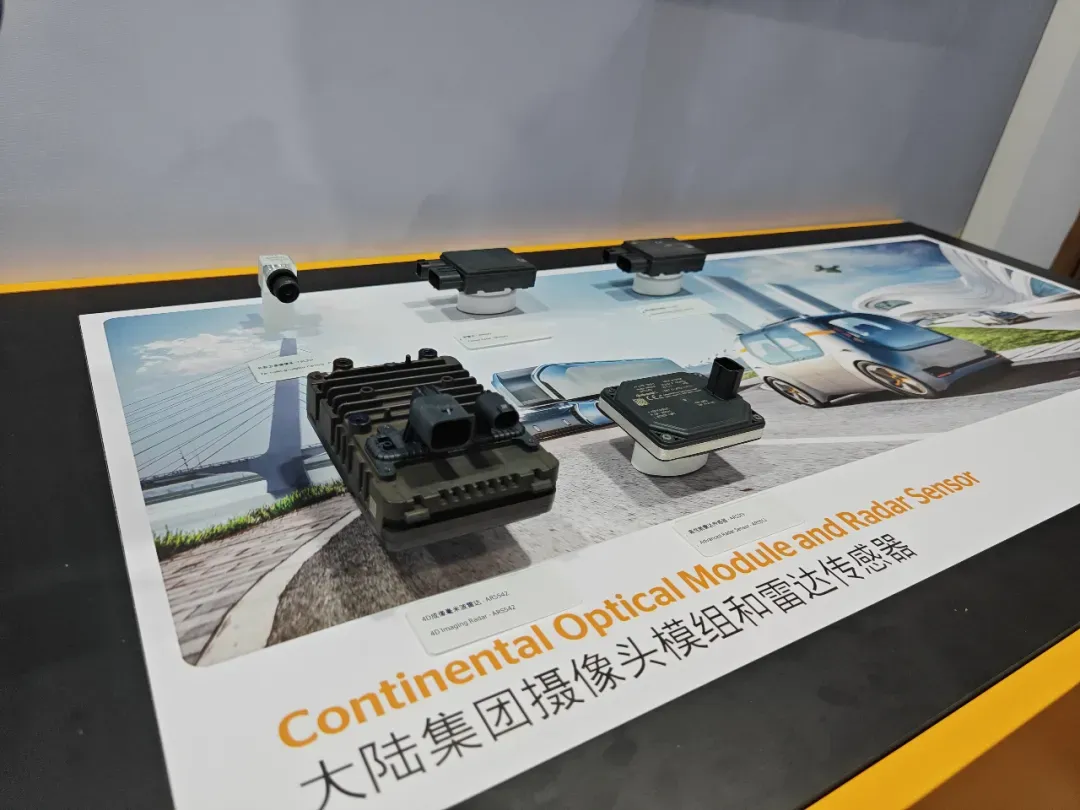
2021 年,大陆集团的第五代 4D 成像雷达量产上市,增加了对垂直信息的检测,点云精度、分辨率更高,可以对道路上的树木轮廓进行清晰呈现。只不过,由于它基于四颗芯片,成本也摆在那里。
为降本,去年大陆集团又推出第六代毫米波雷达,基于单芯片,且同样有垂直信息。
不久前,我们在搭载第六代毫米波雷达产品的监视器上看到,第六代毫米波雷达中的 ARS620,已经可以感知到栅栏、树木、路牌等目标,点云虽没有上一代 4D 成像雷达产品那么密集,但层次落差已比较明显。
降本,提升性能,大陆集团所行之事是技术发展的缩影。在这个过程中,海内外 Tier 1 之间的混战成为另一条主线。
最开始是角雷达,后来战火烧至前雷达,再引到 4D 毫米波雷达。
几年间,国际 Tier 1 丢了一些传统毫米波雷达的城池,但又凭借新产品,为整个行业踏出生机。国内公司确实趁乱抢下了一些蛋糕,但同样来到高阶智驾的大变革前。
4D 毫米波雷达是不是决战的光明顶?在降本和点云提质的双杀下,是巨头涅槃,还是新王诞生?而 4D 毫米波雷达最终能否在高阶智驾终局上与激光雷达顶峰相见?
混战 4D 毫米波雷达
围绕降本、提升性能的乱斗,淋漓尽致体现在 4D 毫米波雷达上。
2021 年,大陆集团首个 4D 毫米波雷达量产上市,开辟新战场。之后,博世、安波福、采埃孚等进场。
国内森思泰克、福瑞泰克等的 4D 毫米波雷达产品,也陆续上线。
今年,还迎来一个大 BOSS,华为。「我们的雷达有 20Hz 的扫描频率,可以更快发现目标。面对鬼探头、电瓶车等,可以更快早发现,减少碰撞损失。」不久前,问界 M7 Ultra 发布会上,余承东说。
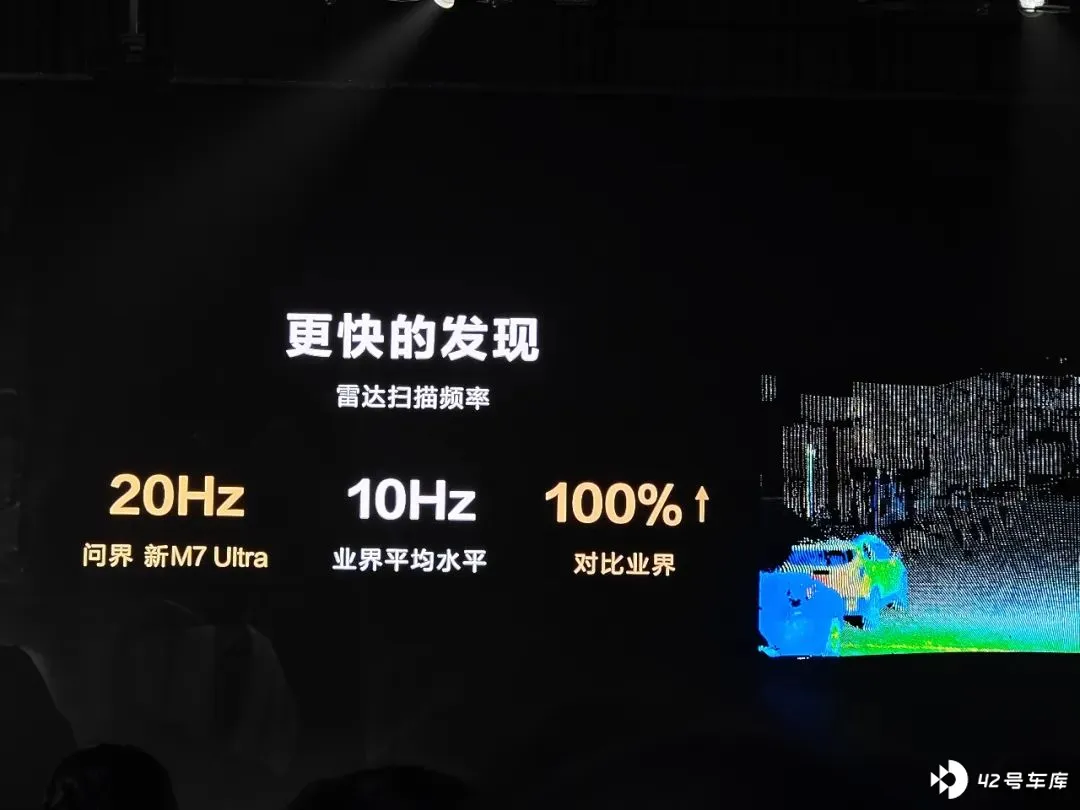
华为还宣布国内首发 4D 毫米波雷达,技术路线、参数表现方面,与大陆集团第六代毫米波雷达基本一致。
一个坏消息是,如今的 4D 毫米波雷达尚无法说服主机厂。
因为,垂直信息达到何种精度,行业并没有明确标准,让这一产品领域难免有些混乱。
去年的一场小范围分享中,某主机厂孵化的国内智驾公司高管表示, 「一些所谓的 4D 毫米波雷达,其实是 3D 点云稍微稠密了一点。」
大陆集团的态度也侧面验证了这一点。
虽然推出的第六代毫米波雷达可以提供垂直信息,但由于尚未达到自己上一代的 4D 毫米波雷达点云精度标准,所以内部一直叫 3.5D,命名方式极为谨慎。
当然,这家 Tier 1,在第六代产品里规划了 4D 毫米波雷达,只不过目前仍未达到量产阶段。
4D 毫米波雷达普及不顺,国际 Tier 1 巨头没做好,国内玩家也没发展起来。背后有两大原因。
一是性价比不够高。
做 4D 毫米波雷达,主流方案采用 4 发 4 收,拿出一根天线做纵向,虽然可以发现目标物在高处还是地面,但无法做立体成像,主机厂认可度不高。
有方案采用 6 发 8 收,通过几根天线看向空中。如此可以形成立体点云,但功耗、价格都要更高,同样难被采用。
二是,4D 毫米波雷达的点云究竟如何使用,行业方案尚不成熟。
4D 毫米波雷达和激光雷达的点云有很大不同。激光雷达点云相对规整,算法一致,更容易和视觉进行融合。4D 毫米波雷达点云具有随机性,存在闪烁、飘动,并非一对一的关系,想要做点云级融合,算法上难度不低。
Tier 1 擅长把点云变成目标,即便点云质量差一些,分类也会非常准确。仍以大陆集团为例,ARS 408 的点云相对一般,但是目标出来后,很稳定,有一百多种分类。
但是,要把点云和视觉的像素点进行融合,大家都还要继续探讨。
「现在没有哪家能真正把点云用好,真正用起来的都是目标级。我们和 Momenta、大疆车载等头部算法公司谈过,它们也是只要求提供目标就够了。」一位大陆集团毫米波雷达产品人士告诉《出行百人会/AutocarMax》。
大陆集团商业模式灵活,既擅长传统的目标识别,也可以把点云集成到客户或者其他一级供应商的域控中。
「点云是非常高性能的数据,在复杂场景下应用越来越多。过去 15 年多,用到是目标的识别,现在点云越来越重要。对于 L2 和 L2+,点云的重要性开始凸显。」
智驾公司内部很纠结,认为 4D 毫米波雷达既没有大幅提升整车感知,又没有带来降本,从应用贡献的维度看,也不如激光雷达。
想要自我革新的毫米波雷达公司,需要多层面解决客户质疑。
解题,赴宴高阶智驾
毫米波雷达公司的解题思路,首先是,要把性价比提上去,然后再提升点云质量。
上述毫米波雷达高管人士称,「现在 4D 毫米波雷达每帧的点云是一两千点,不太密集。如果提到每帧一两万点,5 个 4D 毫米波雷达每秒钟可以做到一百万点,点云才称得上密集,有实质性的提高。」
之后,便是各显神通,寻找应用场景。
比如,在 AEB 功能中,视觉偶尔无法识别到异形物,激光雷达能识别到,但有效距离通常只有 100 米,100-200 米之间点云便开始稀疏,留不出反应时间。
4D 毫米雷达探测距离远,不受天气等影响,可以尝试将点云和 AEB 功能进行结合。
城市 NOA 功能中,在城中村,在人流密集处、天气不好时,毫米波雷达的点云非常高,可以帮助视觉做更好的 NOA。
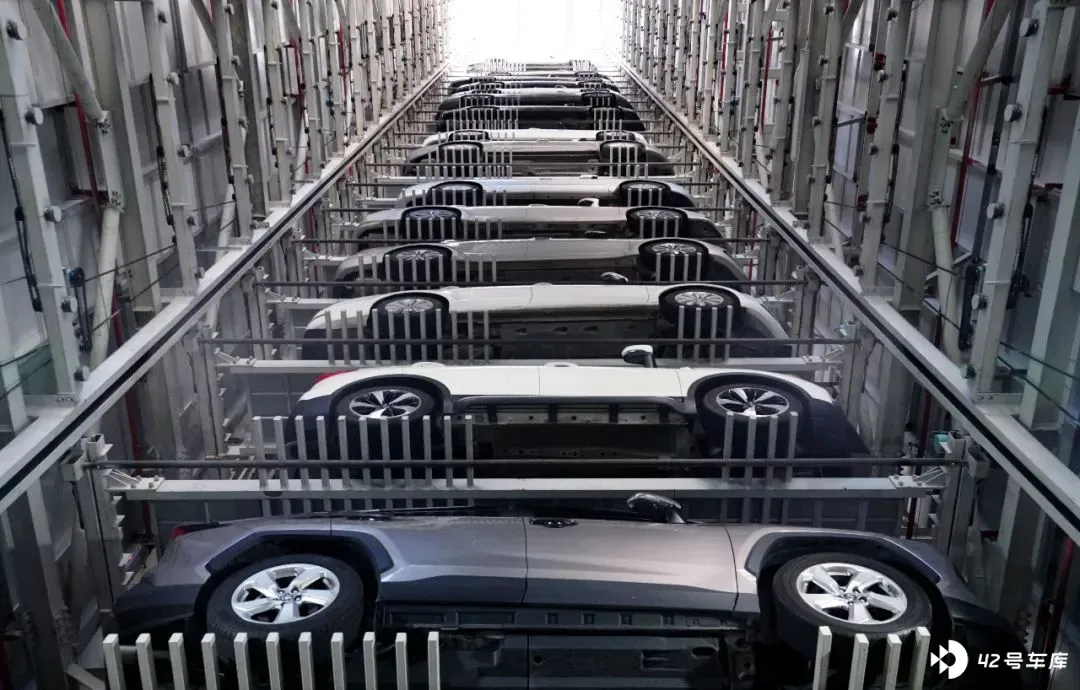
自动泊车功能也是机会。遇到上下层的金属停车位时,依赖视觉、超声波雷达均有所困难,4D 毫米波雷达有机会一展拳脚。
低成本的城市记忆行车,也是毫米波雷达的未来方向之一。大陆集团、 安波福 等国际 Tier 1,均在研发基于雷达的 BEV 模型。
安波福主动安全及用户体验中国区总经理唐海宜透露,毫米波雷达基于毫米波反射回来的信号特征形成点云,由于有噪声,所以需要设一个阈值,过滤掉大量信息。这是传统的 Rule-base。
不过,这些被过滤掉的信息背后隐藏着很多有用的感知、侦测、目标分类等等有价值的信息。机器学习会利用这些被过滤掉阈值之下的点,通过模型处理,提取出很多的特征元素,来转换成识别增强技术。
车企也在积极尝试。
与原来那种摄像头、激光雷达、毫米波雷达齐上车的配置不同,最新的方案是,将摄像头和毫米波雷达配合使用。
蔚来第二品牌乐道的第一款车 L60,去掉激光雷达,但搭载了 4D 毫米波雷达。
「对于车企来说,激光雷达如今的作用,更多在于能否识别到异形障碍物,这项任务 4D 毫米波雷达绝对可以做。你可以理解为,蔚来在做纯视觉,但是不放心,所以加上了一颗 4D 毫米波雷达。」上述毫米波雷达公司高管称。
总之,利用好点云,可以介入 BEV、端到端等新技术,从而与视觉更好地融合,赴宴高阶自动驾驶。
谁能抢下大蛋糕?
毫米波雷达新的格局未定,这场围绕 4D 毫米波雷达的乱斗,正等待巨头变革,或新王进场。
猜测谁能最终抢下大蛋糕之前,其实可以重温一段往事。
1999 年,大陆集团第一个毫米波雷达上车梅赛德斯-奔驰 S 级,虽然当时单个毫米波雷达售价大约三四千块,价格不菲,但买得起奔驰 S 的有钱人并无压力。
同期,博世、安波福、电装等国际 Tier 1 纷纷进场,开启了辅助实现 ACC 自适应巡航、碰撞检测等功能的时代大幕。
总部位于德国汉诺威的大陆集团,一开始或许也没想到,自家的毫米波雷达能在 20 年全球累计交付 1 亿个。
国际 Tier 1 过了十多年安稳日子,头部玩家掌握市场份额。这一过程中,每颗毫米波雷达只需要二三百块,降至十分之一不到,功能上,也与摄像头配合,朝着辅助实现高阶智驾的方向发展。
变化发生在几年前,国际 Tier 1 的蛋糕,开始被偷袭。
「2020 年新冠疫情期间,国内毫米波雷达公司开始加速,它们从角雷达产品切入,通过价格、服务优势,再加上国际 Tier 1 出现供货危机,一路抢夺份额。」一位毫米波雷达公司高管告诉《出行百人会/AutocarMax》。
有志于垂直整合的车企,同样没闲着。
比亚迪原本从博世等采购毫米波雷达,2016 年开始通过旗下弗迪科技展开布局。2022 年底,弗迪角雷达出货量突破百万颗,接住了比亚迪的大部分产品线需求。
到 2023 年一季度,高工智能汽车研究院监测数据显示,期内中国市场(不含进出口)前装标配搭载角雷达交付 208.51 万颗。其中,森思泰克首次超过博世,占据自主品牌搭载角雷达交付量首位,市场份额超过 20%。
彼时,格局变为海拉、安波福、Veoneer 排名前三位,森思泰克、福瑞泰克、华为三家中国供应商进入前十。
接着,战场又转移到前雷达领域。
角雷达由于主要用于 ACC、BSD 盲区监测等功能,国产替代相对容易。当国际 Tier 1 没有货、价格贵时,车企愿意采用国产方案。
但对于前雷达,由于主要用作 AEB,涉及安全性、置信度等,且 AEB 有出现漏检、误刹等风险,责任重大,行业不相信国内公司,只信任有着十几二十年经验积累的国际 Tier1。
更深层原因,这些国际 Tier 1 的前雷达已足够便宜,两三百块钱一颗,本土公司很难卷得动。车企用脚投票,更倾向选择国际 Tier 1 的现成产品。
在传统前雷达战场短暂交锋且落败后,便有了本土供应商瞄向 4D 毫米波雷达,与国际 Tier 1 的遭遇战。
角雷达,传统的前雷达的商战故事,说明毫米波雷达领域的竞争,仍然跳不出性能、成本、算法、经验等维度。现在来到 4D 毫米波雷达,一场无法躺平的新乱斗再次上演。
结语
毫米波雷达乱斗这几年,国际 Tier 1 市场份额有所松动,但主导地位仍在,这是时间、经验、技术共同形成的结果。
真正高性能的 4D 毫米波雷达,还没人展现出压倒性优势。
国际 Tier 1 一侧,热切希望凭借新产品,参与到智能化下半场盛宴。国内玩家,也在伺机而动,要凭借算法、量产等先发优势,复现角雷达的强悍攻势。
有趣的是,同一时期激光雷达倒是不断攻城略地,根本原因在于,功能、成本、体验证明了自身价值。
未来两三年内,也许大家有幸看到格局初定。







