

作者: 陶烟烟
在盘点电池行业的时候, 月度数据的起伏往往较为显著,这反映了市场供需的即时动态。当我们采用更宏观的半年或季度视角进行观察时,能够看到更为稳定的发展趋势。
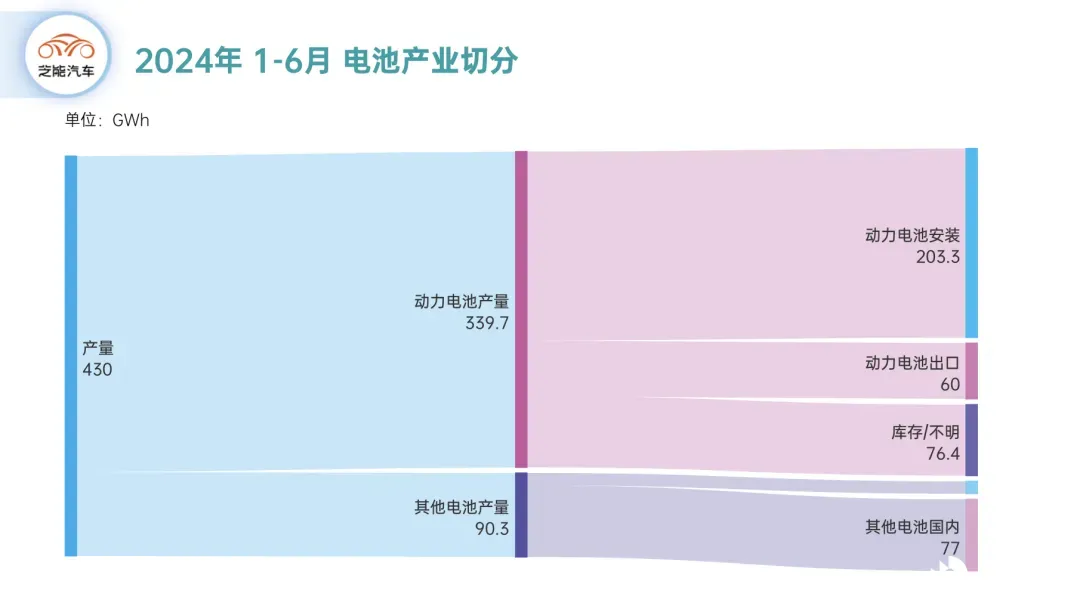
2024 年上半年,中国电池行业产量为 430GWh,其中动力电池行业估算为 340GWh,其他电池产能为 90GWh;在动力电池中约有 203GWh 用于国内使用,出口 60GWh,整个库存为 76.4GWh。

季度数据的解读
通过解析季度性数据,聚焦于产量、国内装机量及出口量这三个关键指标,我们 能看到下面的数据。
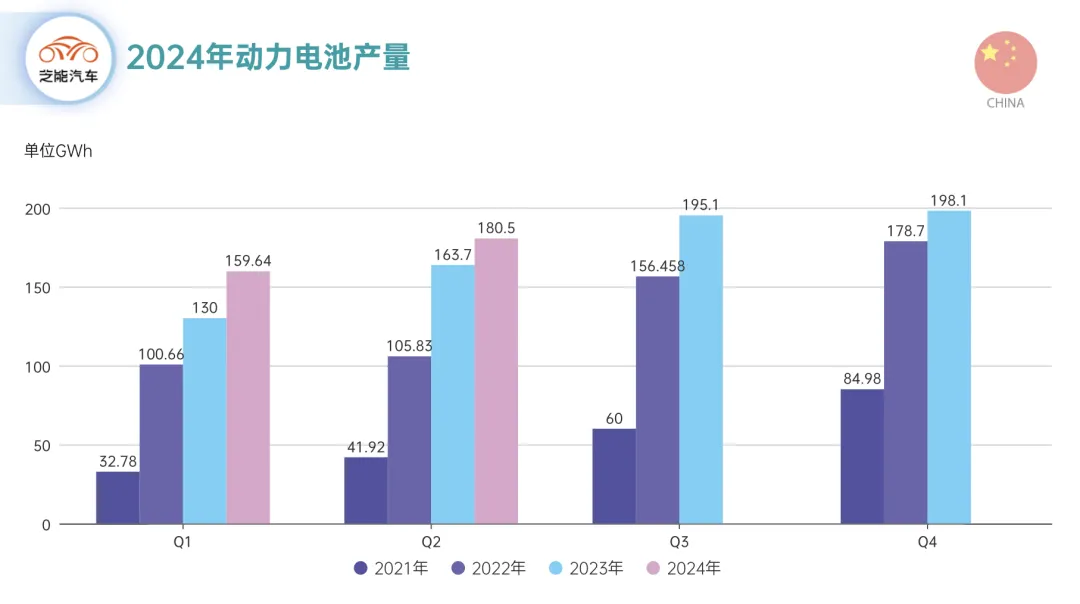
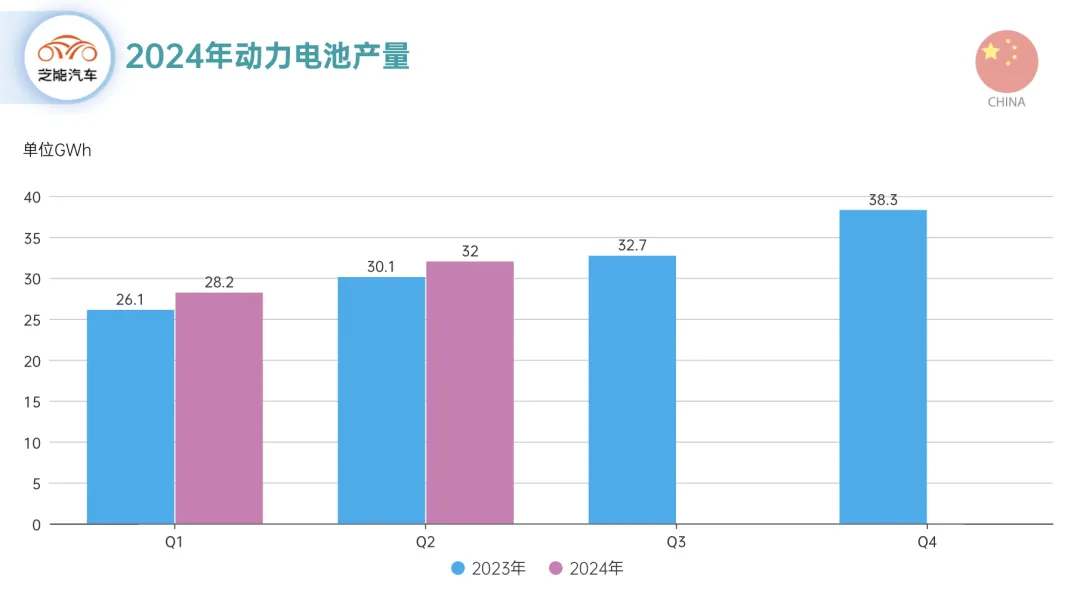
动力电池的产量
电池的产量增速从季度的维度上看正在趋于平缓,以往,行业旺季的电池需求量高峰值在 200GWh 左右,而目前新能源汽车的渗透率达到了 50%左右,电池产量的整体增速也开始减速。
动力电池安装量
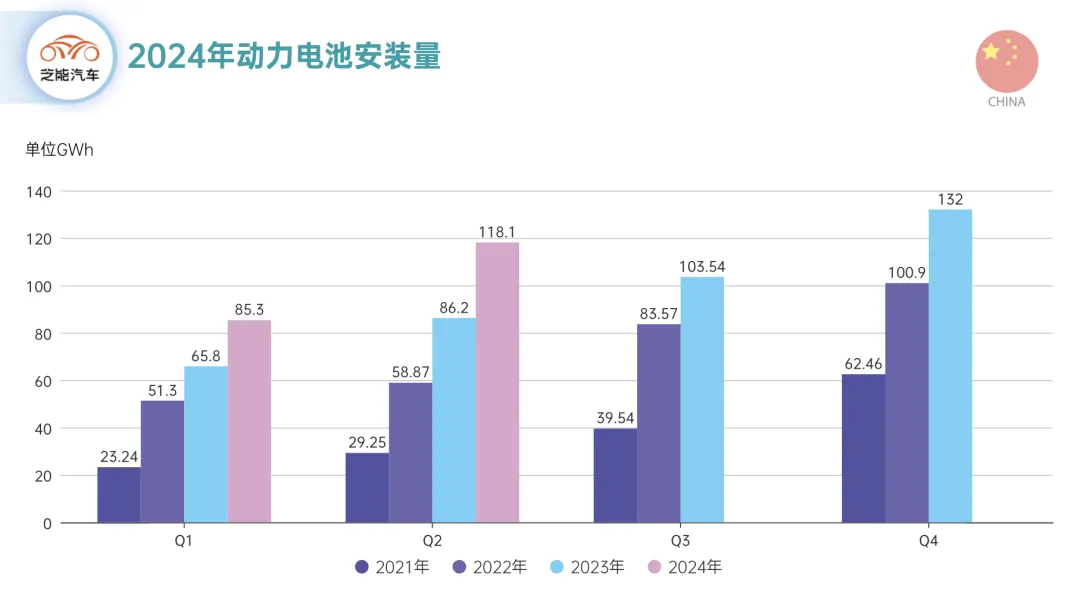
电池安装量季度在 118GWh,这个数据已经接近了之前最高峰 132GWh,产量的增速下降也是和出口的增速下降有关系。
出口的数据
动力电池的出口数据基本是拉平的,单个季度 32GWh,随着各种政策的限制,从中国本土出口的电池增长比较有限。
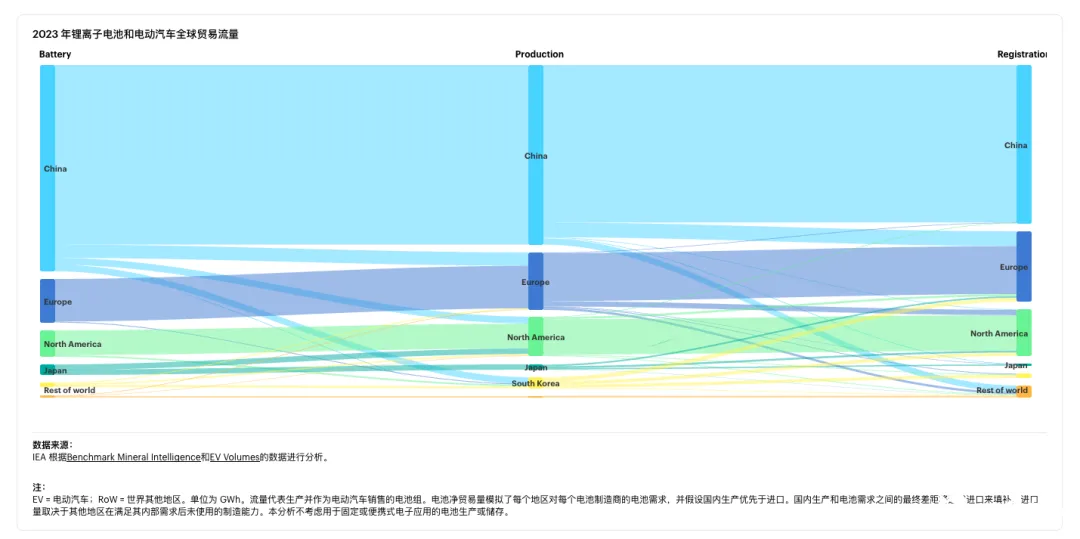
根据下面的数据,2023 年,中国的动力电池出口主要去往欧洲、美国和韩国,美国的 IRA 限制很大,接下来欧洲的电池护照也会限制中国本土生产的电池流入。

竞争的格局
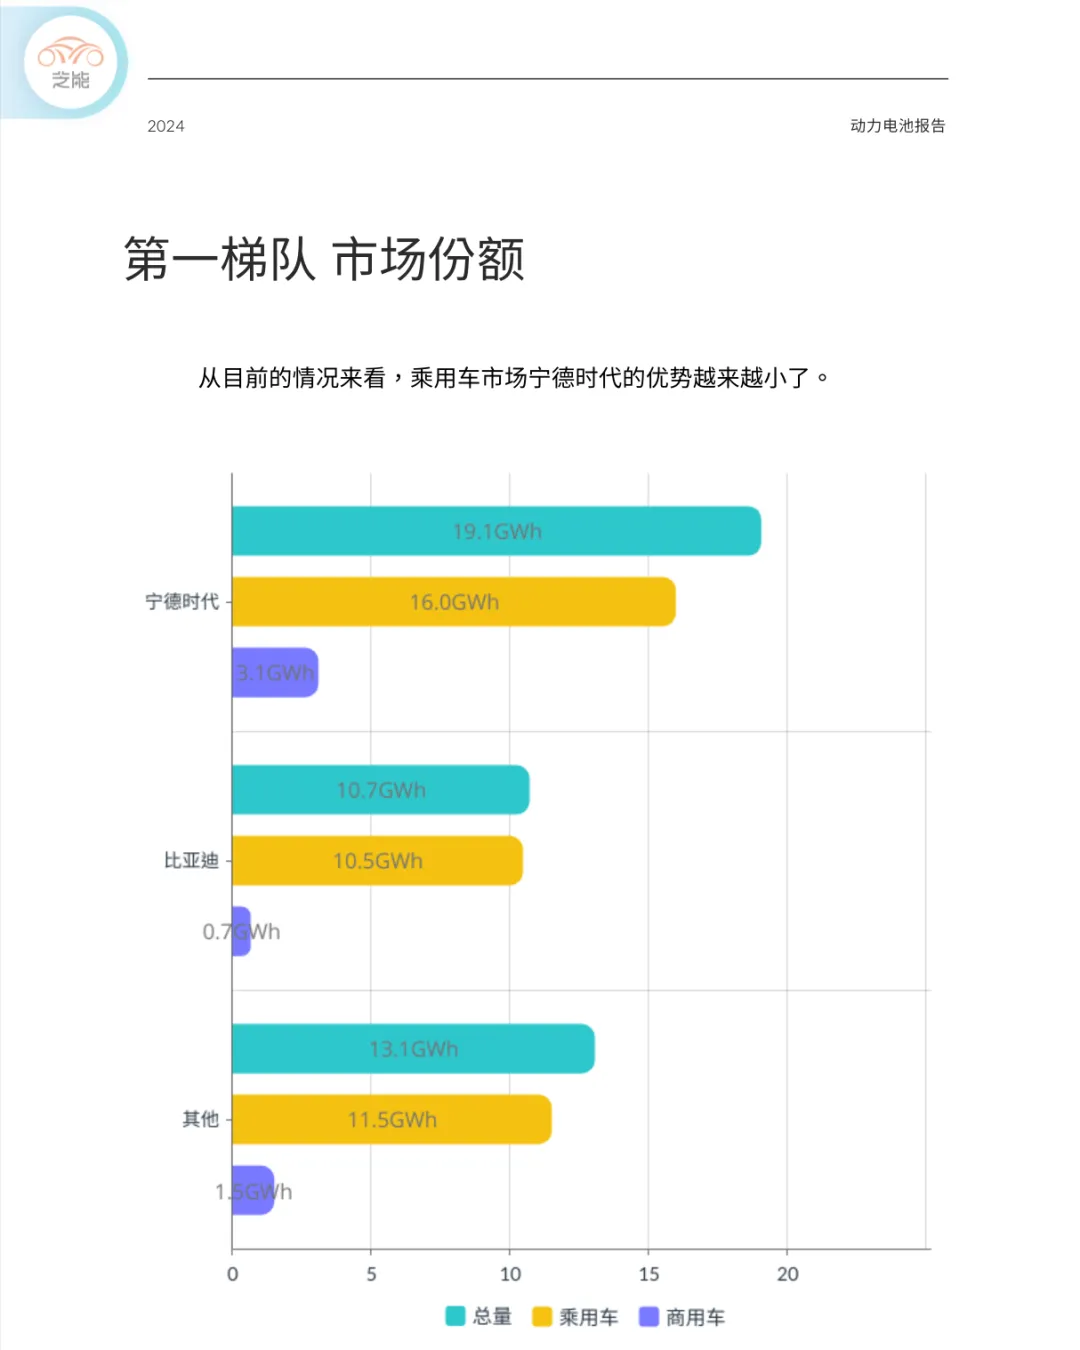
2024 年动力电池行业第一梯队的宁德时代和比亚迪的差距在不断缩小, 主要是两家在乘用车领域不断被拉平,随着价格战的愈演愈烈,动力电池行业的客户受到了限制。
- 比亚迪在整个中国新能源汽车的销量占比的提升, 压缩了其他动力电池企业的客户群体。这种垂直一体化的打法,在 20 万以内把动力电池企业的需求直接砍下来了。
- 目前宁德时代的主力客户, 特斯拉、问界、理想、极氪、蔚来和小米,都是 20 万以上的客户群体。而在 2 0 万以下的品牌中,五菱、广汽都采用了分供的模式,宁德时代对于电池价格诉求,和这些车企与比亚迪价格竞争的诉求是不匹配的,这是竞争的主旋律。
因此第二梯队的机会,主要是从 20 万以上的客户群体去分一些量,这些量能支撑企业的发展,单纯打价格战太吃力了。
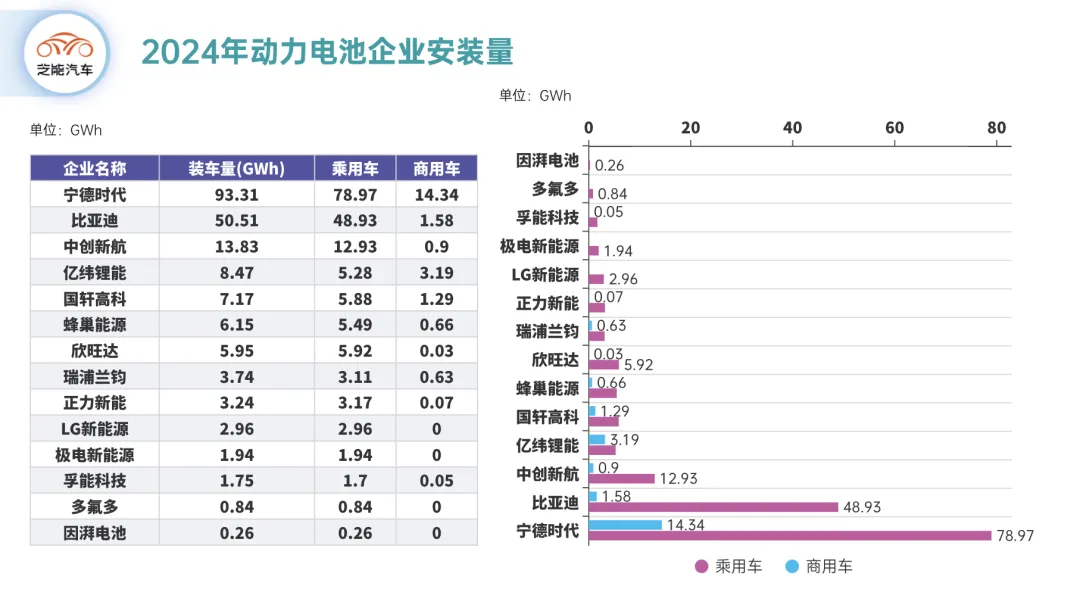
看 6 月份的表格会更为明显,现在形成了宁德时代、比亚迪和其他的供应局面。
只要汽车产业的价格战不停止,中国的动力电池行业的卷也是不会停止的!
- 从技术上来看, 2024 年开始超充电池已经成为动力电池企业争夺的技术高地之一,动力电池及主机厂推出了 10-15 分钟充电至 80%SOC,或者充电 5 分钟续 航 400-500 公里电池,快充成为了电池企业和车企的共同追求。
- PHEV 车型已经成为拉动新能源渗透率继续提升的主力, 所以接下来带有 2C 以上的 PHEV 快充电池需求也会逐步增加。高续航的 PHEV 车型需要 55-70kWh 的电量选择空间,最高带来 300-400km 的纯电续航,这些都是 20 万以上的诉求。低续航的 PHEV 电池基本在 10-15kWh 左右,满足日常使用。
小结
竞争之激烈,已非「卷」字所能简单概括,2024 年的动力电池领域,前行之路绝不轻松!





