作者: 陶烟烟
在全球新能源汽车行业面临激烈价格战和市场竞争的背景下,似乎连特斯拉都放弃了 2024 年增长的速度, 那么整个行业里面,谁的情况最稳定呢?无疑是宁德时代!
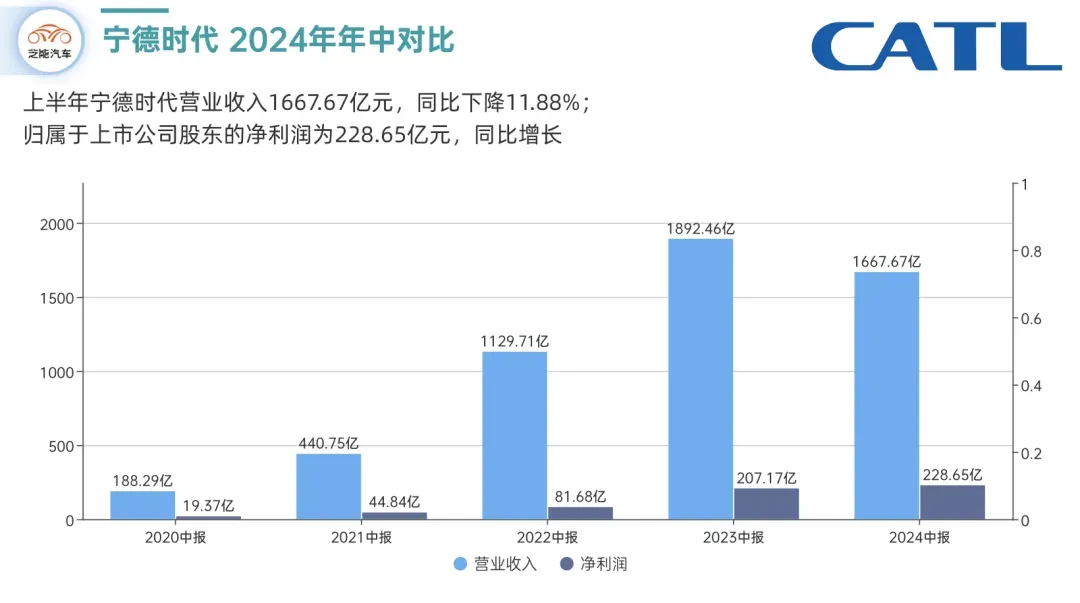
上半年宁德时代实现营业收入 1667.67 亿元,同比下降 11.88%;归属于上市公司股东的净利润为 228.65 亿元,同比增长 10.37%。
宁王靠在动力电池里面的主导地位,实现了盈利能力的显著提升。本文将探讨其在盈利能力、市场竞争和全球扩展等方面的发展趋势。

盈利能力增强:减收增利的背后
首先我们来看有一个很有意思的现象:营收降低,但是利润增长。
宁德时代在 2024 年上半年实现了 1667.67 亿元的营收,同比减少 11.88%,但归母净利润却同比增长 10.37%,达到 228.65 亿元。
这种看似矛盾的表现主要得益于毛利率的提升。 上半年,宁德时代的综合毛利率达到 26.5%,同比提升 4.9 个百分点。宁德时代解释是电池价格下降,但成本也在快速下降,这帮助公司单位毛利保持稳健。
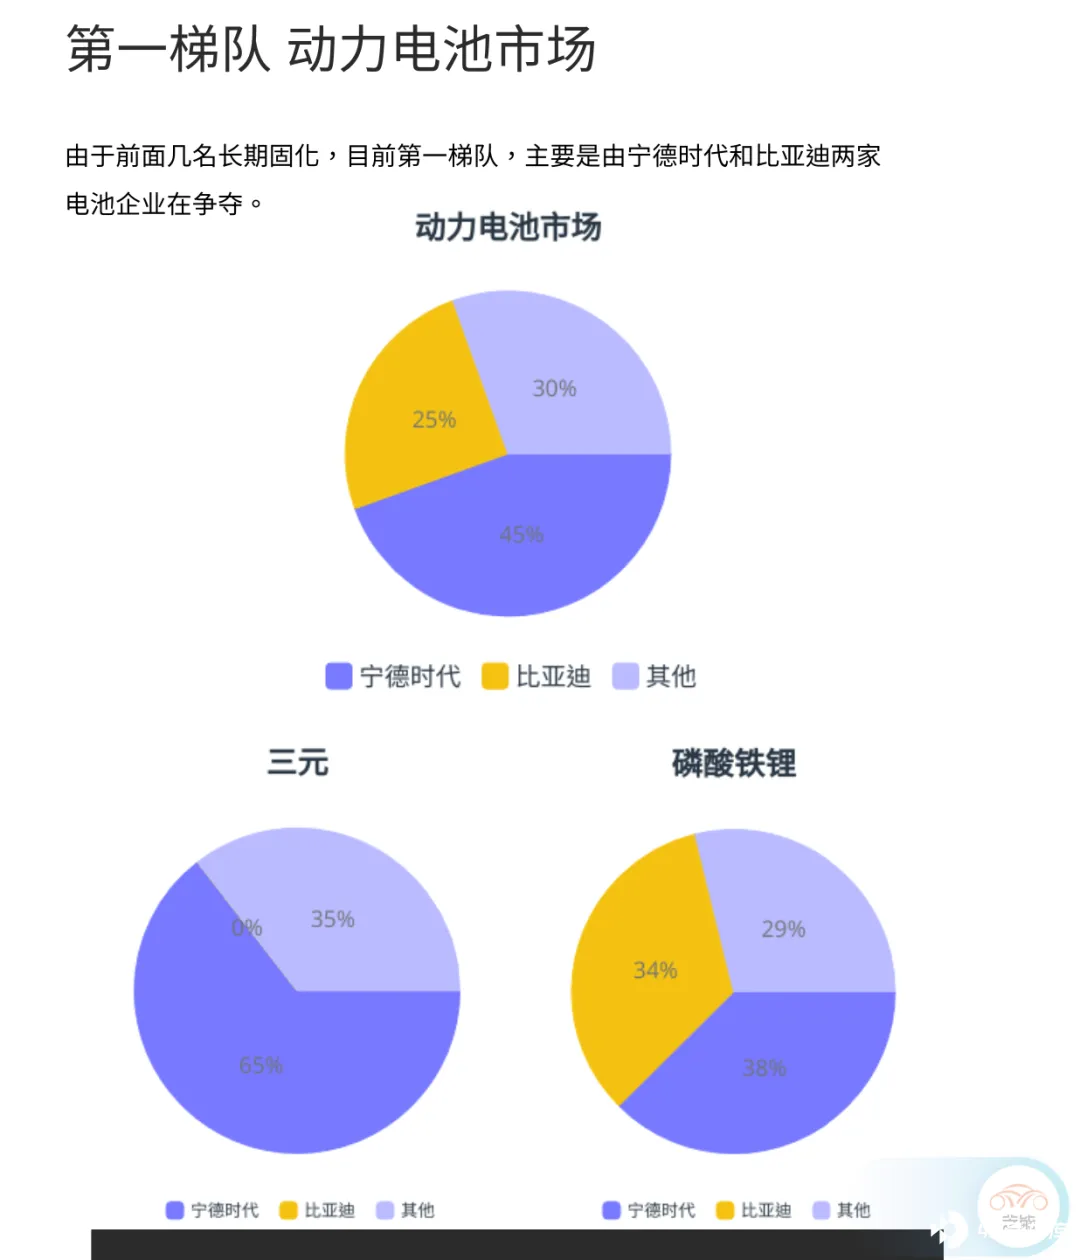
随着整个电池进入了增长比较慢的增速,宁德时代在整个国内和国外的市场占据了主导地位。 2024 年上半年,宁德时代在国内动力电池市场的装车量市占率上升至 46.4%,全球市场份额则达到 37.5%。
所以在这样的市场地位下,通过与上游合作伙伴建立紧密的合作关系,直接布局矿产和原材料业务,以及大规模采购,显著降低了原材料成本。
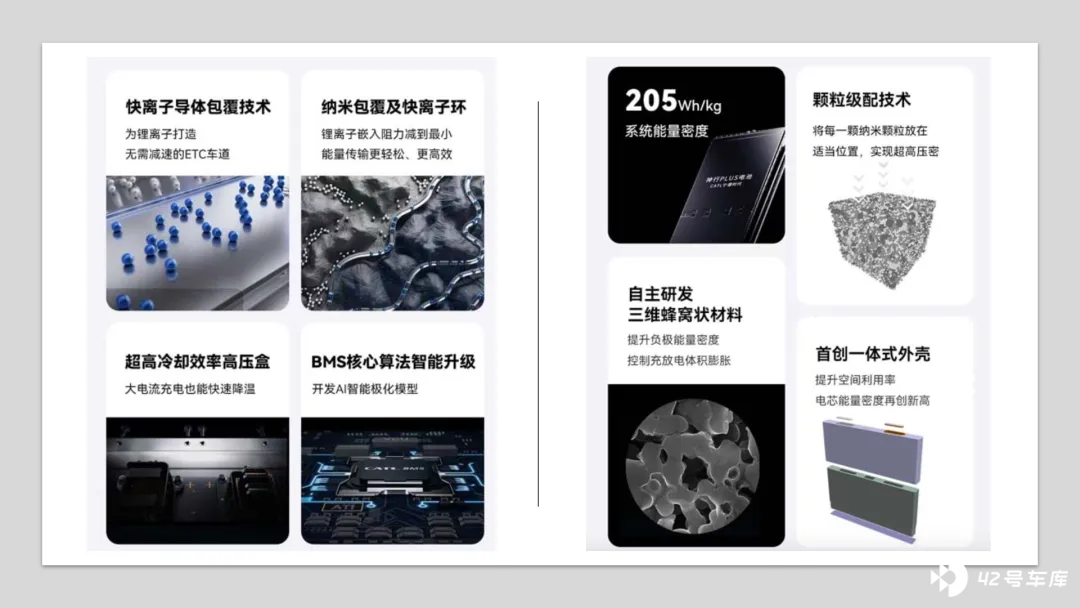
在磷酸铁锂电池方面,宁德时代的市场份额为 37.2%,仍然保持领先地位, 通过推出的超充特性电池,如麒麟电池和神行电池,在市场上获得了高度认可,产品不仅在快充性能上有优势,还具备一定的价格竞争力。 神行 plus 电池还是给市场带来很大的变化,实现了系统容量密度超 200Wh/kg,还兼备 1000 公里续航及 4C 超充性能。
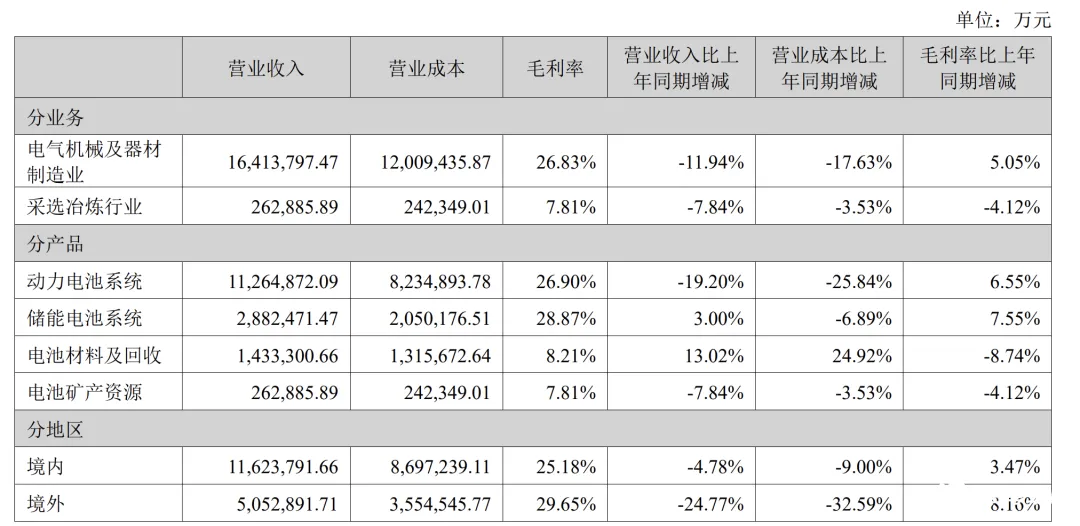
所以如果我们拆开来看,动力电池的收入其实掉很快,业务同比下降 19.2%,毛利率为 26.9%。储能这块增速是正的,但是要进一步往前也挺困难。还有一个很重要的,就是海外的增速下降了,这点很重要。

全球扩展:应对贸易壁垒与开拓新市场
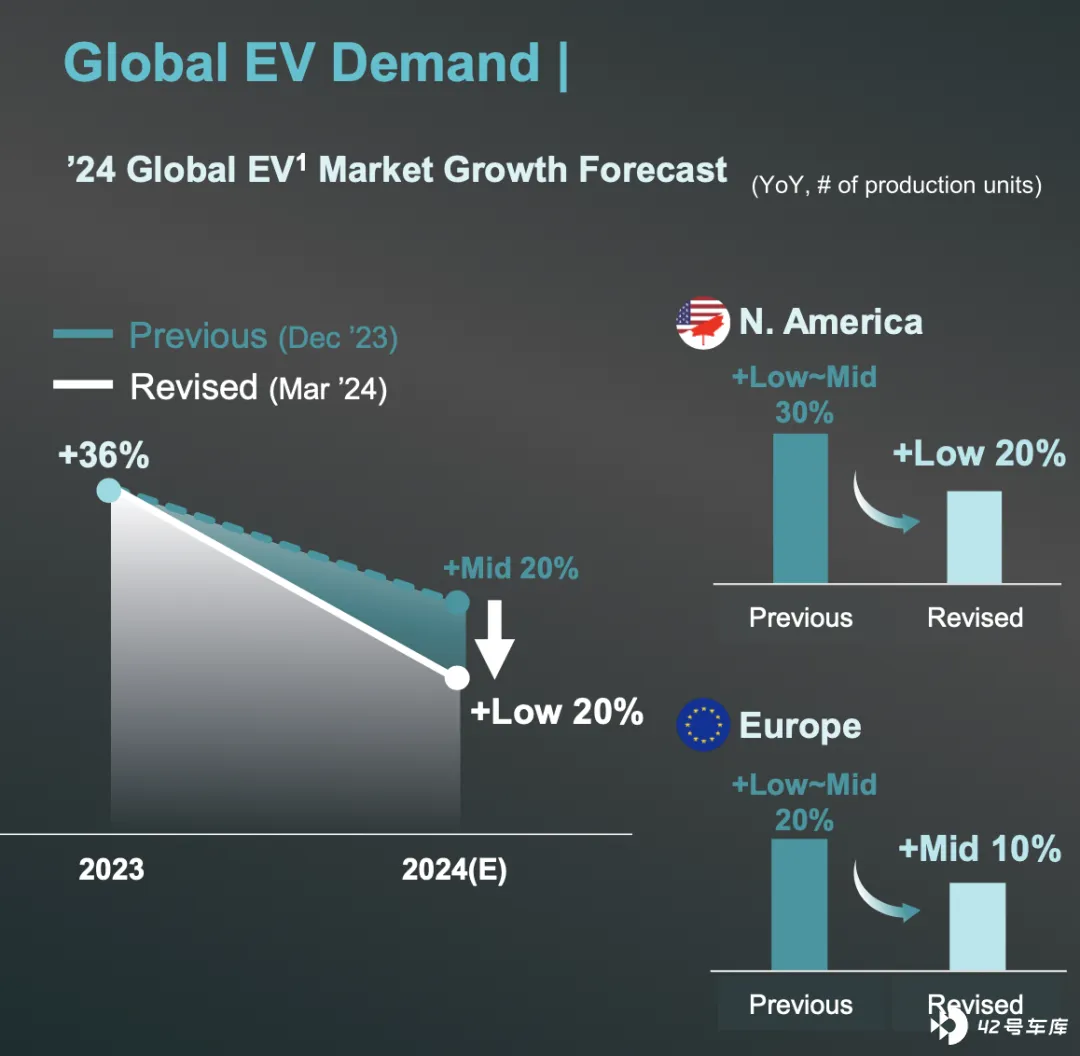
随着全球电动化进程的推进,宁德时代也在积极开拓海外市场, 深化与 BMW、Daimler、Stellantis、VW、Ford、Hyundai、Honda、Volvo 的关系,欧洲市场因战争和能源价格上涨等因素影响,今年表现平稳,但宁德时代在欧洲的扩展计划仍在稳步推进,在匈牙利正在建设 70GWh 的产能。
当然确实欧美市场今年的动力需求增长很有限。但是宁德时代还是充分找到了储能的需求, 在美国市场,宁德时代的储能出货量显著增长,计划通过技术授权等方式继续推进业务。
此外,公司在中东、东南亚、南美和非洲等新兴市场也看到了巨大的增长潜力,这些市场的储能电池项目增速可能超过 30%。
客观来说,宁德时代也存在几个挑战:
- 不再有定价权: 在比亚迪的强势下,纯电动和插电产品具备定价权,这使得全球车企在目前这个价格体系下,做增量很慢,几乎所有的宁德时代的核心客户都放慢了推广的节奏。
- 单车带电量减少: 从利润结构来看,除了特斯拉之外,宁德时代的车企客户在纯电动上面的盈利状态是比宁德时代差的。所以大量客户都在发展插电混动才行,这样每台车的需求量就是客观下降的。
- 电动化进度减速:从 发展长周期来看,原定要 2030 年、2035 年完成纯电动化,但是由于宁德时代单一供应商占据了很大份额,车企扶持的电池企业都没有竞争力,从商业逻辑来看是不具备合理博弈的条件。
因此大部分车企整体的电动化速度会放缓,只有比亚迪这种垂直一体化成功的企业,才会坚定推动。而比亚迪越坚定,宁德时代的客户越困难。
小结
宁德时代在 2024 年上半年取得的出色业绩,在激烈的市场竞争中展现了卓越的经营能力和强大的市场影响力,财务状况很稳健。