作者|聂漪尧
比亚迪旗下的专业个性化汽车品牌 ,同时也是高端品牌之一的方程豹,近期热度很高。
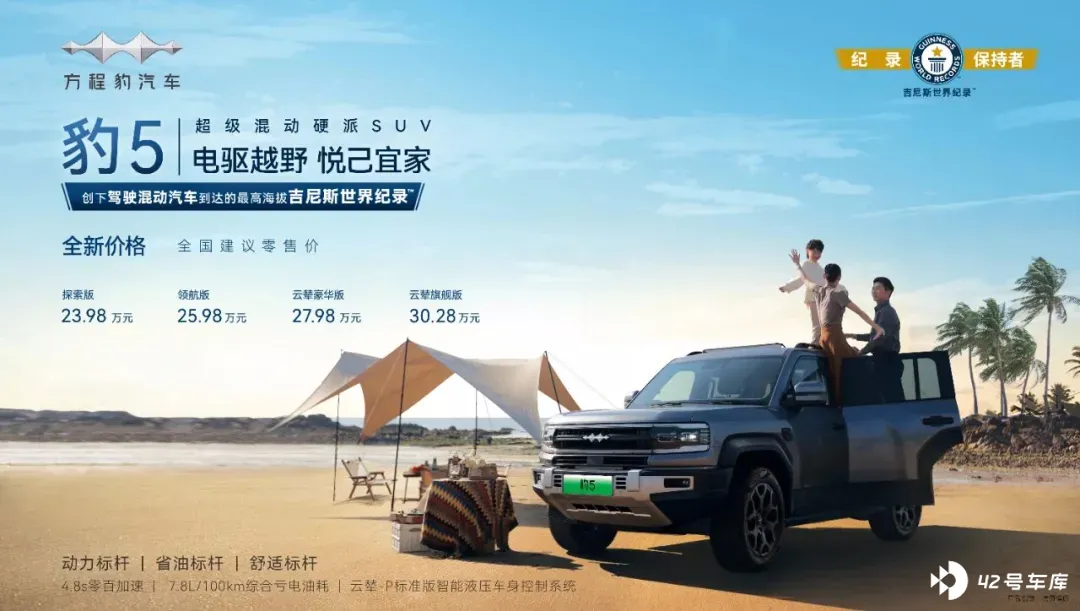
先是 7 月 29 日,方程豹突然官宣「豹 5」降价 5 万,官方指导价由此前的 28.98 万元—35.28 万元,变为现价 23.98 万元—30.28 万元。
一时间,网上和方程豹老车主都沸腾了。
降价余温还未褪去,方程豹将引进华为智驾方案的消息又传出,据传今年四季度上市的「豹 8」车型部分版本上,将搭载华为乾崑 ADS 3.0。
这一消息与方程豹事业部总经理熊甜波在品牌年中沟通会上提到的:「豹 8 在智驾体验上,会带来新的惊喜」,相互呼应,在网上顿时掀起了一波讨论和期待。
加上 6 月份方程豹对外开放招募经销商,从纯直营模式转向「直营+经销商」的混合渠道模式引发的热议,可以说方程豹最近一个多月来的话题度,还真是蛮高。
而这些均因方程豹的改变——一些基于豹 5 销量不达预期,做出的改变。
积极的改变和应对措施,无疑值得肯定。不过,是否改变了就能成功,对于年轻的方程豹品牌来说,还是存疑且依旧充满挑战。
「脚踢坦克」还是折戟了
去年 8 月,比亚迪正式亮相了以越野、硬派类产品为主的「方程豹」品牌。品牌理念是「始于越野,不止于越野」,听起来像是有无限扩展空间,像是下一盘大棋。
豹 5 是方程豹的首款,也是目前唯一上市在售的车型,去年 11 月正式上市。上市之初,这款车获得了较高的关注度和销量。
去年 12 月和今年 1 月,豹 5 均取得了月销 5000 辆以上的成绩,放在单价 30 万元以上的硬派越野车型中,表现了得。网络上因此大赞其「拳打普拉多、脚踢坦克」。
不过,豹 5 在今年春节后开始呈现销量颓势,4 月份开始月销量一直处在 2000 多辆,7 月销量更是降到 2000 辆以下。
与其价位相近的坦克 400 Hi4-T,月销量则稳定在 4000 多辆。相比之下,豹 5 「脚踢坦克」还是折戟了。
豹 5 此次官降 5 万,不难看出直接导火索就是销量下滑。而且这种原配置直接降价,并非「价格屠夫」比亚迪常用「荣耀版」手段,也可以看出方程豹是急切希望快速实现「以价换量」。
但是,是否「见效快、疗效好」,还有待观察。因为如果看硬派越野,这个更专业、更小众、更封闭的圈子,任何一个新人当前想要去挑战坦克,都是有一定难度的,不是简单一招降价就能拿下。
如果是看「方盒子」,奇瑞捷途目前也已坐稳地盘。这还不是关键,关键是捷途已经教育出消费者对「方盒子」的一套价格认知,便宜大碗,满足了消费者对「方盒子」的所有想象。
所以说,豹 5 乃至方程豹后续表现怎样,还要看很多影响因素。
进攻高端需要强心针
豹 5 近几个月连续销量走弱的问题,方程豹内部必然是经过了深入研究的。
改变营销渠道模式、降价,以及推迟豹 8 上市以便搭载华为智驾等措施,就是在调整准心和火力,目的是让品牌按照既定目标和方向,推进向高端市场的进攻。
没错,方程豹之于比亚迪,肩负着挺进 30 万元以上高端市场并迅速占领地盘的品牌使命。而且很重要。
比亚迪已经完成了 10-100 万元车型品牌全覆盖,包括王朝系列、海洋系列、方程豹、腾势、仰望。其中,王朝和海洋系列主要为比亚迪占领 20 万元以下市场;方程豹和腾势主要为比亚迪攻打 20 万元以上尤其是 30 万元以上市场;仰望的担当则在 50 万元以上。
如果一切发展顺利,比亚迪不仅在 20 万元以下市场稳占庞大份额,还能向高端市场实现品牌跃升,销量和品牌价值进一步提升,垂直供应链优势也进一步凸显。
但在现实销量中,从其旗下各个品牌的表现来看,比亚迪在 20 万元以下市场确实稳稳地占据了绝大多数,在 20-30 万元市场的份额却要逊色得多(不足 10%),在 30 万元以上市场的存在感和份额则更低。
拿方程豹来说,豹 5 近几个销量是下滑趋势。腾势目前只有腾势 D9 稳了,且是 MPV 销量第一。另两款车腾势 N7 和腾势 N8 离成功还远。仰望的口碑和品牌力都获得了成功,但鉴于目前两款在售车型仰望 U8 和仰望 U9 高达 100 多万的售价,注定销量上不会形成规模。
20 万元以下市场份额,已经被比亚迪占领得差不多了。2023 年,比亚迪销量突破了 302 万辆,同比增幅是 62%。但在今年 1-7 月,比亚迪销量为 194.8 万辆,同比增幅是 29%。
显然,在比亚迪已经占领的市场里,其销量增长在大幅趋缓。想要继续扩大增量,就只能向上突破,问高端市场要份额。所以这份重任落在了方程豹和腾势身上。
但是腾势已有 3 款车型在售,其中 2 款表现乏力,这种情况比较耗损信心,很难说后续推出的车型是能像腾势 D9 一样一鸣惊人,还是步腾势 N7 和腾势 N8 的后尘。
而方程豹就不一样,方程豹目前还只上市豹 5 一款车,牌还没打出来时,胜算就掌握在自己手中。所以方程豹当前就比腾势更重要,接下来怎么打手中的牌,也顺理成章非常重要,很考验方程豹团队的操盘能力。
所以就有了近期我们看到的方程豹的一系列调整动作。首先改变营销渠道模式,引进经销商,是降低了此前通过单一直营模式提升品牌形象的权重,变为更切实际的增加销售的用户触达,以及提升售后服务保障能力和口碑。
降价就再明显不过,提升产品竞争力,吸引潜在用户下定。此前比亚迪「荣耀版」手段的效果就很好,这次豹 5 直接打折,官方肯定是认为这种更简单粗暴的方式,效果要更好。
引进华为智驾,则可借势华为,弥补短板,技术和流量双收。
怎么看,比亚迪都在重仓方程豹,为手中的牌面谋划,为内部进攻高端市场的信心,注入一剂强心针。
贪多小心嚼不烂
方程豹品牌发布时,就给外界比亚迪在下一盘大棋的感觉。事实正是如此,比亚迪给方程豹的布局,计划得多元而宏大。
方程豹的产品规划体系是「2+X」,「2」代表硬派 SUV 和跑车,「X」代表方程豹将与用户共同探索的更多其他汽车品类。
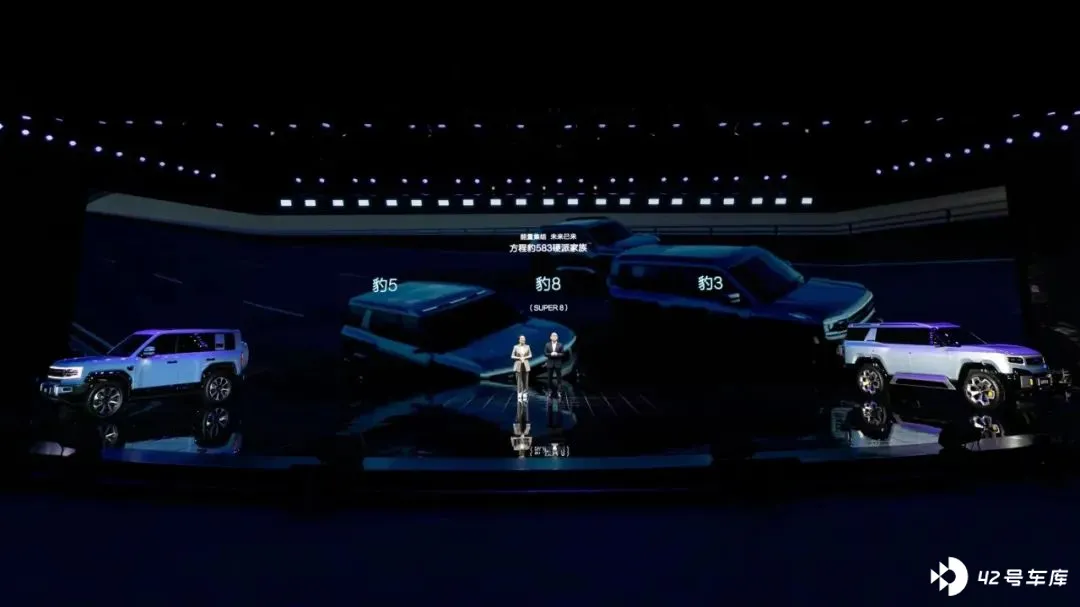
在方程豹已经亮相的产品矩阵中,已上市的豹 5、将上市的豹 8、后续的豹 3,这些车型归于硬派越野。其中,豹 8 还将是硬派旗舰。
还有一款暂名 SUPER 9 的概念跑车,以及计划基于跑车扩充的一条轿车线。
还有暂未展开的「X」,方程豹对其产品规划似乎预设了极高的灵活度,准备用「X」随时补充和丰富「2」没有覆盖到的细分市场。比如已知「X」会扩充不带大梁的硬派 SUV,满足更多城市化、生活化的轻越野需求。
熊甜波在品牌沟通会中表示,方程豹在品牌初期的塑造和用户的印象中,与越野绑定太深,导致品牌宽度不够。看来比亚迪对方程豹「始于越野」的认知构建还算认可,但对方程豹「不止于越野」的叙事空间还有更多期待。
所以方程豹的品牌 2.0 发展战略已经明显表达出:不想只在越野尤其是硬派越野上,过度恋战。如果只是聚焦于这一处市场,市场容量小不说,正面硬攻坦克的堡垒,也是难点。
接下来除了越野和跑车以及轿车部分,方程豹的主要精力很可能向主流大众消费领域倾斜,赋之以个性化标签画龙点睛,打造差异化优势。定价方面肯定会更灵活,价格带会拓宽。车型发布也肯定会变得密集。
这种规划,看得出是为了方程豹的销量能尽快起势而服务。想法都很好,但在现实操作中,要小心贪多嚼不烂,也要小心品牌高端定位被稀释。
不论是多品牌战略,还是单品牌多产品战略,都有能成和不能成的。比亚迪的王朝系列和海洋系列,是单品牌多产品战略成功的典型。但腾势就没有复制这份成功,消费者惯性地只记住了腾势 D9 这款 MPV,对另两款车型感知度很低。
这也是自主品牌打造高端共同面临的一个症结——似乎必须要聚焦,聚焦一个细分市场,打造鲜明 icon。
比方说理想的成功,是聚焦家庭用户,其品牌标签精准明了:「为家庭用户提供更舒适的出行」。所以尽管有人说从理想 L6 到理想 L9 像套娃,但这种聚焦就是赢得了家庭用户群体。
再比方说坦克,聚焦越野尤其是硬派越野,在这方面的专、精、尖,令坦克成功夺了老牌国际越野品牌的番号和领地。
还有问界的成功,在于华为智驾、智舱科技属性的赋能,以及赛力斯对华为理念的贯彻执行,无人能及。
包括捷途在中低端市场的出色表现,也是牢牢抓住了「方盒子」的外形和「旅行+」的标签,始终围绕这两个特点去开拓市场。
相比之下,方程豹的「始于越野不止于越野」、「2+X」、「个性化需求」,都显得宏大、宽泛、多元、不聚焦。有点给人「撸草打兔子」,打着一个是一个的感觉。
这种战略规划,对于方程豹的高端进攻之路,是否算良策还难说。总之,方程豹在改变,但成功还略难。