引言
10 月 1 日是国庆佳节,首先祝各位读者节日快乐。比较有趣的事情,乘着这个当口,特斯拉又在节日拿出降价的大招,准备在最后一个季度在国内冲刺一把。Battery Day 兑现最快的,就是在电池供应商之间的采购价格博弈,还有之前围绕上海基地本土化采购之后的成果。目前一次性把价格拉到 25 万以内,对所有做 BEV 的企业压力真的不小。
从 2019 年阶段性新能源汽车高峰之后的回落
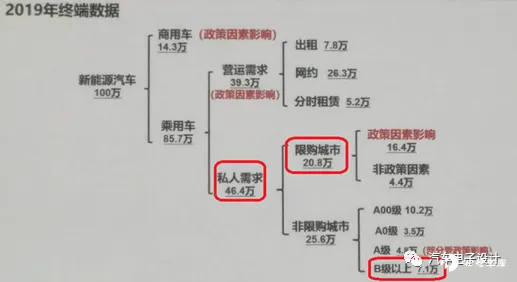
9 月中,国家信息中心副主任徐长明的这张 PPT 是很火的,下图里面是 2019 年 1-11 月份(11 个月的数据),新能源汽车终端销售量为 87 万辆,主要包括:
-
商用车 10.4 万(政策导向)
-
乘用车 76.7 万辆,包含营运车 35.1 万辆,私家新能源车 41.6 万
营运车 35.1 万辆,出租车 7 万辆,网约车 23.5 万辆,分时租赁汽车 4.6 万辆,这些基本都是政策带来的销量。
私家车新能源车一共卖了 41.6 万辆,在限购城市里卖了 18.7 万辆,其中 80% 的因素是政策,20% 出于自己喜欢,大概有 4 万辆。
非限购城市卖了 22.9 万辆,其中最小级别的 A00 级是 9 万辆,A0 车 3.1 万辆,A 级 4.5 万,B 级以上 6.4 万。非限购城市的 22.9 万辆加上限购城市的4万辆,合计只有 27 万辆是出于市场自发需求,而且这 27 万辆也是有补贴的。
本质上,我们都知道新能源汽车进一步增长,需要给消费者带来比油车更大的价值,或者是不一样的价值,要么是产品比油车更加有吸引力,要么是综合费用比油车更低,才有可能让新能源汽车快速的发展。
2020 年其实是洗澡的一年,由于 B 端的营运需求大幅下降,2020 年上半年很大一部分都是个人需求驱动的,简单来说就是 2020 年数量下降了,新能源汽车销售的质量提高了。
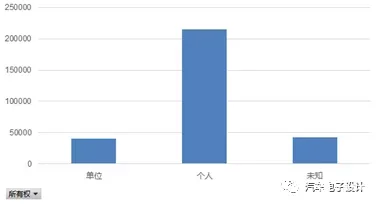
在这个里面特斯拉拿到了最大的部分,如下图所示,在没有降价之前,除了五菱 MINIEV 以外,特斯拉的降价车型其实威胁到了所有 A~C 级的车型,消费者的问题很简单,为什么特斯拉能不停降价,不断提供性价比更优秀的产品,为什么其他车企不行?
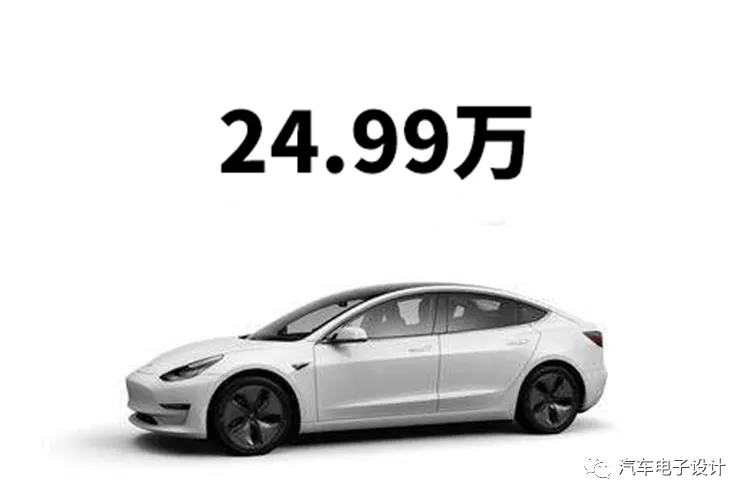
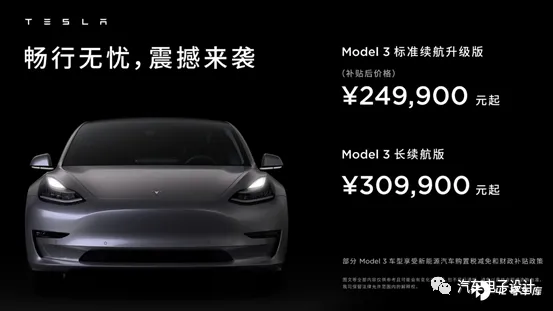
这个佳节开始,10 月 1 日特斯拉中国继续把中国制造的 Model 3 标准续航升级版补贴后售价为 24.99 万元(降价 21650 元) ,中国制造 Model 3 长续航后轮驱动版补贴后售价 30.99 万元(降价 34150 元)。
特斯拉在不断挤压着限购城市、二三线城市对于纯电动汽车愿意尝试的人群,面向用户封闭体系打造的超级充电网络,和不同的出行场景构建出多种不同的充电方式,所带来的体验差异,真的是一个很强有力的支撑。
在中国已经建成超过 440 座超级充电站,能够覆盖约 90% 的人口密集城市,按照今年的计划要建设好 4000 个超级充电桩,并导入 250 kW 的充电桩。
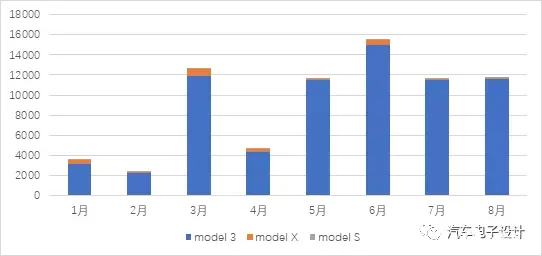
我觉得今年最大的课题,就是不能一直被追着打,特斯拉按照目前在国内的布局,价格预期是一路下探的,阶段性到了 25 万这个门槛以后,下一个门槛是往 20-22 万走,随着 Model Y 的导入,后续产品矩阵更丰富会对我们现有所有玩家更直接的打击。
除了五菱走出来的极致成本线车型以外,我们可能需要与之相匹配,如之前所说的,大家都学大众搞一个平台,把大量成本前置,出来一台车被打一台车,逐步在限购城市给挤出去是很难受的。
小结
25 万这个数字,之前在 2020 年 3 月份也想到过,只是过了半年真的就能在 Q4 的第一天打出来,真的是让所有人措手不及啊。你说大众的 ID4,宝马的 iX3,这些很难了,更何况现在努力往上走的自主品牌。