


作者: 陶烟烟
理想汽车的第二季度财务报告出来以后,我们可以把新势力的车企的财务数据放在一起来进行比较。
- 理想第二季度共交付 108,581 辆新车,同比增长 25.5%,7 月单月交付 51,000 辆,创下历史新高。 8 月 21 日,理想汽车累计交付量突破 90 万辆。
- 理想汽车第二季度营收 317 亿元,同比增长 10.6%,
- 净利润 为 11 亿元,较上年同期的 23 亿元有所下降,经调整净利润为 15 亿元。
- 二季度毛利 为 62 亿元 (约 8.5 亿美元) ,毛利率为 19%,略低于上半年的 19.5%。
- 成本 为 255 亿元,同比增长 14%,高于营收增长的 10.6%,
- 销售 和管理费用 达到 28 亿元,同比增长 21.9%,
- 研发费用 达到 30 亿元,占总营收的 10%,
截至 8 月 25 日,理想汽车已在全国布局 730 座超充站和 3416 根充电桩,高速超充站数量达到 490 座。
下图是把汽车业务单独摘录出来,使用经营利润和扣非利润来比较。
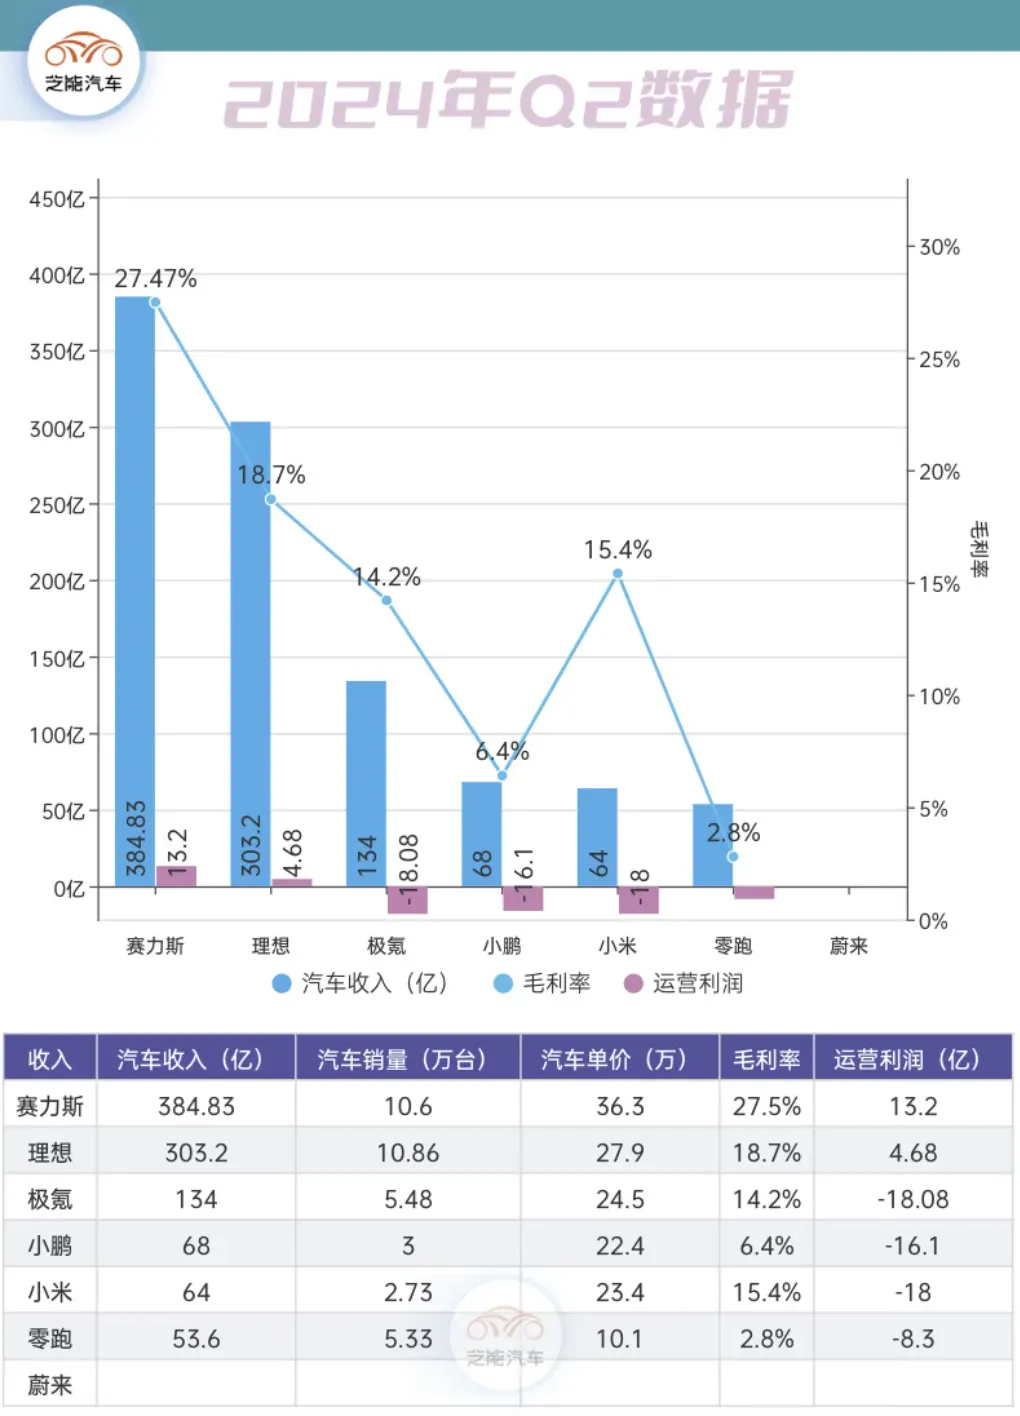

财务表现:稳健增长与成本压力并存
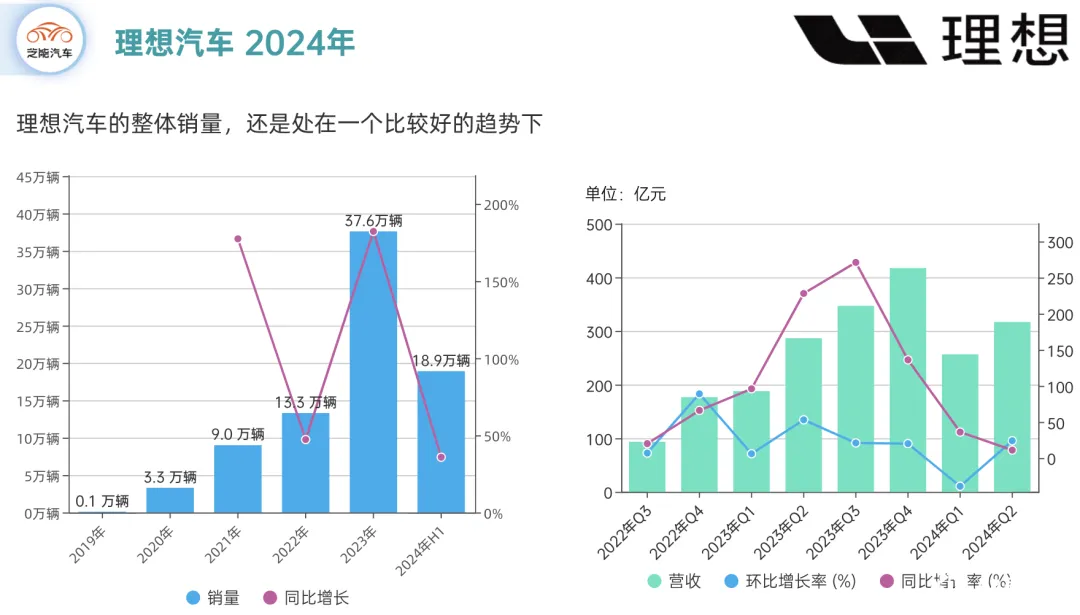
当然我们最重要的还是看理想汽车的经营状态,目前是经营利润回升,但盈利质量存疑。
- Q2 实现经营利润近 4.68 亿元,运营利润率为 1.5%,通过运营端的成本控制,尤其是研发、营销和行政费用的明显收敛。
- 理想 Q2 的收入为 316 亿元,同比增长 11%,对应的销量增速为 25%,单车毛利率为 18.7%。
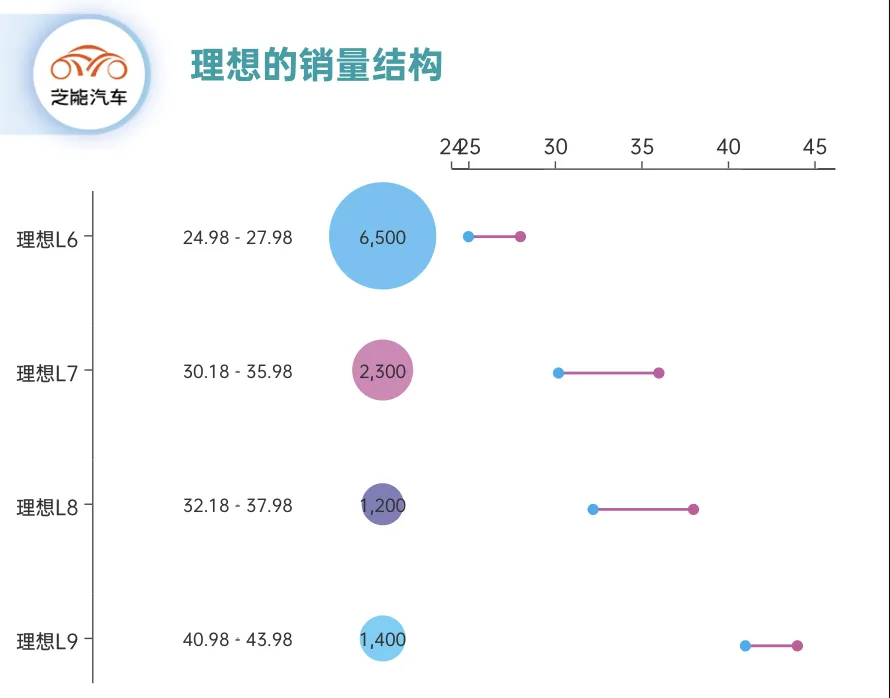
从单个周 (34 周) 的销量结构来看,如下图所示,L6 和 L7 的销量占比确实是挺高的。
三季度销量指引为 14.5-15.5 万辆,营收将达到 394 亿至 422 亿元,同比增长 13.7%到 21.6%,收入指引隐含单车价格约为 26.3 万元,总体看跨度挺大的。
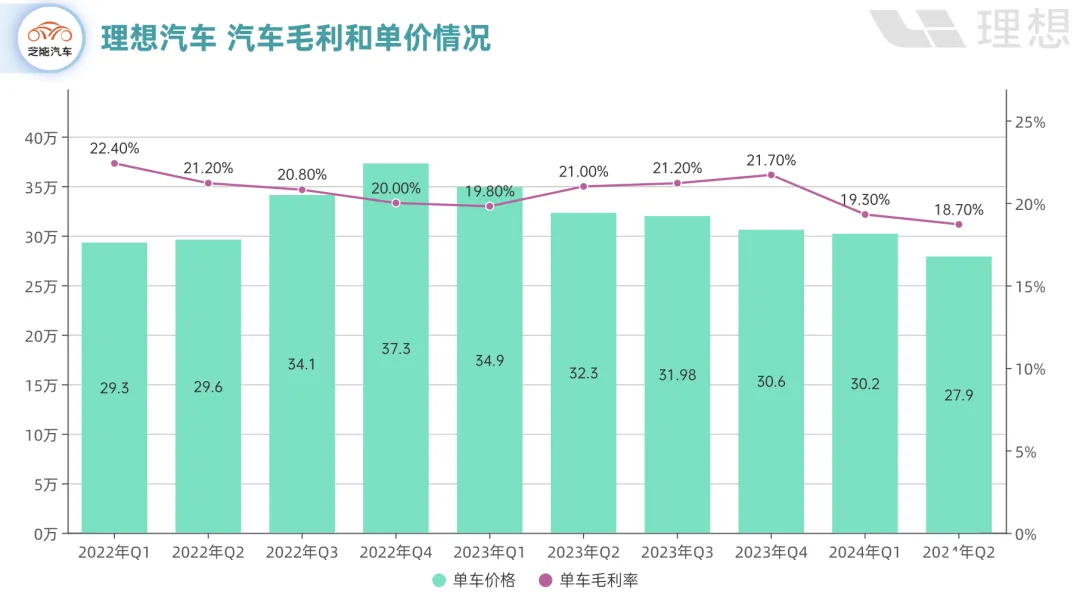
从实际的运营来看,今年要维持豪车的定位是很有挑战的,实现 20 万以上的市场份额比赚钱更重要。

技术创新:自主研发驱动未来发展
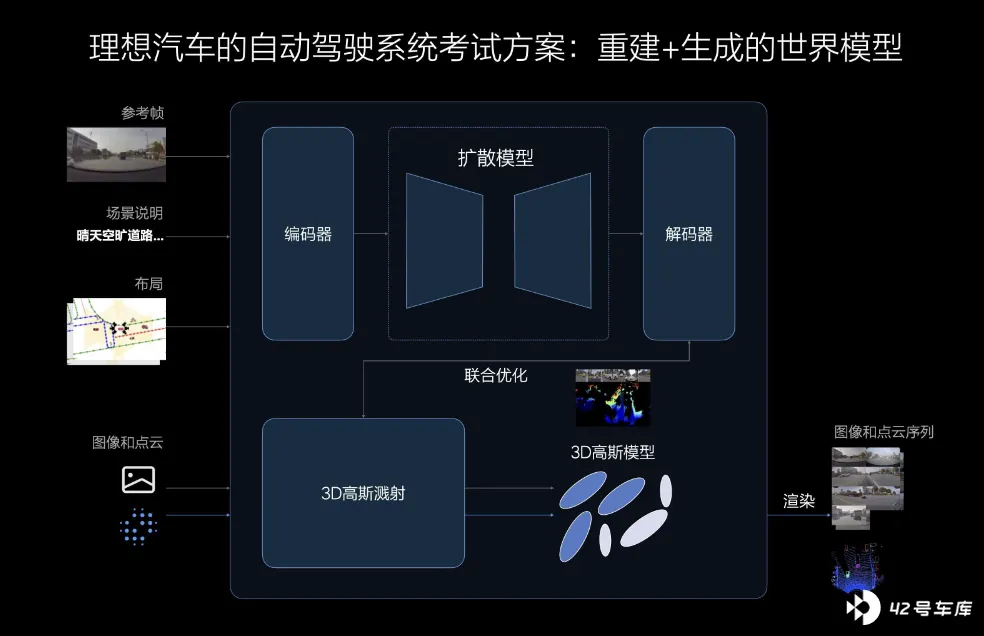
二季度,理想汽车是要在运营比较好的条件下,围绕 AI 和智能化技术展开。 这个我们会持续关注理想汽车的变化。当然在这个领域的投入,是个长周期的过程,何时带来质的改变,大家都很难预测。
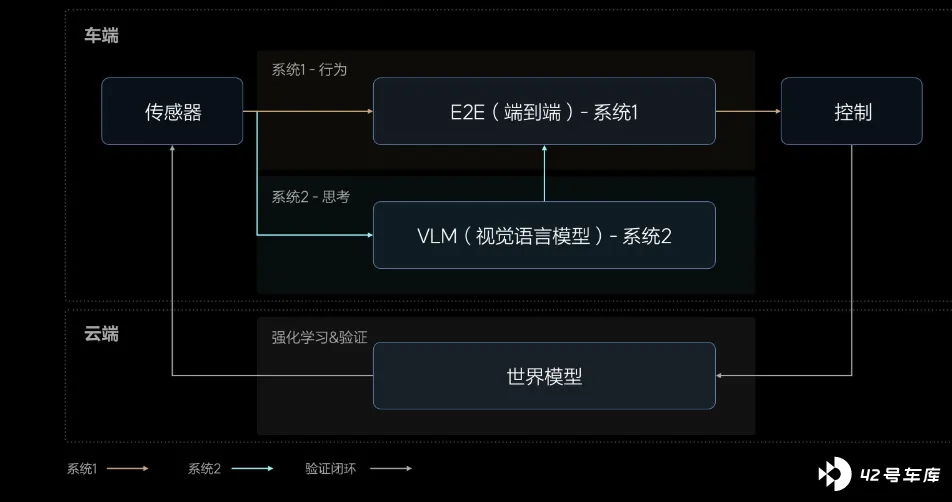
理想汽车在技术研发上的持续投入, 包括在 7 月向 24 万 AD Max 用户全量推送的无图 NOA,提升了智能驾驶的覆盖面和用户体验。理想汽车的双系统智能驾驶架构和无图 NOA 等核心技术的推出,在不断提升车辆的智能化水平,也显著提高了全系车型的订单增长率。
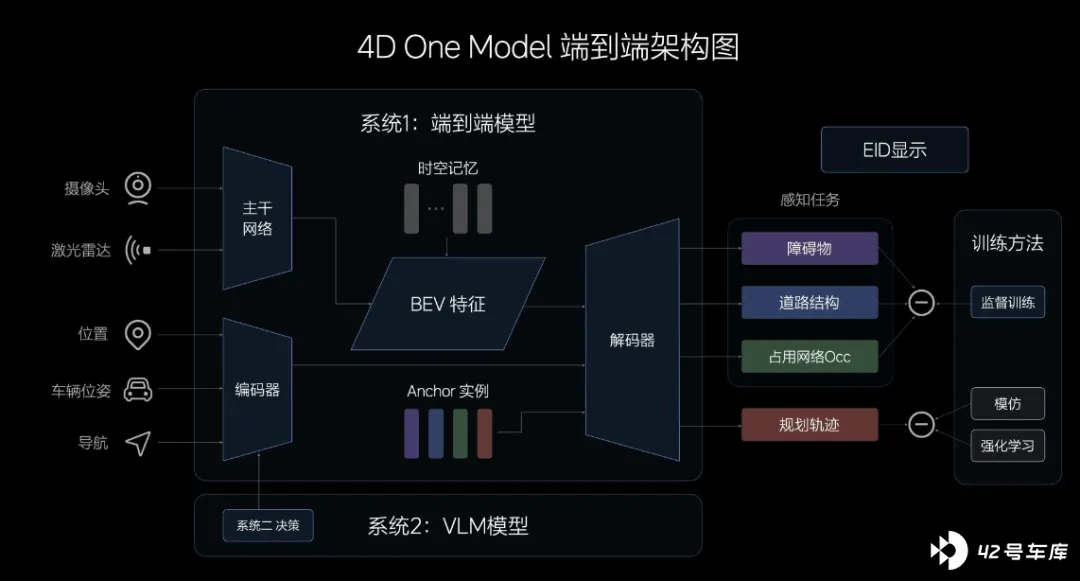
自无图 NOA 在 5 月开启体验以来,门店的 NOA 试驾率实现倍增。 截至目前,用户智能驾驶渗透率超过 99%,全场景 NOA 累计行驶里程突破 11.1 亿公里。
随着竞争环境的剧烈,成本与费用的增长速度快于营收增长,这对公司净利润率的持续提升构成挑战。如何有效控制成本,优化供应链和生产效率,这确实是个问题。
在目前这个阶段,你很难苛求理想汽车能做更多大的决策,先守住基本盘,徐徐图之。围绕 AI 做战略投资,期待量变到质变的那个奇点!
小结
理想汽车在 2024 年第二季度的整体情况,还算是可以让人接受的。只是在当前竞争环境这么激烈下,理想也很难独善其身。


