


作者: 陶烟烟
极氪发布了 2024 年二季度财报。从新势力独立上市公司角度来看,极氪是一家能够让我们从集团独立出来分析的公司。
我们从极氪在本季度的财务表现,来分析其在汽车销售、电池及组件业务等方面的进展。
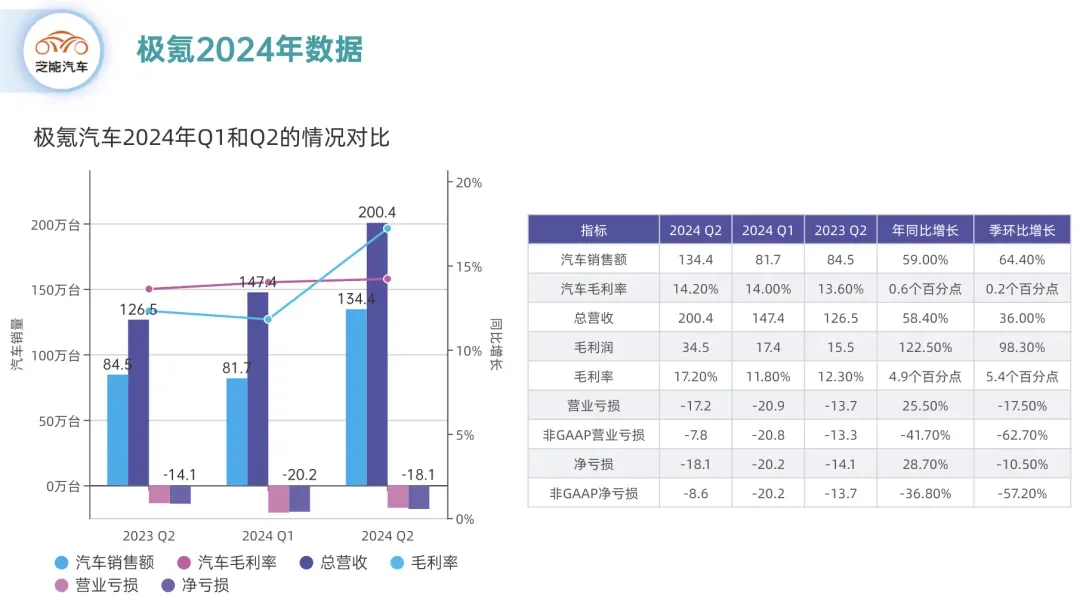
- 二季度,极氪实现总营收 200.40 亿元,同比增加 58.4%;毛利率为 17.2%,上年同期为 12.3%;
- 二季度共交付新车 54811 台,同比增长 100% ,汽车销售收入为 134.4 亿,整车毛利率为 14.2%,同比增加 0.6%;
- 二季度运营亏损 为 17.2 亿元,较上年同期的运营亏损 13.7 亿元增长 25.5%,比 Q1 运营亏损 20.9 亿元收窄 17.5%;
- 二季度净亏损 为 18.09 亿元,较上年同期的净亏 14 亿增长 28.7%,较上一季度的净亏 20.22 亿收窄 10.5%。

业务板块的实际情况
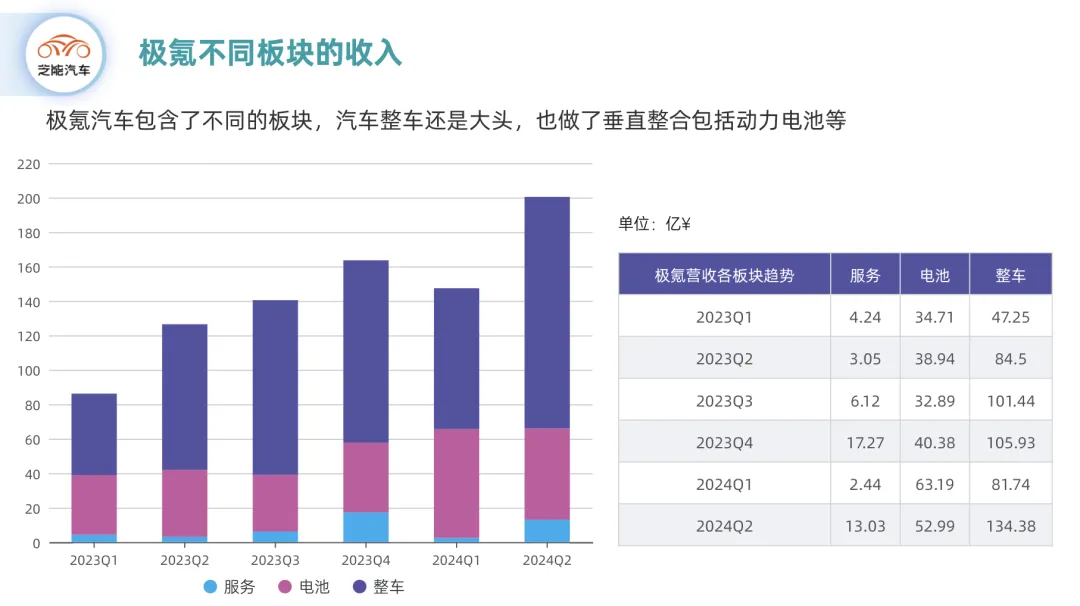
- 极氪的业务主要分 为三 大板块:汽车销售、电池及其他组件销售和技术服务收入
◎ 汽车销售业务是极氪的核心业务,占据了公司收入的最大比重。
◎ 二季度,极氪的电池及组件业务收入为 53 亿元,环比下降了 10 亿元,但其毛利率却大幅提升,从上季度的 6.9%提升至 20.3%,提供了 10.8 亿元的毛利润。
◎ 「研究和开发服务及其他服务」实现营收 13.0 亿元的营收,同比增长 327%,毛利率为 36%,贡献了 4.7 亿元利润。
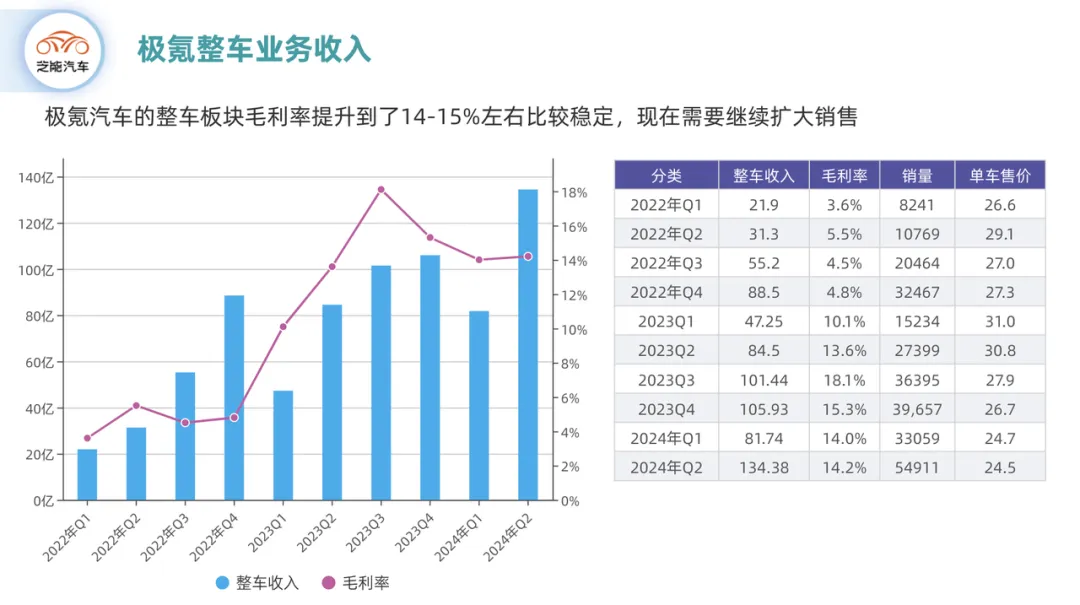
我们重点来看汽车业务情况,二季度极氪的单车均价为 24.5 万元。在 24 款新款 001 的带动下 (销售占比超过 70%) ,汽车业务毛利率达到了 14.2%。
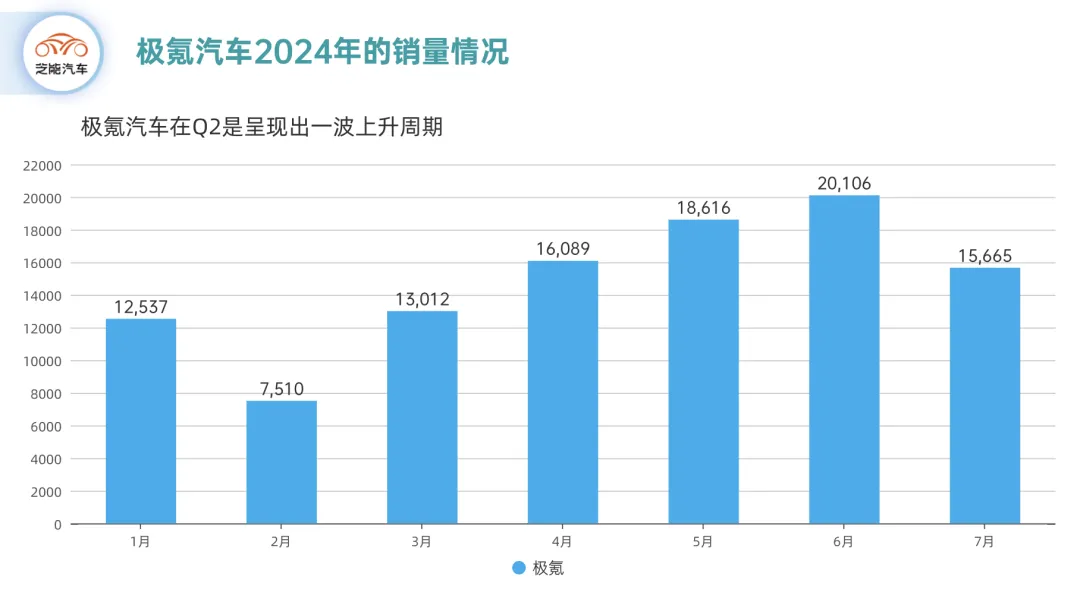
二季度比增长 66%,主要得益于 24 款极氪 001 的热销。 在改款中升级了全系 800V 高压平台,动力系统上电机的最大总功率从 400kw 升级到 580kw,同时在智能驾驶方面进行了显著升级,搭载了高通 8295 芯片并标配了激光雷达。
当然改得过快也让消费者无所适从,2021 年 4 月至今 3 年零 4 个月的时间里,已经更新了 5 款,包括数次重大产品技术和配置升级:
- 2022 年 7 月发布 2022 款: 座舱升级 8155 芯片;
- 2023 年 1 月发布 2023 款: 标配增加电吸门、增加三区空调、增加副驾通风;
- 2024 年 2 月发布 2024 款: 全系升级 800V、座舱升级 8295 芯片、升级激光雷达、终身智驾免费;
- 2024 年 8 月发布 2025 款: 上新自研浩瀚智驾 2.0。
很多老车主认为极氪的降价策略伤害了他们的利益,尤其是在新款车型的发布后,老款车型的市场价值迅速贬值。极氪 009 的改款上表现得尤为明显,新款 009 的起步价相比旧款下降了 6 万至 10 万元,降幅达到 12%-20%,频繁的改款和降价策略能否持续支撑极氪的销量增长,仍需观察。

极氪的创新
极氪在电池技术上的快速迭代也是推动其电池及组件业务增长的重要因素。 自 2023 年四季度第一代金砖电池投入生产后,极氪迅速在 2024 年 8 月发布了第二代金砖电池,其充电倍率达到 5.5C,从 10%充到 80%仅需 10 分钟。
二季度,极氪的研发费用为 26 亿元,环比增长 7 亿元。 极氪在三电技术上的自研自产使其在电动车领域具备了一定的竞争优势。 尤其是极氪在电芯和 800V 电控技术上的布局,使其车型在续航和动力性能上领先于市场竞争对手。
2025 款极氪 001 采用了英伟达双 Orin 芯片替代原有的 Mobileye 双 EyeQ5H 芯片,算力从 48 TOPS 飙升至 508 TOPS,极大地提升了车辆的智能驾驶能力,没有这套机制,极氪是完全赶不上竞争对手的。
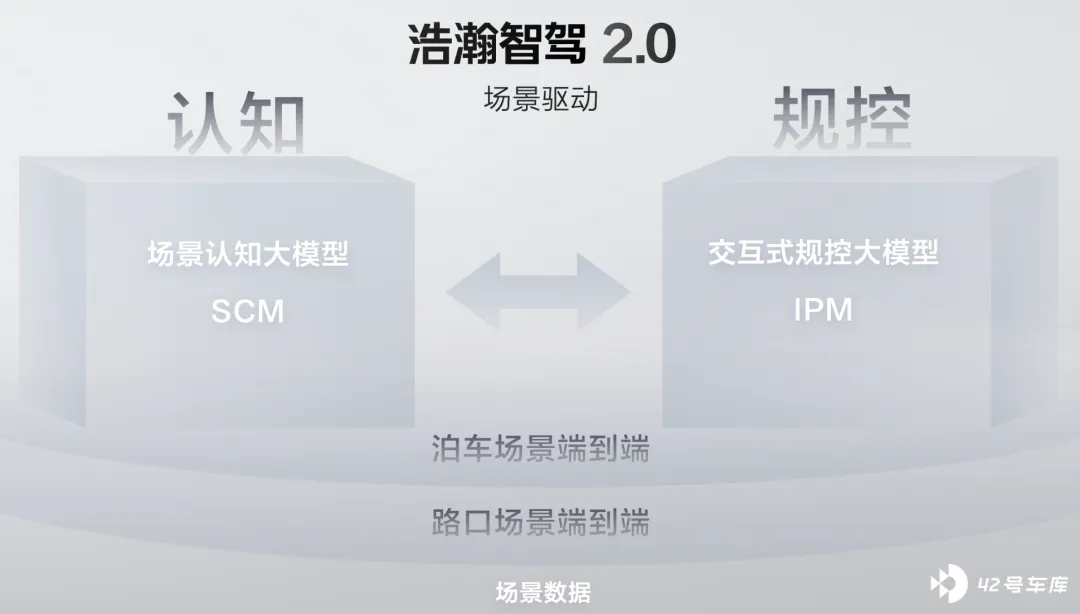
这种升级方式意味着早期购车的消费者无法通过 OTA (Over-the-Air) 升级享受到新的智驾功能,这是一次巨大的切换。
对于极氪来说,这个艰难的抉择:
- 快速迭代有助于保持产品的竞争力,尤其是在智能驾驶技术日新月异的背景下
- 频繁的更新可能会损害品牌形象,并引起消费者的不满。
面对华为、新势力等竞争对手在智驾领域的快速进步,极氪也是需要和吉利整个集团保持一致,尽管与 Mobileye 有着深厚的合作基础,还是自主研发智能驾驶系统。
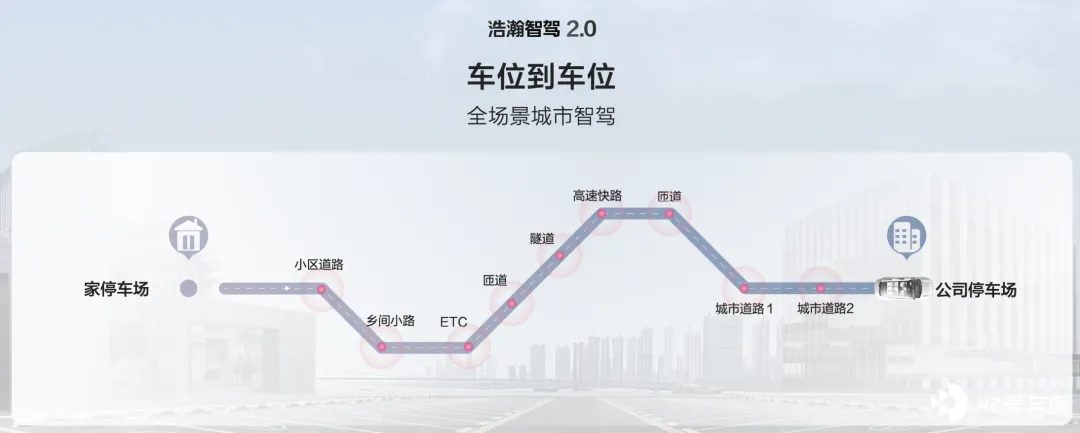
极氪的自研方案浩瀚智驾 2.0 引入了端到端的大模型,大大提升了场景认知和交互规划的能力,这更像是一种集团战略!
小结
极氪的发展,是吉利单独把高端纯电动产品拿出来进行的尝试。随着极氪成为一个多动力总成的公司,将来怎么走,值得我们继续观察。


