


撰文 | 张祥威
编辑|马青竹
打到一片红海的今天,造车新势力仍各有骄傲。
「今天中国支持端到端的自动驾驶落地其实只有小鹏一家,其他的公司都只是在宣称后面会支持。」在今年二季报财报电话会上,何小鹏向投资人强调。
「鸿蒙智行是我们在市场上最强劲的对手,我们认为双方会长期健康地共存下去。」几天后,在自家的二季度财报电话会上,李想如此回答投资人提问。
财报披露季,两家率先交出 Q2 表,也是各自的战绩 or 战损表。
数据显示,理想卖车已不像去年那般赚钱,汽车毛利率难回 30%巅峰,降到 20%以下。
小鹏谷底求生,靠着优化成本、大众合作研发费输血,硬扛着汽车毛利率回到 6%。
财报数据的一些细节,也打破了公众对两家的刻板印象:
「抠搜」的理想,拿出营收的 10%用于研发投入,连续三个月投入超 30 亿元;
主打科技标签的小鹏,研发投入强度依然很强,虽然将高达营收的 18%用于研发投入,这笔费用大约 13 亿元,但与销量更高的理想相比,倒显得「寒碜」。
论销售门店规模,理想比小鹏多了 100 家左右,但平均每个门店的销售规模,理想是小鹏的 4 倍。
产品面,两家开始战在一起。
二季度是理想、小鹏的纯电产品市场上首次交锋,理想 MEGA、小鹏 X9 完成首个季度的成绩单。
技术层面,智能驾驶的话语权争夺,也到达白热化,无图城市 NOA、「端到端」竞赛接连不断。
两家公司的掌舵人,也都看到了决赛的惨烈。
李想向对手表达了敬畏,「核心态度是要长期地、持续地向华为的技术研发体系和经营管理体系学习。理想汽车作为一个初创企业,这样的学习榜样对我们来讲非常重要。」
此前他曾下过一个判断,「2025 年 12 月新车销量中 NEV 的占比会达到 80%以上,NEV 五大常任理事品牌诞生。」
华为的鸿蒙智行,或许是他看到的五常之一。
何小鹏划的线,稍宽松些,「未来 10 年,中国汽车主流品牌也许只剩 7 家;未来 10 年,年销 100 万台 AI 汽车是决赛入场券。」
何小鹏办公室里有一副字,「行稳致远」。在二季报电话会议上,他提到,「这四个字也是小鹏从今年下半年开始,对自己的要求。我认为明年的冲击,包括油车的冲击会比今年厉害。」
接下来,一家需要证明自己不靠运气,成功可复制;另一家需要证明只是缺一点运气,需要耐心。
单车均价拉近,纯电产品首交锋
今年二季度,理想营收 317 亿元。其中,汽车销售收入 303 亿元,单车平均销售收入 27.9 万元。
同期,小鹏营收 81.1 亿元。其中,汽车销售收入 68.2 亿元。相当于,单车平均销售收入 22.57 万元。
论新车销量,理想目前是小鹏的三倍。今年二季度,理想卖出 108581 辆,小鹏汽车共卖车 30207 辆。
不过,李想卖车多,却不像去年那般赚钱了,平均单价却不像去年那么高,破了 30 万元这条线。
上半年,汽车毛利率从去年的 20.5%,下降 1.5 个百分点,来到 19.0%。财报解释,「主要由于不同产品组合及定价策略变动,部分被成本降低所抵消。」
上半年,小鹏虽然卖得少,但单车均价守住了 20 万元。
上半年汽车毛利率为 6.0%,比去年同期增长近 12 个百分点。财报解释,「按年增加主要由于成本降低及车型产品组合改善所致。」
单车均价下滑到 30 万元下方,让理想的品牌溢价空间有所压缩,日子不再轻松。
但这家公司持续展现出会赚钱的能力。半年报数据显示,截至 2024 年 6 月 30 日止六个月,理想净利润为 17 亿元,去年同期为 32 亿元。减少了 15 亿元。
净利润同比少赚 15 亿的背景下,财报显示,理想上半年利息收入及投资收益约 14.39 亿元。
小鹏在价格战下,单车均价能守住 20 万元这条线,比较难得。这家公司展现出逆境作战的能力,硬抗了一波。上半年,小鹏净亏损 26.52 亿元,比去年的 51.42 亿,回血 25 亿元。
产品布局上,理想目前主要为增程式电动车,包括 L6789。以及一款旗舰 MPV 理想 MEGA,主打纯电。
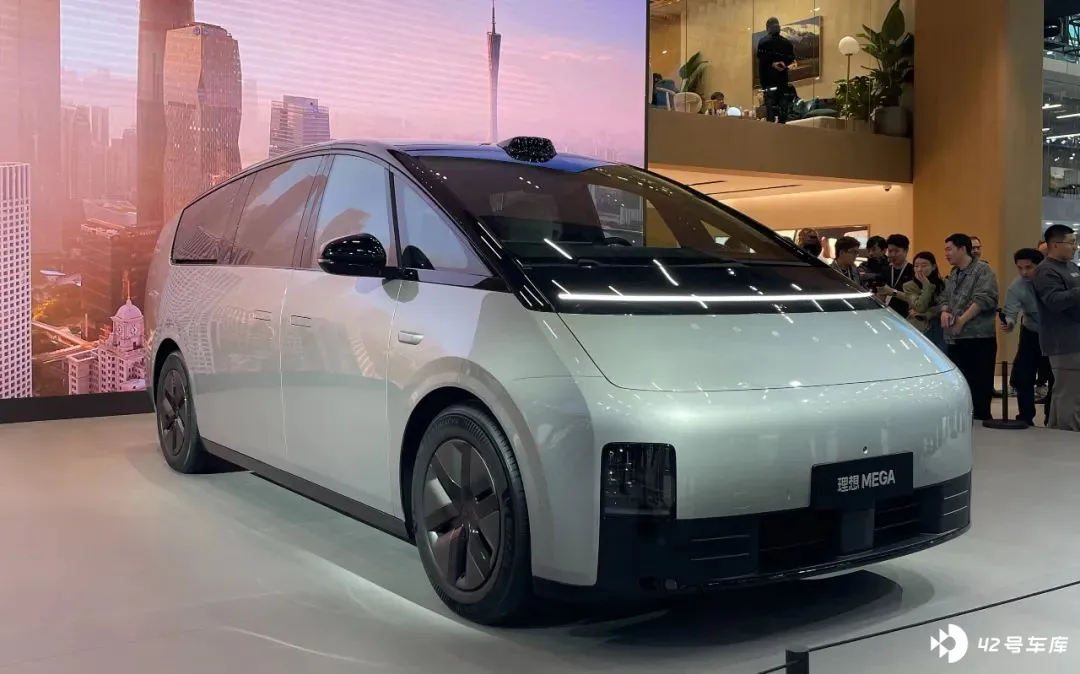
在理想 L789 稳步推进下,售价更低的理想 L6 今年 4 月上市,自 6 月起,拉升到单月销售 2 万台。
攻势之强劲,让李想信心十足,「将华为系的鸿蒙智行作为了最强竞争对手。」
二季度,也是理想和小鹏在纯电产品领域的首次交锋,赛道小众而又考验产品设计能力的 MPV。
遗憾的是,今年 3 月上市的理想 MEGA 这一次遭遇了滑铁卢。
根据懂车帝数据显示,理想 MEGA 自今年 3 月份上市至 7 月份,累计交付 6231 台,7 月交付 654 台。
小鹏 X9 自今年 1 月上市,单月销量稳定在 1400 台上方。3 月 -7 月,小鹏 X9 累计交付 10676 台,7 月交付 1459 台。
虽然两款车起售价分别为 52.98 万元和 35.98 万元,但对于野心更大的理想来说,MEGA 的出牌是不太顺利的。
既没完成「50 万元以上不分动力形式乘用车销量第一」的目标,距离「MEGA 要月销 8000 台」也相差甚远。甚至导致纯电产品节奏的整体延后。
受挫,挡不住理想进军纯电的野心,明年,理想纯电车型产品将再次出击。
理想高管在二季报电话会上透露,「明年会推出多款 800V 高压平台的纯电车型,生产整车的厂房已经建设完毕,四大工艺的产线已经在安装调试中。纯电车型会搭载自研自制的核心零部件,这些零部件正在进行测试。」
关于纯电车型,理想接下来要做两件事:一,完善产品的造型设计;二,当纯电产品交付时,可以提供超过 2000 个超充站。希望通过两年时间,进入高端纯电的第一梯队。
小鹏的产品线均为纯电车型,包括 MPV 小鹏 X9、中大型 SUV 小鹏 G9、轿跑 SUV 小鹏 G6、轿跑 P7、轿车 P5,以及刚上市的掀背轿跑小鹏 MONA M03。
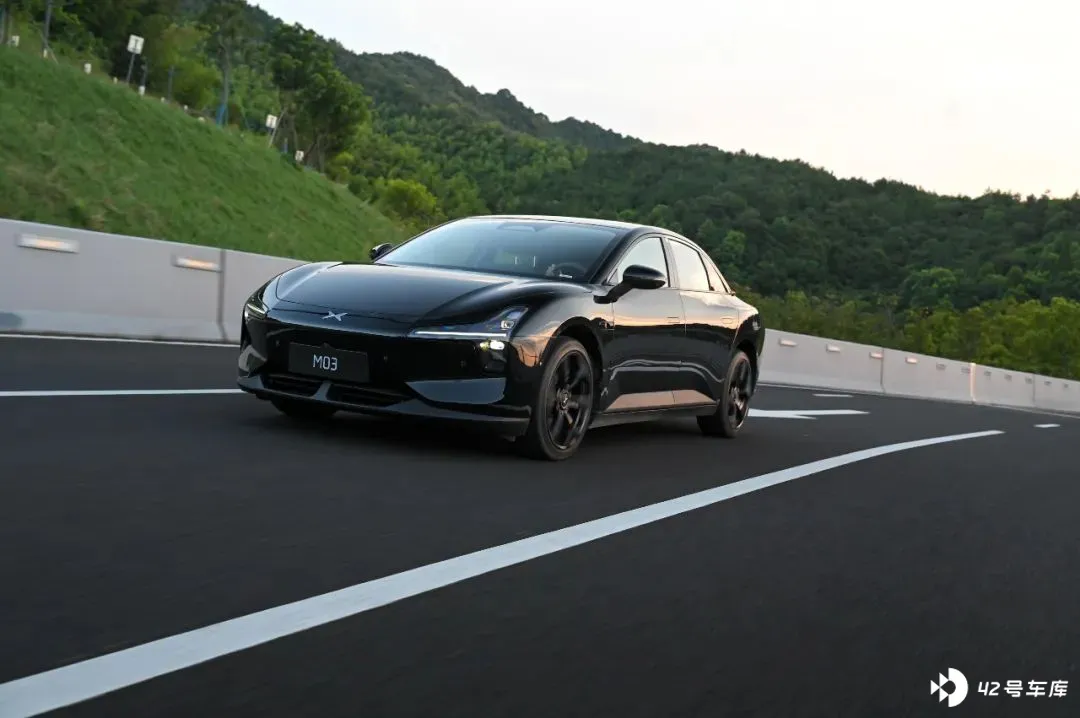
之所以说小鹏能硬扛,也实在是因为车卖得不太行。拳头产品 P7、G9、G6,整体表现不如去年。好在,小鹏 X9 上市后,销量表现持续强劲。
在月销 1 万台左右的节奏下,小鹏压力倍增,边持续投入自动驾驶研发,边提升造型设计等短板。
和大众的合作,被双方大书特书。今年一季度从与大众的合作中,获得「平台软件收入为 1 亿多元」。随着双方的合作两次升级,二季度获得的服务及其他收入 12.9 亿元,同比增长 102.5%。
这里面,即包含大众汽车集团平台与软件战略技术合作有关的技术研发服务销售增长。
与大众的合作,也让小鹏开始实现供应链的降本,硬挺到初显爆款迹象的小鹏 MONA M03 上市。小鹏官方数据,上市 48 小时后,这款新车拿下大定 3 万台。
接下来,小鹏将进入新的产品周期,更像是产品的「下饺子」。此前公司内部信中,何小鹏透露,「未来 3 年内,小鹏规划新品或改款约 30 款。」
平均下来,每年将有新车或改款车共 10 款,即便现有车型每年进行一次改款,每年也将有至少两三款新车上市。
能赚能花 vs 努力跟进
研发投入上,理想诠释了「财大气粗」,小鹏上演努力跟进。
截至 2024 年 6 月 30 日,理想公司共有员工 30,899 名,研发占比 17%。生产占比 35%,销售占比 39%。
小鹏共有员工 13261 名,研发人员占比 42%,销售及营销占比 32%,生产占比 20%。
理想和小鹏的研发人员规模相近,分别是 5373、5619 人。研发投入上,二者是呈现倍差,在理想做研发,研发资金更为充足。
两家公司研发人员规模相同,但理想能给出的研发投入资源,远超小鹏。
二季度,理想的研发投入达到 30 亿元,约是小鹏两倍之余。拿出营收的 10%,用于研发,是理想近几年坚持的原则。每个季度拿出 30 亿用于研发,这个习惯从去年第一季度开始。
小鹏的研发投入,单季度保持在 13 亿元。小鹏在营收下降的大背景下,仍然坚持研发投入,二季度研发投入占营收比例高达 18%。
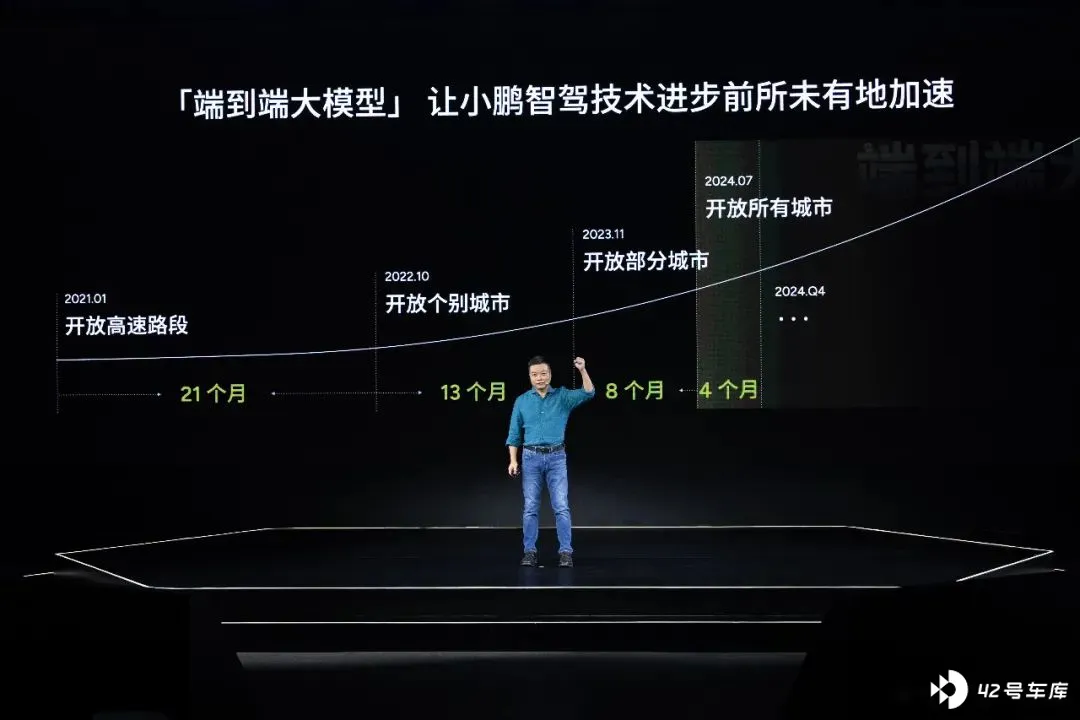
研发投入的重心之一,是两家竞争激烈的智能驾驶。
7 月份,小鹏汽车端到端大模型国内首个量产上车,同时无图全面量产上车。
同月,理想面向 AD Max 用户全量推送了无图 NOA。
今年的成都车展上,理想汽车又宣布了基于端到端及 VLM 视觉语言模型的全新一代理想智能驾驶正式开启万人体验团招募。
销售及营销人员上,理想大概是小鹏的三倍。上面提到,理想的销量规模是小鹏的三倍。如此看,销售的贡献相当。
不过,理想的门店,展现出更强的利用效率。
二季度,小鹏门店覆盖 185 个城市,共 611 个门店,平均每个门店卖出 49 辆。理想覆盖 148 个城市,497 家零售中心,平均每个门店卖出 218 辆,是小鹏的 4 倍。说明理想的销售效率之高。
两家现金储备,理想由于卖车营收多,无疑更为充沛。
小鹏截至 2024 年 6 月 30 日,现金及现金等价物、受限制现金、短期投资及定期存款为 373 亿元。
同期,理想为 973 亿元,比去年底的 1,037 亿元减少 6.2%。
现金储备上,理想是小鹏的三倍左右。
有了钱,理想还更擅长「钱生钱」。上半年利息收入及投资收益约 14.39 亿元。同期,小鹏利息收入 6.03 亿,长期投资亏损 3026 万元。
资产负债率方面,两家表现相似。
截至 2024 年 6 月 30 日,理想的资产负债比率为 56.4%,小鹏为 54.65%,二者相近。同期,长安汽车、长城汽车、上汽集团为 60.49%、62.78%、64.40%。
理想的流动比率约 1.76,小鹏为 1.5,说明两家的短期偿债能力足够。同期,长安汽车为 1.26,长城汽车为 1.1,上汽集团为 1.19。
从这一点看,投入相对激进的造车新势力,目前至少负债表相对稳健。或许只有如此,在风暴更激烈的明天,才能真正安全抵达。
结语
今年,是新造车的第十个年头,赛场上阵型已变化太多。
起跑更早的小鹏,几经周折,销量、营收、汽车毛利率仍处于剧烈波动中。但无论如何艰难,均保持着研发投入强度,等待新的出击机会。
后来者理想,销量增长气势如虹,但略有收敛。如今更是加大投入,智能化走得大胆。只不过,切入纯电赛道的第一步栽了跟头,需要等待新的时机。
透过二季报,能看到两家受价格战影响下的财务状况,也能看到新造车幸存者下个赛季的端倪。


