作者:陶烟烟
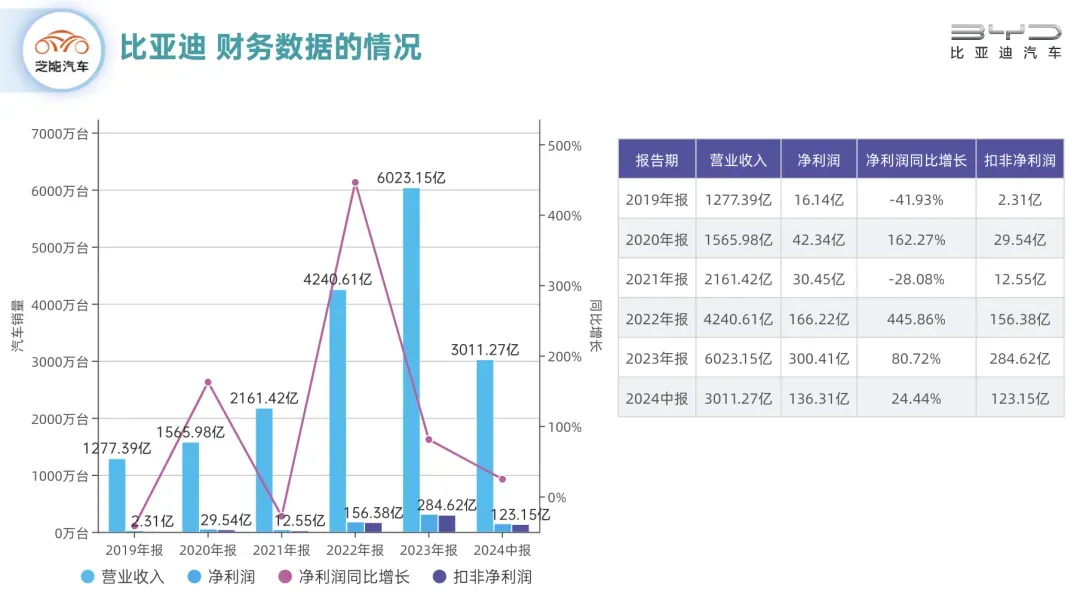
比亚迪 2024 年上半年表现出色,营业收入达到 3011.27 亿元,同比增长 15.76%。净利润也实现了显著增长,达到 136.31 亿元,同比增长 24.44%。我们来看看整体的财务数据和实际的运营情况。
- 总营收 在 2024 年上半年达到 3011.27 亿元,相较于上年同期的 2601.24 亿元增长了 15.76%。
- 净利润 则从 109.54 亿元增长到 136.31 亿元,增幅为 24.44%。
- 扣除非经常性损益后的净利润 为 123.15 亿元,同比增长 27.03%。
- 汽车及其相关产品 在 2024 年上半年收入达到 2283.17 亿元,同比增长 9.33%。
- 手机部件及组装业务收入 为 727.78 亿元,同比增长 42.45%,占总收入的 24.17%。

销量数据和财务情况分析
2024 年 1-7 月,比亚迪新车销量累计超 195 万辆,同比增长 28.8%,其中新能源乘用车总销量近 194.8 万辆,同比增长 29.07%,新能源乘用车出口达 23.3 万辆。
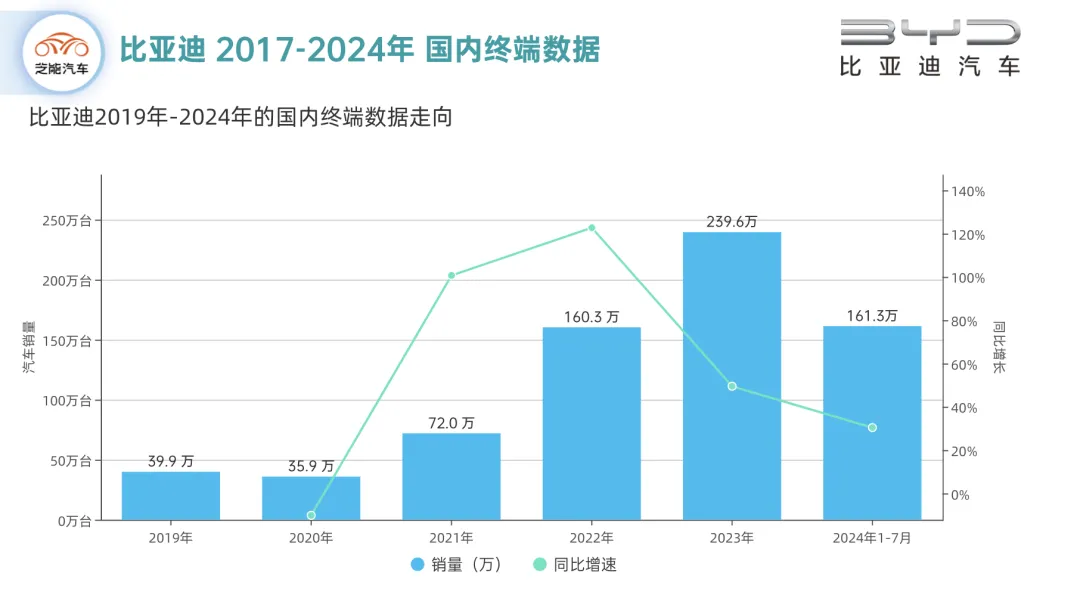
- 我们从月度数据看, 1-7 月的终端数据为 161.3 万,总体的数据都是能匹配上的 (差额 10.2 万为时间差的原因) 。
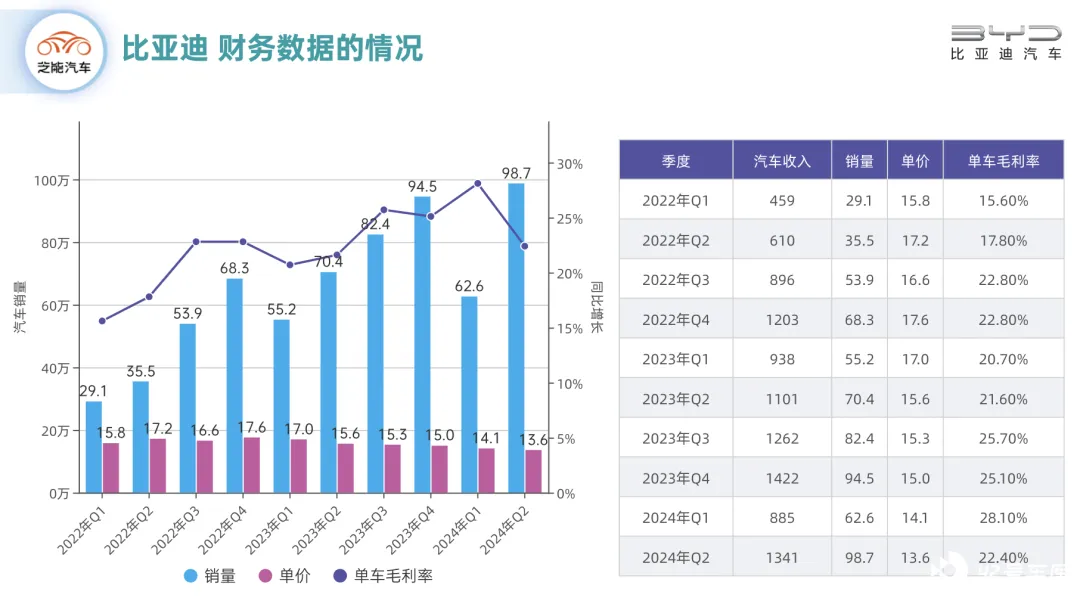
- 从汽车业务来看, 我们可以独立来分析,汽车及其相关产品在 2024 年上半年收入达到 2283.17 亿元,同比增长 9.33%。毛利率大幅下滑,从一季度的 28%下滑至 22.4%,比亚迪汽车的单价却继续环比下滑了 0.5 万元至 13.6 万元。
- 从整体来看, 二季度比亚迪上市了荣耀版车型,价格相比冠军版指导价进一步下探,导致其插混车型的主力价格带从原先的 10-20 万元降至 8-15 万元,
◎ 我们从周度销量来看, 这个趋势是比较明显的。 销量的主体是下移到了 15 万的起售价的区间。
◎ 从数据来看, 比亚迪在 20 万元以上的中高端市场上,二季度销量占比从去年下半年的高点 27.6%下滑至 7 月的 18.7%,插混车型在高端市场的疲软趋势尤其明显。
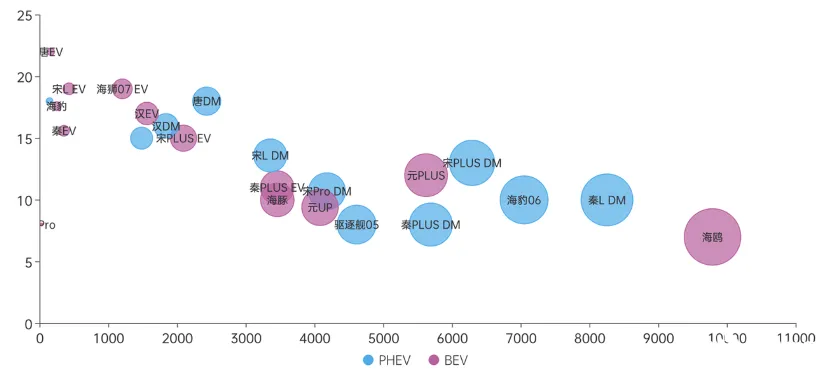
备注:X 轴是周度销量,Y 轴是价位,车辆销量用圆圈大小表示
在较高价位段,比亚迪的竞争对手正在崛起 (例如问界和理想的双雄竞争)。 增程车的原理是简单的:在纯电动汽车的基础上加装一个燃油发电机,当电池电量不足时启动增程器,这样只要有油,车就能继续行驶。
大车上使用增程技术,这些目标用户就是以城市使用为主的消费者来说,增程车提供了更接近纯电动车的驾驶体验,同时又避免了纯电动车普遍存在的续航和充电焦虑问题。
当消费者对车辆的噪音、平顺性有较高要求时,增程车显然更具吸引力。 选择增程车,可以将更多精力投入到车内的智能化和舒适性设计上,比如车载冰箱、电视、豪华沙发等,整体的设计更为简单。
传统车企在推广插电式混动技术,如果电池设置成 40kwh 以上,能否直接驱动车轮,保留「内燃机的灵魂」,在电池馈电的高速公路或越野等高能耗场景中,较低的油耗的概率就不高了。
所以这里就变成了两条路线:
- 插电: 系统开发复杂,需要一个平台,在 A-B 级优势比较大,在原有的燃油车平台上可以进行兼容性设计。
- 增程: 车的设计简单,相对成本较低,特别是在原有的电动汽车平台上改回来,俗称电改混设计上有很大的优势。
因此比亚迪对插电的优势,主要是针对油车 15 万以内的市场,对于 20 万以上的市场,这条技术路线没有大的优势。

迭代和发展方向
从销量逻辑来看,新能源转型比亚迪的重注取得了很大的回报。
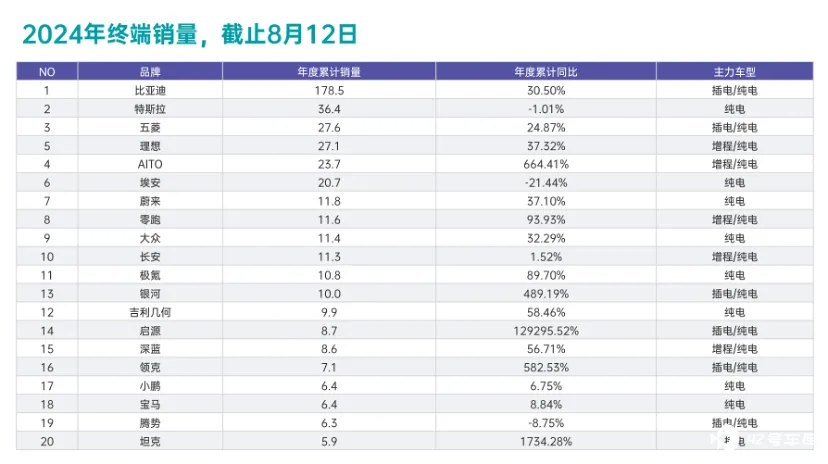
- 比亚迪当前所面临的挑战主要集中在其高端化与国际化的进展问题, 随着新能源汽车市场的竞争愈发激烈,比亚迪需要在智能化上进行更大的投入,尤其是对 30 万元以上车型的布局,比亚迪计划与华为合作推出新的智驾技术,这可能会成为其高端化战略的一大突破口。
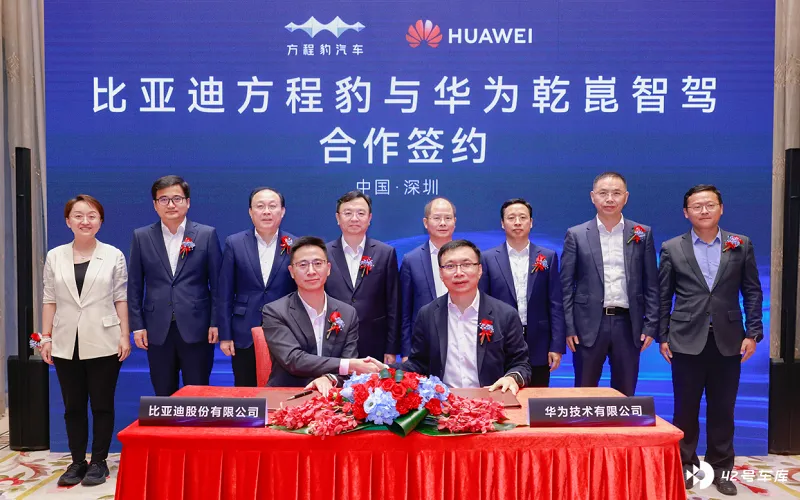
- 其次是从品牌建设, 随着规模的提升提高品牌的高端形象和消费者认同感。通过多样化的营销策略和优化用户体验,进一步增强品牌影响力。
在全球市场扩展方面,比亚迪需要重新评估市场进入策略,优化产品组合,并针对不同地区的市场需求制定差异化战略。
小结
随着市场的扩展,比亚迪目前在国内的优势很大的,我们会继续跟踪来看。