


作者 | 邱锴俊
编辑 | 章涟漪
月销量攀升到 2 万辆之后, 蔚来汽车和老板李斌,展示了前所未有的乐观与信心。
9 月 5 日,蔚来汽车发布了二季报,多项数据大幅改善。在当晚的业绩电话会上,李斌表达了对新能源汽车、对蔚来汽车的看法:
「大概两年左右,中国 NEV 市场渗透率会超过 80%,这个我是非常非常肯定的。」
「NIO 品牌,从一个经营的规划的角度来讲,每个月 4 万辆的销量,25%的毛利率,这是我们长期经营目标。」
「ONVO 所在的市场规模更大……从销量的角度来讲,它的机会它的上限肯定要高很多。」
对于蔚来销量的信心,除了来自于自身产品、服务的竞争力,李斌还认为,在乘用车总体市场规模基本保持的情况下,燃油车市场份额会持续下降,让出来给新能源汽车。
李斌说,燃油车已经进入恶性循环,只能降价维持市场份额,结果会损害经销商、品牌、二手车残值,结果就是市场份额的加速下降。
未来的蔚来:NIO 品牌月销要做到 4 万,乐道上限更高
二季报沟通会上,投资者对乐道 L60 非常感兴趣。
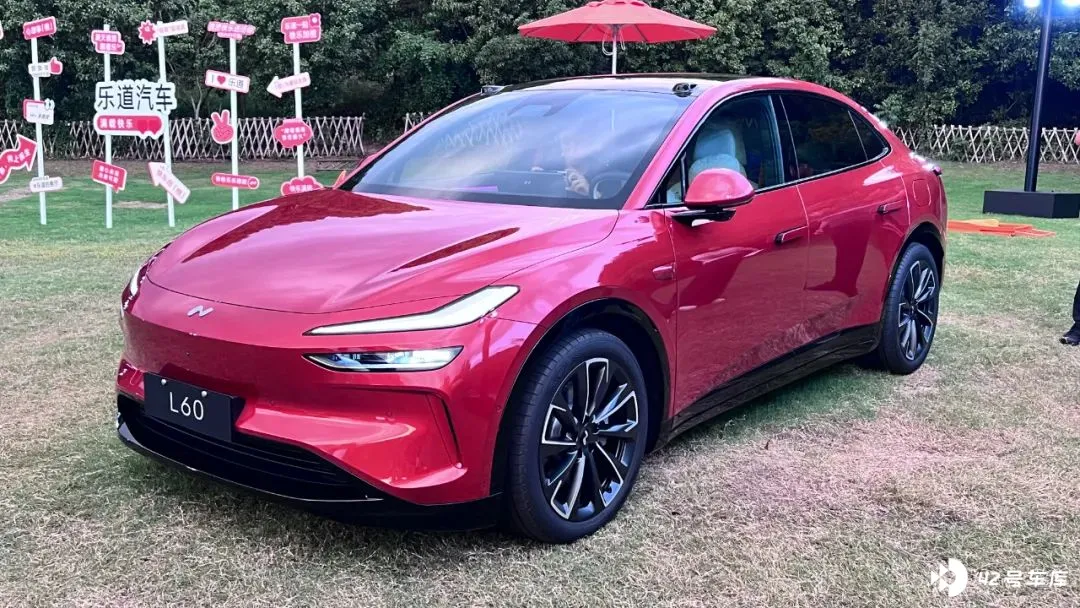
李斌宣布,面向主流家庭市场的乐道品牌首款车型 L60 定于 9 月 19 日正式上市,并将于 9 月底开启交付。
李斌还介绍, 9 月份,乐道 L60 会有一些交付,但是量不会特别大,今年交付量主要发生在四季度,四季度总的交付目标是 2 万台,12 月份是单月 1 万台。
他还预测, 乐道 L60 的毛利率能达到 15%的水平。
为此,李斌表示,从供应链到产能都已经做了充分准备,甚至考虑了 2025 年和 2026 年。 「从产能角度讲,我们确实为 25-26 年全线产品做准备,我们有两个工厂,F2 已经开始双班生产了,两个工厂 9 月底到 10 月会达到双班生产能力。」
同时,蔚来已经开始在建设第三工厂,在明年 9 月份就会正式的投产。「也就是说到明年三季度,我们至少会有三个工厂,能够保证我们长期的一个生产的需要。」
李斌还对蔚来汽车长期经营目标做了分享。
关于 NIO(蔚来)品牌,定位 30 万以上市场,长期目标是月销 4 万辆,25%的毛利率。
关于 ONVO(乐道)品牌,面向的市场是 800 万辆以上的市场。「结合我们的 BAAS,对油车、对 PHEV、对增程、对纯电,我们的充换电网络都是非常有竞争力的……它从销量的角度来讲,上限肯定要高很多。」毛利率方面,他认为乐道应该有 15%以上的目标。
对于长期的增长,李斌分享了三个增长路径。
一是价格带拓展:「我们会有 3 个品牌覆盖 14 万 -80 万的区间,用 BaaS 的话会涵盖 10-70 万的目标区间,目标市场比竞争对手更加宽广。」
二是品类拓展:多品牌优势,产品品类更齐全,更有差异化优势。
三是区域覆盖的拓展:通过销售门店向三四线城市的覆盖,充电、换电县县通以及海外市场的推进,会覆盖更多的市场。
「从明年开始,我们会有乐道和第三品牌。这两个品牌在全球市场的拓展会更积极,会平衡公司的效率,确保对公司财务是正面的影响。」
第三品牌就是 FIREFLY(萤火虫)。
未来的中国汽车:燃油车恶性循环,新能源将占八成
有分析师问,怎么看待新能源汽车的前景?
李斌说,乘用车市场今年上半年只增长了 3.6%,后续市场维持现在这样的一个规模,有一些下降的话也是很正常的。
至于新能源汽车,渗透率已经超过 50%了,「会进一步的提高,而且会更快速的提高……一旦过了 50 这个点,它其实会非常的快。」
李斌还说,「大概两年左右的时间,中国 NEV 市场渗透率会超过 80%,这个我是非常非常肯定的。」
李斌还点评了燃油车。他认为燃油车进入了恶性循环。
「因为他们只能通过降价去维持自己的一些 market share(市场份额),降价力度是非常大的,不管是高端品牌还是大众品牌,不管是中国的品牌还是国际的品牌,价格的下降会非常损害它经销商的盈利能力,会损害它的品牌,包括二手车的残值。」
因此,他认为,燃油车在中国进入了市场份额加速下降的循环。他说, 本田、丰田、日产等日资企业,正在重复现代、起亚、福特在中国遇到的问题,通用汽车也遇到了非常大的问题。
「这个市场都会让出来给到 NEV 的品牌,不管是中国的公司还是全球性的公司,所以 NEV 渗透率会显著的增大,会快速的增长,会超过我们的预计。」
二季报:财务表现大幅好转
李斌发表这系列观点的时点,是蔚来汽车二季报发布。这份二季报,可能也给了李斌乐观的理由。
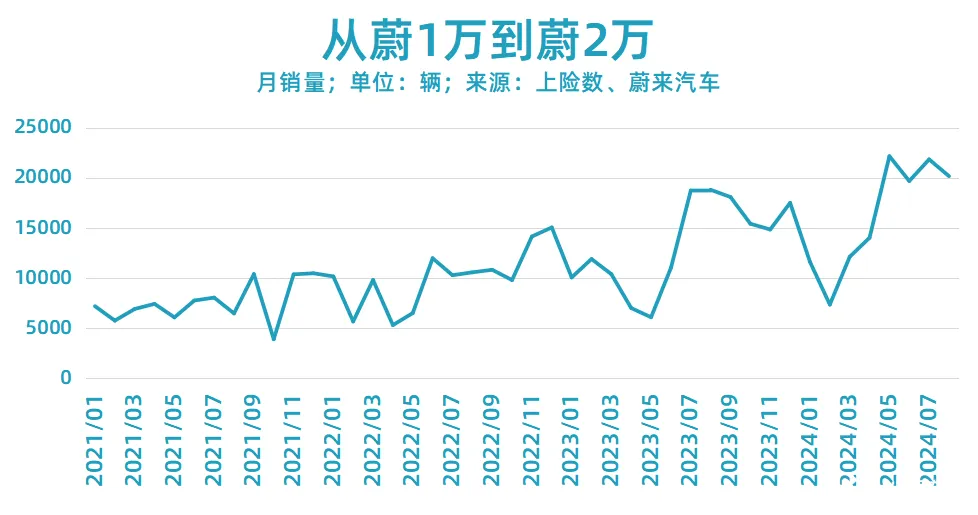
二季度蔚来汽车收入 174.460 亿元,较 2023 年第二季度增长 98.9%、较 2024 年第一季度增长 76.1%。
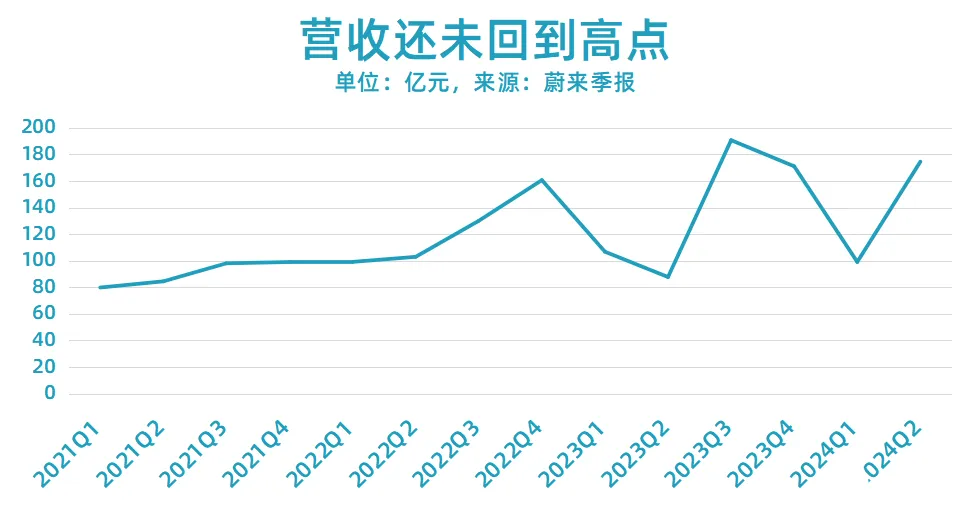
对比交付车辆的增幅来看,收入增幅要小一点,跟现在蔚来以 ES6、ET5T、ET5 主销相关。
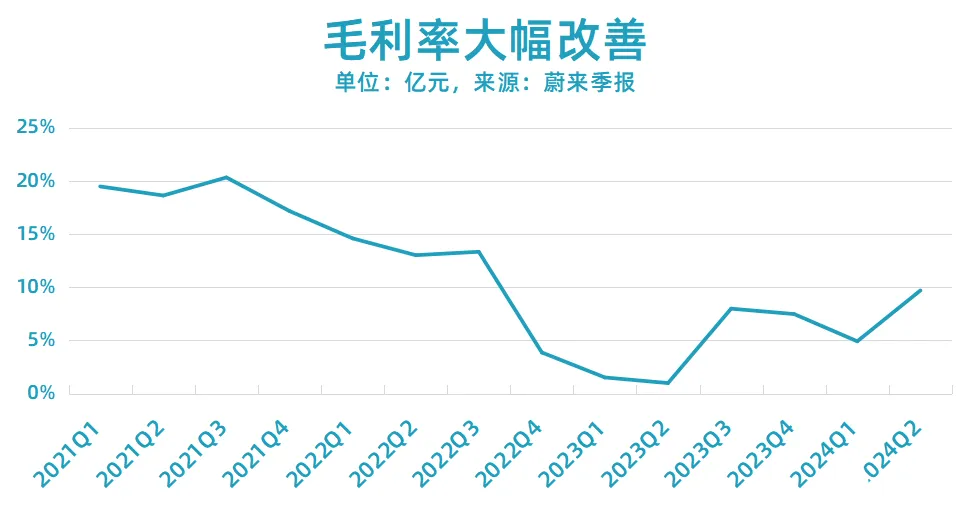
更关键的是,毛利率大幅改善,二季度毛利率为 9.7%,而 2023 年第二季度为 1.0%、一季度为 4.9%。汽车毛利率为 12.2% ,而 2023 年第二季度为 6.2%、2024 年第一季度为 9.2%。
盈利表现方面,净亏损 50.460 亿元,较 2023 年第二季度下降 16.7% 、较 2024 年第一季度下降 2.7%。
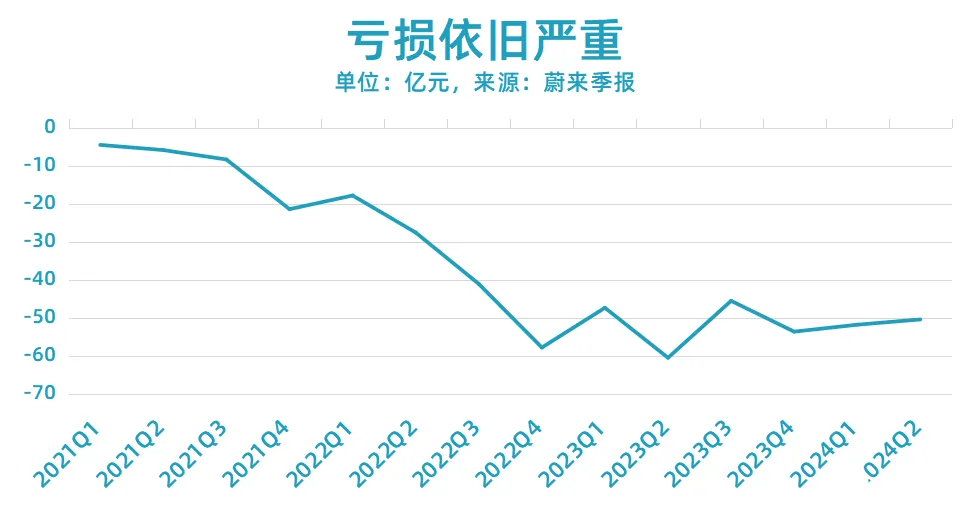
环比来说,收入、毛利都大幅增长,为什么亏损环比减少这么有限呢?
首先是研发费用增长, 二季度研发费用 32.185 亿元较一季度增长 12.4%;其次销售、一般及行政费用 37.575 亿元,比一季度增长 25.4%。
蔚来财务负责人在电话会上表示,研发费用蔚来维持每个季度 30 个亿左右投入的强度,但会随着项目波动; 销售费用增长,是为了乐道销售做准备,另外 24 款蔚来的新车,都是在三四月间上市的,蔚来为此加大了广告投放等。
此外,随着销量从一季度的 3 万多台到二季度的 5.7 万台,「我们的人力成本,这里面包括人员的数量以及说人员的奖金都有所增长。」
不过,管理层也表示,随着我们交付量的提升,销售管理费用等成本会逐步的优化。
对于三季度, 二季报给出了很好的预期,介乎 61,000 至 63,000 辆,较 2023 年同一季度增长约 10 。 0%至 13.7%。收入总额介乎 191.09 亿元至人民币 196.69 亿元之间,较 2023 年同一季度增长约 0.2%至 3.2% 。
车辆交付增幅和收入增幅之间还是存在较大差距,因为平均车价便宜了。对于蔚来而言, 财务的彻底改善甚至盈利,还要寄希望于更多品牌、更多规模来摊低成本,并压榨出更高的效率。


